La salida a bolsa de Anthropic: 825 millones de acciones a entre 70 y 78 dólares y hasta 1,45 billones de valoración
Anthropic fija en su S-1 enmendado 825 millones de acciones a entre 70 y 78 dólares, una valoración de hasta 1,45 billones y un acuerdo de 26.000 millones.

En esta página
Puntos clave
- El S-1 enmendado de Anthropic, presentado el 10 de noviembre de 2026, fija 825 millones de acciones a entre 70 y 78 dólares cada una, con unos ingresos brutos de hasta 64.350 millones.
- Sobre una base totalmente diluida, el documento implica una valoración de aproximadamente 1,3 a 1,45 billones, por debajo de los 2 billones que se comentaron a principios de octubre y por encima de la marca privada de 965.000 millones de mayo de 2026.
- Nvidia, Microsoft, Google, TSMC, Broadcom, AMD y Micron compran 26.000 millones en acciones Clase N sin derecho a voto al precio público, sin el habitual bloqueo de seis meses.
- Los ingresos crecieron un 1.206 % hasta 33.200 millones en los primeros nueve meses de 2026, y los del tercer trimestre, 16.960 millones, subieron un 47 % secuencial, frente al 144 % del segundo.
- Anthropic planea cotizar en el Nasdaq con el ticker ANT, y el Wall Street Journal informó de que la negociación empezaría el 19 o el 20 de noviembre de 2026.
La salida a bolsa de Anthropic ya tiene una horquilla de precio. El S-1 enmendado presentado ante la SEC el 10 de noviembre de 2026 fija condiciones por primera vez: 825 millones de acciones a entre 70 y 78 dólares cada una, según el documento. En el extremo superior de la horquilla, la oferta recaudaría 64.350 millones en ingresos brutos, antes de las comisiones de colocación. Sobre una base totalmente diluida, incluidas las opciones sobre acciones para empleados y otros valores, la compañía podría valorarse en aproximadamente 1,3 a 1,45 billones. Planea cotizar en el Nasdaq con el ticker ANT.
Lectura relacionada: Intuit vende Mailchimp a Bending Spoons por 3.680 millones de dólares · Anthropic fija su salida a bolsa en 83 dólares y recauda 81.300 millones.
El Wall Street Journal informó de que se espera que las acciones empiecen a cotizar el jueves 19 o el viernes 20 de noviembre de 2026. Ese calendario es información del periódico, no un compromiso del documento.
Una horquilla no es una venta. Es la petición inicial que Anthropic y sus bancos probarán con los inversores durante la gira, y puede moverse al alza o a la baja antes de fijar las asignaciones.
Qué precio fija realmente la horquilla
La aritmética en los extremos es fácil. 825 millones de acciones a 70 dólares suman 57.750 millones. El mismo número a 78 dólares suma 64.350 millones, la cifra del documento. Ambas son brutas: las comisiones de colocación y los gastos salen antes de que la empresa reciba el dinero.
La valoración requiere más cuidado. La horquilla de 1,3 a 1,45 billones es totalmente diluida, así que cuenta acciones que todavía no son capital ordinario, incluidas las opciones en manos de empleados. Describe cuánto valdría toda la compañía si se liquidaran todas las reclamaciones sobre ella. No es el valor de mercado de los 825 millones de acciones por sí solos, que en el extremo superior serían 64.350 millones.
Dos valoraciones, un mismo documento
La cifra de 1,3 a 1,45 billones es totalmente diluida e incluye opciones de empleados y otros valores. Los 825 millones de acciones que se venden en la oferta valen entre 57.750 y 64.350 millones dentro de la horquilla. Ambas cifras salen del mismo documento y responden a preguntas distintas.
Una empresa puede describirse como un negocio de 1,4 billones mientras vende una porción que vale una pequeña fracción de eso. Ambas afirmaciones pueden ser ciertas.
Cómo se fijó la cifra
Tres datos enmarcan la horquilla.
- Mayo de 2026: una ronda Serie H valoró Anthropic en 965.000 millones, su última marca privada.
- Principios de octubre de 2026: los reportes de prensa situaron las expectativas hasta en 2 billones.
- La venta masiva antes del folleto: los compradores potenciales hablaron de 1,2 a 1,3 billones, y algunos consideraron hasta 1,1 billones, según Bloomberg.
La horquilla presentada valora Anthropic en 1,3 a 1,45 billones sobre una base totalmente diluida. Queda por debajo de los 2 billones que se comentaban en octubre y por encima de la marca privada de 965.000 millones de mayo.
La horquilla presentada queda así por encima de la marca privada y por debajo de lo que se hablaba en octubre. Está más cerca de lo que decían los compradores durante la venta masiva que de lo que esperaban los inversores en verano. El Nasdaq 100 cayó un 14 % en ese tramo, según Investing.com, lo que da a la horquilla una forma defensiva. Una empresa que fija el precio de sus acciones en un mercado a la baja suele dejar margen para el primer día de cotización en lugar de exprimir el último dólar del libro.
La amplitud de la horquilla también dice algo. Ocho dólares entre el suelo y el techo son algo más del 11 % del extremo inferior, espacio suficiente para que el precio final se mueva sin que la operación parezca recalculada. El documento no dice qué ocurre si la demanda queda por debajo de 70 dólares.
SpaceX marca la escala. Su salida a bolsa a principios de 2026 recaudó 85.700 millones y la compañía tiene ahora una capitalización de mercado de 1,9 billones, según el seguidor de salidas a bolsa de Leverage Shares. Los 64.350 millones del extremo superior de Anthropic serían menores, aunque la valoración asociada esté en la misma liga. Una recaudación es efectivo que entra en la empresa; una valoración es un precio para todo el capital, y la cobertura de grandes cotizaciones suele mezclar ambas cosas.
El acuerdo paralelo de 26.000 millones
Junto a la oferta pública, Anthropic recauda 26.000 millones adicionales de siete compañías: Nvidia, Microsoft, Google, TSMC, Broadcom, AMD y Micron. Compran acciones Clase N sin derecho a voto al mismo precio que pagan los inversores públicos, según Yahoo Finance. Como la transacción es privada, esos compradores no se enfrentan al periodo de bloqueo de seis meses que normalmente se aplica a los iniciados tras un debut.
Súmense ambas cosas y la compañía ingresaría hasta 90.350 millones antes de comisiones: 64.350 millones de la oferta pública y 26.000 millones de las siete compañías.
Lo más relevante es el bloqueo. Los iniciados de la empresa y los primeros accionistas suelen tener prohibido vender durante meses después de un debut. Los siete compradores estratégicos no están en ese calendario, así que un bloque de acciones queda fuera del bloqueo habitual. Eso no significa que vayan a vender el primer día, y el documento no dice que lo harán. Significa que el bloqueo estándar no puede decirle a nadie cuándo todas las acciones de la operación pasan a ser negociables. La primera prueba real llega meses después, cuando expire el bloqueo estándar y el mercado descubra cuánto del resto del capital quiere moverse.
Los otros efectos son menores. Esa demanda ya está organizada, así que no hay que buscarla en el libro de órdenes público durante la gira. Las acciones no tienen derecho a voto, lo que mantiene el control donde estaba antes de la transacción.
Nada de esto demuestra demanda pública. Es una colocación privada entre compañías con sus propias razones para querer que Anthropic prospere. Varias le venden chips o capacidad de nube. Su disposición a comprar al precio público es una señal, y una señal cara, pero no es un libro de órdenes de gestores de fondos.
La estructura también plantea una pregunta que ha acompañado a las operaciones de infraestructura de IA todo el año: cuánto de la demanda es comercial y cuánto son socios que apoyan a una empresa de la que dependen. El documento no lo responde. Registra la compra, la clase de acción y el precio, y deja el motivo en manos de los compradores.
Qué dicen los números sobre el precio
El documento también recoge los números operativos que el precio debe justificar.
- Los ingresos crecieron un 1.206 % hasta 33.200 millones en los primeros nueve meses de 2026.
- Los ingresos del tercer trimestre fueron de 16.960 millones, frente a 11.560 millones en el segundo, según la lectura de Investing.com del S-1 enmendado. Es un crecimiento secuencial del 47 %, por debajo del 144 % del segundo trimestre.
- Anthropic declaró 895.400 millones en gasto comprometido agregado, principalmente en cómputo e infraestructura.
La cifra trimestral se acerca a los 16.800 millones que Anthropic comunicó a los inversores en una reunión privada en octubre, informados en su momento. Las revelaciones de seguridad del documento se cubren por separado.
Un crecimiento del 47 % en un trimestre sigue siendo extraordinario. El 144 % del trimestre anterior establece una comparación que el siguiente no puede igualar, y lo que muestra el documento es un ingreso que sigue subiendo rápido mientras la tasa de subida cae. Los inversores que pongan precio a una valoración de 1,4 billones discutirán cuál de las dos cosas importa más.
El compromiso de 895.400 millones es la otra mitad de la imagen. Es una promesa de gasto futuro, sobre todo en cómputo, no efectivo ya desembolsado. Un gasto comprometido de ese tamaño es la forma en que un laboratorio de frontera asegura capacidad con años de antelación. También es una obligación fija que debe cubrirse con ingresos que aún no han llegado, y el documento no dice cómo se programan los pagos.
Compárese el suelo de 1,3 billones con los 33.200 millones contabilizados en nueve meses y el precio es de unas 39 veces las ventas de ese periodo. Si se anualizan los ingresos, el múltiplo baja, aunque un trimestre es una base fina para una previsión. Ningún cálculo resuelve si el precio es alto.
Los beneficios reciben menos atención que el crecimiento. Informaciones anteriores sobre el primer S-1 enmendado, presentado el 2 de noviembre, situaron la pérdida operativa en 567 millones para el tercer trimestre. Es menos del 4 % de los ingresos del documento, y sigue siendo una pérdida. La valoración tiene que tenerla en cuenta tanto como el crecimiento.
Qué no resuelve el folleto
- El precio no es definitivo. La horquilla se fija antes de la gira y el precio final se fija después. La oferta puede recalcularse o posponerse si el mercado vuelve a moverse.
- La valoración es totalmente diluida. Incluye opciones y otros valores, así que no es una capitalización de mercado simple.
- Los ingresos son brutos. Las comisiones de colocación y los gastos salen antes de que la empresa ingrese el dinero.
- El acuerdo paralelo es privado. Los 26.000 millones son por acciones sin derecho a voto y sus compradores se saltan el bloqueo habitual. Dice algo sobre el interés estratégico, no sobre la demanda de inversores públicos.
- La fecha es reportada. El inicio de cotización del 19 y el 20 de noviembre procede del Wall Street Journal, no de Anthropic.
- Los ingresos no están auditados y los reporta la empresa. También el compromiso de 895.400 millones, que es una promesa y no dinero gastado.
Es una lista larga para un documento destinado a informar a inversores. También es normal. Un folleto se escribe antes de la venta, y la venta es donde se resuelve la mayor parte de la incertidumbre.
Qué observar
La gira es la siguiente prueba real. Yahoo Finance informó de que la cotización apunta a un debut en noviembre, y las conversaciones sobre el precio en las reuniones con inversores mostrarán si la horquilla se mantiene, sube o se recorta.
Después llega el primer día de cotización, que el Journal sitúa el 19 o el 20 de noviembre. Un debut por encima de la horquilla sugeriría que la venta masiva de la IA no rompió la demanda de los mayores nombres. Un debut por debajo reavivaría el argumento de que las valoraciones privadas superaron lo que los mercados públicos están dispuestos a pagar. El movimiento del primer día es un indicador tosco en el mejor de los casos. Mide cómo se fijaron los precios frente a la demanda una mañana, no cuánto valdrá la empresa dentro de un año.
Para Anthropic, dos cifras importan después de la cotización: si los ingresos siguen creciendo lo bastante rápido para reducir el múltiplo, y con qué rapidez el compromiso de 895.400 millones se convierte en efectivo que sale por la puerta. Para el resto del sector de la IA, el debut aporta una comparación pública que las rondas privadas no podían dar. Esa comparación se mantendrá hasta la próxima gran cotización, o hasta que el mercado cambie de opinión sobre cuánto valen estas compañías.
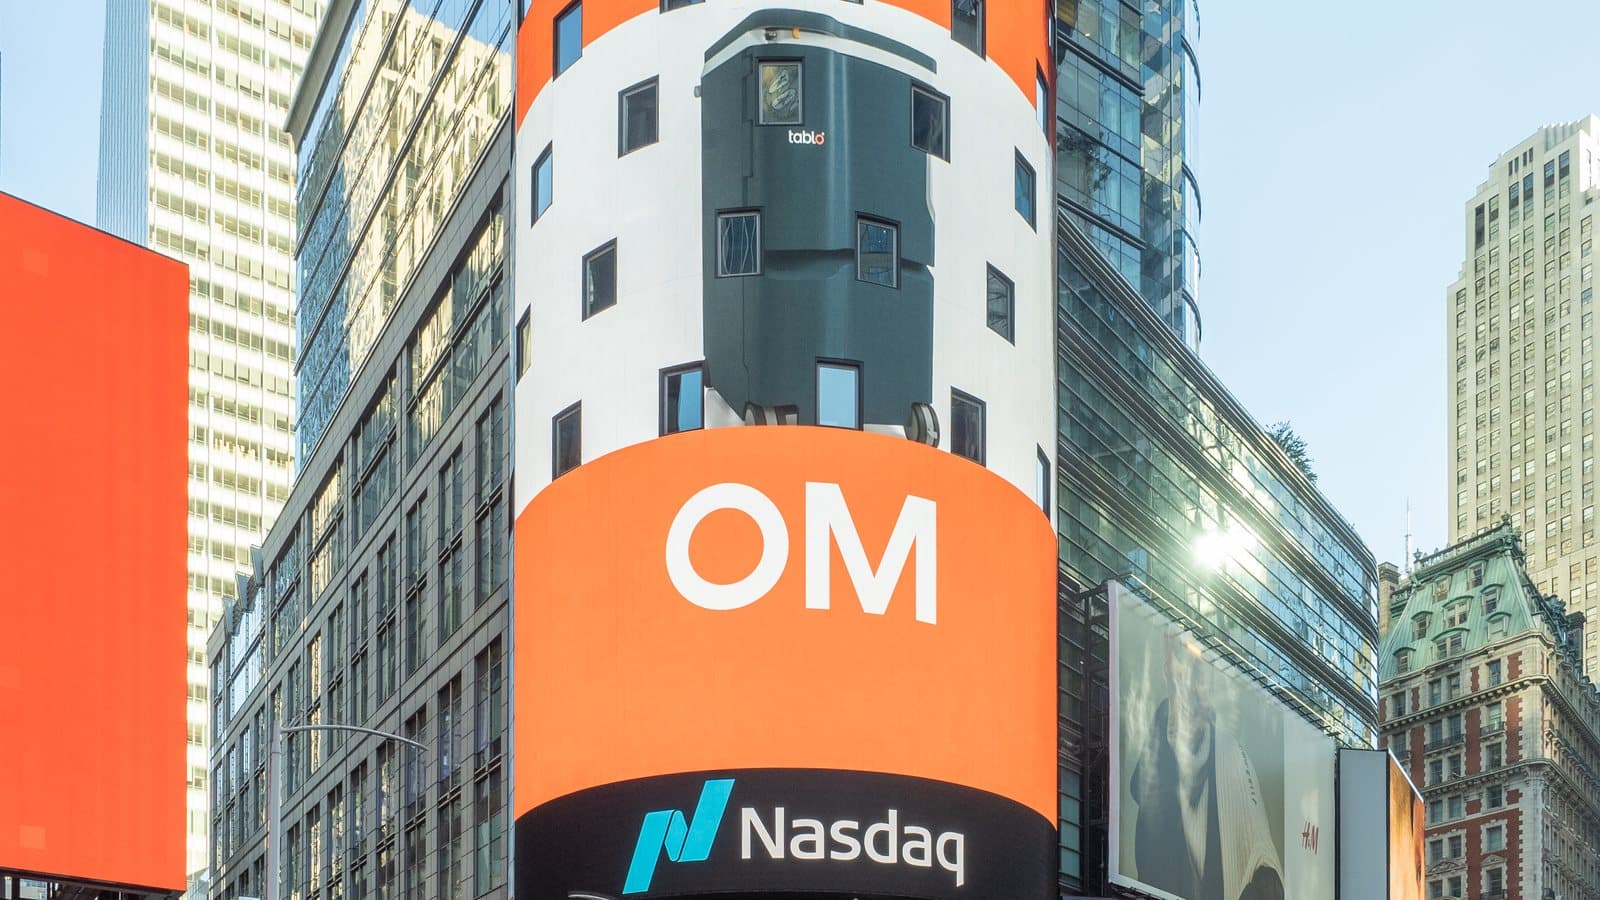
Portada: el Nasdaq MarketSite en Times Square, Nueva York, por ajay_suresh, CC BY 2.0, vía Wikimedia Commons.
Etiquetas
Preguntas frecuentes
- ¿Cuánto recauda la salida a bolsa de Anthropic?
- Anthropic planea vender 825 millones de acciones a entre 70 y 78 dólares cada una. En el extremo superior son 64.350 millones en ingresos brutos, antes de comisiones de colocación y gastos.
- ¿Cuál es la valoración de Anthropic en la salida a bolsa?
- El documento implica una valoración totalmente diluida de aproximadamente 1,3 a 1,45 billones, incluidas las opciones sobre acciones para empleados y otros valores. No es una capitalización de mercado simple de las acciones que se venden.
- ¿Por qué la salida a bolsa de Anthropic se valora por debajo de los 2 billones que se reportaron en octubre?
- Los comentarios de prensa de principios de octubre llegaron hasta los 2 billones, pero la venta masiva de la IA cambió el ánimo. Después, los compradores potenciales hablaron de 1,2 a 1,3 billones, y algunos consideraron hasta 1,1 billones, según Bloomberg. La horquilla presentada queda entre esos comentarios y la marca privada de 965.000 millones de Anthropic en mayo de 2026.
- ¿Qué es el acuerdo paralelo de 26.000 millones en la salida a bolsa de Anthropic?
- Nvidia, Microsoft, Google, TSMC, Broadcom, AMD y Micron compran 26.000 millones en acciones Clase N sin derecho a voto al mismo precio que pagan los inversores públicos. La operación es privada, así que esos compradores no afrontan el bloqueo estándar de seis meses.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.