Anthropic solicita salir a bolsa en el Nasdaq con 16.300 millones de ingresos semestrales y 80.700 millones de pérdidas
Anthropic presentó su S-1 el 26 de octubre de 2026: 16.300 millones de ingresos semestrales, 80.700 millones de pérdidas netas y control de los fundadores.

En esta página
Puntos clave
- Anthropic presentó su S-1 ante la SEC de Estados Unidos el 26 de octubre de 2026 para cotizar en el Nasdaq con el indicador ANT, sin revelar el tamaño de la captación ni una horquilla de precios.
- Los ingresos del primer semestre de 2026 fueron de 16.300 millones de dólares, frente a unos 1.200 millones un año antes, mientras la pérdida operativa bajó de 2.100 a 693 millones.
- La pérdida neta de 80.700 millones es en su mayor parte no monetaria: unos 72.000 millones proceden de un alza del valor razonable de los bonos convertibles, según Reuters.
- Anthropic gastó casi 9.000 millones en cómputo e infraestructura en el primer semestre y ha comprometido al menos 518.000 millones a lo largo de una década, según Reuters.
- Una Founder LLC de los siete cofundadores controlará el 50,1% de los derechos de voto tras la salida a bolsa, y el Long-Term Benefit Trust nombrará a la mayoría del consejo.
Anthropic presentó el lunes 26 de octubre de 2026 su declaración de registro S-1 ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) y con ello hizo público el folleto para una cotización en el Nasdaq con el indicador ANT. Es la primera versión de las cuentas de la compañía con validez legal, y sustituye a un año de cifras que se habían entregado a inversores privados en salas de reuniones y no sobre el papel.
Lectura relacionada: Anthropic dijo a los inversores que alcanzó 16.800 millones de dólares de ingresos trimestrales antes de una OPI en noviembre · La OPV de 2 billones de dólares de Anthropic sería la mayor de la historia, si el mercado está de acuerdo.
El documento declara 16.300 millones de dólares de ingresos en el primer semestre de 2026, una pérdida operativa de 693 millones y una pérdida neta de 80.700 millones. Anthropic no reveló cuánto capital espera captar, cuántas acciones venderá ni a qué precio.
Este es el documento que esperaba nuestro artículo del 15 de octubre sobre la reunión con inversores privados. Aquel texto cubría lo que Anthropic contó a los accionistas potenciales en su sede de San Francisco: 16.800 millones de dólares de ingresos en el tercer trimestre, rentabilidad sobre una base ajustada y flujo de caja positivo, nada de ello publicado. La S-1 no reformula esas afirmaciones en los mismos términos, porque un folleto tiene que resistir una auditoría y a un abogado de valores. Lo que hace es permitir contrastar las cifras privadas con las públicas, línea por línea.
Las cifras que eran privadas ahora llevan una firma
Empecemos por la primera línea. TechCrunch informó de que los ingresos del primer semestre alcanzaron 16.300 millones de dólares, frente a unos 1.200 millones en los mismos seis meses de 2025. Reuters y Al Jazeera sitúan la cifra del año anterior en 1.100 millones. La diferencia entre ambas estimaciones es pequeña comparada con el crecimiento que miden: con cualquiera de las dos, los ingresos se multiplicaron por más de diez en un año.
La pérdida operativa evolucionó en sentido contrario y se redujo de 2.100 millones a 693 millones, según TechCrunch. Es la medida más cercana a cómo funciona el negocio: contabiliza lo que cuesta vender y operar el producto.
El recuento de clientes del propio documento muestra de dónde vienen los ingresos. A finales de septiembre de 2026, más de 11.900 clientes gastaban al menos 100.000 dólares al año, 1.900 gastaban al menos un millón y unos 250 gastaban al menos diez millones. Solo el tramo inferior implica al menos 1.190 millones de dólares de ingresos anuales. Es un suelo: la S-1 da recuentos y umbrales, no lo que paga cada cuenta.
La S-1 también permite poner a prueba la reunión de octubre. El 14 de octubre Anthropic dijo a los inversores que los ingresos del tercer trimestre habían llegado a 16.800 millones de dólares, un 45% más que en el segundo, y que era rentable sobre una base ajustada. Esas cifras procedían de asistentes, no de un documento.
Los 16.300 millones de ingresos del primer semestre cuadran con los 4.700 millones del primer trimestre más los 11.600 millones del segundo, según se informó entonces. El trimestre siguiente, con 16.800 millones, fue por tanto algo mayor que los seis meses completos anteriores.
La tasa de crecimiento es la parte que discutirán los inversores. Los ingresos del segundo trimestre más que duplicaron los del primero. El tercero creció un 45% respecto al segundo. Sigue siendo rápido para una empresa de este tamaño. También es una desaceleración, y los mercados públicos ponen precio tanto al nivel como a su variación.
Los inversores privados ya habían empezado a hacerlo. Reuters informó el 15 de octubre de que sopesaban una valoración de unos 1,5 billones de dólares, por debajo de los aproximadamente 2 billones anteriores, después de que el crecimiento se ralentizara. La S-1 no contiene valoración, ni número de acciones, ni horquilla de precios. Quien cita una cifra cita la fuente de un periodista, no el folleto.
Una pérdida de 80.700 millones que es sobre todo un apunte contable
La pérdida neta es la cifra que más recorrido tendrá y la que más probablemente se malinterpretará. Anthropic perdió 80.700 millones de dólares en el primer semestre de 2026, frente a 13.000 millones un año antes, según Reuters. Unos 72.000 millones no son efectivo.
El mecanismo son los bonos convertibles que Anthropic vendió siendo privada. A medida que subía el valor implícito de la compañía, subía con él el valor razonable del derecho de conversión, y las normas contables llevan ese cambio a la cuenta de resultados. Reuters atribuyó el grueso de la pérdida a «un aumento del valor razonable de los bonos convertibles en acciones». No salió dinero de la empresa para generarla.
Eso no hace que la cifra carezca de sentido, ni convierte la pérdida operativa en una cifra nítida. Los 693 millones también son una cifra contable, condicionada por los calendarios de amortización y por cómo Anthropic registra sus contratos plurianuales de cómputo. Pero las dos cifras responden a preguntas distintas. Una registra lo que hizo la estructura de capital mientras subía la valoración. La otra registra lo que hizo el negocio.
El lado del efectivo es más fácil de imaginar. En esos mismos seis meses, Anthropic gastó casi 9.000 millones de dólares en cómputo e infraestructura, frente a 2.300 millones un año antes, según Reuters. Eso es dinero real para equipos reales. Los 72.000 millones no lo son.
Tres cifras, tres preguntas distintas
Unos ingresos de 16.300 millones de dólares dicen cuánto vendió Anthropic. La pérdida operativa de 693 millones dice qué quedó tras el coste de operar el negocio. La pérdida neta de 80.700 millones dice qué hizo el balance cuando se valoraron a mercado los bonos convertibles. Presentar cualquiera de ellas como «las pérdidas de Anthropic» o «los beneficios de Anthropic» sin las otras dos induce a error.
Las facturas de cómputo superan a los ingresos
La base de costes de Anthropic es inusual en un aspecto: la mayor parte está comprometida por contrato con años de antelación. El documento detalla compromisos que suman al menos 518.000 millones de dólares en una década, según Reuters, repartidos entre cuatro proveedores.
- SpaceX: unos 3.100 millones de dólares al mes por GPU de Nvidia una vez entregada toda la capacidad prevista, hasta 120.500 millones en 2029.
- Microsoft: 44.900 millones hasta 2033.
- Google: al menos 114.500 millones hasta 2033.
- Amazon: 110.000 millones en los próximos diez años.
Son totales contractuales, no efectivo gastado este año. Un compromiso a diez años de 110.000 millones supone una media de 11.000 millones al año, una carga muy distinta de 110.000 millones exigibles en 2027. Pero los totales fijan un suelo a los gastos futuros, y ese suelo es más de treinta veces los 16.300 millones que Anthropic registró en el primer semestre.
La cifra de SpaceX funciona de otro modo. Es una tarifa mensual por capacidad de GPU que escala con las entregas, así que si el crecimiento se estanca mientras llega la capacidad, la factura sigue llegando. Anthropic también dijo que planea ampliar su propia infraestructura en el exterior ante la oposición local a los centros de datos en Estados Unidos.
Siete fundadores, el 50,1% de los votos y un fideicomiso
Los accionistas públicos serán dueños de la economía de Anthropic y de muy poco del control. Una Founder LLC formada por los siete cofundadores tendrá el 50,1% de los derechos de voto accionariales tras la salida a bolsa, según TechCrunch y The Verge. Sus miembros son Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish y Christopher Olah.
El Long-Term Benefit Trust, creado en 2023, tendrá autoridad para nombrar a la mayoría del consejo. Anthropic es una sociedad de beneficio público, una figura estadounidense que obliga a los consejeros a sopesar una misión declarada junto a la rentabilidad para el accionista. Los tres mecanismos se superponen: un bloque de fundadores con mayoría de votos, un fideicomiso que elige al consejo y unos estatutos que permiten al consejo ponderar misión y beneficio.
La retribución está en el mismo documento. La compensación de Dario Amodei en 2025 fue de casi 18 millones de dólares, sobre todo acciones y opciones, y la de Daniela Amodei, de 16,4 millones. La empresa pagó 2,75 millones por la seguridad personal de Dario Amodei y 1,29 millones por la de su hermana, y registró 97.055 dólares por su uso personal de un jet privado. El documento afirma que la compañía «depende en gran medida de la continuidad en el servicio» de ambos, que son «críticos» para su misión.
De qué advierte el documento
Los factores de riesgo son el punto en que este folleto deja de parecerse a una salida a bolsa tecnológica normal. Anthropic advierte de que sus sistemas podrían causar un daño «catastrófico» de un tipo que el sector asegurador no podría cubrir en conjunto, de que Claude u otro sistema podría poseer o desarrollar «formas de consciencia» y de que sus modelos «podrían comportarse de maneras no intencionadas, desalineadas o autónomas», según The Verge.
«Los sistemas podrían comportarse de maneras no intencionadas, desalineadas o autónomas.» — Anthropic, factores de riesgo de la S-1, presentada el 26 de octubre de 2026
Una empresa que pide capital al público está obligada a describir el peor caso que puede prever. El peor caso declarado por Anthropic es uno en el que el producto funciona. Ese lenguaje está a unas pocas páginas de la tabla de ingresos, y el mismo documento que declara 16.300 millones de dólares de demanda también dice a los compradores que puede que no sea posible contener aquello que compran.
La sección de competencia es más estrecha que la de riesgos. Anthropic solo nombra dos competidores directos, OpenAI y Google. Si eso refleja la visión sincera de la compañía o una elección sobre qué comparaciones favorecen una valoración es algo que el documento no aclara.
Salvedades
- La pérdida neta de 80.700 millones es una cifra GAAP dominada por un cargo no monetario de bonos convertibles. No es el efectivo que quemó Anthropic y no debería citarse sin la pérdida operativa de 693 millones al lado.
- El crecimiento de los ingresos se desaceleró trimestre a trimestre. El tercero subió un 45% respecto al segundo, después de que el segundo más que duplicara el primero. Los inversores públicos pueden poner precio a ese cambio antes que al nivel.
- La S-1 no tiene horquilla de precios, número de acciones ni tamaño de la captación. La valoración de 1,5 billones de dólares es información de Reuters, no una cifra del folleto.
- Los compromisos de cómputo son totales contractuales a largo plazo. La cifra de 518.000 millones abarca una década y dice poco sobre lo que Anthropic paga en un año concreto.
- Los ingresos del año anterior figuran como 1.100 millones en Reuters y Al Jazeera y como 1.200 millones en TechCrunch. La diferencia no cambia la historia de crecimiento, pero las dos cifras no deberían mezclarse.
Qué hay que vigilar
- La próxima presentación. La horquilla de precios y el número de acciones llegarán en una enmienda antes de la gira de presentaciones, y se medirán contra estas cifras y no contra las de la reunión del 14 de octubre.
- Los ingresos del cuarto trimestre. Es el primer trimestre que debe declararse bajo la disciplina de una empresa cotizada y la primera prueba de si el crecimiento secuencial del 45% se mantiene mientras crece la base.
- El calendario de cómputo. Importa cuánto de los 518.000 millones vence en los próximos dos años y también cuánto depende de capacidad que aún no se ha entregado.
- La gira. El control de los fundadores con el 50,1% limita lo que pueden cambiar los accionistas públicos, y los inversores institucionales a veces lo incorporan al descuento que exigen.
El documento responde a la pregunta que las reuniones privadas dejaron abierta: cómo son las cifras cuando alguien tiene que firmarlas. No dice nada sobre cuánto costarán las acciones. Esa cifra llega en una enmienda, fijada por banqueros y compradores, después de la gira.
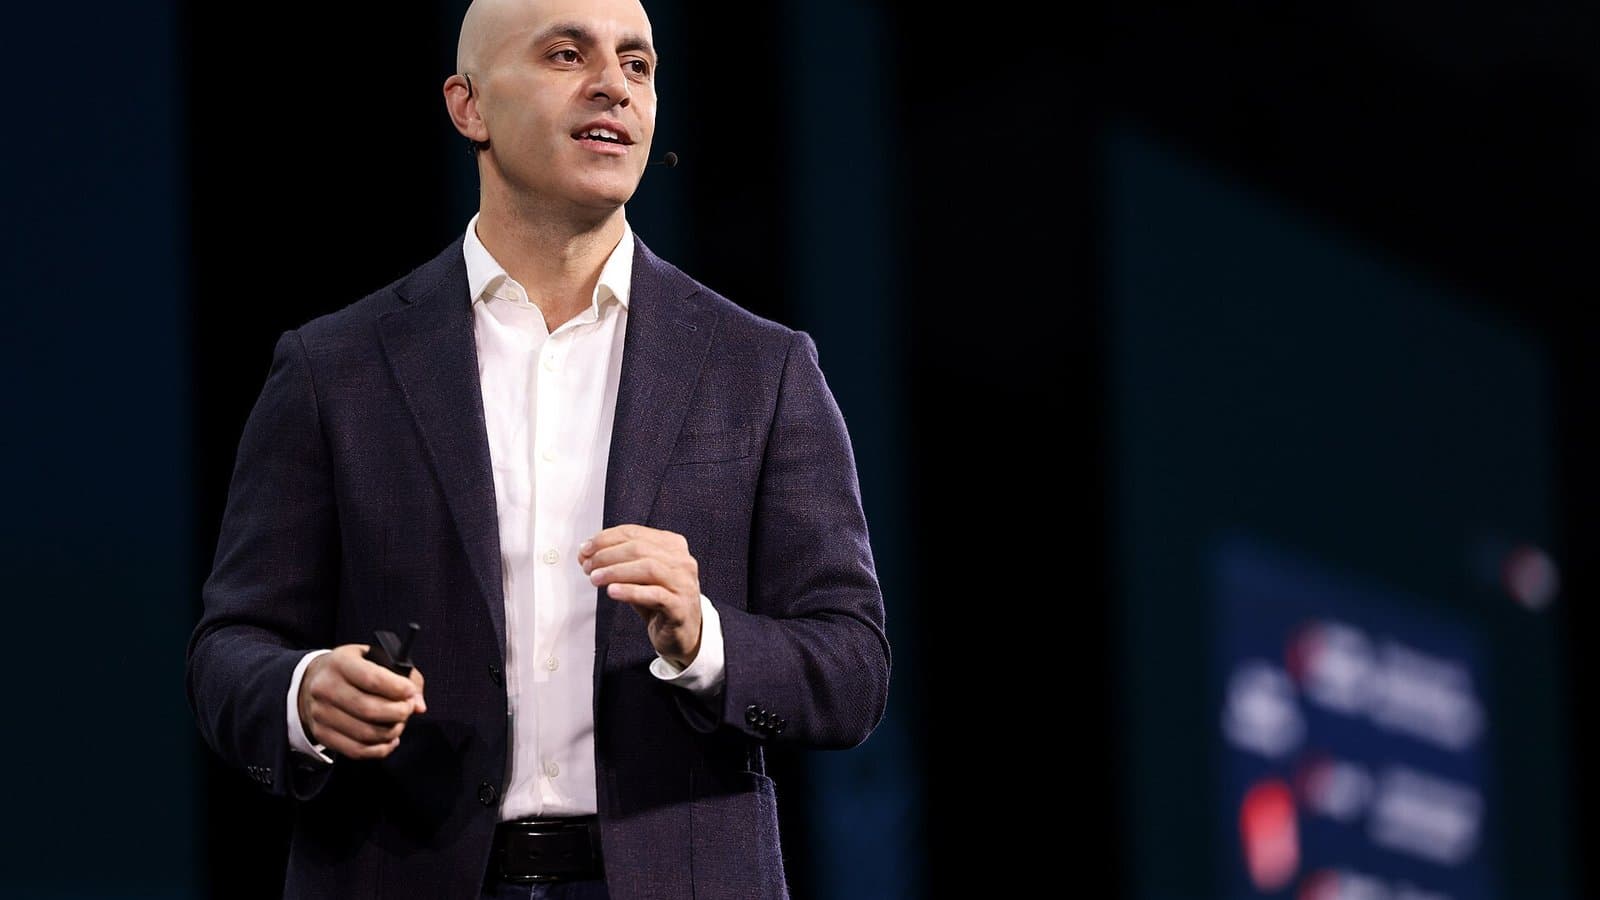
Imagen de portada: «Dario Amodei at TechCrunch Disrupt 2023», de TechCrunch, CC BY 2.0, vía Wikimedia Commons (la foto es anterior a la presentación de 2026).
Etiquetas
Preguntas frecuentes
- ¿Cuántos ingresos declaró Anthropic en su S-1?
- Anthropic declaró 16.300 millones de dólares de ingresos en el primer semestre de 2026, frente a unos 1.200 millones en el mismo periodo del año anterior según TechCrunch, que cita el documento. Reuters y Al Jazeera sitúan la cifra del año previo en 1.100 millones. La cifra de 16.800 millones del tercer trimestre que dio en la reunión de inversores del 14 de octubre no aparece en el documento.
- ¿Por qué la pérdida neta de Anthropic es de 80.700 millones?
- La mayor parte de la pérdida es un cargo contable, no una salida de caja. Unos 72.000 de los 80.700 millones proceden de un alza del valor razonable de los bonos convertibles en acciones de Anthropic, según Reuters. La pérdida operativa, que excluye ese cargo, fue de 693 millones en el primer semestre.
- ¿Quién controla Anthropic tras la salida a bolsa?
- Una Founder LLC formada por los siete cofundadores tendrá el 50,1% de los derechos de voto accionariales tras la cotización, según el documento. El Long-Term Benefit Trust, creado en 2023, tendrá autoridad para nombrar a la mayoría del consejo. Anthropic es además una sociedad de beneficio público.
- ¿Cuándo saldrá Anthropic a bolsa y con qué valoración?
- La S-1 dice que Anthropic prevé cotizar en el Nasdaq con el indicador ANT, pero no da fecha, número de acciones, horquilla de precios ni tamaño de la captación. Reuters informó el 15 de octubre de 2026 de que los inversores sopesaban una valoración de unos 1,5 billones de dólares, por debajo de los aproximadamente 2 billones anteriores. Es información de prensa, no una cifra del folleto.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.