Databricks recaudó 5.000 millones con una valoración de 190.000 millones, y sigue sin salir a bolsa
Databricks cerró una ronda de 5.000 millones a una valoración de 190.000 millones, seis meses después de una marca de 134.000 millones.

En esta página
Databricks cerró el 13 de agosto una ronda de financiación de 5.000 millones de dólares a una valoración de 190.000 millones, la segunda ampliación de capital de la compañía este año y una nueva referencia de la agresividad con la que el capital privado sigue persiguiendo la IA empresarial.
Lectura relacionada: DeepSeek habría captado 15.000 millones con una valoración de 74.000 millones, dos días después de una orden federal de EE. UU. · OpenAI se acerca a una ronda de 30.000 millones de dólares con una valoración de 1,25 billones, 150.000 millones por debajo de su objetivo anterior.
La ronda fue liderada por el inversor existente Coatue, con la participación de Blackstone, MGX, cuentas asesoradas por T. Rowe Price y el nuevo inversor Sixth Street Growth, según el anuncio de la compañía. En total participaron alrededor de dos docenas de inversores. Llega seis meses después de que Databricks recaudara 5.000 millones en capital y 2.000 millones en capacidad de deuda a una valoración de unos 134.000 millones: es decir, el valor en papel de la compañía subió más de un 40 % en medio año, además de una ronda de financiación que ya era enorme.
La compañía también reveló que había superado un ritmo de ingresos anualizados de 7.000 millones y que creció más de un 80 % interanual en su segundo trimestre. Son cifras que vuelven urgente la pregunta sobre la salida a bolsa. Databricks la responde igualmente: todavía no.
La ronda y la demanda que la rodea
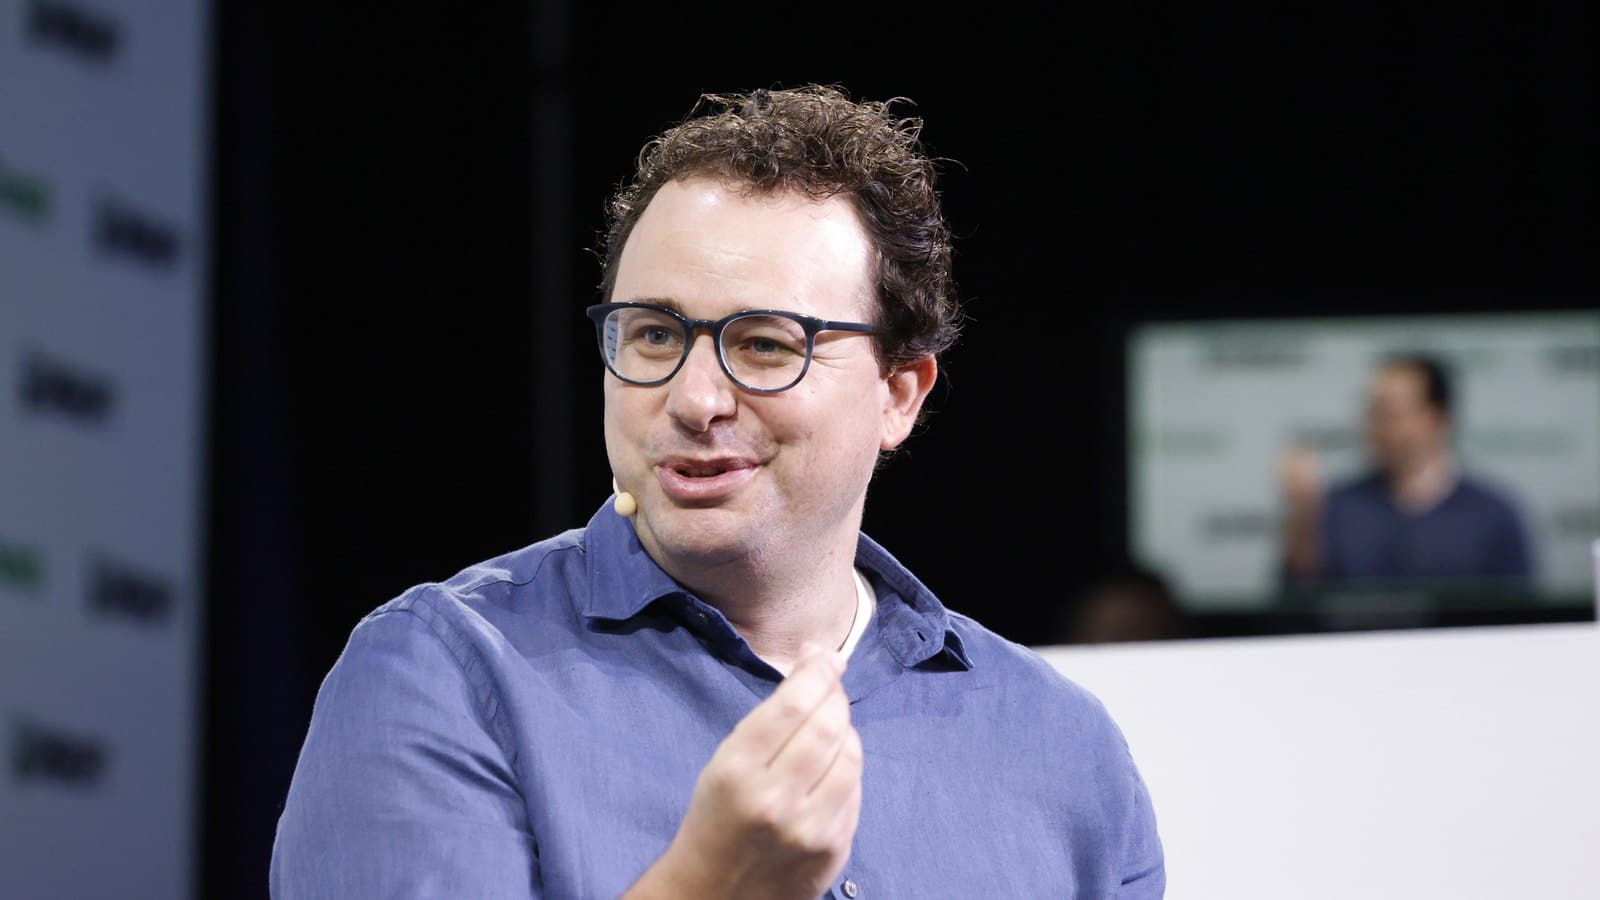
El detalle más revelador de la semana no fue el dinero recaudado, sino el dinero rechazado. El cofundador y consejero delegado de Databricks, Ali Ghodsi, dijo a TechCrunch que la compañía quería recaudar unos 1.000 millones, mientras que los inversores querían aportar alrededor de 15.000 millones: una sobresuscripción quince veces mayor. Finalmente se acordaron 5.000 millones.
Esa dinámica explica una peculiaridad en el calendario. En julio, Databricks envió un comunicado anunciando que había cerrado una ronda a una valoración de 188.000 millones sin decir cuánto había recaudado. Solo el 13 de agosto reveló la cifra de 5.000 millones y confirmó que la valoración había subido a 190.000 millones. Cuando la demanda supera tanto a la oferta, hasta las condiciones se negocian en público.
Quién está dentro
Líder: Coatue. Participaron Blackstone, MGX, cuentas asesoradas por T. Rowe Price y el nuevo inversor Sixth Street Growth (la firma fundada por el exdirector de inversiones de Goldman Sachs Alan Waxman), junto a BOND, Clearlake Capital, Point72, Premji Invest, TPG, Andreessen Horowitz, Dragoneer, Fidelity, Franklin Templeton, GIC, Goldman Sachs Alternatives, Insight Partners, J.P. Morgan Private Capital, Morgan Stanley Investment Management, NEA, Ontario Teachers' Pension Plan, Temasek, Thrive Capital y WCM.
Databricks no necesitaba el dinero en ningún sentido inmediato. La ronda se entiende mejor como un movimiento estratégico para fijar una valoración y una estructura accionarial antes de que los mercados públicos tengan voto, y para dar más participación a los inversores de largo plazo mientras la empresa sigue siendo privada.
Para qué es el dinero
Databricks dirige el capital hacia tres productos que encajan con la obsesión actual de la IA empresarial: contexto, gobernanza y control de costes.
- Lakebase, su base de datos Postgres sin servidor para agentes de IA, ya ha superado un ritmo de ingresos de 100 millones de dólares.
- Genie, descrito como un «compañero de trabajo de IA» que convierte datos de negocio en respuestas y acciones, es su apuesta por hacer accesibles los datos sin un equipo de datos en medio.
- Unity AI Gateway es una capa de gobernanza y control de costes para empresas que ejecutan varios modelos, el problema de la «multi-IA» con el que se topan en cuanto dejan de usar un solo proveedor.
El coste de los tokens es la nueva factura de la nube
Databricks apuesta a que la parte difícil de la IA empresarial ya no es hacer funcionar un modelo, sino ejecutar muchos de forma barata y auditable. Ghodsi ha descrito los costes de los tokens y la infraestructura de agentes como los verdaderos cuellos de botella. Es una propuesta sensata, pero también pone a Databricks a competir con los proveedores de nube que quieren ser dueños de esa misma capa de gobernanza.
La salida a bolsa que nunca llega
Lo llamativo de la historia de Databricks no es la ronda, sino la espera. La compañía vale ahora 190.000 millones y crece más rápido que casi cualquier negocio de software de su escala, y sin embargo elige seguir siendo privada.
Ghodsi dijo a Forbes que es «muy poco probable» que salga a bolsa antes que Anthropic u OpenAI. Anclar una OPV a dos de las empresas privadas más valiosas de la historia es una forma cómoda de decir «no pronto», y es una visión compartida por todo el sector. CNBC señaló que Databricks se suma a un grupo creciente de compañías que optan por mantenerse más tiempo fuera del mercado de salidas a bolsa.
¿Por qué seguir privada? La respuesta es sobre todo que los mercados públicos imponen una disciplina que el capital privado no tiene hoy. Mientras los inversores estén dispuestos a financiar una empresa a una valoración superior a la que le asignaría el mercado público, y mientras los empleados puedan cobrar en acciones con una vía plausible de liquidez, hay pocas ventajas de una OPV más allá de la vanidad. También hay un efecto disuasorio: un debut decepcionante reajustaría la narrativa de valoración de toda la cohorte de IA empresarial.
Seguir siendo privada ya no es señal de que una empresa no pueda salir a bolsa. Para los grandes nombres de la IA, es señal de que no necesita hacerlo.
El coste de esa elección es la opacidad. Los accionistas externos no pueden ver las finanzas completas de Databricks, y la cifra de 190.000 millones es un precio fijado por un grupo reducido de inversores sofisticados, no una medición de un mercado de millones. No es intrínsecamente erróneo, pero significa que la valoración debe tratarse como una opinión negociada, no como una medición.
La era de las megarrondas de IA empresarial
Databricks es el ejemplo más claro de un patrón más amplio: la IA empresarial se ha convertido en el lugar más fiable para desplegar grandes cantidades de capital privado. El gasto no es especulativo como pueden serlo las apuestas de IA de consumo; las empresas compran software que se conecta a datos que ya poseen, y los contratos son grandes y recurrentes.
Eso ha creado un mercado de financiación de dos niveles. Las startups de IA orientadas al consumidor se pelean por atención y modelos publicitarios, mientras las empresas de IA empresarial levantan rondas de nueve y diez cifras sobre la base de sus ingresos. Databricks, con un ritmo de 7.000 millones, está en la cima de ese nivel.
También plantea una pregunta sobre la forma del mercado. Si las empresas dominantes de IA empresarial siguen siendo privadas durante años, la exposición del mercado público al auge de la IA queda concentrada en un puñado de hyperscalers y fabricantes de chips. El «trade» de la IA al que los inversores normales pueden acceder realmente se parece muy poco al que financian las instituciones.
La aritmética detrás de una etiqueta de 190.000 millones
Vale la pena hacer los números, porque son más defendibles de lo que sugiere a primera vista la etiqueta, y también más exigentes.
Con un ritmo de ingresos de 7.000 millones, una valoración de 190.000 millones implica aproximadamente 27 veces los ingresos futuros. Es rico para una empresa de software madura, pero no absurdo para una que crece más del 80 % interanual. Las empresas de software de alto crecimiento han cotizado a múltiplos similares en mercados fuertes, y Databricks reinvierte una proporción inusualmente alta de sus ingresos en crecer. El caso alcista es directo: si la compañía crece dentro del múltiplo en los próximos años, el precio de hoy parecerá razonable en retrospectiva.
El caso bajista es igual de simple. Los múltiplos se comprimen cuando el crecimiento se frena, y un 80 % de crecimiento a esta escala no puede durar indefinidamente. Un negocio con 7.000 millones de ingresos anualizados está sujeto a la ley de los grandes números; los mismos aumentos porcentuales exigen cada año mucho más ingreso absoluto. Si el crecimiento se desacelera hacia, por ejemplo, el 30 %, la aritmética de la valoración exige una historia muy distinta sobre la rentabilidad, y Databricks, como la mayoría de las empresas de software de alto crecimiento, no ha optimizado para el beneficio a corto plazo.
Está también el problema de la comparación. Databricks se mide con frecuencia frente a Snowflake, Oracle y los hyperscalers, pero su comparable privado más cercano es OpenAI, que opera a una escala completamente distinta tanto de valoración como de quema de efectivo. Databricks ocupa un incómodo punto medio: demasiado grande para valorarse como una startup, demasiado privada para que la valore el mercado. La cifra de 190.000 millones se lee mejor como el precio que un conjunto concreto de inversores aceptó pagar por exposición a esa posición, no como un veredicto del mercado en general.
La afirmación sobre la AGI
Ghodsi también hizo una afirmación que llamó la atención: dijo que la inteligencia general artificial ya ha llegado y que las verdaderas limitaciones del valor empresarial son ahora el contexto, los costes de los tokens y la infraestructura de agentes, más que la capacidad bruta del modelo.
Es un encuadre deliberadamente provocador, y conviene separar la parte útil de la retórica. La parte útil es la afirmación operativa que hay debajo: para muchas tareas empresariales, los modelos actuales ya son lo bastante capaces, y el cuello de botella es todo lo que los rodea (recuperación, permisos, evaluación, coste y fiabilidad). Las empresas que traten eso como un detalle secundario no capturarán mucho valor de modelos más capaces.
La parte retórica (declarar que la AGI ha llegado) es algo que Databricks no puede demostrar, y es el tipo de afirmación que hace un consejero delegado cuando el mensaje del producto es «dejad de esperar un modelo mejor y arreglad vuestros datos». Tómese la estrategia en serio; trátese la definición como marketing.
Advertencias y qué observar
Destacan tres cautelas.
Primera: la valoración es tan sólida como la próxima ronda. Las marcas privadas son firmes hasta que dejan de serlo, y una sola ronda a la baja en un comparable puede reajustar el sentimiento de toda la categoría. La trayectoria técnica y de ingresos de Databricks parece fuerte, pero el precio es tanto función de la abundancia de capital como del desempeño de la empresa.
Segunda: la competencia se cierra por ambos lados. Snowflake compite directamente en analítica de datos, mientras los hyperscalers (Microsoft, Google y Amazon) venden plataformas de IA solapadas y preferirían que las empresas compraran su gobernanza y sus herramientas de agentes en lugar de las de Databricks. La independencia de la compañía es un argumento de venta para clientes que temen el lock-in, y una vulnerabilidad para una empresa que debe construir cada capa por sí misma.
Tercera: la cifra de 190.000 millones asume un hipercrecimiento continuado. Una tasa de crecimiento del 80 % con un ritmo de 7.000 millones es excepcional; sostenerla se vuelve más difícil cada trimestre, y la eventual desaceleración pondrá a prueba si los inversores privados valoraron un aterrizaje suave o un precipicio.
Lo siguiente que hay que observar es la ventana de salida a bolsa. Si Anthropic u OpenAI presentan sus papeles, la puerta que espera Databricks podría abrirse, o el escrutinio resultante podría hacer que seguir privada parezca aún más atractiva. Por ahora, la compañía ha recaudado capital suficiente para esperar al mercado público tanto como quiera, que es precisamente el lujo que compra una valoración de 190.000 millones.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.