Schneider Electric comprará PTC por 22.600 millones en su mayor operación hasta la fecha
Schneider Electric acordó comprar PTC por 22.600 millones en efectivo, su mayor operación, apostando por la IA industrial; el cierre se espera en el T3 de 2027.

En esta página
Puntos clave
- Schneider Electric acordó el 5 de octubre de 2026 adquirir PTC por unos 22.600 millones de dólares en efectivo, un valor de capital que implica un valor de empresa de aproximadamente 23.700 millones.
- Los accionistas de PTC recibirán 205 dólares por acción en efectivo, una prima del 42,3 % respecto al cierre anterior de la acción, en la mayor adquisición de Schneider hasta la fecha.
- Se espera que la transacción se cierre en el tercer trimestre de 2027, sujeta a aprobaciones de los accionistas y de los reguladores, financiada con unos 5.000 a 6.000 millones de euros en capital nuevo y 16.000 a 17.000 millones en deuda nueva.
- Schneider aspira a que los ingresos recurrentes de software representen alrededor del 24 % de las ventas totales, junto con unos 250 millones de euros de ahorro anual de costes y unos 800 millones de euros de sinergias de ingresos.
- Las acciones de Schneider cayeron casi un 10 % con el anuncio, mientras los inversores sopesaban la prima y el endeudamiento añadido.
Schneider Electric ha acordado comprar PTC, la empresa de software industrial con sede en Boston, por unos 22.600 millones de dólares en efectivo, un valor de capital que implica un valor de empresa de aproximadamente 23.700 millones. El grupo francés de gestión de la energía anunció el acuerdo el 5 de octubre de 2026, confirmando una transacción que Reuters había informado que estaba cerca un día antes. Es la mayor adquisición que ha hecho Schneider, y no es un negocio cerrado: las dos empresas esperan que se cierre en el tercer trimestre de 2027, sujeto a aprobaciones de los accionistas y de los reguladores.
Lectura relacionada: Amazon negocia en fase avanzada la compra de la startup de IA Decart por unos 7.000 millones de dólares · Microsoft pide prestados 25.000 millones mientras el despliegue de IA llega al mercado de bonos.
Los accionistas de PTC recibirán 205 dólares por acción en efectivo, una prima del 42,3 % respecto al cierre anterior de la acción, informó Reuters. Bloomberg situó el valor de empresa por encima de los 23.000 millones. La prima es una apuesta a que la siguiente fase de la automatización industrial funciona con software y datos tanto como con los equipos eléctricos y de refrigeración que Schneider ya vende a fábricas y centros de datos.
Qué está comprando Schneider
Schneider suministra distribución eléctrica, gestión de la energía, refrigeración y equipos de automatización. Entre sus clientes hay operadores de centros de datos, servicios públicos y fabricantes. PTC añade la capa por encima del hardware: software para diseñar productos, gestionar un producto a lo largo de su ciclo de vida y el trabajo de ingeniería intermedio, además de los datos industriales que producen esas herramientas. Silicon Republic enmarcó la operación como una construida en torno al software industrial y la IA.
Schneider describe la combinación como una «franquicia líder, escalada, abierta e interoperable de software industrial e IA», y habla de un «hilo digital» que lleva los datos desde el diseño hasta la producción y la operación. El lenguaje apunta a los inversores que preguntan para qué sirve de verdad la IA en una fábrica. Un hilo digital es una respuesta: un registro continuo que los modelos, las máquinas y los ingenieros pueden leer por igual.
Si ese registro es el premio, PTC es el medio para conseguirlo. El software de diseño de producto y de ciclo de vida es donde nace gran parte de los datos industriales, y quien controla esa capa controla lo que un sistema de IA puede ver. Ese es el argumento que Schneider plantea a sus accionistas, y el que tendrá que demostrar a medida que la operación avance en la revisión.
La propuesta también se apoya en la escala que Schneider ya tiene. Schneider vende a los mismos clientes industriales para los que PTC crea software, que es la base del argumento de venta cruzada. Si esos clientes quieren software de diseño de su proveedor eléctrico es una pregunta aparte, y el éxito de la operación depende de la respuesta.
Dos cifras, dos medidas
La cifra de 22.600 millones es el valor de capital, más o menos lo que se paga a los accionistas. El valor de empresa de unos 23.700 millones añade la deuda y la posición de efectivo de la compañía. Las operaciones suelen compararse por el valor de empresa porque captura todo el negocio y no solo las acciones, y por eso ambas cifras aparecen en la cobertura de la misma transacción.
La lógica de la IA industrial
El software de PTC toca cómo se diseñan los productos y cómo se gestionan esos datos de diseño a lo largo del tiempo, que es donde empieza gran parte de los datos industriales. Si los equipos de Schneider y el software de PTC comparten una capa de datos, Schneider sostiene que puede vender más de ambos y hacer que su hardware sea más fácil de usar con herramientas de IA que necesitan datos estructurados para hacer algo útil.
La empresa también quiere la mezcla de ingresos que aporta el software. Las ventas de hardware suben y bajan con los ciclos de gasto de capital y tienen márgenes más bajos que las suscripciones. Schneider dice que la combinación elevaría los ingresos recurrentes de software a alrededor del 24 % de las ventas totales, y la dirección aspira a unos 250 millones de euros de ahorro anual de costes y unos 800 millones de euros de sinergias de ingresos, como informó Reuters.
La IA industrial también exige cosas distintas de la de consumo. Un chatbot puede improvisar una respuesta; un sistema que programa mantenimiento o ajusta una línea de producción no puede, porque depende de datos precisos sobre máquinas concretas y productos concretos. Por eso vale la pena pagar por la capa de datos, y por eso un fabricante de equipos con una gran base instalada puede creer que convertirá esa base en una ventaja de software.
El consejero delegado Olivier Blum situó la operación en el marco que la empresa quiere que usen los inversores:
La adquisición de PTC representa un paso importante en nuestra ambición de liderar la nueva era de la energía y la inteligencia industrial.
El consejero delegado de PTC, Neil Barua, también aparece citado en el anuncio. Los dos hombres venden una historia sobre las dos mitades de un sistema industrial: la energía y las máquinas, y el software y los datos que las describen.
Por qué los inversores se echaron atrás
El mercado no trató la operación como una ganga para el comprador. Las acciones de Schneider cayeron casi un 10 % con la noticia, informó Quartz, mientras los inversores sopesaban el tamaño de la prima y el coste de financiarla. Schneider paga en efectivo y no con acciones, lo que significa captar dinero para financiar la compra.
Esa reacción fija los términos del debate durante el próximo año. Si los ingresos de software de PTC crecen dentro de Schneider y los ahorros llegan, la caída parecerá una oportunidad de compra. Si los costes de financiación muerden y las sinergias resbalan, la misma caída parecerá una advertencia temprana.
Parte de la preocupación es el momento. Schneider se compromete ahora a la compra y al dinero para financiarla, mientras que los ingresos y los ahorros que espera llegan a lo largo de años. La brecha entre cuándo sale el efectivo y cuándo aparecen los retornos es lo que sopesan los inversores, y el mercado puso parte de ello en el precio de las acciones el primer día.
La operación no está completa
Schneider y PTC firmaron un acuerdo, no una transacción cerrada. La operación aún requiere la aprobación de los accionistas de PTC y el visto bueno de los reguladores, y se espera que cierre en el tercer trimestre de 2027. Las dos empresas siguen siendo negocios separados hasta entonces, y las cifras de arriba son las condiciones anunciadas, no resultados finales.
La financiación y el riesgo de integración
La operación se financia con dinero nuevo. Reuters informó de unos 5.000 a 6.000 millones de euros en capital nuevo y unos 16.000 a 17.000 millones de euros en deuda nueva, en su cobertura de la transacción, una mezcla que diluye a los accionistas actuales a la vez que añade deuda al balance. El precio y la carga de la financiación fueron ambos parte de la reacción del mercado.
Esa deuda importa porque Schneider compra un negocio de software para venderlo junto al hardware, y el valor de esa combinación depende de la ejecución más que de los propios activos. Un ahorro de costes de unos 250 millones de euros al año es una palanca; los 800 millones de euros de sinergias de ingresos son la que depende de vender los productos de PTC en la base de clientes de Schneider y los equipos de Schneider en la de PTC.
La integración es la parte difícil. El software y el hardware industrial funcionan con ciclos de ventas distintos, márgenes distintos y culturas de ingeniería distintas, y fusionar dos bases de clientes lleva más tiempo que disponer de una línea de crédito.
La fecha de cierre lo refleja. El tercer trimestre de 2027 está a alrededor de un año, que es el tiempo que necesita una operación de este tamaño para la autorización regulatoria y las demás condiciones que lleva aparejadas.
Una segunda apuesta por el software en tres meses
PTC no es el primer movimiento de Schneider en software industrial este año. En julio de 2026, la empresa acordó adquirir Cognite, una compañía de software de datos e IA industriales, por 3.100 millones de dólares. Esa operación trataba de la fontanería de datos que alimenta la IA industrial; PTC trata de diseño y ciclo de vida. Leídas juntas, describen una estrategia: poseer la capa de datos y el software que se sitúa por encima de la base instalada de equipos de Schneider.
Schneider es la tercera mayor empresa cotizada de Francia, valorada en unos 196.000 millones de dólares, y presenta sus resultados del tercer trimestre de 2026 el 16 de octubre. Ese informe es el primer evento de resultados en el que la dirección tendrá que defender el precio directamente ante inversores y analistas.
El patrón más amplio es que los compradores de software industrial vienen cada vez más de las empresas que fabrican hardware industrial. Las dos compras de Schneider en tres meses encajan en él, y apuntan a una lógica más simple: comprar la capa de software directamente es una vía más rápida hacia los ingresos recurrentes que construirla, aunque el precio sea alto.
Advertencias
Tres cosas están anunciadas y no resueltas, y definen cómo podría cambiar la historia.
La primera es el precio. El valor de capital de 22.600 millones y la prima del 42,3 % son las cifras sobre el papel, como recogió GuruFocus, pero las condiciones pueden cambiar antes del cierre, previsto para el tercer trimestre de 2027. Las condiciones regulatorias son una forma de que el valor se mueva después del anuncio.
La segunda es la aritmética de las sinergias. Los ahorros de costes y las sinergias de ingresos son objetivos de la dirección, no resultados reportados. Si Schneider puede vender cruzadamente el software de PTC en su propia base de clientes, y a la inversa, es la pregunta operativa central, y no se responderá hasta bastante después del cierre.
La tercera es la financiación. Una operación financiada con un gran componente de deuda depende de unos costes de préstamo que la empresa no controla, y la ampliación de capital diluye a los tenedores actuales. La caída de alrededor del 10 % de la acción es la primera lectura del mercado de ese equilibrio. Schneider volverá a enfrentarse a la pregunta cuando presente resultados el 16 de octubre.
Qué observar
- La revisión regulatoria. La operación necesita aprobaciones en varias jurisdicciones, y una gran concentración en software industrial llamará la atención de las autoridades de competencia.
- El vínculo con Cognite. La adquisición de Cognite por Schneider en julio aún no se ha asentado del todo en el negocio. Cómo encajen las dos compras de software dará forma a la historia de la IA industrial durante años.
- Los resultados del 16 de octubre. El informe del tercer trimestre de Schneider es la primera ocasión para que los inversores presionen a la dirección sobre el precio y el plan de financiación.
- El peso de los ingresos de software. La empresa aspira a que el software recurrente suponga alrededor del 24 % de las ventas totales. Conviene vigilar la cifra reportada durante el próximo año en busca de señales de que la mezcla cambia.
- Las renovaciones de PTC. El negocio de PTC depende de que los clientes renueven los contratos de software. Una base de clientes perturbada tras la adquisición socavaría el argumento de las sinergias de ingresos antes de empezar.
El acuerdo está firmado. La siguiente prueba es si los ingresos de software y los ahorros aparecen en las cifras reportadas.
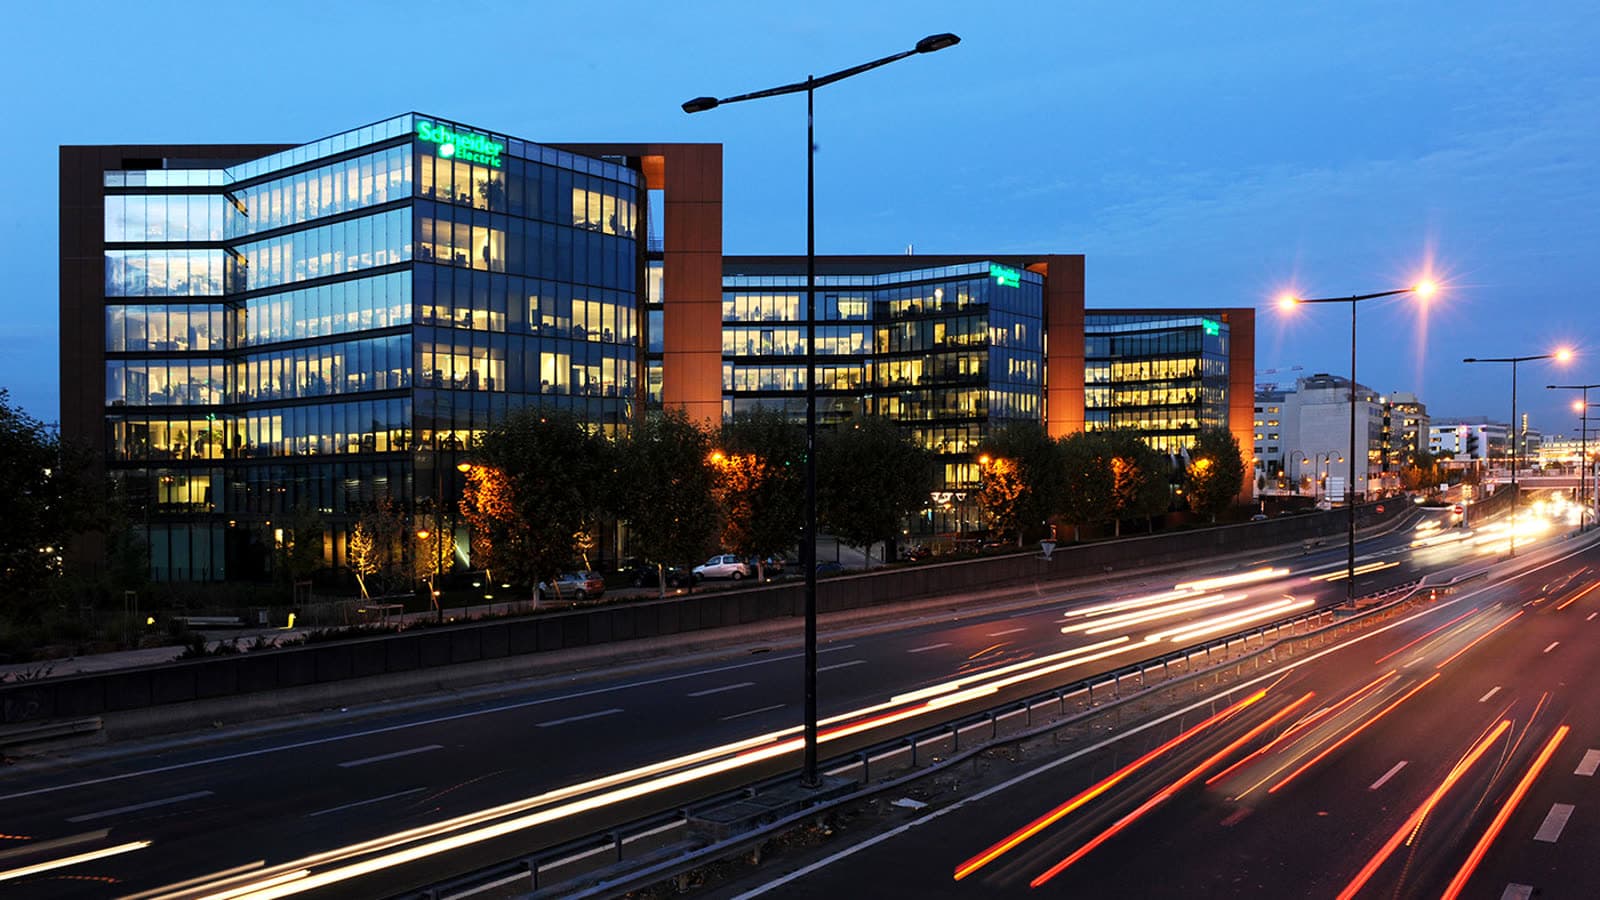
Portada: la sede de Schneider Electric. Foto de Wilmotte & associés architectes vía Wikimedia Commons, CC BY-SA 4.0.
Etiquetas
Preguntas frecuentes
- ¿Cuánto paga Schneider Electric por PTC?
- Unos 22.600 millones de dólares en efectivo, que es el valor de capital que va a los accionistas de PTC. Incluyendo deuda y efectivo, el valor de empresa implícito es de aproximadamente 23.700 millones, y los inversores de PTC reciben 205 dólares por acción.
- ¿Cuándo se espera que cierre el acuerdo entre Schneider Electric y PTC?
- Las empresas esperan que la transacción se cierre en el tercer trimestre de 2027. Aún necesita la aprobación de los accionistas de PTC y el visto bueno de los reguladores, y los dos negocios siguen siendo separados hasta entonces.
- ¿Por qué compra Schneider Electric PTC?
- Schneider vende energía, refrigeración, distribución eléctrica y equipos de automatización, y PTC añade software de diseño de producto, de gestión del ciclo de vida del producto y de ingeniería, además de datos industriales. Schneider dice que la combinación crea un hilo digital para la IA industrial.
- ¿Está completa la adquisición de PTC por Schneider Electric?
- No. Las dos empresas firmaron un acuerdo anunciado el 5 de octubre de 2026, pero la operación no está cerrada. Se espera que se complete en el tercer trimestre de 2027, a la espera de las aprobaciones de los accionistas y de los reguladores.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.