Cerebras bate las previsiones de ingresos core, ficha a Microsoft y eleva su perspectiva para 2026
Cerebras reportó 230,9 millones de dólares en ingresos core en el tercer trimestre de 2026, batió las previsiones y sumó a Microsoft como cliente de nube.

En esta página
Puntos clave
- Cerebras reportó unos ingresos core de 230,9 millones de dólares en el tercer trimestre de 2026, un 70% más interanual y por encima de los 214,7 millones del consenso de LSEG.
- Los ingresos GAAP fueron de 210,8 millones de dólares, un 55% más pero por debajo de los 214,93 millones estimados, y la pérdida neta GAAP se amplió a 161 millones.
- La compañía nombró a Microsoft como nuevo cliente de nube, con ingresos del acuerdo que deberían empezar en el primer trimestre de 2027.
- Cerebras elevó su previsión de ingresos core para 2026 a entre 940 y 960 millones de dólares y guio los del cuarto trimestre a entre 310 y 330 millones.
- Las obligaciones de rendimiento pendientes eran de 26.100 millones de dólares a 30 de septiembre de 2026, con el contrato de OpenAI todavía como el mayor componente.
Cerebras Systems publicó sus resultados del tercer trimestre de 2026 tras el cierre del 12 de noviembre y dio a los inversores dos historias distintas que leer. La cifra GAAP de titular quedó por debajo de la estimación de ingresos de Wall Street. La cifra core ajustada la superó, la previsión subió y la compañía nombró a Microsoft como nuevo cliente de nube. La acción subió cerca de un 13% en el mercado extendido y otro 7% el viernes.
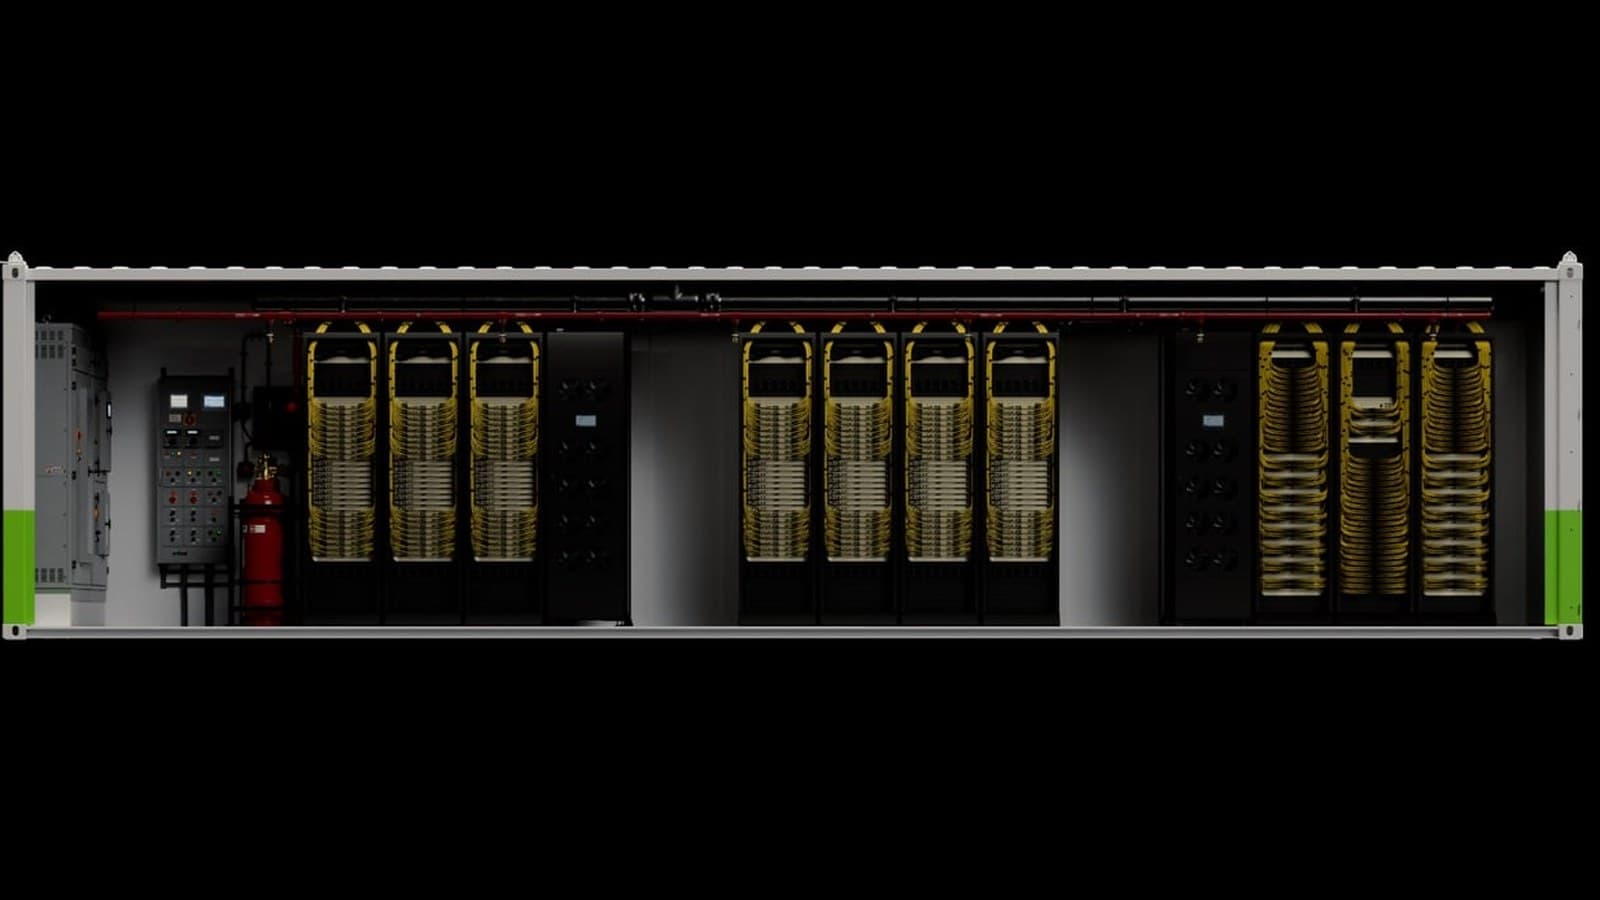
Lectura relacionada: Advanced Packaging: el nuevo campo de batalla de la industria de semiconductores · El DSX POD de Nvidia convierte una fábrica de IA en un contenedor marítimo.
La división importa porque Cerebras no es una empresa de chips convencional. Vende sistemas de oblea completa y capacidad de nube, y reporta una cifra de ingresos core que excluye la compensación en acciones, la amortización de warrants de clientes y los costes repercutidos de centros de datos. La cifra core es la que usa la dirección para describir el negocio. La GAAP es la que exigen las normas contables. Ambas son reales y apuntan en direcciones distintas.
El trimestre en cifras
Los ingresos core fueron de 230,9 millones de dólares, un 70% más que los 135,7 millones de un año antes. El consenso de LSEG era de 214,7 millones. El beneficio ajustado fue de 12 centavos por acción frente a una pérdida esperada de 14 centavos.
Los ingresos GAAP fueron de 210,8 millones de dólares, un 55% más pero por debajo de los 214,93 millones estimados. El margen bruto GAAP fue del 20% y el margen operativo GAAP, del 106% negativo. La compañía reportó una pérdida neta GAAP de 161 millones de dólares, o 67 centavos por acción, mayor que la pérdida de 14 centavos que los analistas esperaban con esa base.
La diferencia entre las dos cifras es en su mayoría no monetaria. La compensación en acciones y la amortización de los warrants de clientes son lo bastante grandes para mover el resultado. Cerebras sostiene que los ingresos core reflejan mejor la economía de caja de sus contratos de nube. El contraargumento es que los warrants y las adjudicaciones de acciones son costes reales para los accionistas existentes, aunque no muevan caja en el trimestre.
La nube fue el motor. Los ingresos GAAP de nube llegaron a 141,9 millones de dólares, un 265% más, y los ingresos core de nube fueron de 144,9 millones, un 272% más. Las ventas de hardware fueron más flojas. Ese cambio de mezcla explica parte de la presión sobre los márgenes: los ingresos de nube arrastran costes repercutidos de centros de datos que las ventas de hardware no tienen.
La compañía cerró el trimestre con 7.800 millones de dólares en efectivo, equivalentes, efectivo restringido e inversiones a corto plazo, más 850 millones de capacidad de deuda sin usar. También dijo que tenía 700 megavatios de capacidad de centros de datos bajo contrato para entrega antes de finales de 2027.
Microsoft es el hiperescalador
Cerebras pasó parte del trimestre insinuando un acuerdo con un gran proveedor de nube. En la llamada de resultados, el consejero delegado Andrew Feldman lo nombró: Microsoft. Dijo a CNBC que Microsoft firmó el acuerdo en octubre y que los ingresos del mismo deberían empezar en el primer trimestre de 2027.
El comunicado de prensa describió al cliente solo como uno de los tres mayores hiperescaladores y dijo que compartiría más detalles el año que viene. La entrevista de CNBC aportó el nombre. Esa distinción importa para saber cuánto detalle es público: el valor del contrato, la duración, la capacidad y la exclusividad no se han revelado.
Microsoft se suma a Amazon y Oracle como socio de nube. Cerebras anunció un acuerdo con Oracle Cloud Infrastructure el 27 de octubre, con disponibilidad prevista para 2027. La relación con Amazon es más antigua, pero todavía no ha producido el tipo de ingresos que aparezca como una línea separada.
El acuerdo con Microsoft es una señal de validación más que un acontecimiento financiero del trimestre. Los ingresos empiezan en 2027, así que no contribuyeron al tercer trimestre. Lo que hace es responder a una pregunta que los inversores plantean desde la salida a bolsa: si un gran proveedor de nube enviaría tráfico de inferencia a Cerebras en lugar de construir exclusivamente sobre GPU o sobre su propio silicio.
También coloca a Cerebras dentro de la misma base de clientes que Nvidia, en un momento en que el líder de las GPU afronta las consecuencias de la dimisión de Jensen Huang. Cerebras se ha posicionado como la alternativa de inferencia de alta velocidad, no como un chip de entrenamiento de propósito general. El acuerdo con Microsoft encaja con esa historia.
La cartera de pedidos sigue siendo sobre todo OpenAI
Las obligaciones de rendimiento pendientes eran de 26.100 millones de dólares a 30 de septiembre de 2026. Son ingresos futuros contratados, no dinero en el banco, y están muy concentradas.
Cerebras ha dicho que el contrato de OpenAI representa la mayor parte de la cartera. El acuerdo es un contrato de tomar o pagar por 750 megavatios de capacidad, presentado con el S-1 de la compañía antes de la salida a bolsa. OpenAI también tiene una opción de comprar capacidad adicional, lo que llevaría el total a 2 gigavatios en 2030.
La concentración es el riesgo central en la historia de Cerebras. Una cartera construida sobre el compromiso plurianual de un solo cliente vale menos que una repartida entre muchos clientes, sobre todo cuando ese cliente también construye su propia infraestructura y negocia con otros proveedores de chips. La dirección ha dicho que la cuota de OpenAI se reducirá a medida que Amazon, Microsoft y Oracle ganen volumen. Todavía no ha ocurrido.
La cartera del tercer trimestre no incluía los acuerdos firmados después del 30 de septiembre, incluido Oracle. Así que los 26.100 millones ya están desfasados en una dirección. También pueden ser optimistas en otra: la parte de OpenAI es una estimación de ingresos comprometidos, ajustada por créditos por retrasos previstos, no un calendario fijo de facturación.
Las previsiones y la promesa de 2027
Cerebras elevó su previsión de ingresos core para todo 2026 a entre 940 y 960 millones de dólares, desde entre 880 y 890 millones. Guio los ingresos core del cuarto trimestre a entre 310 y 330 millones, frente a un consenso de 271 millones, y el margen bruto core al 47% o 49%, frente al 42,1% esperado.
La compañía también dijo que espera que los ingresos más que se tripliquen en 2027. Eso implica unos 2.850 millones de dólares, justo por debajo de los 2.920 millones del consenso de LSEG. La formulación es agresiva, pero la cifra no está lejos de lo que los analistas ya tenían.
La guía de margen es la parte más interesante. Un salto desde la parte baja del 40% al 47% o 49% en un trimestre supone una mejor mezcla de ingresos y una utilización más plena de la capacidad. Si los acuerdos con Microsoft y Oracle avanzan según lo previsto, es plausible. Si se retrasan, la guía de margen es lo primero que se rompe.
Cerebras también evalúa opciones de financiación para costear la expansión. Tiene 7.800 millones de dólares en efectivo y una línea de crédito de 850 millones, pero 700 megavatios de capacidad son caros, y la compañía compite con hiperescaladores que pueden financiar la construcción con el flujo de caja operativo. Feldman dijo que la compañía estudia sus opciones, sin nombrarlas.
Por qué la acción sigue abajo
Los resultados bastaron para levantar las acciones, pero la tendencia más larga es fea. Cerebras fijó su salida a bolsa en 185 dólares en mayo, tocó máximos por encima de 386 y ha caído cerca de un 47% desde su precio de debut. El bloqueo de 180 días para los directivos y accionistas internos venció alrededor del 9 de noviembre, añadiendo oferta justo antes de los resultados.
La compañía también afronta las acusaciones de un inversor bajista sobre la durabilidad de su ventaja y las investigaciones de despachos de abogados que suelen seguir a una caída brusca de la acción. No son prueba de un problema. Forman parte del contexto con el que se leyó el trimestre.
La presión competitiva es real. Nvidia sigue dominando los aceleradores de IA, y sus propios productos de inferencia han mejorado. Las TPU de Google están disponibles a través de Google Cloud. Microsoft tiene su propio silicio Maia. El argumento de Cerebras es que la integración de oblea completa le da una ventaja de latencia y rendimiento que las GPU de propósito general no pueden igualar en ciertas cargas de inferencia. Ese argumento es más fuerte cuando la capacidad escasea y los plazos de entrega de las GPU son largos, que es el mercado actual.
Lo que las cifras no resuelven
Lo que Cerebras no ha revelado
Cerebras no ha publicado el valor, la duración ni la capacidad del contrato con Microsoft. No ha desglosado los ingresos por cliente, así que la parte de OpenAI en la cartera se describe pero no se cuantifica en el comunicado. Los 26.100 millones de obligaciones de rendimiento pendientes son una estimación de ingresos comprometidos, no un saldo de caja. El triple de 2027 es una previsión de la empresa. Y la pérdida GAAP incluye grandes cargos no monetarios que favorecen el resultado core como medida de generación de caja.
El nombre de Microsoft es una victoria genuina. También es un único dato. Un proveedor de nube puede firmar un acuerdo de capacidad y enviarle una pequeña fracción de su tráfico. El tamaño del compromiso decidirá si esto es una alianza estratégica o una cobertura.
La concentración en OpenAI es el problema mayor. Si los planes de cómputo de OpenAI cambian, o si traslada más inferencia a Nvidia o a su propio silicio, la cartera y la historia de crecimiento de Cerebras se debilitan. La respuesta de la dirección es la diversificación. Los resultados del tercer trimestre muestran el primer paso, no el destino.
Qué vigilar
El cuarto trimestre es la primera prueba limpia de la guía. Unos ingresos core de entre 310 y 330 millones de dólares serían un avance desde 230,9 millones, y la guía de margen supone que la mezcla de nube mejore. Si falla cualquiera de las dos, la promesa de 2027 se vuelve más difícil de defender.
Luego está Microsoft. Se supone que los ingresos empiezan en el primer trimestre de 2027. Una cifra de capacidad, un plazo de contrato o una referencia de cliente convertirían el logotipo en negocio. Sin uno de esos elementos, el acuerdo sigue siendo un titular.
La financiación puede importar más que cualquiera de las dos cosas. Una expansión de 700 megavatios requiere capital, y Cerebras evalúa sus opciones. Los términos de cualquier ampliación dirán a los inversores cuánto del crecimiento espera financiar la propia compañía y cuánto necesita que el mercado crea en la cartera.
Cerebras ha demostrado que puede hacer crecer los ingresos core y firmar con un hiperescalador. El próximo año mostrará si puede hacer ambas cosas sin depender de un solo cliente para la mayor parte de sus ingresos futuros.
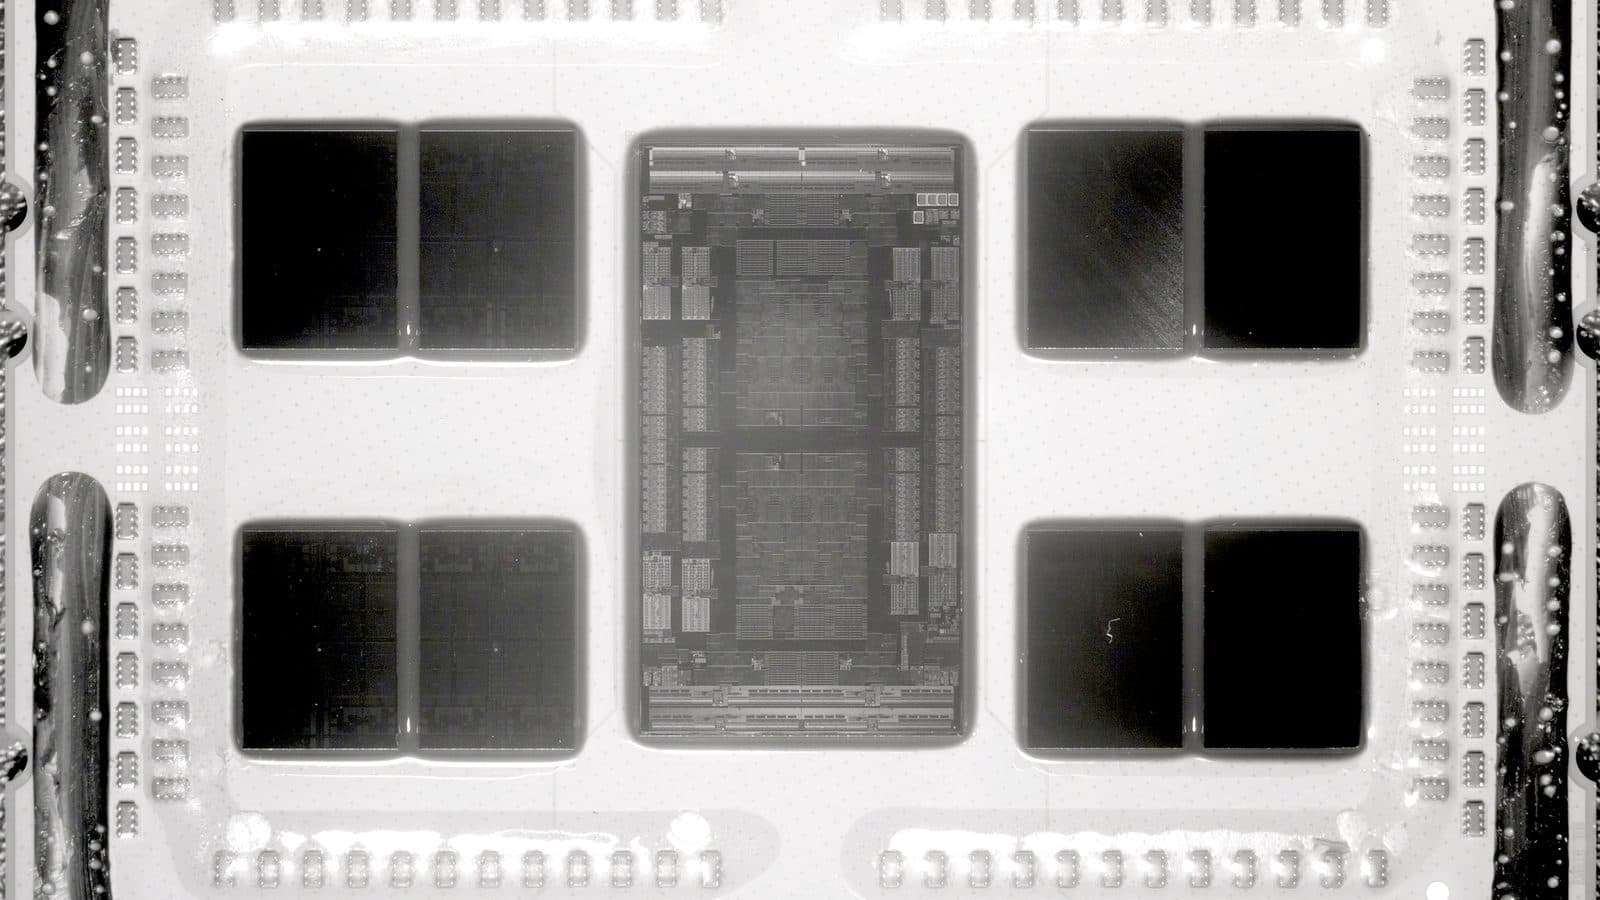
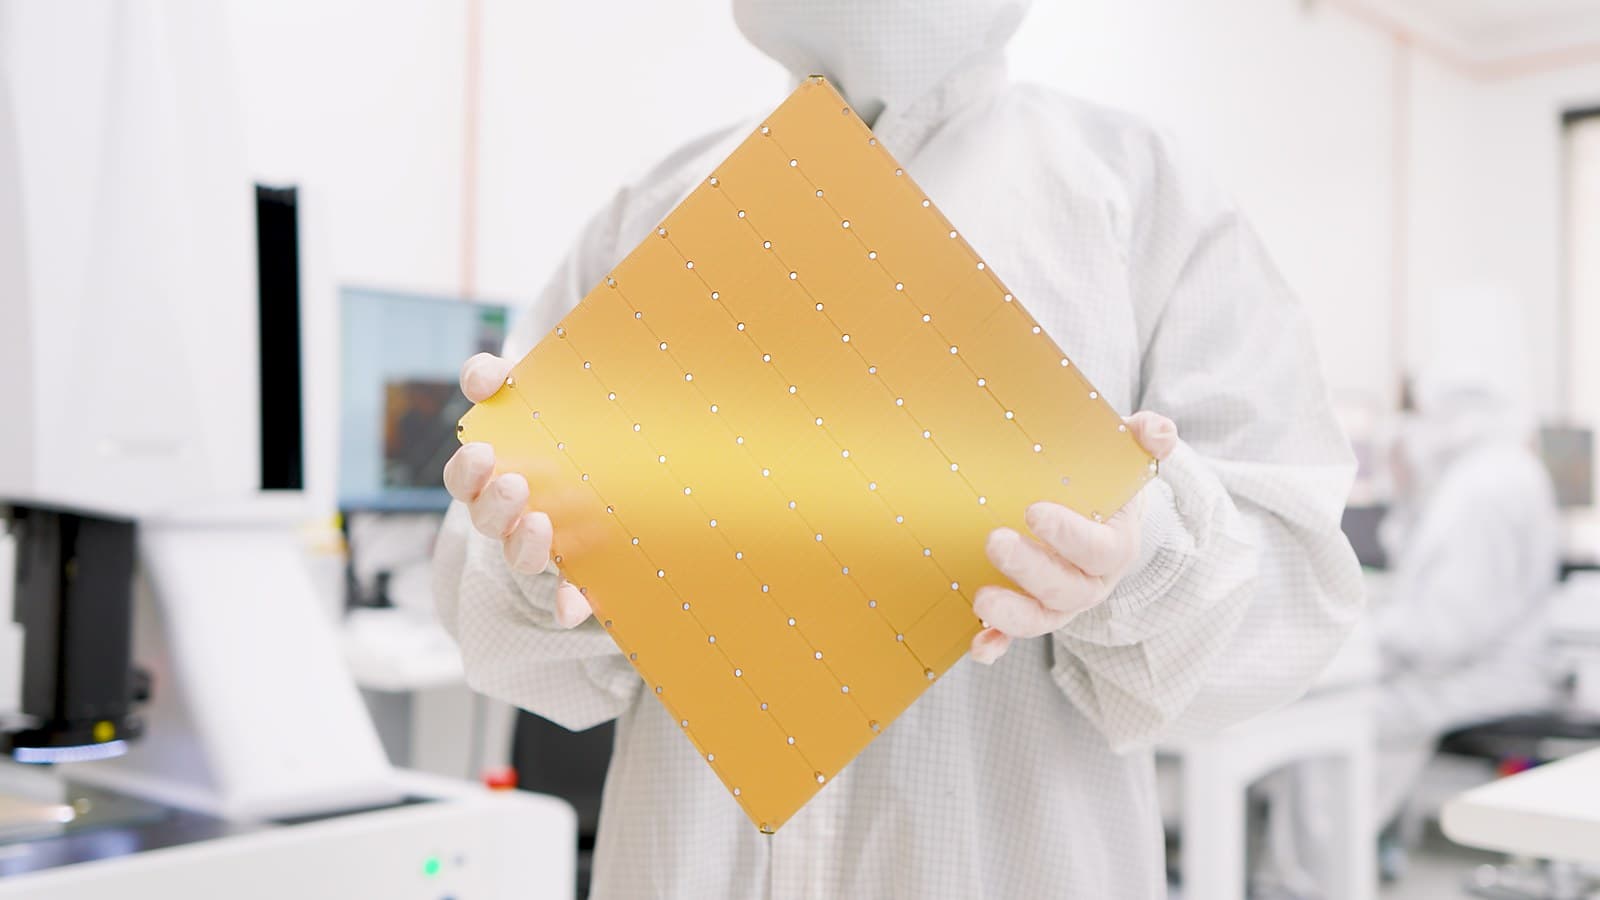
Imagen de portada: un ingeniero de Cerebras sostiene un motor de oblea completa, cortesía de Cerebras Systems.
Etiquetas
Preguntas frecuentes
- ¿Qué reportó Cerebras en el tercer trimestre de 2026?
- Los ingresos core fueron de 230,9 millones de dólares, un 70% más interanual. Los ingresos GAAP fueron de 210,8 millones, un 55% más pero por debajo de la estimación de 214,93 millones de LSEG. La compañía reportó una pérdida neta GAAP de 161 millones y un beneficio ajustado de 12 centavos por acción.
- ¿Quién es el nuevo cliente de hiperescala de Cerebras?
- Cerebras nombró a Microsoft en su llamada de resultados del 12 de noviembre. El consejero delegado Andrew Feldman dijo que Microsoft firmó el acuerdo de nube en octubre y que los ingresos del mismo deberían empezar en el primer trimestre de 2027. Cerebras también cuenta con Amazon y Oracle como socios de nube.
- ¿Qué tamaño tiene la cartera de pedidos de Cerebras?
- Las obligaciones de rendimiento pendientes eran de 26.100 millones de dólares a 30 de septiembre de 2026. La compañía ha dicho que el contrato de OpenAI, un acuerdo de tomar o pagar por 750 megavatios de capacidad, representa la mayor parte de esa cartera.
- ¿Por qué subió la acción de Cerebras tras el informe?
- La compañía superó las previsiones de ingresos core y beneficio ajustado, elevó su guía de ingresos core para el año y reveló a Microsoft como cliente. La acción había caído cerca de un 47% desde su salida a bolsa en mayo, así que los resultados dieron a los inversores una razón para volver a valorarla.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.