Cerebras dépasse les attentes sur ses revenus cœur, signe Microsoft et relève ses prévisions pour 2026
Cerebras a publié 230,9 millions de dollars de revenus cœur au troisième trimestre 2026, dépassé ses prévisions et cité Microsoft comme nouveau client cloud.

Sur cette page
À retenir
- Cerebras a publié 230,9 millions de dollars de revenus cœur au troisième trimestre 2026, en hausse de 70 % sur un an et au-dessus du consensus LSEG de 214,7 millions.
- Le chiffre d'affaires GAAP a atteint 210,8 millions de dollars, en hausse de 55 % mais sous l'estimation de 214,93 millions, et la perte nette GAAP s'est élargie à 161 millions.
- L'entreprise a cité Microsoft comme nouveau client cloud, avec des revenus attendus à partir du premier trimestre 2027.
- Cerebras relève sa prévision de revenus cœur 2026 à entre 940 et 960 millions de dollars et prévoit entre 310 et 330 millions au quatrième trimestre.
- Les obligations de prestation restantes atteignaient 26,1 milliards de dollars au 30 septembre 2026, le contrat OpenAI restant la principale composante.
Cerebras Systems a publié ses résultats du troisième trimestre 2026 après la clôture le 12 novembre et a donné aux investisseurs deux histoires à lire. Le chiffre GAAP principal a manqué l'estimation de revenus de Wall Street. Le chiffre cœur ajusté l'a dépassée, les prévisions ont été relevées et l'entreprise a cité Microsoft comme nouveau client cloud. L'action a gagné environ 13 % dans les échanges prolongés et encore 7 % vendredi.
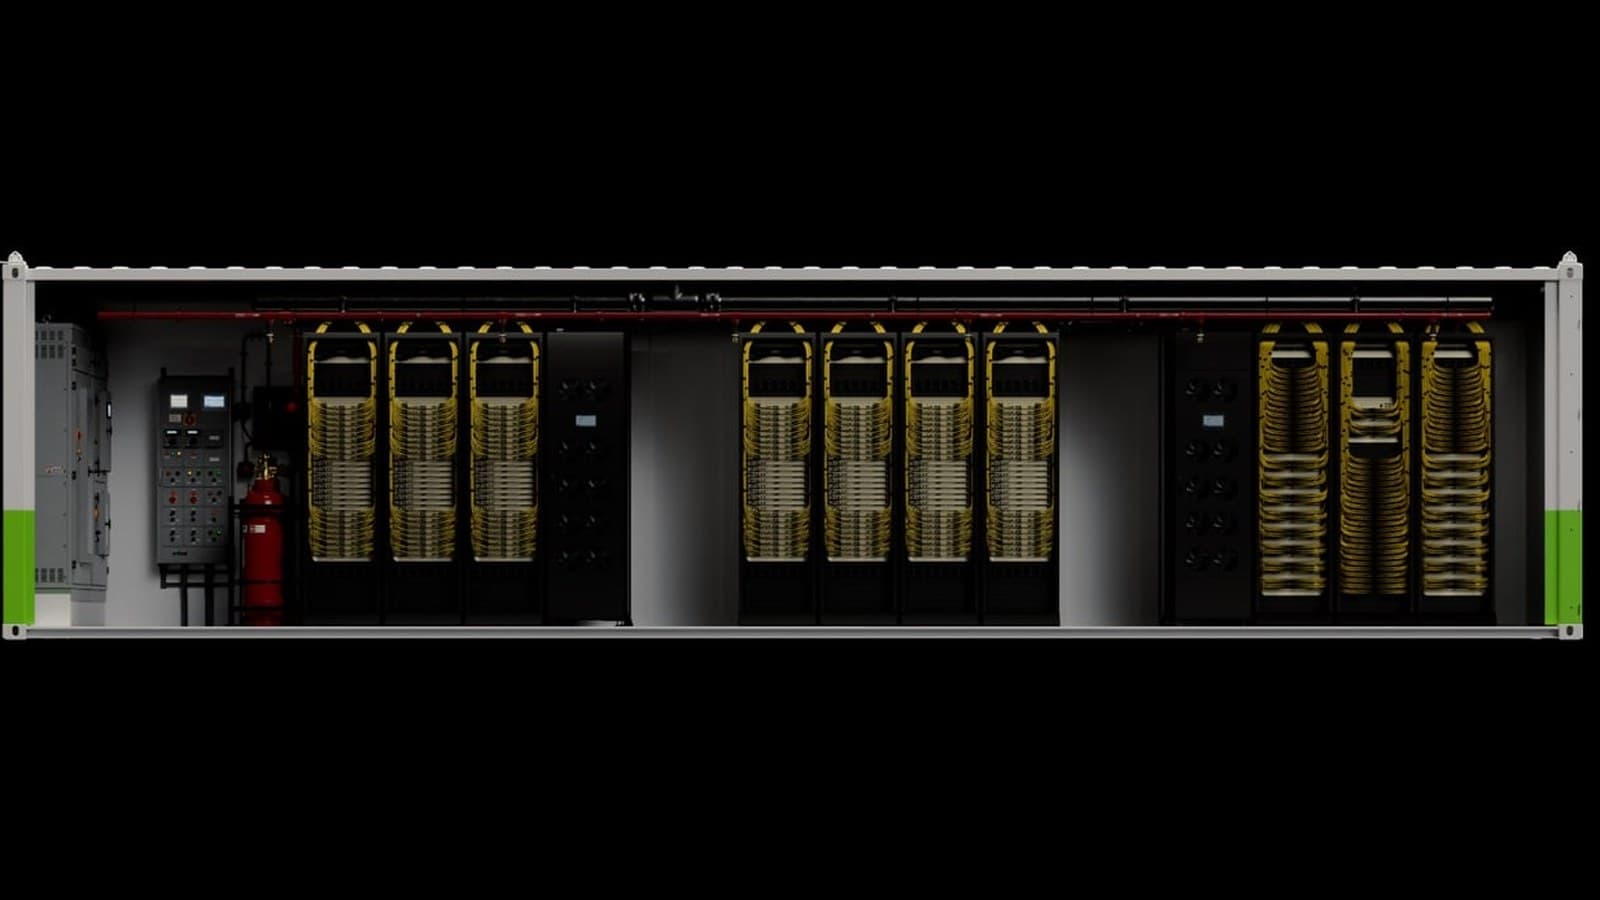
À lire aussi: Le packaging avancé : le nouveau champ de bataille de l'industrie des semi-conducteurs · Le DSX POD de Nvidia transforme une usine d'IA en conteneur maritime.
La scission compte parce que Cerebras n'est pas une entreprise de puces conventionnelle. Elle vend des systèmes wafer-scale et de la capacité cloud, et publie un chiffre de revenus cœur qui exclut la rémunération en actions, l'amortissement des bons de souscription clients et les coûts de refacturation des centres de données. Le chiffre cœur est celui que la direction utilise pour décrire l'activité. Le chiffre GAAP est celui que les règles comptables imposent. Les deux sont réels, et ils pointent dans des directions différentes.
Le trimestre en chiffres
Les revenus cœur ont atteint 230,9 millions de dollars, en hausse de 70 % contre 135,7 millions un an plus tôt. Le consensus LSEG était de 214,7 millions. Le bénéfice ajusté a été de 12 cents par action, contre une perte attendue de 14 cents.
Le chiffre d'affaires GAAP a été de 210,8 millions de dollars, en hausse de 55 % mais sous l'estimation de 214,93 millions. La marge brute GAAP a été de 20 %, et la marge opérationnelle GAAP a été négative de 106 %. L'entreprise a annoncé une perte nette GAAP de 161 millions de dollars, soit 67 cents par action, plus large que la perte de 14 cents attendue par les analystes sur cette base.
L'écart entre les deux chiffres est surtout non monétaire. La rémunération en actions et l'amortissement des bons de souscription clients suffisent à faire basculer le résultat. Cerebras soutient que les revenus cœur reflètent mieux l'économie de trésorerie de ses contrats cloud. L'objection est que les bons de souscription et les attributions d'actions sont de vrais coûts pour les actionnaires existants, même s'ils ne bougent pas la trésorerie du trimestre.
Le cloud a été le moteur. Les revenus cloud GAAP ont atteint 141,9 millions de dollars, en hausse de 265 %, et les revenus cloud cœur 144,9 millions, en hausse de 272 %. Les ventes de matériel ont été plus faibles. Ce basculement du mix explique une partie de la pression sur les marges : les revenus cloud portent des coûts de refacturation des centres de données que les ventes de matériel ne portent pas.
L'entreprise a terminé le trimestre avec 7,8 milliards de dollars de trésorerie, équivalents, trésorerie bloquée et placements à court terme, plus 850 millions de capacité d'endettement non utilisée. Elle indique aussi avoir 700 mégawatts de capacité de centres de données sous contrat pour livraison d'ici fin 2027.
Microsoft est l'hyperscaler
Cerebras a passé une partie du trimestre à faire monter les attentes autour d'un accord avec un grand fournisseur cloud. Lors de la conférence de résultats, le PDG Andrew Feldman l'a nommé : Microsoft. Il a déclaré à CNBC que Microsoft avait signé l'accord en octobre et que les revenus devraient commencer au premier trimestre 2027.
Le communiqué de presse de l'entreprise ne décrivait le client que comme l'un des trois premiers hyperscalers et promettait plus de détails l'an prochain. L'interview à CNBC a fourni le nom. Cette distinction compte pour le niveau de détail public : la valeur du contrat, sa durée, la capacité et l'exclusivité ne sont pas divulguées.
Microsoft rejoint Amazon et Oracle parmi les partenaires cloud. Cerebras a annoncé un accord avec Oracle Cloud Infrastructure le 27 octobre, pour une disponibilité prévue en 2027. La relation avec Amazon est plus ancienne mais n'a pas encore produit le type de revenus qui apparaît comme une ligne séparée.
L'accord Microsoft est un signal de validation plus qu'un événement financier du trimestre. Les revenus commencent en 2027, il n'a donc pas contribué au troisième trimestre. Il répond à une question que les investisseurs posent depuis l'introduction en bourse : un grand fournisseur cloud acheminerait-il du trafic d'inférence vers Cerebras plutôt que de construire exclusivement sur des GPU ou sur son propre silicium.
Il place aussi Cerebras dans la même base de clients que Nvidia, au moment où le leader des GPU gère les retombées de la démission de Jensen Huang. Cerebras se positionne comme l'alternative d'inférence à haute vitesse, pas comme une puce d'entraînement généraliste. L'accord Microsoft s'inscrit dans ce récit.
Le carnet reste majoritairement OpenAI
Les obligations de prestation restantes atteignaient 26,1 milliards de dollars au 30 septembre 2026. C'est du chiffre d'affaires futur contracté, pas de l'argent en banque, et il est fortement concentré.
Cerebras a indiqué que le contrat OpenAI représente la majorité du carnet. L'accord est un take-or-pay pour 750 mégawatts de capacité, déposé avec le S-1 de l'entreprise avant l'introduction en bourse. OpenAI dispose aussi d'une option pour acheter de la capacité supplémentaire, ce qui porterait le total à 2 gigawatts d'ici 2030.
La concentration est le risque central de l'histoire Cerebras. Un carnet bâti sur l'engagement pluriannuel d'un seul client vaut moins qu'un carnet réparti sur de nombreux clients, surtout quand ce client construit aussi sa propre infrastructure et négocie avec d'autres fournisseurs de puces. La direction a dit que la part d'OpenAI diminuera à mesure que Amazon, Microsoft et Oracle montent en puissance. Ce n'est pas encore arrivé.
Le carnet du troisième trimestre n'incluait pas les accords signés après le 30 septembre, dont Oracle. Les 26,1 milliards sont donc déjà périmés dans une direction. Ils peuvent aussi être optimistes dans l'autre : la part OpenAI est une estimation de revenus engagés, ajustée des crédits de retard attendus, pas un calendrier de facturation fixe.
Prévisions et la promesse de 2027
Cerebras a relevé sa prévision de revenus cœur pour l'ensemble de 2026 dans une fourchette de 940 à 960 millions de dollars, contre 880 à 890 millions auparavant. Elle prévoit pour le quatrième trimestre entre 310 et 330 millions de revenus cœur, contre un consensus de 271 millions, et une marge brute cœur entre 47 et 49 %, contre 42,1 % attendus.
L'entreprise dit aussi s'attendre à plus que tripler ses revenus en 2027. Cela implique environ 2,85 milliards de dollars, juste sous le consensus LSEG de 2,92 milliards. La formulation est agressive mais le chiffre n'est pas loin de ce que les analystes avaient déjà.
La prévision de marge est la partie la plus intéressante. Un saut d'environ 42 % à 47 ou 49 % en un trimestre suppose un meilleur mix de revenus et une utilisation plus complète de la capacité. Si les accords Microsoft et Oracle montent en puissance comme prévu, c'est plausible. S'ils glissent, la prévision de marge est la première chose qui casse.
Cerebras évalue aussi des options de financement pour financer son déploiement. Elle a 7,8 milliards de dollars de trésorerie et une ligne revolving de 850 millions, mais 700 mégawatts de capacité coûtent cher, et l'entreprise concurrence des hyperscalers qui peuvent financer la construction sur leur trésorerie d'exploitation. Feldman a dit que l'entreprise examinait ses options, sans les nommer.
Pourquoi l'action reste en baisse
Les résultats ont suffi à faire monter le titre, mais la tendance de fond est mauvaise. Cerebras a fixé son introduction en bourse à 185 dollars en mai, a culminé au-dessus de 386 et a perdu environ 47 % depuis son prix de lancement. La période de blocage des initiés de 180 jours a expiré vers le 9 novembre, ajoutant de l'offre juste avant les résultats.
L'entreprise fait aussi face aux accusations d'un vendeur à découvert sur la solidité de son avantage et à des enquêtes de cabinets d'avocats qui suivent souvent une chute boursière marquée. Ce ne sont pas des preuves d'un problème. Ces éléments font partie du contexte dans lequel le trimestre a été lu.
La pression concurrentielle est réelle. Nvidia domine toujours les accélérateurs d'IA, et ses propres produits d'inférence se sont améliorés. Les TPU de Google sont disponibles via Google Cloud. Microsoft a son propre silicium Maia. L'argument de Cerebras est que l'intégration wafer-scale lui donne un avantage de latence et de débit que les GPU généralistes ne peuvent pas égaler sur certaines charges d'inférence. Cet argument est le plus fort quand la capacité est rare et les délais de livraison des GPU longs, ce qui correspond au marché actuel.
Ce que les chiffres ne tranchent pas
Ce que Cerebras n'a pas divulgué
Cerebras n'a pas publié la valeur, la durée ou la capacité du contrat Microsoft. Elle ne détaille pas ses revenus par client, la part d'OpenAI dans le carnet est donc décrite mais pas quantifiée dans le communiqué. Les 26,1 milliards de RPO sont une estimation de revenus engagés, pas un solde de trésorerie. Le triplement de 2027 est une prévision de l'entreprise. Et la perte GAAP inclut d'importantes charges non monétaires qui flattent le résultat cœur comme mesure de génération de trésorerie.
Le nom de Microsoft est une vraie victoire. C'est aussi un point de données unique. Un fournisseur cloud peut signer un accord de capacité et n'y router qu'une petite fraction de son trafic. La taille de l'engagement décidera s'il s'agit d'un partenariat stratégique ou d'un simple pari de couverture.
La concentration sur OpenAI est le problème plus large. Si les plans de calcul d'OpenAI changent, ou s'il déplace davantage d'inférence vers Nvidia ou son propre silicium, le carnet et l'histoire de croissance de Cerebras s'affaiblissent tous les deux. La réponse de la direction est la diversification. Les résultats du troisième trimestre montrent le premier pas, pas la destination.
Ce qu'il faut surveiller
Le quatrième trimestre est le premier test propre de la prévision. Des revenus cœur de 310 à 330 millions marqueraient une hausse par rapport à 230,9 millions, et la prévision de marge suppose une amélioration du mix cloud. Si l'un ou l'autre manque, la promesse de 2027 devient plus difficile à défendre.
Il y a ensuite Microsoft. Les revenus sont censés commencer au premier trimestre 2027. Un chiffre de capacité, une durée de contrat ou une référence client transformerait le logo en activité. Sans l'un des trois, l'accord reste un titre.
Le financement comptera peut-être plus que les deux. Un déploiement de 700 mégawatts demande du capital, et Cerebras évalue ses options. Les conditions de toute levée diront aux investisseurs quelle part de la croissance l'entreprise compte financer elle-même, et combien elle a besoin que le marché croie au carnet.
Cerebras a prouvé qu'elle peut faire croître ses revenus cœur et signer un hyperscaler. L'année prochaine montrera si elle peut faire les deux sans dépendre d'un seul client pour l'essentiel de ses revenus futurs.
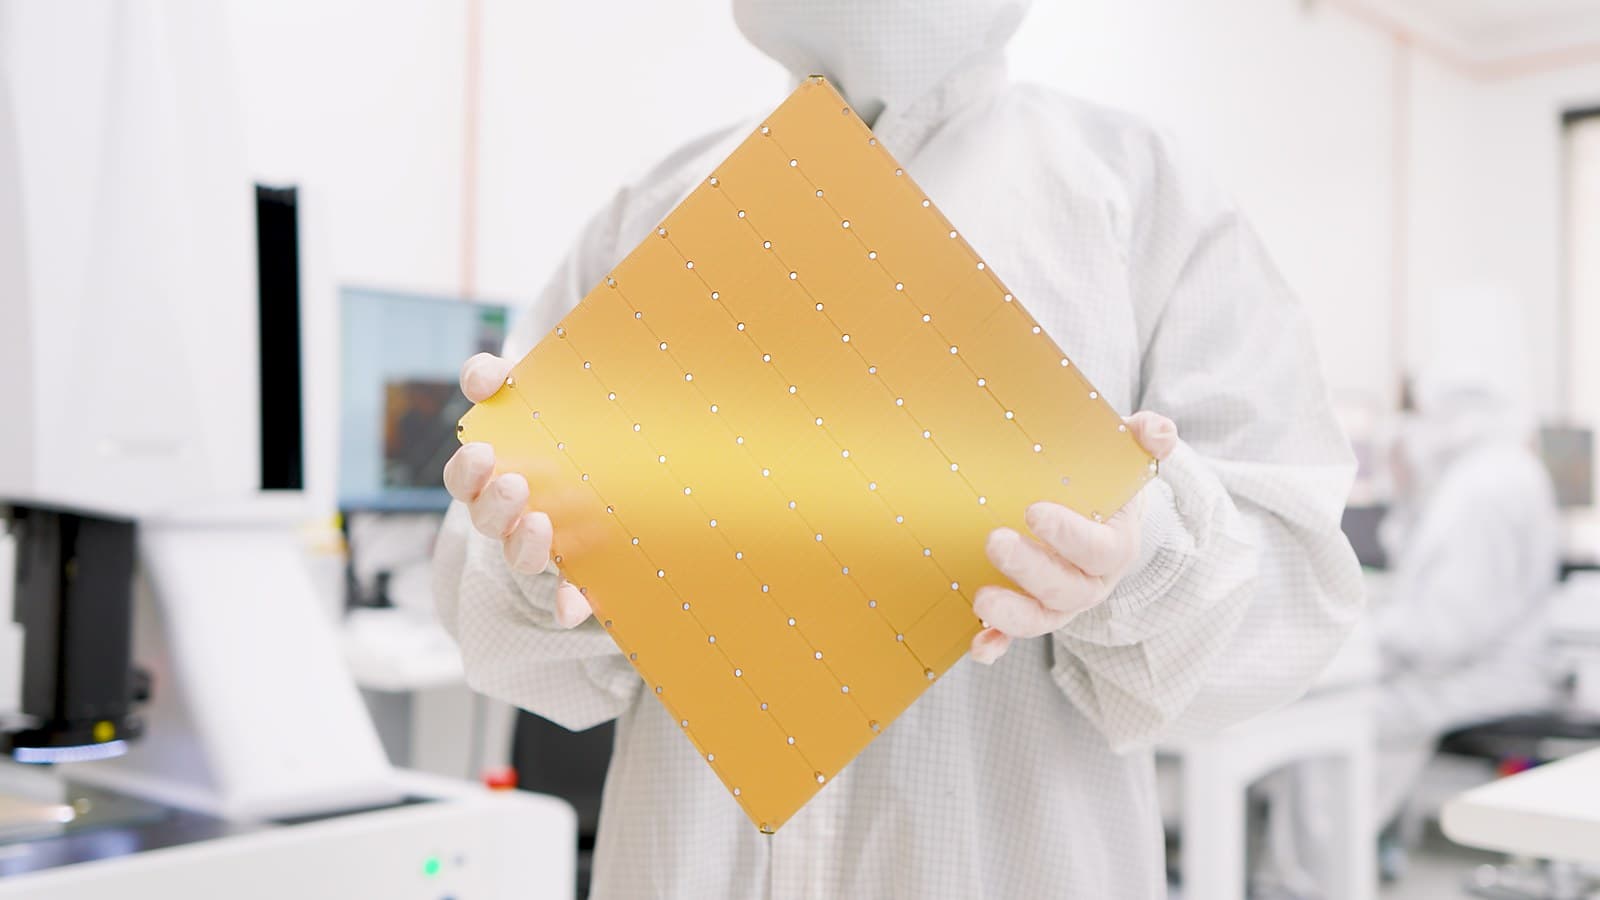
Image de couverture : un ingénieur de Cerebras tenant un moteur wafer-scale, avec l'aimable autorisation de Cerebras Systems.
Étiquettes
Questions fréquentes
- Qu'a publié Cerebras pour le troisième trimestre 2026 ?
- Les revenus cœur ont atteint 230,9 millions de dollars, en hausse de 70 % sur un an. Le chiffre d'affaires GAAP est de 210,8 millions, en hausse de 55 % mais sous l'estimation LSEG de 214,93 millions. L'entreprise annonce une perte nette GAAP de 161 millions de dollars et un bénéfice ajusté de 12 cents par action.
- Qui est le nouvel hyperscaler client de Cerebras ?
- Cerebras a nommé Microsoft lors de sa conférence de résultats du 12 novembre. Le PDG Andrew Feldman a dit que Microsoft avait signé l'accord cloud en octobre et que les revenus devraient commencer au premier trimestre 2027. Cerebras compte aussi Amazon et Oracle parmi ses partenaires cloud.
- Quelle est la taille du carnet de commandes de Cerebras ?
- Les obligations de prestation restantes atteignaient 26,1 milliards de dollars au 30 septembre 2026. L'entreprise a indiqué que le contrat OpenAI, un accord take-or-pay pour 750 mégawatts de capacité, représente la majorité de ce carnet.
- Pourquoi l'action Cerebras a-t-elle monté après les résultats ?
- L'entreprise a dépassé les attentes sur les revenus cœur et le bénéfice ajusté, relevé sa prévision annuelle de revenus cœur et révélé Microsoft comme client. Le titre avait perdu environ 47 % depuis son introduction en bourse de mai, les résultats ont donc donné aux investisseurs une raison de le revaloriser.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.