L'action ServiceNow a perdu 27 % quand la peur de l'IA a gagné le logiciel
ServiceNow a battu les estimations de revenus mais prévoit 18,5 % de croissance du carnet au T4, sous le consensus. L'action a chuté de 27 % le 29 octobre.

Sur cette page
À retenir
- ServiceNow a publié le 28 octobre un chiffre d'affaires de 4,106 milliards de dollars au troisième trimestre 2026, en hausse de 20,5 % sur un an, dont 3,988 milliards de revenus d'abonnement, en hausse de 21 %.
- L'entreprise prévoit une croissance de 18,5 % à taux de change constant des obligations de prestation restantes courantes au quatrième trimestre, sous les 19 % attendus par les analystes, selon Bloomberg.
- Le bénéfice par action ajusté s'est établi à 1,00 dollar contre 1,02 dollar attendu, et l'action a clôturé à 109,67 dollars le 29 octobre, en baisse de 27 % sur la journée et de 31 % sur la semaine.
- ServiceNow a relevé son objectif de valeur annuelle des contrats d'IA pour 2026 à 1,7 milliard de dollars, contre 1 milliard en début d'année, et indique que la valeur annuelle nette nouvelle de l'IA a progressé de 65 % sur le trimestre.
- La chute traduit une crainte plus large que les agents d'IA réduisent la demande de logiciels facturés au poste, et non un effondrement de la croissance publiée de ServiceNow.
ServiceNow a publié un trimestre que la plupart des éditeurs logiciels accepteraient volontiers. Le chiffre d'affaires a progressé de 20,5 % à 4,106 milliards de dollars, les revenus d'abonnement de 21 % à 3,988 milliards, et l'entreprise affirme avoir dépassé le haut de sa propre prévision sur tous les indicateurs de croissance et de rentabilité qu'elle met en avant. Le lendemain, l'action perdait 27 %, la pire séance de son histoire.
À lire aussi: Cloudflare rachète Deno pour rendre Workers auto-hébergeable · Le TTS Gemini 3.8 Flash de Google peut cloner une voix à partir de 30 secondes d'audio.
L'écart entre ces deux faits résume le marché du logiciel d'entreprise à la fin de 2026. ServiceNow vend de l'IA aussi vite qu'elle le peut. Les investisseurs se demandent si l'IA va réduire l'activité sur laquelle ServiceNow est bâtie. CNBC rapporte que le titre a plongé de 27 % le 29 octobre, sa pire journée jamais enregistrée, après des résultats du troisième trimestre qui n'ont guère apaisé ce que la chaîne a appelé les craintes de « SaaSpocalypse ».
Le déclencheur a été la prévision. ServiceNow a indiqué aux investisseurs que les obligations de prestation restantes courantes, le chiffre d'affaires contracté qu'elle compte comptabiliser sur les douze prochains mois, progresseraient de 18,5 % au quatrième trimestre à taux de change constant. Bloomberg rapporte que les analystes attendaient 19 %. Un demi-point d'écart sur une mesure de commandes futures a suffi à effacer près d'un quart de la valeur boursière de l'entreprise.
Un trimestre propre, une prévision plus molle
Les chiffres publiés étaient solides selon presque tous les critères. Le chiffre d'affaires total de 4,106 milliards de dollars a progressé de 20,5 %, les revenus d'abonnement de 3,988 milliards de 21 %, et les obligations de prestation restantes courantes ont atteint 13,65 milliards de dollars, en hausse de 20,5 %. Le total des obligations de prestation restantes, qui inclut les contrats au-delà de douze mois, s'élevait à 29,7 milliards, en hausse de 22 %. Le résultat net selon les normes GAAP était de 277 millions de dollars, soit 0,27 dollar par action diluée. Le résultat net non-GAAP atteignait 1,039 milliard de dollars, soit 1,00 dollar par action.
C'est sur ce dernier chiffre que le trimestre a manqué. Les analystes interrogés par LSEG attendaient 1,02 dollar, selon CNBC. L'écart de deux cents est faible isolément. Dans une action qui se paie 79 fois les bénéfices des douze derniers mois, selon Motley Fool, un petit manquement coûte cher.
La perspective annuelle allait dans le bon sens. ServiceNow a relevé sa prévision de revenus d'abonnement pour 2026 à une fourchette de 15,780 à 15,790 milliards de dollars, soit une croissance de 22,5 %, et a porté son objectif de marge de flux de trésorerie disponible de 100 points de base à 36 %. La prévision de revenus d'abonnement du quatrième trimestre, entre 4,245 et 4,255 milliards de dollars, implique une croissance de 22,5 % à 23 %. Rien de tout cela n'a suffi.
L'action a clôturé à 109,67 dollars le 29 octobre, en baisse de 31 % par rapport à la clôture du 23 octobre. Le S&P 500 a gagné 1,3 % sur la même période et le Nasdaq-100 1,5 %. ServiceNow a reculé pendant que le marché montait.
L'IA est à la fois l'argument et le problème
Le discours de ServiceNow aux investisseurs est qu'elle constitue la couche de contrôle de l'IA d'entreprise. L'entreprise se présente comme la « Super Intelligence Control Tower for business reinvention », une formule qui figure à la première ligne de son communiqué. Elle vend des logiciels de workflow pour l'informatique, le service client, la sécurité et l'expérience collaborateur, et elle commercialise désormais des agents qui exécutent ces workflows avec moins d'intervention humaine.
Les chiffres de l'IA qu'elle a publiés ne sont pas cosmétiques. La valeur annuelle nette nouvelle des contrats d'IA a progressé de 65 % sur le trimestre. L'entreprise a relevé son objectif d'ACV IA pour 2026 à 1,7 milliard de dollars, contre 1 milliard en début d'année, soit une hausse de 70 %. Elle a compté 19 contrats de plus de 5 millions de dollars de valeur annuelle nette nouvelle, en hausse de plus de 135 %, et 680 clients dépassant 5 millions de dollars d'ACV total, en hausse d'environ 23 %. La consommation d'IA agentique en production a été multipliée par plus de 13 depuis le début de l'année.
Ces chiffres décrivent une entreprise qui vend plus d'IA, à plus de grands clients, plus vite. La crainte est que ces mêmes produits cannibalisent les abonnements facturés au poste qui ont fait la valeur de ServiceNow. Si un agent d'IA peut résoudre un ticket informatique sans qu'un humain ouvre un poste, le client aura peut-être besoin de moins de postes. Si des agents peuvent être construits au-dessus d'autres plateformes, la couche de workflow devient moins défendable.
C'est l'argument « SaaSpocalypse » dans sa forme la plus simple. Il n'exige pas que ServiceNow perde des clients demain. Il exige seulement que les investisseurs croient que le nombre de postes, ou le prix par poste, progressera plus lentement que lors de la décennie précédente. Une prévision de commandes futures un demi-point sous le consensus constitue une preuve pour cette thèse, même si le trimestre en cours est solide.
La réponse de ServiceNow est que l'IA élargit le travail adressable au lieu de réduire le nombre de postes. L'entreprise affirme que sa plateforme gouverne les agents, les actions et les données à travers les systèmes, ce qui représente une tâche plus vaste que la gestion de workflows humains. Elle s'est associée à OpenAI pour un plugin ChatGPT et à Nvidia pour l'application des politiques aux agents, et elle a formé une Control Tower Alliance avec Anthropic, AWS, Cisco, Nvidia, Okta, OpenAI et d'autres. Ces partenariats sont réels. Ce sont aussi des promesses sur un marché encore en formation.
Ce que le cRPO mesure, et ce qu'il ne mesure pas
Les obligations de prestation restantes courantes correspondent au chiffre d'affaires contracté sur les douze prochains mois. Elles ne sont pas identiques au chiffre d'affaires, et elles varient avec la durée des contrats, le calendrier de facturation et les renouvellements. Un écart de 0,5 point sur le taux de croissance peut refléter quelques gros contrats décalés de quelques semaines. C'est un signal sur la direction, pas un verdict sur le trimestre.
Pourquoi un demi-point de carnet compte
La réaction du marché paraît excessive jusqu'à ce qu'on considère ce qu'intègre le prix d'une action logicielle à 79 fois les bénéfices. À ce multiple, les investisseurs paient pour des années de croissance composée. Un ralentissement des commandes courantes, même léger, change la forme de la courbe qu'ils actualisent.
L'analyste de Citi Tyler Radke a déclaré à CNBC que le résultat était « un peu inhabituel pour les standards de ServiceNow, précisément par son manque de surprise positive ». Il a pointé le coût de l'équipe d'ingénierie que l'entreprise déploie chez ses clients pour construire des solutions d'IA. Cet investissement pèse sur les marges avant de produire du chiffre d'affaires. Radke estime que le retour prendra « juste un peu plus de temps, et je pense que le marché, vous savez, voulait voir quelque chose arriver un peu plus tôt ».
La directrice financière Gina Mastantuono a contesté l'idée que le cRPO raconte toute l'histoire. Elle a déclaré lors de la conférence de résultats que le carnet actuel « ne capte pas nécessairement toute la dynamique de l'activité », selon Motley Fool. Elle a cité un demi-point de croissance du carnet d'abonnements exclu du cRPO mais qui sera comptabilisé en chiffre d'affaires.
Les deux choses peuvent être vraies. L'entreprise peut croître vite et la mesure du carnet peut sous-estimer cette croissance. Le marché peut aussi avoir raison de penser que la trajectoire a changé. Le prochain trimestre dira laquelle des deux lectures tient.
Le marché du logiciel au sens large
ServiceNow n'est pas la seule société logicielle prise dans cette réévaluation. Salesforce se paie environ 21 fois les bénéfices des douze derniers mois et Workday environ 40, selon Motley Fool. Les 79 fois de ServiceNow constituent le haut du panier, ce qui la rend la plus exposée au moindre signe de décélération.
La logique de la chute dépasse une seule entreprise. Le logiciel d'entreprise vend des postes depuis vingt ans. Les agents d'IA se facturent à l'usage, au résultat ou au workflow, et les plus grands éditeurs de plateformes cherchent encore comment les facturer sans cannibaliser les contrats existants. Microsoft intègre Copilot à ses suites de productivité. Google pousse Gemini dans Workspace. OpenAI et Anthropic vendent directement aux entreprises. Chacun de ces mouvements donne à un acheteur une raison de plus de douter d'un renouvellement au poste.
La réponse de ServiceNow est de vendre la couche de contrôle plutôt que le poste. Si des agents de plusieurs fournisseurs tournent dans une entreprise, quelqu'un doit décider quel agent accède à quel système, journaliser ce qu'il a fait et l'arrêter quand il déraille. C'est un produit plausible. C'est aussi une nouvelle catégorie, et les nouvelles catégories mettent du temps à se convertir en cette croissance d'abonnements prévisible qui justifie un multiple élevé.
À surveiller
Le rapport du quatrième trimestre, en janvier, sera le premier vrai test. Trois chiffres comptent. Le premier est la croissance du cRPO : se stabilise-t-elle près des 18,5 % annoncés ou recule-t-elle encore ? Le deuxième est l'ACV IA : l'objectif de 1,7 milliard de dollars se convertit-il en revenus d'abonnement au rythme que l'entreprise laisse entendre ? Le troisième est la marge : quelle part du coût de l'ingénierie déployée chez les clients passe encore par le compte de résultat ?
Il y a aussi une question concurrentielle. L'argument IA de ServiceNow suppose que les entreprises veulent une couche de gouvernance neutre au-dessus de Microsoft, Google, OpenAI et Anthropic. Si les acheteurs se regroupent plutôt sur la plateforme qu'ils utilisent déjà pour le courriel et les documents, la tour de contrôle de ServiceNow devient un outil de plus à intégrer. Les partenariats avec OpenAI et Nvidia visent à éviter cette issue. Ils ne la tranchent pas.
La chute du titre ne signifie pas que l'activité est cassée. Le chiffre d'affaires a progressé de 20,5 %, les flux de trésorerie étaient positifs et l'entreprise a relevé ses prévisions pour l'année. Elle signifie que le marché a cessé de payer pour la seule ambition dans l'IA. ServiceNow doit maintenant démontrer que ses produits d'IA font croître la base d'abonnements.
Mises en garde
- Les chiffres sont publiés par l'entreprise et non audités. Le chiffre d'affaires, le cRPO, le RPO et les marges proviennent du communiqué de ServiceNow.
- Les mesures non-GAAP flattent le résultat. Le résultat net non-GAAP et les flux de trésorerie disponibles excluent la rémunération en actions et d'autres coûts.
- Le consensus de 19 % est le chiffre de Bloomberg. ServiceNow a guidé 18,5 % à taux de change constant, ce qui n'est pas une base identique.
- L'ACV IA n'est pas du chiffre d'affaires. La valeur annuelle des contrats mesure la valeur des contrats signés, pas ce qui a été comptabilisé.
- Le chiffre de 13 fois la consommation est une comparaison depuis le début de l'année sur une petite base. Il décrit la croissance de l'usage, pas la taille de l'activité.
- Les mouvements de 27 % et 31 % sont des clôtures du 29 octobre. Le titre peut encore bouger, et l'a fait lors des séances suivantes.
- Le coût de l'ingénierie déployée chez les clients n'est pas détaillé. L'effet sur la marge est déduit des commentaires de la direction et des estimations d'analystes.
Le rapport de janvier montrera si la prévision de carnet était une secousse d'un trimestre ou le début d'une phase plus lente. Pour une entreprise valorisée pour des années de croissance composée, la différence mérite attention.
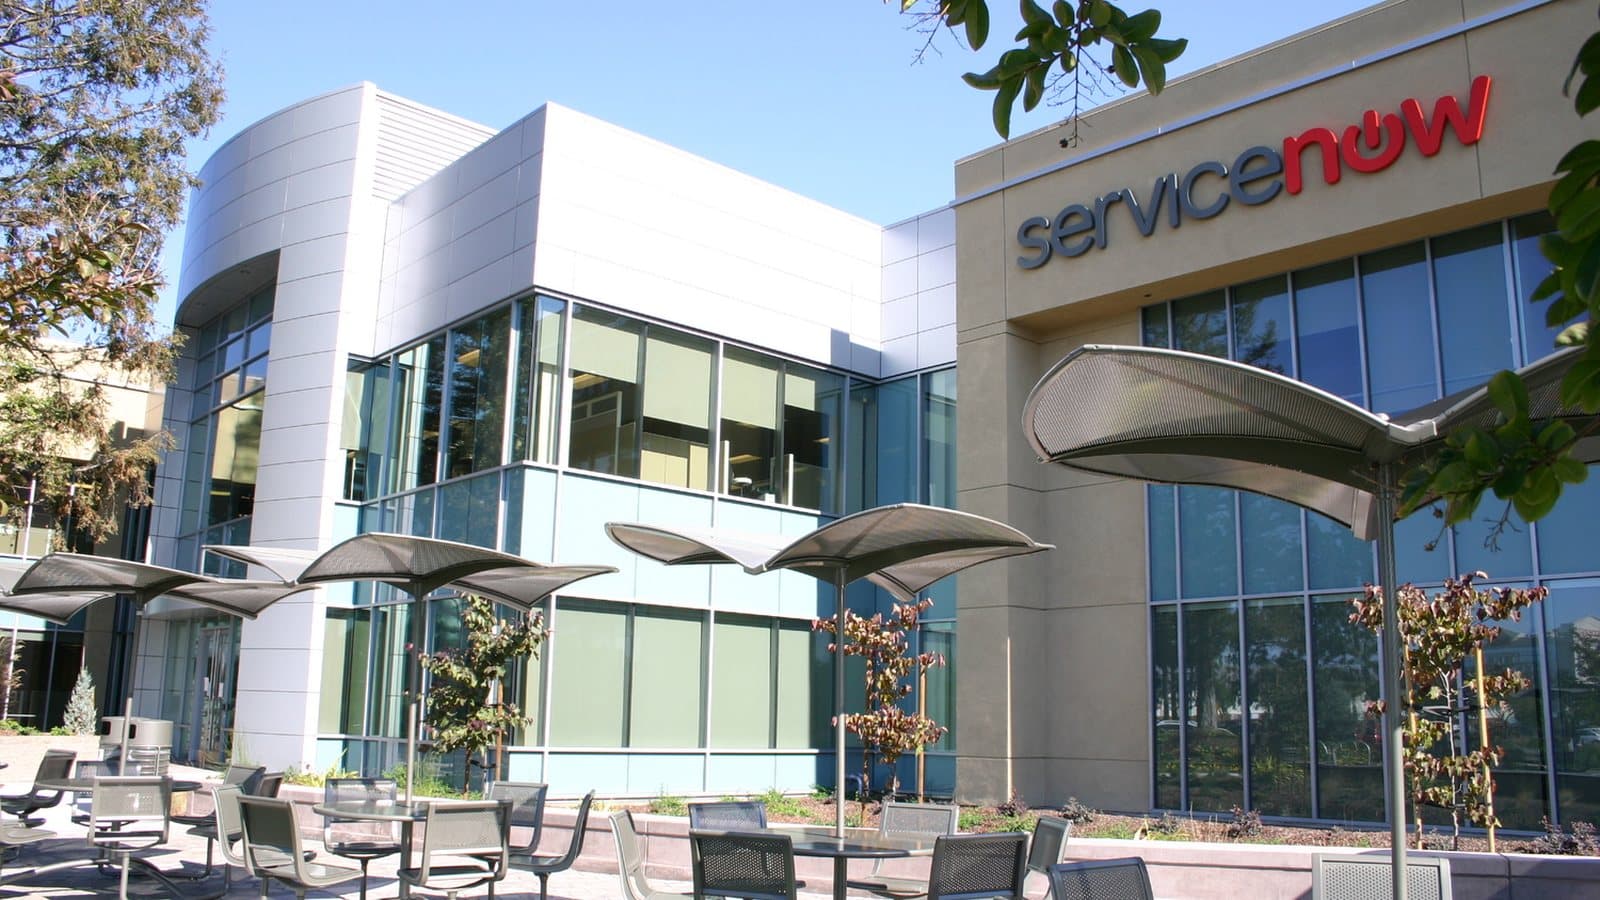
Couverture : le siège mondial de ServiceNow à Santa Clara, en Californie. Photographie de Satyaki.snow, CC BY-SA 4.0, via Wikimedia Commons, recadrée en 16:9.
Étiquettes
Questions fréquentes
- Pourquoi l'action ServiceNow a-t-elle chuté de 27 % ?
- ServiceNow a guidé les obligations de prestation restantes courantes du quatrième trimestre vers une croissance de 18,5 % à taux de change constant, juste sous les 19 % attendus par les analystes, et le bénéfice par action ajusté est ressorti deux cents sous le consensus. Les investisseurs ont lu cette prévision de carnet comme le signe que l'IA ralentit, et non accélère, l'expansion des contrats logiciels existants.
- Que sont les obligations de prestation restantes courantes ?
- Les obligations de prestation restantes courantes, ou cRPO, correspondent au chiffre d'affaires contracté que ServiceNow compte comptabiliser sur les douze prochains mois. C'est une mesure de commandes prospectives, pas un chiffre d'affaires publié, et elle dépend de la durée des contrats, du calendrier de facturation et de la part de nouveau business par rapport au renouvellement.
- L'activité IA de ServiceNow progresse-t-elle ?
- Oui. ServiceNow indique que la valeur annuelle nette nouvelle des contrats d'IA a progressé de 65 % au troisième trimestre, que les contrats portant sur cinq produits d'IA ou plus ont été multipliés par 8,5 et que la consommation d'IA agentique en production a été multipliée par plus de 13 depuis le début de l'année. L'entreprise a relevé son objectif d'ACV IA pour 2026 à 1,7 milliard de dollars.
- Quand les investisseurs sauront-ils si la chute était justifiée ?
- Le prochain rendez-vous est le rapport du quatrième trimestre de ServiceNow, attendu en janvier 2027. Il montrera si la croissance du cRPO se stabilise près des 18,5 % annoncés, si l'ACV IA se transforme en revenus d'abonnement et si le coût de l'équipe d'ingénierie déployée chez les clients pèse encore sur les marges.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.