Schneider Electric va racheter PTC pour 22,6 milliards de dollars, sa plus grosse acquisition
Schneider Electric va racheter PTC pour 22,6 milliards de dollars, sa plus grosse acquisition, un pari sur l'IA industrielle. Clôture prévue au T3 2027.

Sur cette page
À retenir
- Schneider Electric a accepté le 5 octobre 2026 de racheter PTC pour environ 22,6 milliards de dollars en espèces, une valeur des fonds propres qui implique une valeur d'entreprise d'environ 23,7 milliards de dollars.
- Les actionnaires de PTC recevront 205 dollars par action en espèces, une prime de 42,3 % par rapport à la clôture précédente, dans la plus importante acquisition de Schneider à ce jour.
- La transaction devrait se clôturer au troisième trimestre de 2027, sous réserve des approbations des actionnaires et des autorités de régulation, financée par environ 5 à 6 milliards d'euros de fonds propres nouveaux et 16 à 17 milliards d'euros de dette nouvelle.
- Schneider vise un chiffre d'affaires logiciel récurrent à environ 24 % des ventes totales, avec près de 250 millions d'euros d'économies annuelles et environ 800 millions d'euros de synergies de revenus.
- L'action Schneider a chuté de près de 10 % à l'annonce, les investisseurs pesant la prime et l'endettement supplémentaire.
Schneider Electric a accepté de racheter PTC, la société de logiciels industriels basée à Boston, pour environ 22,6 milliards de dollars en espèces, une valeur des fonds propres qui implique une valeur d'entreprise d'environ 23,7 milliards de dollars. Le groupe français de gestion de l'énergie a annoncé l'accord le 5 octobre 2026, confirmant une transaction dont Reuters avait rapporté la proximité la veille. C'est la plus importante acquisition de Schneider, et l'affaire n'est pas terminée : les deux entreprises prévoient une clôture au troisième trimestre de 2027, sous réserve des approbations des actionnaires et des autorités de régulation.
À lire aussi: Amazon en discussions avancées pour racheter la start-up d'IA Decart pour environ 7 milliards de dollars · Microsoft emprunte 25 milliards de dollars et fait entrer l'IA sur le marché obligataire.
Les actionnaires de PTC recevront 205 dollars par action en espèces, une prime de 42,3 % par rapport à la clôture précédente du titre, a rapporté Reuters. Bloomberg situe la valeur d'entreprise au-dessus de 23 milliards de dollars. La prime est un pari que la prochaine phase de l'automatisation industrielle repose autant sur les logiciels et les données que sur le matériel électrique et les équipements de refroidissement que Schneider vend déjà aux usines et aux centres de données.
Ce que Schneider rachète
Schneider fournit des équipements de distribution électrique, de gestion de l'énergie, de refroidissement et d'automatisation. Ses clients incluent des exploitants de centres de données, des services publics et des industriels. PTC ajoute la couche au-dessus du matériel : des logiciels pour concevoir des produits, gérer un produit tout au long de son cycle de vie et le travail d'ingénierie entre les deux, plus les données industrielles que ces outils produisent. Silicon Republic a présenté l'opération comme construite autour des logiciels industriels et de l'IA.
Schneider décrit l'ensemble comme une « franchise de logiciels industriels et d'IA de premier plan, à grande échelle, ouverte et interopérable », et parle d'un « fil numérique » qui transporte les données de la conception à la production et à l'exploitation. Ce vocabulaire s'adresse aux investisseurs qui demandent à quoi l'IA sert vraiment dans une usine. Un fil numérique est une réponse : un enregistrement continu que les modèles, les machines et les ingénieurs peuvent tous lire.
Si cet enregistrement est le prix, PTC est le moyen de l'obtenir. Les logiciels de conception et de cycle de vie des produits sont le lieu où naît une grande partie des données industrielles, et qui contrôle cette couche contrôle ce qu'un système d'IA peut voir. C'est l'argument que Schneider présente à ses actionnaires, et celui qu'il devra prouver à mesure que l'opération avance dans les procédures d'examen.
L'argument repose aussi sur la taille que Schneider possède déjà. Schneider vend aux mêmes clients industriels que ceux pour qui PTC développe des logiciels, c'est la base de l'argument de vente croisée. Savoir si ces clients veulent des logiciels de conception de la part de leur fournisseur électrique est une autre question, et le succès de l'opération en dépend.
Deux chiffres, deux mesures
Le chiffre de 22,6 milliards de dollars est la valeur des fonds propres, soit à peu près ce que touchent les actionnaires. La valeur d'entreprise d'environ 23,7 milliards de dollars ajoute la dette et la trésorerie de la société. Les opérations sont souvent comparées sur la valeur d'entreprise parce qu'elle saisit l'ensemble de l'activité et pas seulement les actions, c'est pourquoi les deux chiffres apparaissent dans la couverture d'une même transaction.
La logique de l'IA industrielle
Les logiciels de PTC touchent à la façon dont les produits sont conçus et dont ces données de conception sont gérées dans le temps, là où commence une grande partie des données industrielles. Si les équipements de Schneider et les logiciels de PTC partagent une couche de données, Schneider soutient pouvoir vendre davantage des deux et rendre son matériel plus facile à utiliser avec des outils d'IA qui ont besoin de données structurées pour être utiles.
L'entreprise veut aussi la composition de revenus qu'apportent les logiciels. Les ventes de matériel montent et descendent avec les cycles d'investissement et dégagent des marges plus faibles que les abonnements. Schneider affirme que l'ensemble porterait les revenus récurrents du logiciel à environ 24 % du chiffre d'affaires total, et la direction vise environ 250 millions d'euros d'économies annuelles de coûts et près de 800 millions d'euros de synergies de revenus, comme l'a rapporté Reuters.
L'IA industrielle exige aussi des choses différentes de l'IA grand public. Un chatbot peut improviser une réponse ; un système qui planifie la maintenance ou ajuste une ligne de production ne le peut pas, parce qu'il dépend de données exactes sur des machines et des produits précis. C'est pourquoi la couche de données vaut la peine d'être payée, et pourquoi un fabricant d'équipements doté d'une large base installée peut croire qu'il transformera cette base en avantage logiciel.
Le directeur général Olivier Blum place l'opération dans le cadre que l'entreprise veut voir les investisseurs adopter :
L'acquisition de PTC représente une étape importante dans notre ambition de mener la nouvelle ère de l'énergie et de l'intelligence industrielle.
Le directeur général de PTC, Neil Barua, est aussi cité dans l'annonce. Les deux hommes vendent une histoire sur les deux moitiés d'un système industriel : l'énergie et les machines, et les logiciels et données qui les décrivent.
Pourquoi les investisseurs ont tiqué
Le marché n'a pas traité l'opération comme une bonne affaire pour l'acheteur. L'action Schneider a chuté de près de 10 % à l'annonce, a rapporté Quartz, les investisseurs pesant l'ampleur de la prime et le coût de son financement. Schneider paie en espèces plutôt qu'en actions, ce qui suppose de lever des fonds pour financer l'achat.
Cette réaction fixe les termes du débat pour l'année à venir. Si les revenus logiciels de PTC progressent au sein de Schneider et que les économies se matérialisent, la chute ressemblera à une occasion d'achat. Si les coûts de financement mordent et que les synergies dérapent, la même baisse ressemblera à un signal d'alerte précoce.
Une partie de l'inquiétude porte sur le calendrier. Schneider s'engage sur l'achat et sur les fonds pour le financer maintenant, alors que les revenus et les économies attendus arriveront sur plusieurs années. L'écart entre le moment où l'argent part et celui où les retours apparaissent est ce que les investisseurs pèsent, et le marché en a intégré une partie dans le cours dès le premier jour.
L'opération n'est pas finalisée
Schneider et PTC ont signé un accord, pas une transaction conclue. L'opération requiert encore l'approbation des actionnaires de PTC et le feu vert des autorités de régulation, et devrait se clôturer au troisième trimestre de 2027. Les deux entreprises restent des sociétés distinctes d'ici là, et les chiffres ci-dessus sont les termes annoncés, pas des résultats définitifs.
Le financement et le risque d'intégration
L'opération est financée par de l'argent frais. Reuters a rapporté environ 5 à 6 milliards d'euros de fonds propres nouveaux et près de 16 à 17 milliards d'euros de dette nouvelle, dans sa couverture de la transaction, un dosage qui dilue les actionnaires existants tout en ajoutant de la dette au bilan. Le prix et la charge de financement ont tous deux contribué à la réaction du marché.
Cette dette compte parce que Schneider rachète une activité logicielle pour la vendre aux côtés de son matériel, et la valeur de cette combinaison dépend de l'exécution plutôt que des actifs eux-mêmes. Les économies de coûts d'environ 250 millions d'euros par an sont un levier ; les 800 millions d'euros de synergies de revenus sont celui qui dépend de la vente des produits de PTC auprès des clients de Schneider et des équipements de Schneider auprès de ceux de PTC.
L'intégration est la partie la plus difficile. Les logiciels et le matériel industriel fonctionnent selon des cycles de vente, des marges et des cultures d'ingénierie différentes, et fusionner deux bases de clients prend plus de temps que de tirer sur une ligne de crédit.
La date de clôture le reflète. Le troisième trimestre de 2027 est à environ un an, soit le temps dont une opération de cette taille a besoin pour l'autorisation réglementaire et les autres conditions qui y sont attachées.
Un deuxième pari logiciel en trois mois
PTC n'est pas la première incursion de Schneider dans les logiciels industriels cette année. En juillet 2026, l'entreprise a accepté de racheter Cognite, une société de logiciels de données industrielles et d'IA, pour 3,1 milliards de dollars. Cette opération portait sur la tuyauterie de données qui alimente l'IA industrielle ; PTC porte sur la conception et le cycle de vie. Lues ensemble, elles décrivent une stratégie : posséder la couche de données et les logiciels qui se trouvent au-dessus de la base installée d'équipements de Schneider.
Schneider est la troisième plus grande société cotée de France, valorisée autour de 196 milliards de dollars, et publie ses résultats du troisième trimestre 2026 le 16 octobre. Ce rapport est le premier rendez-vous de résultats où la direction devra défendre le prix directement devant les investisseurs et les analystes.
Le schéma plus large est que les acheteurs de logiciels industriels viennent de plus en plus des entreprises qui fabriquent du matériel industriel. Les deux rachats de Schneider en trois mois s'y inscrivent, et pointent une logique plus simple : acheter la couche logicielle directement est une voie plus rapide vers des revenus récurrents que de la construire, même quand le prix est élevé.
Réserves
Trois éléments sont annoncés plutôt qu'arrêtés, et ils définissent comment l'histoire pourrait changer.
Le premier est le prix. La valeur des fonds propres de 22,6 milliards de dollars et la prime de 42,3 % sont les chiffres inscrits, comme l'a relevé GuruFocus, mais les termes peuvent évoluer avant la clôture, attendue au troisième trimestre de 2027. Les conditions réglementaires sont l'un des moyens par lesquels la valeur bouge après l'annonce.
Le deuxième est le calcul des synergies. Les économies de coûts et les synergies de revenus sont des objectifs de la direction, pas des résultats déclarés. Savoir si Schneider peut vendre les logiciels de PTC à sa propre clientèle, et l'inverse, est la question opérationnelle centrale, et elle ne recevra de réponse que bien après la clôture de l'opération.
Le troisième est le financement. Une opération financée avec une forte composante de dette dépend de coûts d'emprunt que l'entreprise ne maîtrise pas, et l'augmentation de capital dilue les porteurs actuels. La chute d'environ 10 % du titre est la première estimation de ce compromis par le marché. Schneider affrontera de nouveau la question lorsqu'il publiera ses résultats le 16 octobre.
Ce qu'il faut surveiller
- L'examen réglementaire. L'opération nécessite des autorisations dans plusieurs juridictions, et une forte concentration dans les logiciels industriels attirera l'attention des autorités de la concurrence.
- L'articulation avec Cognite. Le rachat de Cognite par Schneider en juillet n'est pas encore pleinement intégré à l'activité. La façon dont les deux acquisitions logicielles s'emboîtent façonnera l'histoire de l'IA industrielle pendant des années.
- Les résultats du 16 octobre. Le rapport du troisième trimestre de Schneider est la première occasion pour les investisseurs d'interroger la direction sur le prix et le plan de financement.
- La part des revenus logiciels. L'entreprise vise un logiciel récurrent à environ 24 % du chiffre d'affaires total. Surveillez le chiffre déclaré au cours de l'année à venir pour déceler un déplacement de la composition.
- Les renouvellements de PTC. L'activité de PTC dépend du renouvellement des contrats logiciels par ses clients. Une base de clients perturbée après l'acquisition saperait l'argument des synergies de revenus avant même qu'il ne démarre.
L'accord est signé. Le prochain test sera de savoir si les revenus logiciels et les économies apparaissent dans les chiffres publiés.
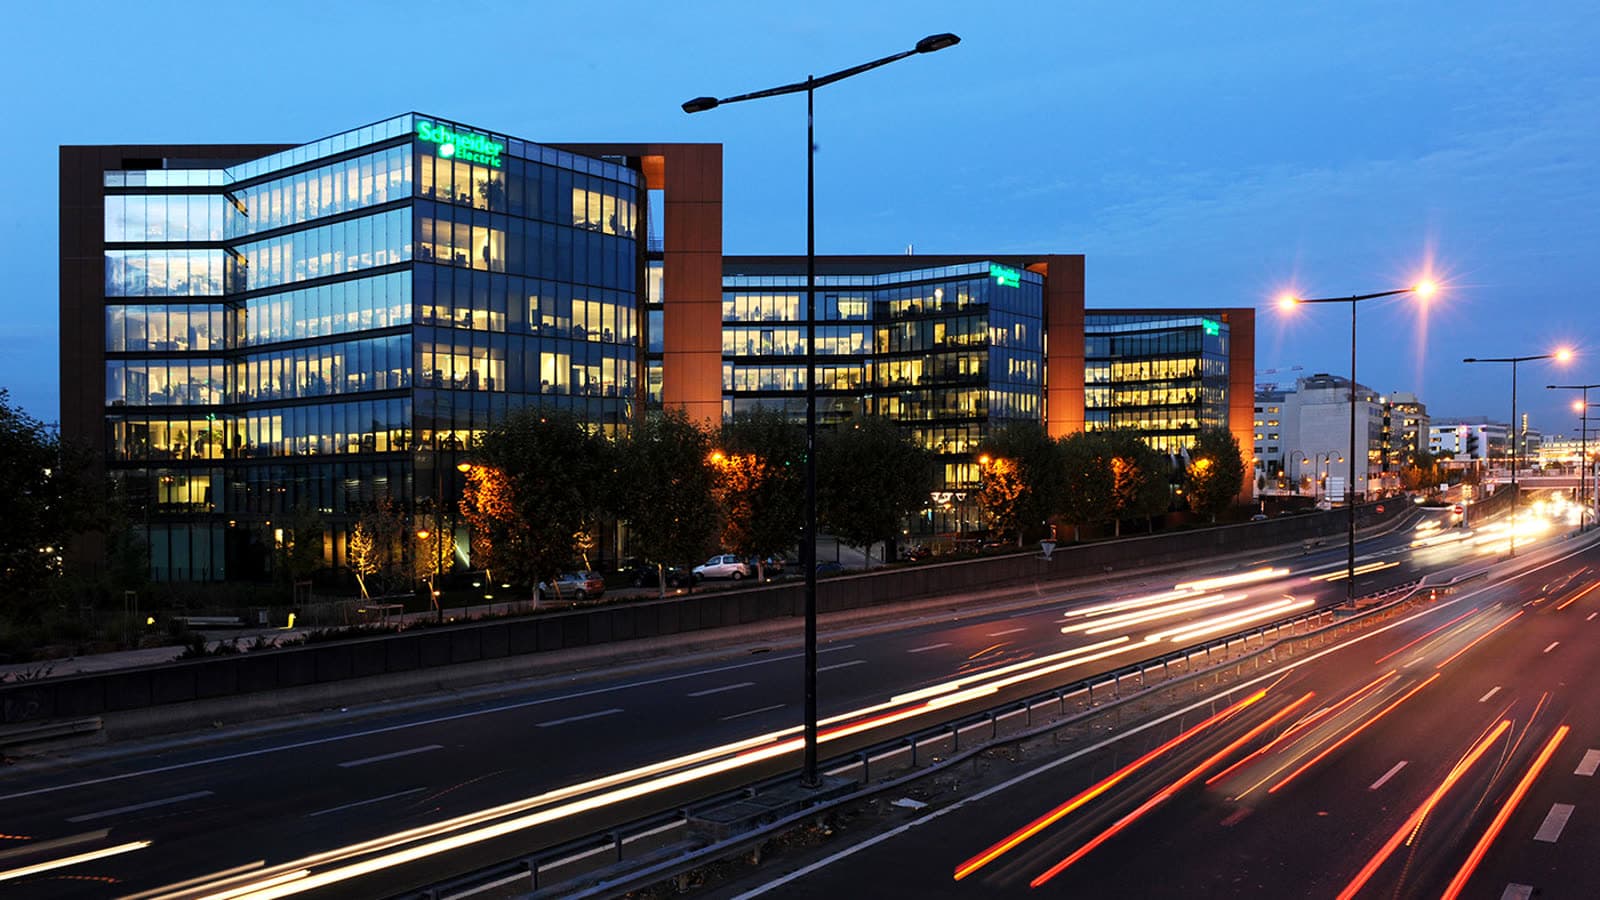
Couverture : le siège de Schneider Electric. Photo de Wilmotte & associés architectes via Wikimedia Commons, CC BY-SA 4.0.
Étiquettes
Questions fréquentes
- Combien Schneider Electric paie-t-il pour PTC ?
- Environ 22,6 milliards de dollars en espèces, soit la valeur des fonds propres qui revient aux actionnaires de PTC. Dette et trésorerie incluses, la valeur d'entreprise implicite est d'environ 23,7 milliards de dollars, et les investisseurs de PTC reçoivent 205 dollars par action.
- Quand l'opération entre Schneider Electric et PTC doit-elle se clôturer ?
- Les entreprises prévoient une clôture au troisième trimestre de 2027. Elle nécessite encore l'approbation des actionnaires de PTC et le feu vert des autorités de régulation, et les deux activités restent séparées jusque-là.
- Pourquoi Schneider Electric rachète-t-il PTC ?
- Schneider vend de l'énergie, du refroidissement, de la distribution électrique et des équipements d'automatisation, et PTC ajoute des logiciels de conception de produits, de gestion du cycle de vie et d'ingénierie, plus des données industrielles. Schneider affirme que l'ensemble crée un fil numérique pour l'IA industrielle.
- L'acquisition de PTC par Schneider Electric est-elle finalisée ?
- Non. Les deux entreprises ont signé un accord annoncé le 5 octobre 2026, mais l'opération n'est pas conclue. La finalisation est attendue au troisième trimestre de 2027, sous réserve des approbations des actionnaires et des autorités de régulation.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.