Microsoft emprunte 25 milliards de dollars et fait entrer l'IA sur le marché obligataire
Microsoft a émis 25 milliards de dollars d'obligations le 29 octobre, sa première vente en dollars depuis 2017. Le carnet a atteint 115 milliards de dollars.


Sur cette page
À retenir
- Microsoft a placé 25 milliards de dollars d'obligations senior non garanties le 29 octobre 2026, sa première émission en dollars depuis 2017, année où il avait levé 17 milliards.
- L'opération compte dix tranches arrivant à échéance entre 2028 et 2066, avec des coupons fixes de 4,85 % à 6,35 %. Elle devrait être finalisée le 4 novembre.
- Le carnet d'ordres a atteint 115 milliards de dollars, environ 4,6 fois la taille de l'opération, selon 24/7 Wall St. L'obligation 2066 a été placée à 1,05 point de pourcentage au-dessus des Treasuries.
- Microsoft indique que les fonds serviront à des besoins généraux de l'entreprise, dont des investissements, des rachats d'actions, des acquisitions et le remboursement de dette. Aucune somme n'est réservée à l'IA.
- L'entreprise a dépensé 45,2 milliards de dollars en investissements et crédits-baux au trimestre de septembre, et prévoit plus de 50 milliards au trimestre de décembre et environ 170 milliards pour l'année civile 2027.
Microsoft a fait le 29 octobre une chose qu'il n'avait pas faite depuis 2017. Il a vendu des obligations en dollars. L'entreprise a placé 25 milliards de dollars d'obligations senior non garanties en dix tranches, avec des échéances allant de 2028 à 2066 et des coupons fixes de 4,85 % à 6,35 %. L'opération devrait être finalisée le 4 novembre. Microsoft a annoncé le prix dans un communiqué de deux paragraphes indiquant que les fonds iraient à des « besoins généraux de l'entreprise ».
À lire aussi: Azure progresse de 48 % chez Microsoft, et la facture d'investissements 2027 monte à 170 milliards · Le flux de trésorerie disponible d'Alphabet tombe à -9 milliards et l'action signe sa pire séance.
Cette formule est élastique. Microsoft est l'une des entreprises les plus riches en trésorerie du monde, avec 64,5 milliards de dollars de liquidités et de placements à court terme et 31,1 milliards de dette à long terme avant l'opération, selon 24/7 Wall St. Il a emprunté parce que le programme IA est devenu plus gros que les flux de trésorerie qu'il veut y consacrer, et parce que le marché obligataire était prêt à prêter à des conditions exceptionnellement favorables.
Le carnet d'ordres l'a montré clairement. Les investisseurs ont passé 115 milliards de dollars d'ordres pour une opération de 25 milliards, environ 4,6 fois sa taille, rapporte 24/7 Wall St. La tranche la plus longue, échéant en 2066, a été placée à 1,05 point de pourcentage au-dessus des bons du Trésor américain, soit environ 0,3 point de moins que la fourchette initiale. Pour une entreprise notée triple A, c'est proche de l'argent à long terme le moins cher disponible.
L'opération, tranche par tranche
Microsoft a scindé la vente en deux obligations à taux variable et huit à taux fixe. Les tranches variables sont de 1 milliard de dollars échéant en 2028 et 1 milliard échéant en 2029. Les tranches fixes sont :
- 2 milliards de dollars d'obligations à 4,85 % échéant en 2028.
- 3,25 milliards d'obligations à 5,00 % échéant en 2029.
- 3,25 milliards d'obligations à 5,20 % échéant en 2031.
- 2,5 milliards d'obligations à 5,35 % échéant en 2033.
- 4 milliards d'obligations à 5,55 % échéant en 2036.
- 2 milliards d'obligations à 6,15 % échéant en 2046.
- 4 milliards d'obligations à 6,25 % échéant en 2056.
- 2 milliards d'obligations à 6,35 % échéant en 2066.
Les coupons donnent un instantané du niveau de l'emprunt d'entreprise à long terme à la fin de 2026. Une obligation Microsoft à 40 ans rapportant 6,35 % n'est pas bon marché en termes absolus, mais elle est bon marché par rapport à ce que paient les emprunteurs IA plus fragiles. L'écart entre Microsoft et le reste du marché est l'histoire.
J.P. Morgan, UBS et Wells Fargo ont dirigé l'opération, avec Barclays, BNP Paribas, Bank of America, Citigroup, Goldman Sachs, HSBC, Morgan Stanley et RBC comme chefs de file conjoints. Une longue liste de co-chefs de file, dont plusieurs cabinets détenus par des minorités et des anciens combattants, complétait le syndicat.
Les fonds ne sont pas réservés à l'IA
Le communiqué de Microsoft cite le fonds de roulement, les investissements, le rachat d'actions, les acquisitions et le remboursement de dette existante parmi les usages possibles. C'est plus large que les « centres de données pour l'IA ». L'entreprise peut légalement dépenser cet argent dans n'importe lequel de ces postes, et les investisseurs achètent le crédit d'une entreprise, pas une obligation de projet.
Pourquoi une entreprise riche en liquidités a emprunté
Le bilan explique la décision mieux que le communiqué. Microsoft a terminé le trimestre de septembre avec 64,5 milliards de dollars de liquidités et de placements à court terme et 31,1 milliards de dette à long terme. Il aurait pu financer les investissements du trimestre sur sa trésorerie. Il a choisi d'en emprunter une partie.
La raison est la forme de la courbe des dépenses. Microsoft a déclaré 45,2 milliards de dollars d'investissements et de crédits-baux au trimestre clos le 30 septembre, en hausse d'environ 30 % sur un an, selon CNBC. Les liquidités versées pour les biens et équipements s'élèvent à 39,4 milliards, moins que le chiffre affiché, car les crédits-baux sont comptés en investissements avant tout mouvement de trésorerie.
Les prévisions sont plus abruptes. La directrice financière Amy Hood a indiqué que Microsoft attend plus de 50 milliards de dollars d'investissements et de crédits-baux au trimestre de décembre, et environ 170 milliards pour l'année civile 2027. L'entreprise attribue une partie de la hausse à des retards de livraison de capacités chez des tiers, qui ont repoussé des dépenses du trimestre de septembre vers la seconde moitié de l'exercice.
Emprunter permet à Microsoft de garder sa trésorerie pour les rachats d'actions et la construction tout en étalant le coût du programme sur des décennies. Cela permet aussi de verrouiller des taux fixes avant la prochaine vague d'émissions des grands fournisseurs de cloud. Amy Hood a déclaré lors de la conférence de résultats que Microsoft disposait de « beaucoup d'options pour accéder aux marchés financiers quand cela a du sens et que les conditions sont attractives », selon 24/7 Wall St. La vente d'obligations a été l'exercice de l'une de ces options.
Nous avons toujours une demande supérieure à l'offre.
La courbe des investissements dans l'IA
Les chiffres derrière l'émission sont les mêmes que ceux qui définissent le marché de l'IA depuis le début de l'année. Le chiffre d'affaires de Microsoft a progressé de 19 % à 92,28 milliards de dollars au trimestre de septembre, et celui d'Azure de 48 % à 33,17 milliards, au-delà de la prévision de 44 % à 45 % de l'entreprise. Le résultat net s'est élevé à 36,63 milliards de dollars, soit 4,92 dollars par action, et le bénéfice par action ajusté à 4,89 dollars contre un consensus de 4,73 dollars.
Les flux de trésorerie vont dans l'autre sens. Les flux de trésorerie disponibles ont chuté de 27 % à 18,63 milliards de dollars. Ils restent positifs, ce qui fait de Microsoft une exception parmi les plus grands fournisseurs de cloud. Alphabet a déclaré plus de 9 milliards de dollars de flux de trésorerie disponibles négatifs au même trimestre, les flux de trésorerie disponibles d'Amazon sur douze mois étaient négatifs de 42,4 milliards, et ceux de Meta sont devenus négatifs plus tôt dans l'année. Microsoft dépense beaucoup et génère encore de la trésorerie. Il dépense aussi plus qu'avant, et l'écart se creuse.
Environ 75 % des investissements de Microsoft portent désormais sur des actifs de courte durée comme les processeurs et les GPU, contre environ 66 % lors des trois trimestres précédents et la moitié un an plus tôt. Ce mélange compte pour l'histoire du crédit. Un bâtiment de centre de données dure des décennies. Un GPU non. Plus le programme passe par des équipements de courte durée, plus l'entreprise doit rentabiliser vite avant que l'actif soit obsolète.
Amy Hood affirme que les dépenses visent une demande supérieure à l'offre. « Nous avons toujours une demande supérieure à l'offre », a-t-elle déclaré lors de la conférence, selon CNBC. C'est l'argument haussier pour la dette : Microsoft emprunte pour acheter des équipements que les clients ont déjà dit vouloir. L'argument baissier est que cette demande est une prévision, et que l'équipement est un coût fixe.
Ce que le marché obligataire intègre
La réponse du marché du crédit se lit dans les écarts. Les swaps sur défaillance de Microsoft à cinq ans se situaient autour de 54 points de base, contre 116 pour Meta et 275 pour Oracle, selon 24/7 Wall St. Les prêteurs considèrent Microsoft comme le plus sûr des dépensiers de l'IA, et ils acceptent de lui prêter à 40 ans avec une prime plus faible qu'aux autres.
Le classement reflète davantage les bilans que l'IA. Microsoft bénéficie d'une note triple A, d'une grande activité logicielle récurrente et de flux de trésorerie disponibles positifs. Oracle a plus de levier et un carnet concentré sur une poignée de clients de l'IA. Meta a des flux de trésorerie disponibles négatifs et un important programme de rachat d'actions. Le marché price la différence entre une entreprise capable de financer le programme sur sa trésorerie et une autre qui ne le peut pas.
La comparaison avec Alphabet est instructive. Alphabet a vendu 25 milliards de dollars d'obligations en août, et sa dette à 40 ans se négocie près de 1,33 point au-dessus des Treasuries. L'obligation Microsoft 2066 a été placée à 1,05 point, plus serré que celle d'Alphabet. Le marché traite Microsoft comme le meilleur crédit, même si les deux construisent à une échelle comparable. Cet écart récompense un bilan plus conservateur et un historique de génération de trésorerie plus long.
La vague d'émissions est vaste. Les grands fournisseurs de cloud et les développeurs de centres de données ont émis plus de 313 milliards de dollars d'obligations investment grade dans le monde en 2026, selon 24/7 Wall St. L'argent dépasse les puces et va vers l'énergie, le refroidissement, le réseau et l'immobilier. Le programme IA est devenu une histoire de crédit portant sur l'infrastructure qui sous-tend l'histoire boursière.
À surveiller
Le premier test est le trimestre de décembre. Microsoft prévoit un chiffre d'affaires de 96 à 97,1 milliards de dollars et une croissance d'Azure de 49 % à 50 % à taux de change constant. Il prévoit aussi des investissements supérieurs à 50 milliards. Si Azure atteint le haut de la fourchette tandis que les investissements restent proches de la prévision, la vente d'obligations paraîtra bien calibrée. Si Azure manque et que les investissements dépassent, le marché commencera à se demander si la dette finance la demande ou anticipe sa venue.
Le deuxième est la prochaine émission. Microsoft a désormais prouvé qu'il peut lever 25 milliards de dollars en une seule opération avec des écarts serrés. S'il revient sur le marché en 2027, la taille et le prix diront aux investisseurs comment l'histoire de crédit évolue. Une opération plus grosse avec un écart plus large serait un avertissement. Une opération plus petite avec un écart similaire confirmerait que le programme est financé à bon compte.
Le troisième est la note. Le statut triple A de Microsoft est le fondement de son coût du capital. Une dégradation est peu probable à court terme, mais la répétition de grandes émissions et une facture d'investissements en hausse forment le genre de combinaison que les agences de notation surveillent. L'entreprise a de la marge pour emprunter. La question est de savoir quelle marge elle veut utiliser.
Mises en garde
- L'usage des fonds est une intention déclarée. Microsoft n'est pas tenu de dépenser l'argent dans l'infrastructure d'IA.
- Les chiffres d'investissements incluent les crédits-baux. Les liquidités versées pour les biens et équipements s'élèvent à 39,4 milliards de dollars, sous le chiffre affiché de 45,2 milliards.
- Le montant de 170 milliards est un projet. C'est une prévision de l'entreprise, pas une dépense engagée.
- Le carnet d'ordres et les écarts viennent de la presse. Le communiqué de Microsoft confirme les tranches et les coupons, pas le carnet de 115 milliards.
- Les CDS et les cours de Bourse sont des instantanés. Ils bougent chaque jour.
- Les flux de trésorerie disponibles de Microsoft restent positifs. La baisse de 27 % est une comparaison avec un trimestre de l'année précédente, pas un signe de détresse.
- L'argument de la demande IA est une prévision. La phrase d'Amy Hood sur la demande supérieure à l'offre décrit des commandes actuelles, pas un chiffre d'affaires garanti.
La vente d'obligations est un petit événement dans la structure de capital de Microsoft. Ses conditions sont un signal fort sur le cycle de l'IA. Les entreprises les plus riches du secteur empruntent désormais pour construire. Les conditions qu'elles obtiennent détermineront la vitesse à laquelle le programme se poursuit, et quelles entreprises peuvent se permettre d'y rester.
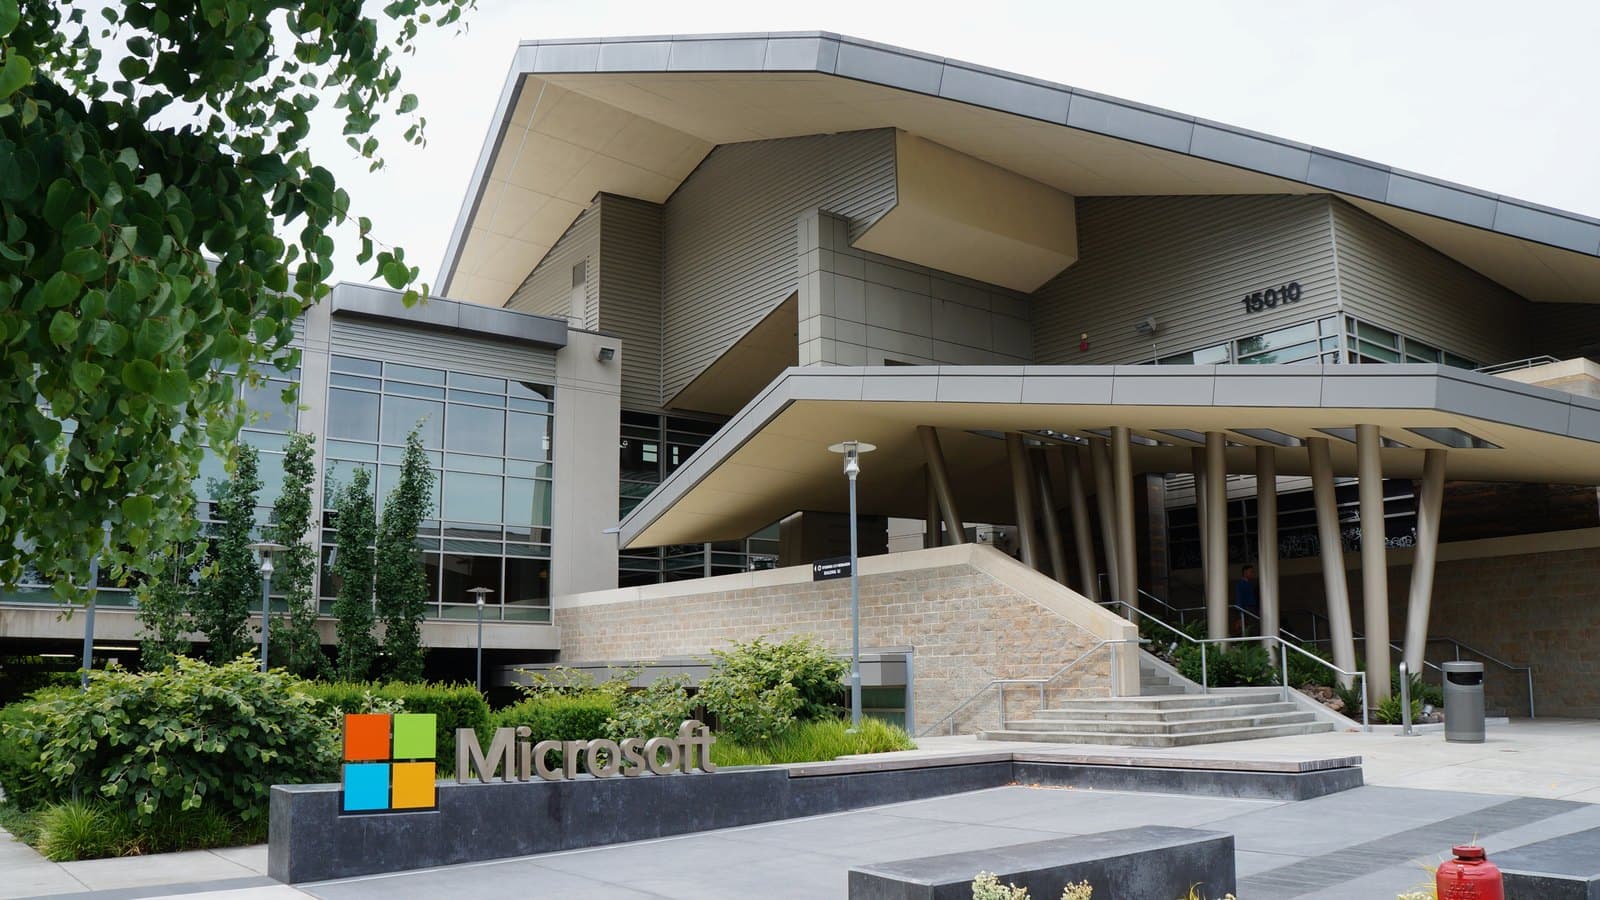
Couverture : vue aérienne du campus de Microsoft à Redmond, dans l'État de Washington. Photographie d'Atomic Taco, CC BY-SA 2.0, via Wikimedia Commons, recadrée en 16:9.
Étiquettes
Questions fréquentes
- Pourquoi Microsoft a-t-il vendu 25 milliards de dollars d'obligations ?
- Microsoft indique que les fonds serviront à des besoins généraux de l'entreprise, dont le fonds de roulement, les investissements, le rachat d'actions, les acquisitions et le remboursement de dette existante. L'entreprise finance un vaste programme de centres de données pour l'IA tout en gardant sa trésorerie pour d'autres usages. L'émission n'est pas formellement réservée à l'IA.
- Quand Microsoft a-t-il vendu des obligations en dollars pour la dernière fois ?
- La précédente vente d'obligations en dollars de Microsoft remonte à 2017, avec 17 milliards de dollars levés. L'entreprise a émis de la dette dans d'autres devises depuis, mais elle était le dernier grand fournisseur de cloud à ne pas encore solliciter le marché obligataire en dollars pour le programme IA actuel.
- Quel est le niveau des investissements de Microsoft ?
- Microsoft a déclaré 45,2 milliards de dollars d'investissements et de crédits-baux pour le trimestre clos le 30 septembre 2026. Il prévoit plus de 50 milliards au trimestre de décembre et environ 170 milliards pour l'année civile 2027. Environ 75 % de ces dépenses portent sur des actifs de courte durée comme les processeurs et les GPU.
- Microsoft génère-t-il encore des flux de trésorerie disponibles positifs ?
- Oui. Microsoft a déclaré 18,63 milliards de dollars de flux de trésorerie disponibles au trimestre de septembre, en baisse de 27 % sur un an. Cela en fait une exception parmi les plus grands fournisseurs de cloud : Alphabet, Amazon et Meta ont tous déclaré des flux de trésorerie disponibles négatifs ces derniers trimestres, à mesure que leurs dépenses dans l'IA augmentaient.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.