Cerebras übertrifft beim Kernumsatz, gewinnt Microsoft und hebt den Ausblick für 2026 an
Cerebras meldete für Q3 2026 einen Kernumsatz von 230,9 Millionen Dollar, schlug die Prognose, nannte Microsoft als Cloud-Kunden und hob den Ausblick an.

Auf dieser Seite
Die wichtigsten Punkte
- Cerebras meldete für Q3 2026 einen Kernumsatz von 230,9 Millionen Dollar, 70 Prozent mehr als im Vorjahr und über dem LSEG-Konsens von 214,7 Millionen Dollar.
- Der GAAP-Umsatz lag bei 210,8 Millionen Dollar, 55 Prozent mehr, aber unter der Schätzung von 214,93 Millionen Dollar, und der GAAP-Nettoverlust weitete sich auf 161 Millionen Dollar aus.
- Das Unternehmen nannte Microsoft als neuen Cloud-Kunden, mit Umsätzen aus dem Geschäft ab dem ersten Quartal 2027.
- Cerebras hob den Ausblick für den Kernumsatz 2026 auf 940 bis 960 Millionen Dollar an und stellt für Q4 310 bis 330 Millionen Dollar in Aussicht.
- Die verbleibenden Leistungsverpflichtungen lagen am 30. September 2026 bei 26,1 Milliarden Dollar, wobei der OpenAI-Vertrag weiterhin den größten Teil ausmacht.
Cerebras Systems meldete am 12. November nach Handelsschluss die Zahlen für das dritte Quartal 2026 und gab Anlegern zwei verschiedene Geschichten zu lesen. Die GAAP-Zahl in der Schlagzeile verfehlte die Umsatzschätzung der Wall Street. Die bereinigte Kernkennzahl übertraf sie, die Prognose wurde angehoben, und das Unternehmen nannte Microsoft als neuen Cloud-Kunden. Die Aktie stieg im nachbörslichen Handel um etwa 13 Prozent und am Freitag um weitere 7 Prozent.
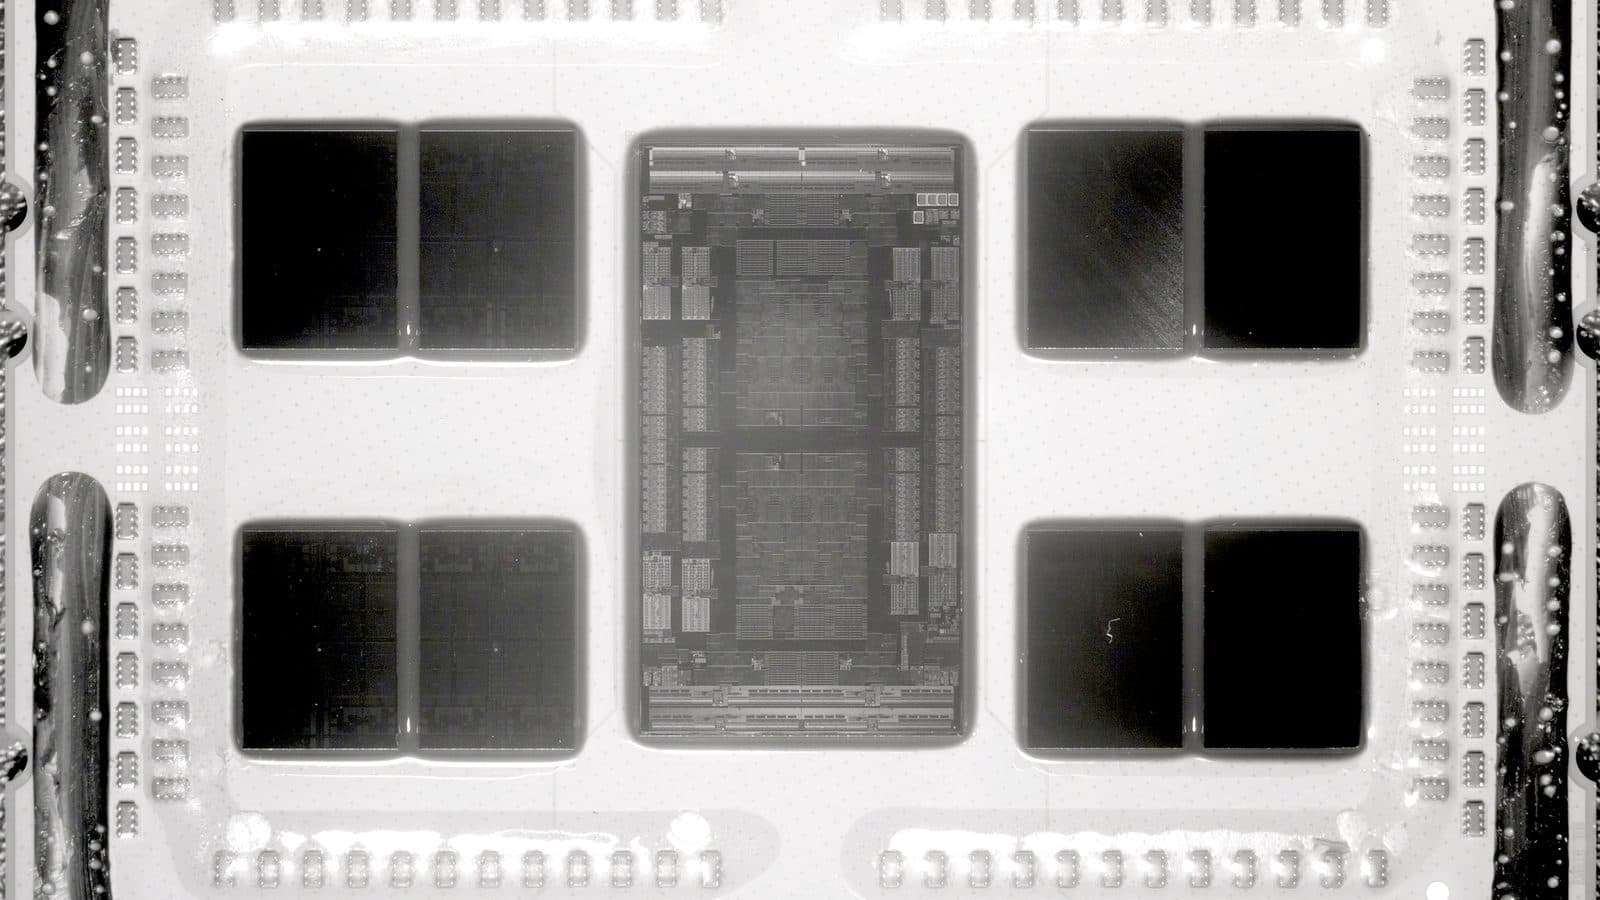
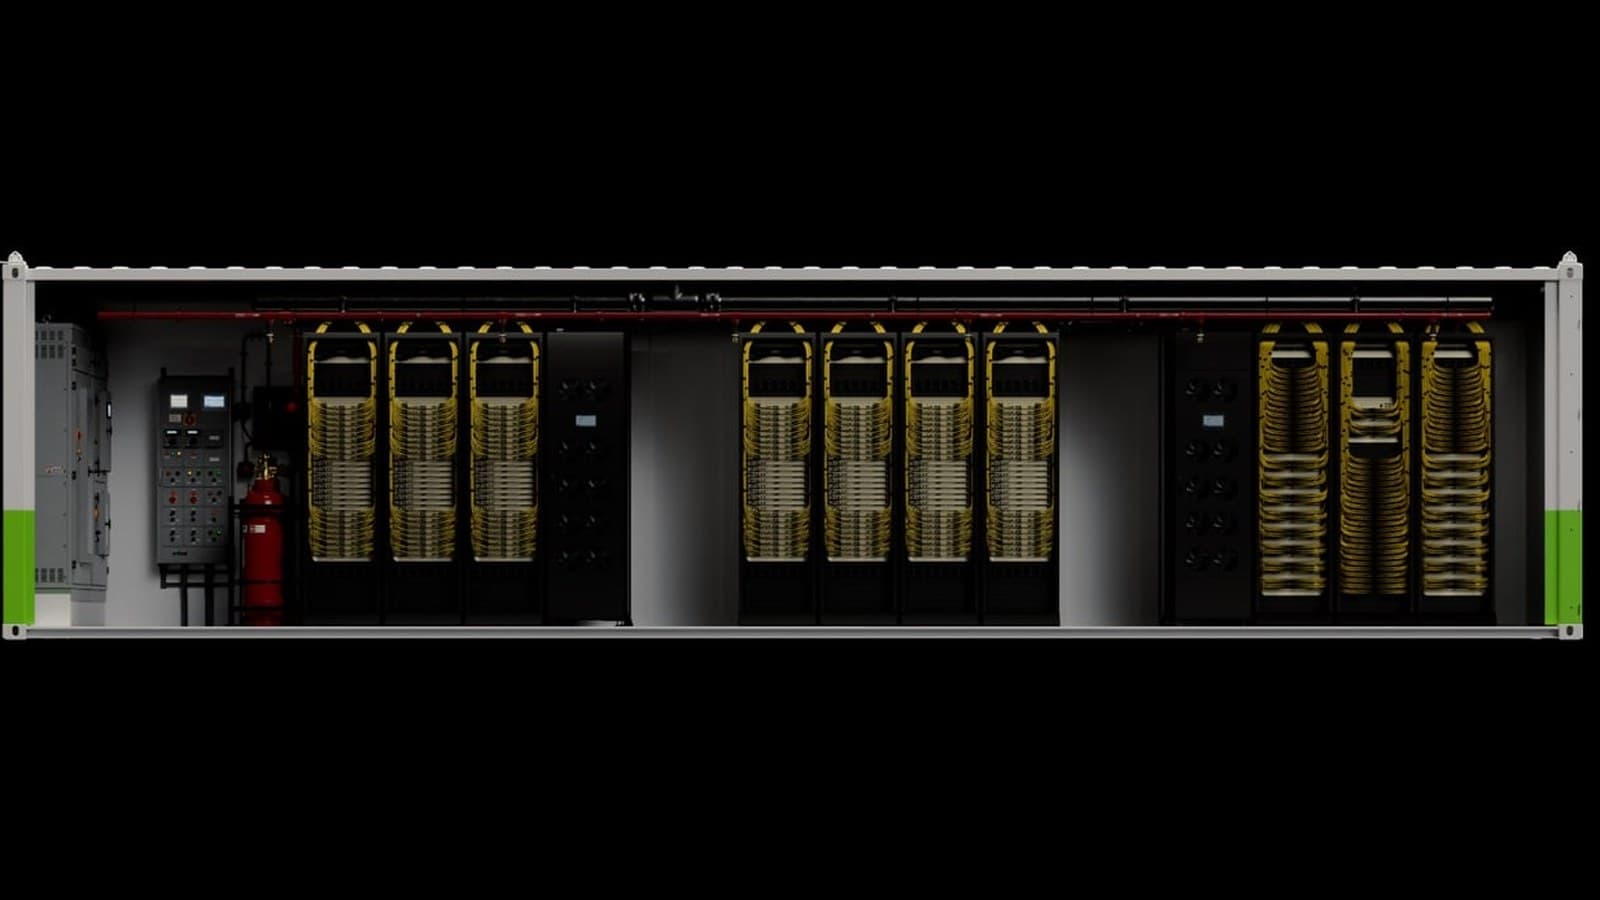
Zum Weiterlesen: Advanced Packaging: Das neue Schlachtfeld der Halbleiterindustrie · Nvidias DSX POD macht aus einer KI-Fabrik einen Frachtcontainer.
Die Diskrepanz zählt, weil Cerebras kein gewöhnliches Chipunternehmen ist. Es verkauft Wafer-Scale-Systeme und Cloud-Kapazität und weist einen Kernumsatz aus, der aktienbasierte Vergütung, die Abschreibung von Kunden-Warrants und durchgereichte Rechenzentrumskosten ausklammert. Die Kernzahl ist die, mit der das Management das Geschäft beschreibt. Die GAAP-Zahl ist die, die die Rechnungslegung verlangt. Beide sind real, und sie zeigen in verschiedene Richtungen.
Das Quartal in Zahlen
Der Kernumsatz lag bei 230,9 Millionen Dollar, 70 Prozent mehr als die 135,7 Millionen Dollar ein Jahr zuvor. Der LSEG-Konsens lag bei 214,7 Millionen Dollar. Das bereinigte Ergebnis betrug 12 Cent pro Aktie gegenüber einem erwarteten Verlust von 14 Cent.
Der GAAP-Umsatz lag bei 210,8 Millionen Dollar, 55 Prozent mehr, aber unter der Schätzung von 214,93 Millionen Dollar. Die GAAP-Bruttomarge betrug 20 Prozent, die GAAP-Operativmarge minus 106 Prozent. Das Unternehmen meldete einen GAAP-Nettoverlust von 161 Millionen Dollar oder 67 Cent pro Aktie, größer als der auf dieser Basis erwartete Verlust von 14 Cent.
Die Lücke zwischen den beiden Zahlen ist überwiegend nicht zahlungswirksam. Aktienbasierte Vergütung und die Abschreibung von Kunden-Warrants sind groß genug, um das Ergebnis zu drehen. Cerebras argumentiert, der Kernumsatz spiegle die Cash-Ökonomie seiner Cloud-Verträge besser. Das Gegenargument lautet, dass Warrants und Aktienzuteilungen echte Kosten für bestehende Aktionäre sind, auch wenn sie im Quartal kein Geld bewegen.
Die Cloud war der Motor. Der GAAP-Cloud-Umsatz erreichte 141,9 Millionen Dollar, ein Plus von 265 Prozent, der Kern-Cloud-Umsatz lag bei 144,9 Millionen Dollar, ein Plus von 272 Prozent. Der Hardware-Absatz war schwächer. Diese Verschiebung des Mixes erklärt einen Teil des Margendrucks: Cloud-Umsätze tragen durchgereichte Rechenzentrumskosten, die Hardware-Verkäufe nicht haben.
Das Unternehmen beendete das Quartal mit 7,8 Milliarden Dollar an Barmitteln, Äquivalenten, gebundenen Barmitteln und kurzfristigen Anlagen sowie 850 Millionen Dollar ungenutzter Kreditkapazität. Außerdem erklärte es, 700 Megawatt Rechenzentrumskapazität vertraglich gesichert zu haben, die bis Ende 2027 geliefert werden soll.
Microsoft ist der Hyperscaler
Cerebras nutzte einen Teil des Quartals, um ein Geschäft mit einem großen Cloud-Anbieter anzudeuten. In der Telefonkonferenz nannte CEO Andrew Feldman den Namen: Microsoft. Gegenüber CNBC sagte er, Microsoft habe die Vereinbarung im Oktober unterzeichnet, und die Umsätze daraus sollten im ersten Quartal 2027 beginnen.
Die Pressemitteilung des Unternehmens beschrieb den Kunden nur als einen der drei größten Hyperscaler und kündigte weitere Details für das nächste Jahr an. Das CNBC-Interview lieferte den Namen. Dieser Unterschied zählt für die Frage, wie viel öffentlich ist: Vertragswert, Laufzeit, Kapazität und Exklusivität werden nicht genannt.
Microsoft reiht sich neben Amazon und Oracle als Cloud-Partner ein. Cerebras kündigte am 27. Oktober ein Geschäft mit Oracle Cloud Infrastructure an, die Verfügbarkeit ist für 2027 geplant. Die Beziehung zu Amazon ist älter, hat aber noch nicht die Art von Umsatz erzeugt, die als eigene Position auftaucht.
Der Microsoft-Deal ist im Quartal eher ein Validierungssignal als ein finanzielles Ereignis. Die Umsätze beginnen 2027, also trug er zu Q3 nichts bei. Er beantwortet eine Frage, die Anleger seit dem Börsengang gestellt haben: ob ein großer Cloud-Anbieter Inferenz-Traffic an Cerebras leiten würde, statt ausschließlich auf GPUs oder eigene Chips zu setzen.
Er bringt Cerebras außerdem bei denselben Kunden wie Nvidia ins Spiel, in einem Moment, in dem der GPU-Marktführer die Folgen von Jensen Huangs Rücktritt verarbeitet. Cerebras positioniert sich als Hochgeschwindigkeits-Alternative für Inferenz, nicht als Allzweck-Trainingschip. Der Microsoft-Deal passt zu dieser Geschichte.
Der Auftragsbestand besteht weiterhin überwiegend aus OpenAI
Die verbleibenden Leistungsverpflichtungen lagen am 30. September 2026 bei 26,1 Milliarden Dollar. Das ist vertraglich zugesagter künftiger Umsatz, kein Geld auf dem Konto, und er ist stark konzentriert.
Cerebras hat erklärt, der OpenAI-Vertrag mache den Großteil des Bestands aus. Die Vereinbarung ist eine Take-or-pay-Vereinbarung über 750 Megawatt Kapazität, die im S-1-Dokument vor dem Börsengang offengelegt wurde. OpenAI hat außerdem eine Option auf zusätzliche Kapazität, die die Gesamtsumme bis 2030 auf 2 Gigawatt bringen würde.
Konzentration ist das zentrale Risiko in der Cerebras-Geschichte. Ein Auftragsbestand, der auf der mehrjährigen Zusage eines Kunden beruht, ist weniger wert als einer, der über viele Kunden verteilt ist, besonders wenn dieser Kunde zugleich eigene Infrastruktur baut und mit anderen Chipherstellern verhandelt. Das Management hat gesagt, der Anteil von OpenAI werde sinken, während Amazon, Microsoft und Oracle hochfahren. Das ist noch nicht passiert.
Der Auftragsbestand von Q3 enthielt keine Geschäfte, die nach dem 30. September unterzeichnet wurden, Oracle eingeschlossen. Die 26,1 Milliarden Dollar sind also in eine Richtung bereits veraltet. In eine andere Richtung mögen sie optimistisch sein: Der OpenAI-Anteil ist eine Schätzung zugesagten Umsatzes, bereinigt um erwartete Verzögerungsgutschriften, kein fester Rechnungsplan.
Prognose und das Versprechen für 2027
Cerebras hob den Ausblick für den Kernumsatz 2026 auf 940 bis 960 Millionen Dollar an, von 880 bis 890 Millionen Dollar. Für das vierte Quartal stellt das Unternehmen 310 bis 330 Millionen Dollar Kernumsatz in Aussicht, gegenüber einem Konsens von 271 Millionen Dollar, und eine Kern-Bruttomarge von 47 bis 49 Prozent gegenüber erwarteten 42,1 Prozent.
Das Unternehmen erklärte außerdem, es erwarte für 2027 mehr als eine Verdreifachung des Umsatzes. Das impliziert etwa 2,85 Milliarden Dollar, knapp unter dem LSEG-Konsens von 2,92 Milliarden Dollar. Die Formulierung ist aggressiv, die Zahl liegt aber nicht weit von dem, was Analysten ohnehin hatten.
Die Margenprognose ist der interessantere Teil. Ein Sprung von den niedrigen 40ern auf 47 bis 49 Prozent in einem Quartal setzt einen besseren Umsatzmix und eine vollere Auslastung der Kapazität voraus. Wenn die Geschäfte mit Microsoft und Oracle planmäßig hochfahren, ist das plausibel. Wenn sie sich verzögern, ist die Margenprognose das Erste, was bricht.
Cerebras prüft außerdem Finanzierungsoptionen für den Ausbau. Das Unternehmen hat 7,8 Milliarden Dollar an Barmitteln und eine Revolverkreditlinie über 850 Millionen Dollar, aber 700 Megawatt Kapazität sind teuer, und das Unternehmen konkurriert mit Hyperscalern, die den Bau aus dem operativen Cashflow finanzieren können. Feldman sagte, das Unternehmen prüfe seine Optionen, ohne sie zu nennen.
Warum die Aktie trotzdem im Minus steht
Die Ergebnisse waren gut genug, um die Aktie zu heben, aber der längere Trend ist unschön. Cerebras setzte den Börsengang im Mai bei 185 Dollar an, erreichte einen Höchststand über 386 Dollar und ist seit dem Ausgabepreis um etwa 47 Prozent gefallen. Die 180-Tage-Frist für Insider endete um den 9. November und fügte kurz vor den Zahlen zusätzliches Angebot hinzu.
Das Unternehmen sieht sich außerdem Vorwürfen eines Short-Sellers zur Dauerhaftigkeit seines Vorteils gegenüber sowie Ermittlungen von Anwaltskanzleien, die einem starken Kursverfall oft folgen. Das sind keine Belege für ein Problem. Sie gehören zum Hintergrund, vor dem das Quartal gelesen wurde.
Der Wettbewerbsdruck ist real. Nvidia dominiert KI-Beschleuniger weiterhin, und die eigenen Inferenzprodukte des Unternehmens sind besser geworden. Googles TPUs sind über Google Cloud verfügbar. Microsoft hat eigenes Maia-Silizium. Das Argument von Cerebras lautet, dass Wafer-Scale-Integration einen Latenz- und Durchsatzvorteil bietet, den Allzweck-GPUs bei bestimmten Inferenz-Workloads nicht erreichen. Am stärksten ist dieses Argument, wenn Kapazität knapp und die Lieferzeit für GPUs lang ist, und das ist der aktuelle Markt.
Was die Zahlen nicht klären
Was Cerebras nicht offengelegt hat
Cerebras hat Wert, Laufzeit und Kapazität des Microsoft-Vertrags nicht veröffentlicht. Das Unternehmen schlüsselt den Umsatz nicht nach Kunden auf, der OpenAI-Anteil am Auftragsbestand wird in der Mitteilung also beschrieben, aber nicht beziffert. Die 26,1 Milliarden Dollar RPO sind eine Schätzung zugesagten Umsatzes, kein Barbestand. Die Verdreifachung 2027 ist eine Unternehmensprognose. Und der GAAP-Verlust enthält große nicht zahlungswirksame Posten, die das Kernresultat als Maß für die Cash-Generierung schmeichelhafter erscheinen lassen.
Der Name Microsoft ist ein echter Gewinn. Er ist aber auch ein einzelner Datenpunkt. Ein Cloud-Anbieter kann einen Kapazitätsvertrag unterzeichnen und einen kleinen Bruchteil seines Traffics dorthin leiten. Die Größe der Zusage entscheidet, ob das eine strategische Partnerschaft ist oder eine Absicherung.
Die Konzentration auf OpenAI ist das größere Thema. Ändern sich die Compute-Pläne von OpenAI, oder verlagert das Unternehmen mehr Inferenz auf Nvidia oder eigene Chips, schwächen sich Auftragsbestand und Wachstumsgeschichte von Cerebras zugleich. Die Antwort des Managements ist Diversifizierung. Die Q3-Zahlen zeigen den ersten Schritt, nicht das Ziel.
Worauf man achten sollte
Das vierte Quartal ist der erste saubere Test der Prognose. Ein Kernumsatz von 310 bis 330 Millionen Dollar wäre ein Schritt über 230,9 Millionen Dollar hinaus, und die Margenprognose setzt einen besseren Cloud-Mix voraus. Verfehlt eines von beiden, wird das Versprechen für 2027 schwerer zu verteidigen.
Dann ist da Microsoft. Die Umsätze sollen im ersten Quartal 2027 beginnen. Eine Kapazitätszahl, eine Vertragslaufzeit oder eine Kundenreferenz würde aus dem Logo ein Geschäft machen. Ohne eines davon bleibt der Deal eine Schlagzeile.
Die Finanzierung könnte mehr zählen als beides. Ein Ausbau über 700 Megawatt braucht Kapital, und Cerebras prüft seine Optionen. Die Bedingungen einer Kapitalmaßnahme werden Anlegern zeigen, wie viel des Wachstums das Unternehmen selbst finanzieren will und wie sehr es darauf angewiesen ist, dass der Markt an den Auftragsbestand glaubt.
Cerebras hat bewiesen, dass es den Kernumsatz steigern und einen Hyperscaler gewinnen kann. Das nächste Jahr wird zeigen, ob beides gelingt, ohne für den Großteil des künftigen Umsatzes von einem Kunden abhängig zu sein.
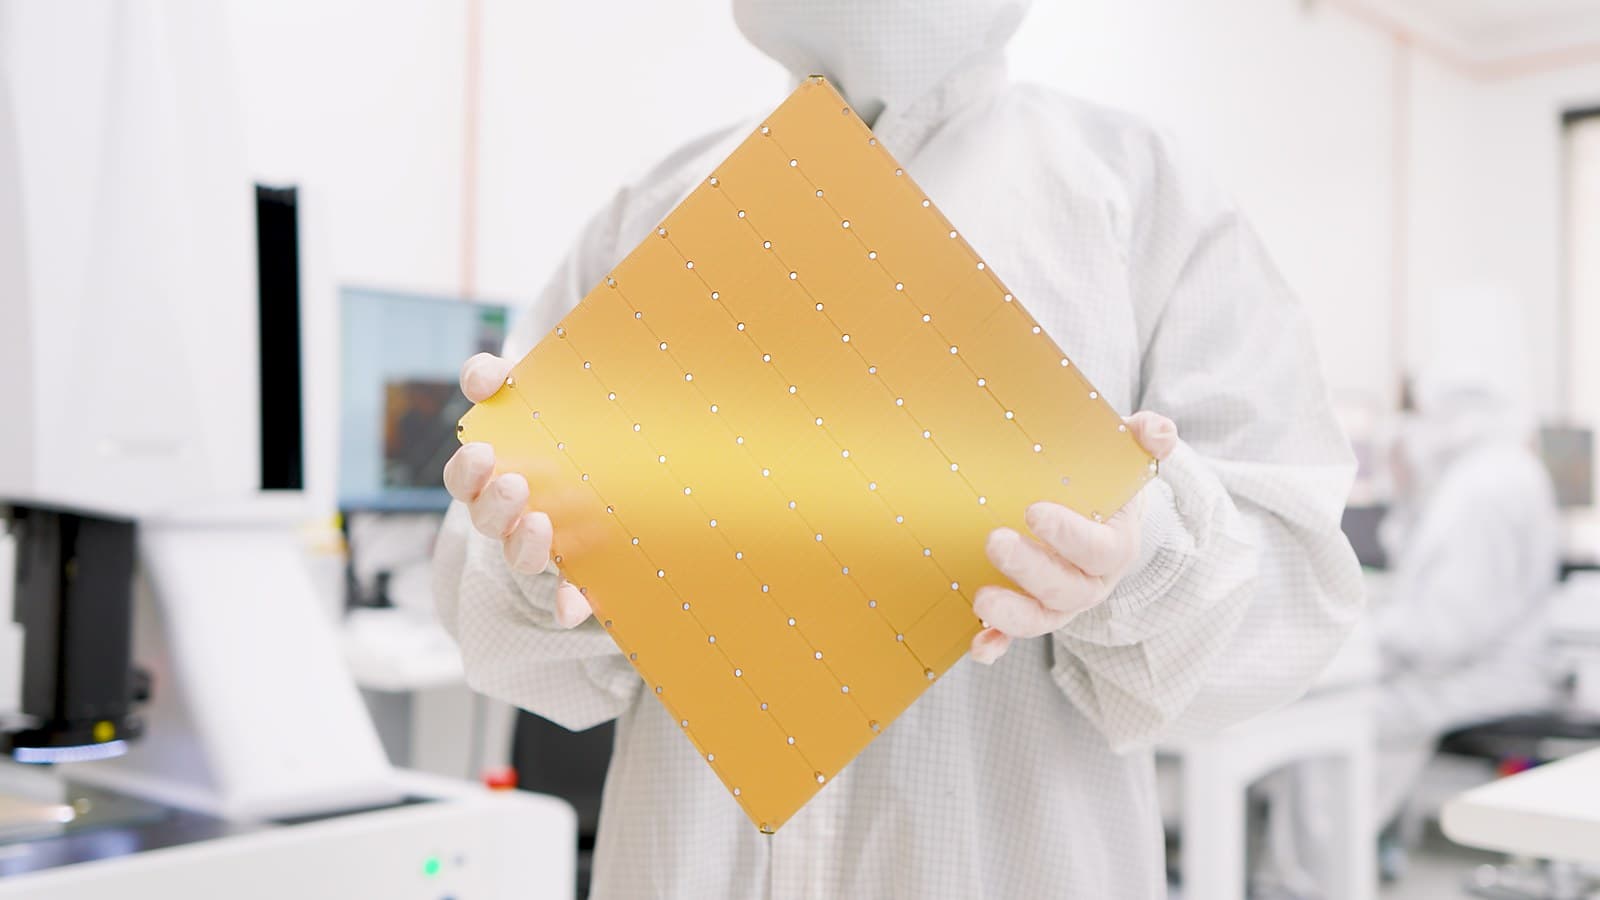
Titelbild: ein Cerebras-Ingenieur hält einen Wafer-Scale-Chip, mit freundlicher Genehmigung von Cerebras Systems.
Tags
Häufige Fragen
- Was hat Cerebras für Q3 2026 gemeldet?
- Der Kernumsatz lag bei 230,9 Millionen Dollar, 70 Prozent mehr als im Vorjahr. Der GAAP-Umsatz betrug 210,8 Millionen Dollar, 55 Prozent mehr, aber unter der LSEG-Schätzung von 214,93 Millionen Dollar. Das Unternehmen meldete einen GAAP-Nettoverlust von 161 Millionen Dollar und bereinigte Einnahmen von 12 Cent pro Aktie.
- Wer ist der neue Hyperscaler-Kunde von Cerebras?
- Cerebras nannte Microsoft in der Telefonkonferenz zu den Zahlen am 12. November. CEO Andrew Feldman sagte, Microsoft habe den Cloud-Vertrag im Oktober unterzeichnet, und die Umsätze daraus sollten im ersten Quartal 2027 beginnen. Cerebras zählt auch Amazon und Oracle zu seinen Cloud-Partnern.
- Wie groß ist der Auftragsbestand von Cerebras?
- Die verbleibenden Leistungsverpflichtungen lagen am 30. September 2026 bei 26,1 Milliarden Dollar. Das Unternehmen hat erklärt, der OpenAI-Vertrag, eine Take-or-pay-Vereinbarung über 750 Megawatt Kapazität, mache den Großteil dieses Bestands aus.
- Warum stieg die Cerebras-Aktie nach dem Bericht?
- Das Unternehmen übertraf beim Kernumsatz und beim bereinigten Ergebnis die Erwartungen, hob die Prognose für den Jahres-Kernumsatz an und gab Microsoft als Kunden bekannt. Die Aktie war seit dem Börsengang im Mai um etwa 47 Prozent gefallen, die Zahlen gaben Anlegern also einen Grund, sie neu zu bewerten.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.