Las acciones de ServiceNow cayeron un 27% cuando el miedo a la IA llegó al negocio del software
ServiceNow superó las previsiones, pero guió la cartera del cuarto trimestre al 18,5%, bajo el consenso. La acción cayó un 27% el 29 de octubre, su peor día.

En esta página
Puntos clave
- ServiceNow reportó ingresos de 4.106 millones de dólares en el tercer trimestre de 2026 el 28 de octubre, un 20,5% más interanual, con ingresos por suscripción de 3.988 millones, un 21% más.
- La compañía guió las obligaciones de desempeño restantes corrientes del cuarto trimestre a un crecimiento del 18,5% a tipo de cambio constante, por debajo del 19% que esperaban los analistas, según Bloomberg.
- El beneficio ajustado por acción fue de 1,00 dólares frente a un consenso de 1,02, y las acciones cerraron a 109,67 dólares el 29 de octubre, un 27% menos en el día y un 31% en la semana.
- ServiceNow elevó su objetivo de valor anual de contratos de IA para 2026 a 1.700 millones desde 1.000 millones a principios de año, y dijo que el nuevo valor anual neto de contratos de IA subió un 65% en el trimestre.
- La venta masiva refleja un temor más amplio a que los agentes de IA reduzcan la demanda de software empresarial basado en puestos, no un colapso del crecimiento reportado por ServiceNow.
ServiceNow reportó un trimestre que la mayoría de las empresas de software aceptaría. Los ingresos subieron un 20,5% hasta 4.106 millones de dólares, los ingresos por suscripción crecieron un 21% hasta 3.988 millones, y la compañía dijo que superó el extremo superior de su propia previsión en todas las métricas de crecimiento de ingresos y rentabilidad que destaca. Las acciones cayeron un 27% al día siguiente, la peor sesión de su historia.
Lectura relacionada: Cloudflare adquiere Deno para que Workers pueda autoalojarse · El Gemini 3.8 Flash TTS de Google puede clonar una voz a partir de 30 segundos de audio.
La distancia entre esos dos hechos resume la situación del negocio del software empresarial a finales de 2026. ServiceNow vende IA tan rápido como puede. Los inversores se preguntan si la IA reducirá el negocio sobre el que se construyó ServiceNow. CNBC informó de que la acción se hundió un 27% el 29 de octubre, su peor día registrado, después de que los resultados del tercer trimestre apenas calmaran lo que la cadena llamó el temor a la «SaaSpocalypse».
El detonante fue la previsión. ServiceNow dijo a los inversores que las obligaciones de desempeño restantes corrientes, los ingresos contratados que espera reconocer en los próximos doce meses, crecerían un 18,5% en el cuarto trimestre a tipo de cambio constante. Bloomberg informó de que los analistas esperaban un 19%. Una diferencia de medio punto en una medida de reservas futuras bastó para borrar cerca de una cuarta parte del valor de mercado de la compañía.
Un trimestre limpio, una previsión más suave
Las cifras reportadas fueron sólidas según casi cualquier criterio. Los ingresos totales de 4.106 millones subieron un 20,5%, los ingresos por suscripción de 3.988 millones subieron un 21%, y las obligaciones de desempeño restantes corrientes alcanzaron 13.650 millones, un 20,5% más. Las obligaciones de desempeño restantes totales, que incluyen contratos más allá de doce meses, fueron de 29.700 millones, un 22% más. El beneficio neto GAAP fue de 277 millones, o 0,27 dólares por acción diluida. El beneficio neto no GAAP fue de 1.039 millones, o 1,00 dólares por acción.
Esa última cifra es donde falló el trimestre. Los analistas encuestados por LSEG esperaban 1,02, según CNBC. La diferencia de dos centavos es pequeña en sí misma. En una acción que cotiza a 79 veces los beneficios de los últimos doce meses, según Motley Fool, los fallos pequeños tienen un precio alto.
Las perspectivas para el conjunto del año avanzaron en la dirección correcta. ServiceNow elevó su previsión de ingresos por suscripción para 2026 a entre 15.780 y 15.790 millones, una tasa de crecimiento del 22,5%, y subió 100 puntos básicos su objetivo de margen de flujo de caja libre, hasta el 36%. La previsión de ingresos por suscripción del cuarto trimestre, de entre 4.245 y 4.255 millones, implica un crecimiento del 22,5% al 23%. Nada de eso bastó.
Las acciones cerraron a 109,67 dólares el 29 de octubre, un 31% por debajo del cierre del 23 de octubre. El S&P 500 ganó un 1,3% en el mismo periodo y el Nasdaq-100 subió un 1,5%. ServiceNow cayó mientras el mercado subía.
La IA es a la vez el argumento y el problema
El argumento de ServiceNow ante los inversores es que constituye la capa de control de la IA empresarial. La compañía se describe como la «Super Intelligence Control Tower for business reinvention», una frase que aparece en la primera línea de su comunicado de prensa. Vende software de flujos de trabajo para TI, atención al cliente, seguridad y experiencia de empleado, y ahora vende agentes que ejecutan esos flujos con menos intervención humana.
Las cifras de IA que divulgó no son cosméticas. El nuevo valor anual neto de contratos de IA subió un 65% en el trimestre. La compañía elevó su objetivo de valor anual de contratos de IA para 2026 a 1.700 millones desde 1.000 millones a principios de año, un aumento del 70%. Contabilizó 19 acuerdos de más de 5 millones de dólares en nuevo valor anual neto de contratos, más de un 135%, y 680 clientes con más de 5 millones en valor anual total de contratos, alrededor de un 23% más. El consumo de IA agéntica en producción se multiplicó por más de 13 en lo que va de año.
Esas cifras describen una empresa que vende más IA, a más clientes grandes y a mayor velocidad. El temor es que esos mismos productos canibalicen las suscripciones por puesto que hicieron valiosa a ServiceNow. Si un agente de IA puede resolver un ticket de TI sin que un agente humano ocupe un puesto, el cliente puede necesitar menos puestos. Si los agentes se pueden construir sobre otras plataformas, la capa de flujos de trabajo puede volverse menos defendible.
Ese es el argumento de la «SaaSpocalypse» en su forma más simple. No exige que ServiceNow pierda clientes mañana. Solo exige que los inversores crean que el número de puestos, o el precio por puesto, crecerá más despacio que en la década anterior. Una previsión de reservas futuras que queda medio punto por debajo del consenso es prueba de esa tesis, aunque el trimestre actual sea sólido.
La respuesta de ServiceNow es que la IA amplía el trabajo abordable en lugar de reducir el número de puestos. La compañía dice que su plataforma gobierna agentes, acciones y datos en todos los sistemas, una tarea mayor que gestionar flujos de trabajo humanos. Se ha asociado con OpenAI para un complemento de ChatGPT y con Nvidia para la aplicación de políticas de agentes, y formó una Control Tower Alliance con Anthropic, AWS, Cisco, Nvidia, Okta, OpenAI y otros. Esas alianzas son reales. También son promesas sobre un mercado que aún se está formando.
Qué mide y qué no mide el cRPO
Las obligaciones de desempeño restantes corrientes son ingresos contratados para los próximos doce meses. No son lo mismo que los ingresos, y varían con la duración del contrato, el calendario de facturación y las renovaciones. Un cambio de 0,5 puntos en la tasa de crecimiento puede reflejar unos cuantos acuerdos grandes que se desplazan unas semanas. Es una señal sobre la dirección, no un veredicto sobre el trimestre.
Por qué importa medio punto de cartera
La reacción del mercado parece excesiva hasta que se considera qué descuenta una acción de software a 79 veces beneficios. Con ese múltiplo, los inversores pagan por años de crecimiento compuesto. Una desaceleración de las reservas actuales, aunque sea pequeña, cambia la forma de la curva que están descontando.
El analista de Citi Tyler Radke dijo a CNBC que el resultado era «un poco atípico para los estándares de ServiceNow, solo en términos de la falta de sorpresa positiva». Señaló el coste del equipo de ingeniería desplegado en cliente de la compañía, que se integra con los clientes para construir soluciones de IA. Esa inversión deprime los márgenes antes de producir ingresos. Radke dijo que la recompensa «va a ser una espera un poco más larga, y creo que el mercado, ya sabe, quería ver algo un poco antes».
La directora financiera Gina Mastantuono rebatió la idea de que el cRPO cuenta toda la historia. Dijo en la llamada de resultados que la cartera actual «no captura necesariamente todo el impulso del negocio», según Motley Fool. Citó medio punto porcentual de crecimiento de la cartera de suscripciones que queda excluido del cRPO pero que se reconocerá como ingresos.
Ambas cosas pueden ser ciertas. La empresa puede estar creciendo rápido y la medida de cartera puede subestimar ese crecimiento. El mercado también puede tener razón en que la dirección del viaje ha cambiado. El próximo trimestre mostrará qué lectura se sostiene.
El negocio del software en conjunto
ServiceNow no es la única empresa de software atrapada en esta revalorización. Salesforce cotiza a unas 21 veces los beneficios de los últimos doce meses y Workday a unas 40, según Motley Fool. Las 79 veces de ServiceNow están en el extremo premium del grupo, lo que la hace la más expuesta a cualquier señal de que el crecimiento se esté desacelerando.
La lógica de la venta se extiende más allá de una compañía. El software empresarial ha pasado dos décadas vendiendo puestos. Los agentes de IA se cobran por consumo, por resultado o por flujo de trabajo, y los mayores proveedores de plataformas todavía están averiguando cómo cobrarlos sin canibalizar los contratos existentes. Microsoft integra Copilot en sus suites de productividad. Google empuja Gemini dentro de Workspace. OpenAI y Anthropic venden directamente a las empresas. Cada uno de esos movimientos da al comprador otra razón para cuestionar una renovación por puesto.
La respuesta de ServiceNow es vender la capa de control en lugar del puesto. Si agentes de varios proveedores operan dentro de una empresa, alguien tiene que decidir qué agente puede acceder a qué sistema, registrar lo que hizo y detenerlo cuando falla. Es un producto plausible. También es una categoría nueva, y las categorías nuevas tardan en convertirse en el tipo de crecimiento de suscripción predecible que justifica un múltiplo premium.
Qué vigilar
El informe del cuarto trimestre, en enero, es la primera prueba real. Importan tres cifras. La primera es el crecimiento del cRPO: ¿se estabiliza cerca del 18,5% previsto o vuelve a resbalar? La segunda es el valor anual de contratos de IA: ¿el objetivo de 1.700 millones se convierte en ingresos por suscripción al ritmo que la compañía insinúa? La tercera es el margen: ¿cuánto del coste de ingeniería desplegado en cliente sigue pasando por la cuenta de resultados?
También hay una cuestión competitiva. El argumento de IA de ServiceNow depende de que las empresas quieran una capa de gobernanza neutral por encima de Microsoft, Google, OpenAI y Anthropic. Si los compradores se consolidan en la plataforma que ya usan para el correo y los documentos, la torre de control de ServiceNow se convierte en una herramienta más que integrar. Las alianzas con OpenAI y Nvidia son un intento de evitar ese desenlace. No lo resuelven.
La caída de la acción no significa que el negocio esté roto. Los ingresos crecieron un 20,5%, el flujo de caja fue positivo y la compañía elevó sus previsiones para el año. Significa que el mercado ha dejado de pagar solo por la ambición en IA. ServiceNow tiene ahora que demostrar que sus productos de IA hacen crecer la base de suscripciones.
Salvedades
- Las cifras son declaradas por la compañía y no auditadas. Los datos de ingresos, cRPO, RPO y márgenes proceden del comunicado de ServiceNow.
- Las medidas no GAAP favorecen el resultado. El beneficio neto no GAAP y el flujo de caja libre excluyen la remuneración en acciones y otros costes.
- El consenso del 19% es la cifra de Bloomberg. ServiceNow guió un 18,5% a tipo de cambio constante, que no es una base idéntica.
- El valor anual de contratos de IA no es ingreso. El valor anual de contratos mide el valor de los contratos firmados, no lo reconocido.
- La cifra de consumo de 13 veces es una comparación interanual desde una base pequeña. Describe el crecimiento del uso, no el tamaño del negocio.
- Los movimientos del 27% y el 31% son instantáneas del cierre del 29 de octubre. La acción puede moverse más, y lo hizo, en sesiones posteriores.
- El coste de ingeniería desplegado en cliente no se desglosa. El efecto en el margen se infiere de los comentarios de la dirección y de las estimaciones de los analistas.
El informe de enero mostrará si la previsión de cartera fue un tropiezo de un trimestre o el comienzo de una fase más lenta. Para una empresa valorada por años de crecimiento compuesto, la diferencia merece seguimiento.
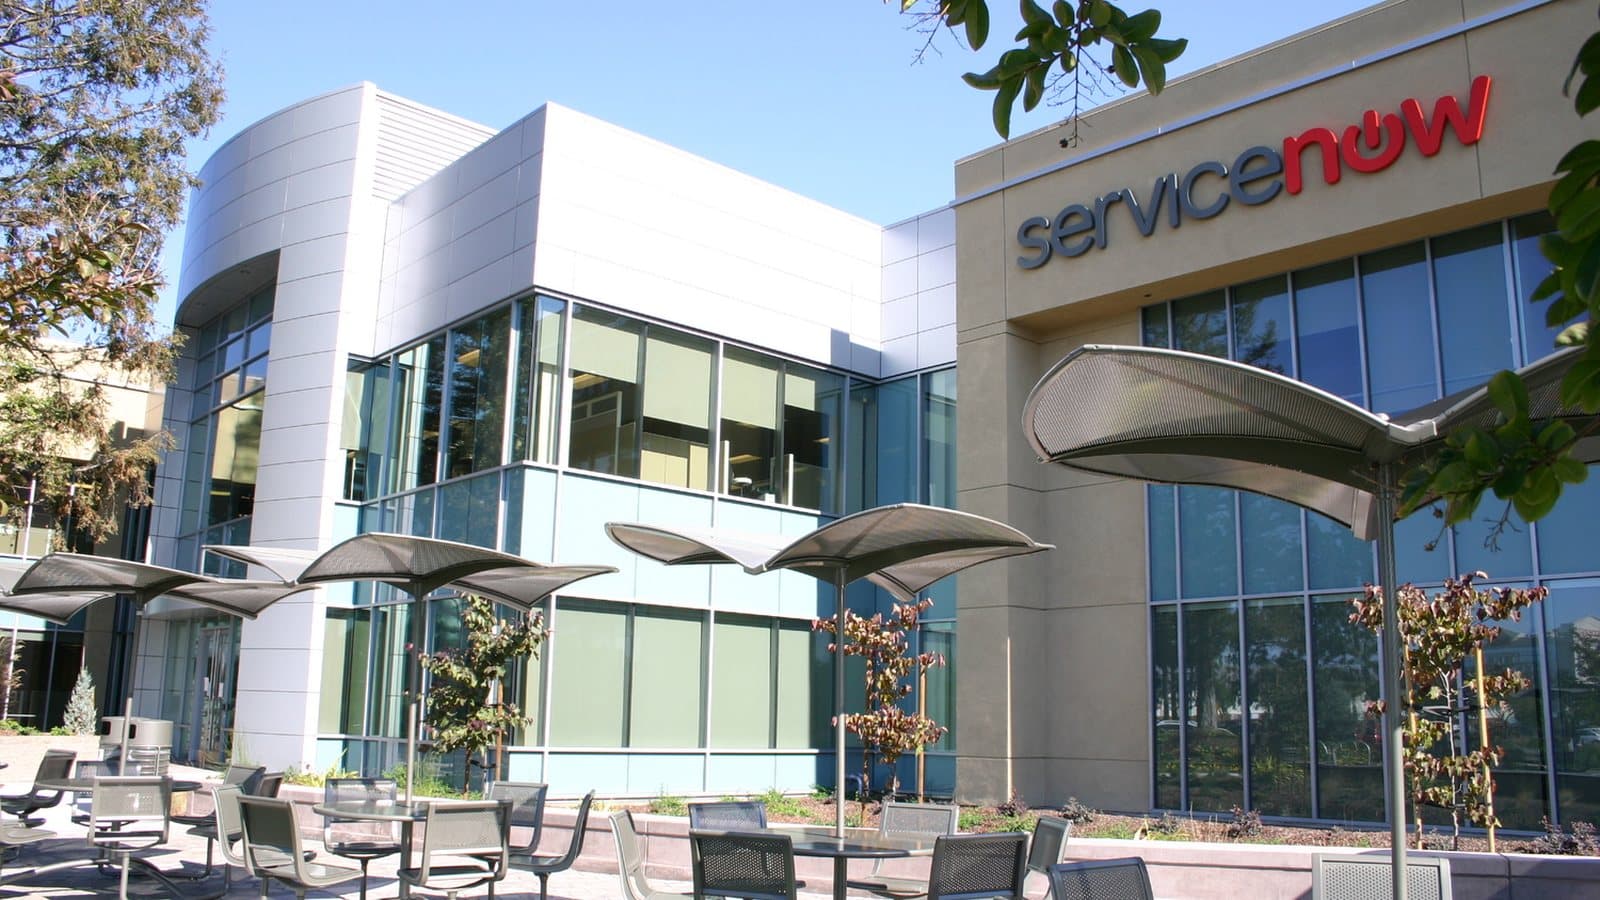
Portada: La sede global de ServiceNow en Santa Clara, California. Fotografía de Satyaki.snow, CC BY-SA 4.0, vía Wikimedia Commons, recortada a 16:9.
Etiquetas
Preguntas frecuentes
- ¿Por qué cayeron un 27% las acciones de ServiceNow?
- ServiceNow guió las obligaciones de desempeño restantes corrientes del cuarto trimestre a un crecimiento del 18,5% a tipo de cambio constante, justo por debajo del 19% que esperaban los analistas, y el beneficio ajustado por acción quedó dos centavos por debajo del consenso. Los inversores interpretaron la previsión de cartera como una señal de que la IA está frenando, y no acelerando, la expansión de los contratos de software existentes.
- ¿Qué son las obligaciones de desempeño restantes corrientes?
- Las obligaciones de desempeño restantes corrientes, o cRPO, son los ingresos contratados que ServiceNow espera reconocer en los próximos doce meses. Son una medida de reservas orientada al futuro, no ingresos reportados, y pueden verse afectadas por la duración de los contratos, el calendario de facturación y la mezcla de negocio nuevo frente a renovaciones.
- ¿Crece el negocio de IA de ServiceNow?
- Sí. ServiceNow dijo que el nuevo valor anual neto de contratos de IA subió un 65% en el tercer trimestre, que los acuerdos con cinco o más productos de IA se multiplicaron por 8,5 y que el consumo de IA agéntica en producción se multiplicó por más de 13 en lo que va de año. Elevó su objetivo de valor anual de contratos de IA para 2026 a 1.700 millones.
- ¿Cuándo sabrán los inversores si la venta estaba justificada?
- La próxima cita es el informe del cuarto trimestre de ServiceNow, previsto para enero de 2027. Mostrará si el crecimiento del cRPO se estabiliza cerca del 18,5% previsto, si el valor anual de contratos de IA se convierte en ingresos por suscripción y si el coste del equipo de ingeniería desplegado en cliente sigue pesando en los márgenes.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.