Unity en discussions pour un rachat par Silver Lake et le PIF à environ 25 milliards de dollars
Unity a discuté d'un rachat avec Silver Lake et le fonds saoudien PIF sur une valorisation d'environ 25 milliards de dollars. Rien n'est signé pour l'heure.

Sur cette page
À retenir
- Reuters a rapporté le 5 novembre 2026 que Unity avait mené récemment des discussions de rachat avec Silver Lake et le PIF saoudien sur une valorisation évoquée d'environ 25 milliards de dollars, sans accord signé.
- Silver Lake détient déjà environ 8 % de Unity, selon Reuters, et les deux firmes faisaient partie du consortium de 55 milliards de dollars qui a retiré Electronic Arts de la cote en août 2026.
- La capitalisation de Unity atteignait environ 21,5 milliards de dollars après ses résultats du 5 novembre, ce qui place la valorisation évoquée de 25 milliards environ 16 % au-dessus.
- Unity a publié un chiffre d'affaires de 622,1 millions de dollars au troisième trimestre 2026, en hausse de 32,2 % sur un an, et le présente comme son premier trimestre rentable en GAAP depuis son introduction en Bourse de 2020.
- L'action Unity a gagné 22,8 % sur les résultats avant que l'article de Reuters n'ajoute environ 4 % en cotation prolongée.
Unity Software a mené des discussions avec Silver Lake et le fonds souverain saoudien Public Investment Fund en vue d'un rachat qui valoriserait l'éditeur du moteur de jeu à environ 25 milliards de dollars, selon un article de Reuters publié le 5 novembre 2026. Les échanges ont eu lieu ces dernières semaines, et Unity a mandaté une banque d'investissement pour examiner ses options. Aucun prix n'a été arrêté et aucune transaction n'est certaine. Reuters précise que les conditions pourraient changer.
À lire aussi: Google lance Playground, une plateforme d'IA qui transforme des prompts en jeux jouables · Unity publie un plugin maison qui intègre Claude Code dans l'éditeur.
L'information est tombée après une séance où l'action Unity avait déjà gagné 22,8 % sur ses résultats trimestriels, et elle a ajouté environ 4 % en cotation prolongée une fois l'hypothèse d'un rachat apparue. The Verge a résumé l'article en quelques minutes. Pour une entreprise qui a passé les derniers trimestres à céder des activités et à remettre à plat son portefeuille, le calendrier est inhabituel : les discussions de rachat et ce que Unity présente comme son meilleur trimestre jamais réalisé sont arrivés le même après-midi.
Ce que Reuters a rapporté
Reuters indique que le consortium comprend Silver Lake, qui détient déjà environ 8 % de Unity, et le PIF, le fonds souverain saoudien. Le groupe a discuté d'une valorisation d'environ 25 milliards de dollars avant la publication des résultats de Unity le 5 novembre. Unity travaille avec une banque d'investissement pour évaluer ses options, et l'article ne donne ni calendrier, ni détail de financement, ni indication qu'une offre formelle existe.
Unity a son siège au 116 New Montgomery Street à San Francisco et a été fondé à Copenhague en 2004. Un retrait de la cote mettrait fin à son parcours de société cotée. Dans ce schéma, les acheteurs paient les actionnaires existants pour leurs titres, retirent l'entreprise du marché et la dirigent comme une société privée. Reuters ne précise pas comment la participation de 8 % déjà détenue par Silver Lake serait traitée lors d'une vente.
Unity est coté depuis son introduction en Bourse de 2020. Le passage au privé supprimerait les publications trimestrielles et les conférences de résultats qui donnent aujourd'hui aux développeurs, aux investisseurs et aux concurrents une lecture de l'activité. Il placerait aussi l'entreprise sous des propriétaires dont l'horizon diffère de celui des actionnaires publics, et c'est l'aspect qui compte le plus pour quiconque commercialise un jeu sur le moteur.
La prime dépend du jour où on la calcule
À 25 milliards de dollars face à une capitalisation d'environ 21,5 milliards après les résultats, l'écart est d'environ 16 %. C'est la prime proposée à une entreprise à qui l'on demande de renoncer à son statut coté, et elle est bien plus faible que ne le laisse croire le montant mis en avant.
La raison est le bond de 22,8 %. Les 25 milliards ont été évoqués avant les résultats, tandis que les 21,5 milliards reflètent le cours après publication. Si l'on retire ce bond de la capitalisation, Unity valait environ 17,5 milliards avant les résultats, ce qui porterait les 25 milliards à environ 43 % de plus. Les deux calculs sont approximatifs : Reuters ne précise pas si sa valorisation porte sur les fonds propres ou sur la valeur d'entreprise, et la capitalisation est un instantané qui a encore bougé après la clôture.
La différence compte pour un conseil d'administration qui décide de négocier ou non. Les actionnaires pourraient refuser une prime de 16 % sur le cours actuel. Une prime de 43 % sur le cours d'avant le trimestre est une autre proposition, même si elle reflète aussi la part de la hausse que les acheteurs ont manquée en négociant tôt.
Un trimestre solide sous les discussions
Unity a publié un chiffre d'affaires de 622,1 millions de dollars pour le trimestre clos le 30 septembre 2026, en hausse de 32,2 % sur un an et au-dessus des 567,3 millions attendus par les analystes, selon StockStory. Le bénéfice ajusté par action s'établit à 0,44 dollar contre 0,35 dollar de consensus. L'Ebitda ajusté atteint 256,6 millions de dollars, soit une marge de 41,2 %, contre 189,5 millions attendus.
En normes GAAP, Unity a déclaré un résultat net attribuable à l'entreprise d'environ 121,2 millions de dollars, soit 0,25 dollar par action diluée. Unity présente ce trimestre comme le premier rentable en GAAP depuis son introduction en Bourse de 2020. Cette description vient du communiqué de l'entreprise, porte sur un seul trimestre et coexiste avec des chiffres non GAAP qui excluent les rémunérations en actions et d'autres coûts.
Vector, l'activité publicitaire de Unity, a vu son chiffre d'affaires progresser de 126 % sur un an et de 40 % sur un trimestre après la cession de Supersonic le 4 août 2026. Les prévisions pour le quatrième trimestre situent l'Ebitda ajusté à 292,5 millions de dollars en milieu de fourchette, contre 209,3 millions de consensus. L'entreprise détenait aussi 2,65 milliards de dollars de trésorerie et de liquidités affectées à la fin septembre.
Un conseil qui négocie un prix dispose désormais d'un trimestre de preuves que l'activité peut croître et dégager un bénéfice GAAP. Cela ne tranche pas la valeur de Unity et n'explique pas pourquoi l'entreprise vendrait. Reuters n'a pas rapporté le raisonnement du conseil, et Unity ne s'est pas exprimé publiquement sur les discussions.
La question évidente est de savoir pourquoi une entreprise qui sort de son meilleur trimestre envisagerait un retrait de la cote. Une réponse plausible est qu'un acheteur privé accorde aux activités publicitaires et de moteur de Unity réunies une valeur supérieure à celle du marché public, et qu'il peut les conserver toutes les deux pendant un cycle publicitaire lent. C'est une analyse, pas ce que Reuters a rapporté. Une autre est qu'un acheteur déjà actionnaire et doté d'un horizon long peut offrir au conseil une certitude que le marché public n'offre pas.
Ce que l'article dit et ne dit pas
L'article de Reuters décrit des discussions, pas un accord signé. Le chiffre de 25 milliards est une valorisation évoquée avant les résultats de Unity, pas un prix d'offre formel, et aucun prix n'a été arrêté. La capitalisation est un instantané d'une seule journée après un mouvement de 22,8 %, et la participation de 8 % de Silver Lake est le chiffre de Reuters. Les résultats du troisième trimestre sont publiés par l'entreprise et non audités, l'Ebitda ajusté et le BPA ajusté sont des mesures non GAAP, et « premier trimestre rentable en GAAP depuis l'introduction en Bourse » est la formulation de l'entreprise. Aucun dépôt réglementaire ni calendrier n'a été rapporté.
Ce qu'un retrait de la cote implique pour les développeurs
Le moteur de Unity équipe une large part des jeux mobiles, indépendants et en service continu, et l'entreprise vend aussi des outils publicitaires et de monétisation. Un changement de propriétaire ne modifie pas le code, mais il change qui fixe les conditions autour.
- Un Unity privé cesserait de publier des rapports trimestriels et de tenir des conférences de résultats. Les développeurs perdraient la fenêtre publique sur la répartition des revenus, les prix et la performance publicitaire qui leur permet aujourd'hui de juger où va l'entreprise.
- Des propriétaires privés peuvent accepter un retour sur investissement plus long que des actionnaires publics, ce qui peut signifier plus de patience pour un travail sur le moteur qui met des années à payer. Cela peut aussi signifier plus de dette, et la dette doit être servie sur les mêmes revenus qui financent le moteur.
- Les paliers d'abonnement et toute redevance à l'exécution sont fixés par le propriétaire. Aucune condition n'a été discutée publiquement, et aucun article ne décrit de clauses attachées à un accord.
- Vector est désormais l'histoire de croissance de Unity. Savoir si un propriétaire privé garde la publicité attachée au moteur, ou sépare les deux activités, est la décision la plus susceptible de changer ce que l'on vend aux développeurs.
- Le support, les tailles minimales de contrat et les tarifs éducation sont les parties d'une activité logicielle qui subissent la pression quand un propriétaire cherche de la marge. Leur survie dans une structure très endettée reste une question ouverte.
Un rachat à 25 milliards de dollars demanderait un financement. Dans un rachat à effet de levier, l'entreprise acquise porte généralement une grande partie de la dette, et les intérêts sont payés sur ses revenus. Un Unity privé plus endetté aurait moins de marge pour absorber une mauvaise année dans la publicité mobile qu'un Unity coté disposant de 2,65 milliards de dollars de trésorerie.
Silver Lake et le PIF détiennent déjà EA
Les deux mêmes firmes citées dans les discussions sur Unity faisaient partie du groupe qui a retiré Electronic Arts de la cote pour 55 milliards de dollars, une opération clôturée en août 2026 avec Affinity Partners. Silver Lake et le PIF sont donc en position de détenir un grand éditeur et, si les discussions aboutissent, un fournisseur majeur de moteur et d'infrastructures publicitaires pour le reste du secteur.
EA est l'un des plus grands éditeurs de jeux. Les clients de Unity comptent des milliers de studios, dont beaucoup concurrencent EA pour les joueurs. Placer un éditeur et un fabricant d'outils sous une propriété liée ne crée pas automatiquement un conflit, car ils vendent des choses différentes. Cela signifie en revanche que les mêmes investisseurs peuvent se trouver des deux côtés d'une relation avec un développeur : le studio qui paie Unity pour un moteur et de la publicité peut aussi concurrencer un jeu détenu par les propriétaires de Unity.
C'est le type de chevauchement que les autorités de la concurrence examinent, et toute opération ferait l'objet d'un contrôle réglementaire. Reuters n'a rapporté ni dépôt ni examen. Le rôle du PIF ajoute une dimension politique qu'un rachat purement national n'aurait pas : un fonds public saoudien détenant une part d'un moteur de jeu largement utilisé pourrait attirer l'attention à Washington, même si aucun examen n'a été rapporté.
Ce qu'il faut surveiller
Un accord de fusion définitif ou un dépôt réglementaire ferait passer l'histoire du statut de rapport à celui d'événement. Ni l'un ni l'autre n'est apparu. Reuters a nommé un consortium, et une société cotée en jeu peut attirer un second enchérisseur : une approche rivale est la prochaine chose à vérifier.
Le financement pèsera plus que le montant annoncé. Un retrait de la cote à 25 milliards de dollars exigerait de la dette engagée, et les conditions de cette dette, ainsi que la part qui atterrit au bilan de Unity, détermineraient la marge de l'entreprise lors d'une année publicitaire faible.
Le quatrième trimestre est l'autre test. Une prévision d'Ebitda ajusté de 292,5 millions de dollars en milieu de fourchette montrerait si le dépassement du troisième trimestre était un point de bascule ou un seul bon trimestre, et un acheteur privé lirait les résultats d'aussi près que les actionnaires publics.
Pour les développeurs, la question pratique est plus étroite que le prix. Qui fixera les tarifs du moteur après l'opération, et si l'activité publicitaire restera attachée aux outils qu'ils utilisent déjà, comptera plus longtemps que de savoir si la valorisation est de 25 ou de 21,5 milliards de dollars. Rien dans l'article de Reuters ne répond à l'une ou l'autre question.
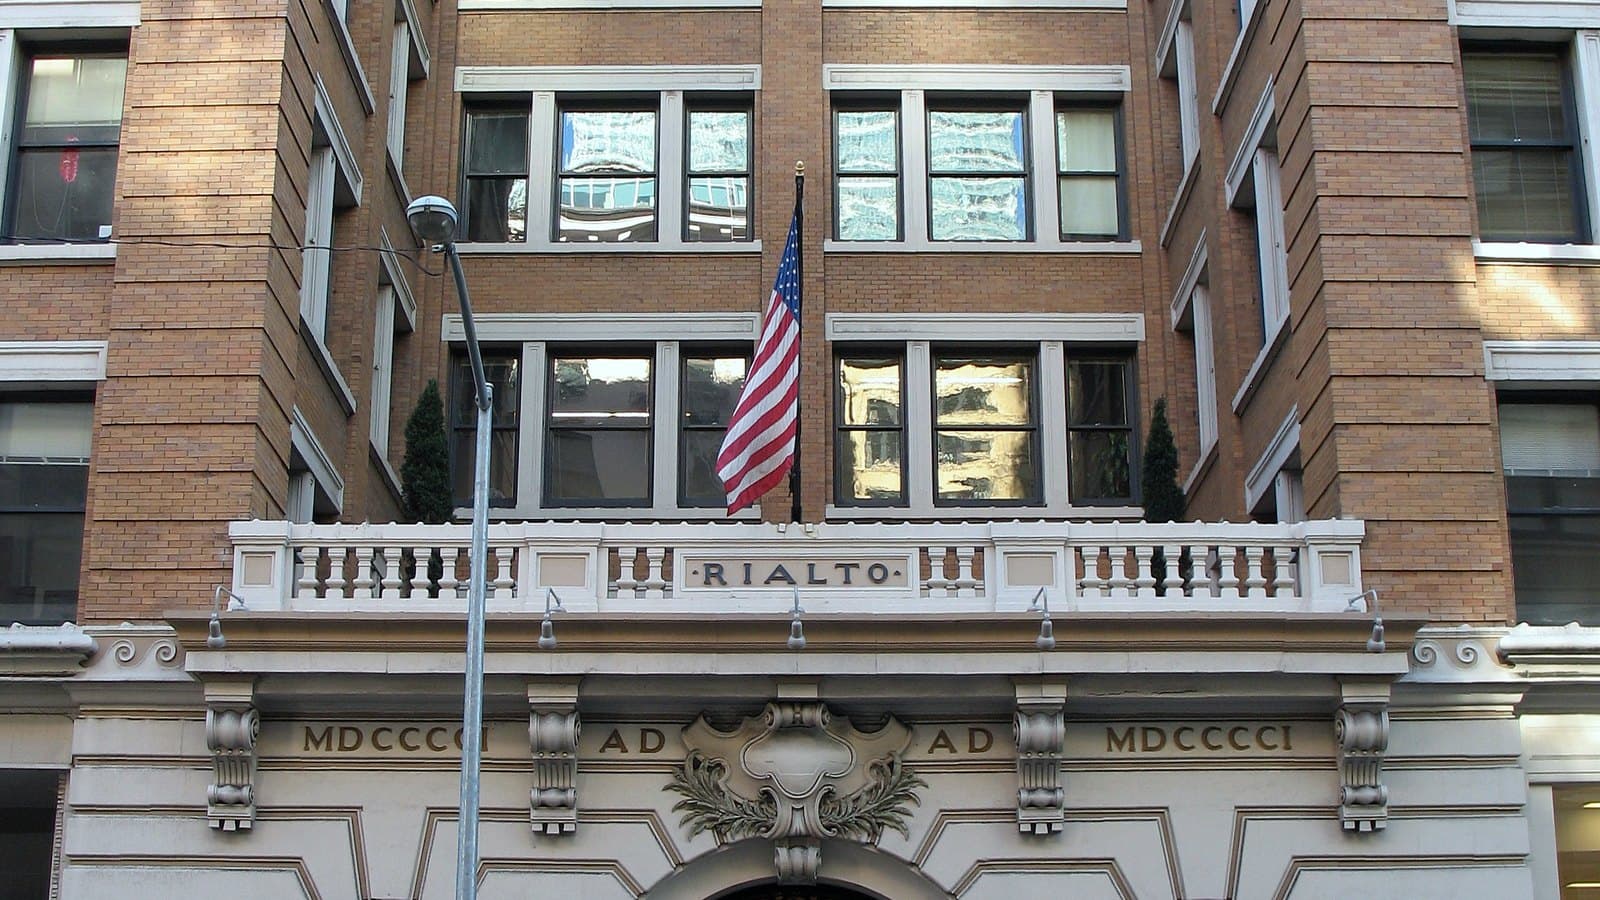
Image de couverture : le Rialto Building, 116 New Montgomery Street, San Francisco, par Sanfranman59, CC BY-SA 3.0, via Wikimedia Commons.
Étiquettes
Questions fréquentes
- Unity est-il en passe d'être racheté ?
- Pas encore. Reuters a rapporté le 5 novembre 2026 que Unity avait mené récemment des discussions avec Silver Lake et le PIF au sujet d'un rachat, mais aucun prix n'a été convenu et aucune transaction n'est certaine. Unity a mandaté une banque d'investissement pour examiner ses options.
- Combien vaut le rachat de Unity ?
- Le consortium a évoqué une valorisation d'environ 25 milliards de dollars avant les résultats du 5 novembre. C'est un chiffre discuté, pas un prix d'offre formel, et Reuters ne précise pas s'il porte sur les fonds propres ou sur la valeur d'entreprise.
- Qui cherche à racheter Unity ?
- Le consortium rapporté comprend le fonds de capital-investissement Silver Lake, qui détient déjà environ 8 % de Unity, et le Public Investment Fund saoudien. Les deux faisaient partie du groupe qui a retiré Electronic Arts de la cote pour 55 milliards de dollars en août 2026.
- Que changerait un retrait de la cote pour les développeurs ?
- Un Unity privé cesserait de publier ses résultats trimestriels et rendrait des comptes à un petit groupe de propriétaires plutôt qu'à des actionnaires publics. Les développeurs continueraient de licencier le même moteur, mais les tarifs, le support aux petits studios et le rattachement de l'activité publicitaire de Unity seraient décidés sans la transparence d'une société cotée.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.