La semana en tecnología: YouTube reescribe la visualización y los chips de Europa se acercan
YouTube redefinió la visualización, un acuerdo de 700 millones cerró el caso de Google Play, TSMC preparó su primer nodo de angstrom y Stripe compró el contador de la IA.

En esta página
La semana que terminó el domingo 23 de agosto fue una de esas etapas en las que la industria tecnológica pareció auditar sus propios cimientos. YouTube redefinió qué es una «visualización». Un juez federal cerró un caso antimonopolio de cinco años contra la tienda de apps de Google. TSMC declaró listo para producción su primer proceso de chips de clase angstrom. Stripe acordó comprar la empresa que decide qué modelo de IA responde a cada petición. Y Google DeepMind explicó cómo piensa usar un videojuego de 23 años como laboratorio de inteligencia artificial.
Lectura relacionada: Meta One pone la IA y las herramientas para creadores tras una suscripción mensual · YouTube ahora cuenta una visualización desde el primer fotograma. Eso cambia lo que significa la cifra..
Bajo esas cinco historias corre un único tema: la infraestructura de medición y facturación. Quién cuenta, quién enruta, quién factura y en qué condiciones. Esa es la capa donde se captura valor en los mercados tecnológicos maduros, y esta semana la industria dedicó mucha energía a reordenarla. Esto es lo que ocurrió, por qué importa y qué observar.
1. YouTube reescribe la visualización
YouTube anunció el lunes 17 de agosto que contará una visualización desde el primer fotograma de reproducción. El cambio entra en vigor el 24 de agosto y se aplica a vídeos largos, Shorts y emisiones en directo, en todos los mercados. La antigua métrica, más estricta, pasa a llamarse «Engaged views» y se traslada a YouTube Analytics.
La plataforma presentó el movimiento como una estandarización. Hasta ahora usaba sistemas de conteo distintos para formatos distintos, y los creadores querían una cifra coherente. «Historically, we've used multiple view counting systems across different formats», dijo YouTube según TechCrunch. Extender el conteo desde el primer fotograma a todos los formatos era la forma obvia de acabar con la confusión.
Lo que en realidad hace es separar la exposición de la atención. Las visualizaciones públicas subirán, porque un espectador que mira tres segundos ahora registra una visualización completa. La plataforma de publicidad para creadores Agentio estimó el 21 de agosto que las visualizaciones públicas de vídeos largos podrían superar en torno a un 30 por ciento a las Engaged views tras el cambio, con los canales más pequeños registrando el mayor aumento relativo. «Exposure and attention are not interchangeable», dijo el cofundador de Agentio, Arthur Leopold.
La consecuencia práctica es una ruptura de comparabilidad. Los acuerdos de patrocinio y las campañas de marca suelen referenciarse a las visualizaciones públicas porque cualquiera puede comprobarlas. Si la cifra pública salta de la noche a la mañana, las comparaciones antes/después dejan de tener sentido. Las agencias y los equipos de representación de creadores recalcularon en cuestión de horas. La respuesta sensata, como argumentamos esta semana, es especificar por escrito qué métrica rige cada acuerdo y rehacer la línea base de los datos históricos en lugar de fingir que las cifras viejas y nuevas miden lo mismo.
Nada de esto es inédito. Facebook pasó años recuperándose de su revelación de 2016 de que había sobreestimado el tiempo de visionado de vídeo, un error que alimentó una carrera del sector hacia la producción de vídeo y luego una reversión dolorosa. Twitter y su sucesor, X, han cambiado sus definiciones de visualización más de una vez. En todos los casos, la disrupción no recayó sobre las plataformas, que poseen sus métricas y pueden reformularlas sin más, sino sobre los contratos y sistemas de reporting que todos los demás construyeron a su alrededor.
Hay un cambio contrario que conviene sostener junto a este. Una semana antes, YouTube dijo que elevaría el listón para entrar en su Programa de Socios desde el 31 de enero de 2027 a 8.000 horas de visionado cualificadas o 20 millones de visualizaciones cualificadas de Shorts. Las visualizaciones públicas se vuelven más generosas; la monetización se vuelve más estricta. Léanse juntas como una única política sobre qué quiere YouTube que optimicen los creadores.
El hilo de la medición
El cambio de YouTube es el ejemplo más claro de esta semana de un patrón más amplio: las plataformas separan la cifra que las halaga (exposición) de la cifra que describe la realidad (atención), y solo una de ellas se cita en público.
2. Un acuerdo de 700 millones cierra el caso de Google Play
El martes 18 de agosto, el juez federal James Donato concedió la aprobación definitiva al acuerdo de 700 millones de dólares que resuelve el caso antimonopolio sobre la tienda Play de Google. El pacto, anunciado por primera vez como acuerdo de principio en septiembre de 2023, pone fin a un caso de cinco años presentado por los fiscales generales de los 50 estados más Washington D. C., Puerto Rico y las Islas Vírgenes de Estados Unidos, junto a una clase de consumidores.
El dinero se divide en 630 millones de dólares de restitución para consumidores, por compras hechas en Play entre agosto de 2016 y septiembre de 2023, y 70 millones para los estados. La mayoría de los consumidores elegibles no tienen que presentar una reclamación; los pagos llegan automáticamente por PayPal o Venmo. Los fiscales generales empezaron a emitir avisos públicos en cuestión de días, una señal útil de que el dinero se está moviendo de verdad.
Los remedios son la mitad más trascendente. Durante al menos cinco años, Google debe permitir a los desarrolladores usar sistemas de pago alternativos, informar de precios más bajos fuera de su facturación y distribuir en tiendas competidoras sin represalias. Durante al menos siete años, los usuarios de Android deben poder instalar apps desde fuera de Play. Como lo expresó la oficina del fiscal general del estado de Washington, el acuerdo «forces Google to change its business practices».
Tres advertencias importan. Primero, el acuerdo no reescribe la tabla de comisiones de Google; la facturación alternativa solo ayuda a los desarrolladores si las alternativas son baratas y los usuarios pueden migrar a ellas. Segundo, como señaló nuestro análisis, los remedios están limitados en el tiempo: cinco y siete años, tras los cuales Google puede revisar las prácticas. Tercero, el litigio paralelo de Epic Games ha producido sus propios cambios en Play, y ambos juntos han abierto más la distribución en Android que cada uno por separado.
El reloj es la trampa
Un remedio de conducta con fecha de caducidad es una ventana, no una nueva estructura de mercado. Los equipos que más se beneficien de este acuerdo serán los que traten la facturación alternativa y el sideloading como decisiones de producto que probar ahora, mientras corre el reloj.
3. TSMC prepara el primer nodo de clase angstrom
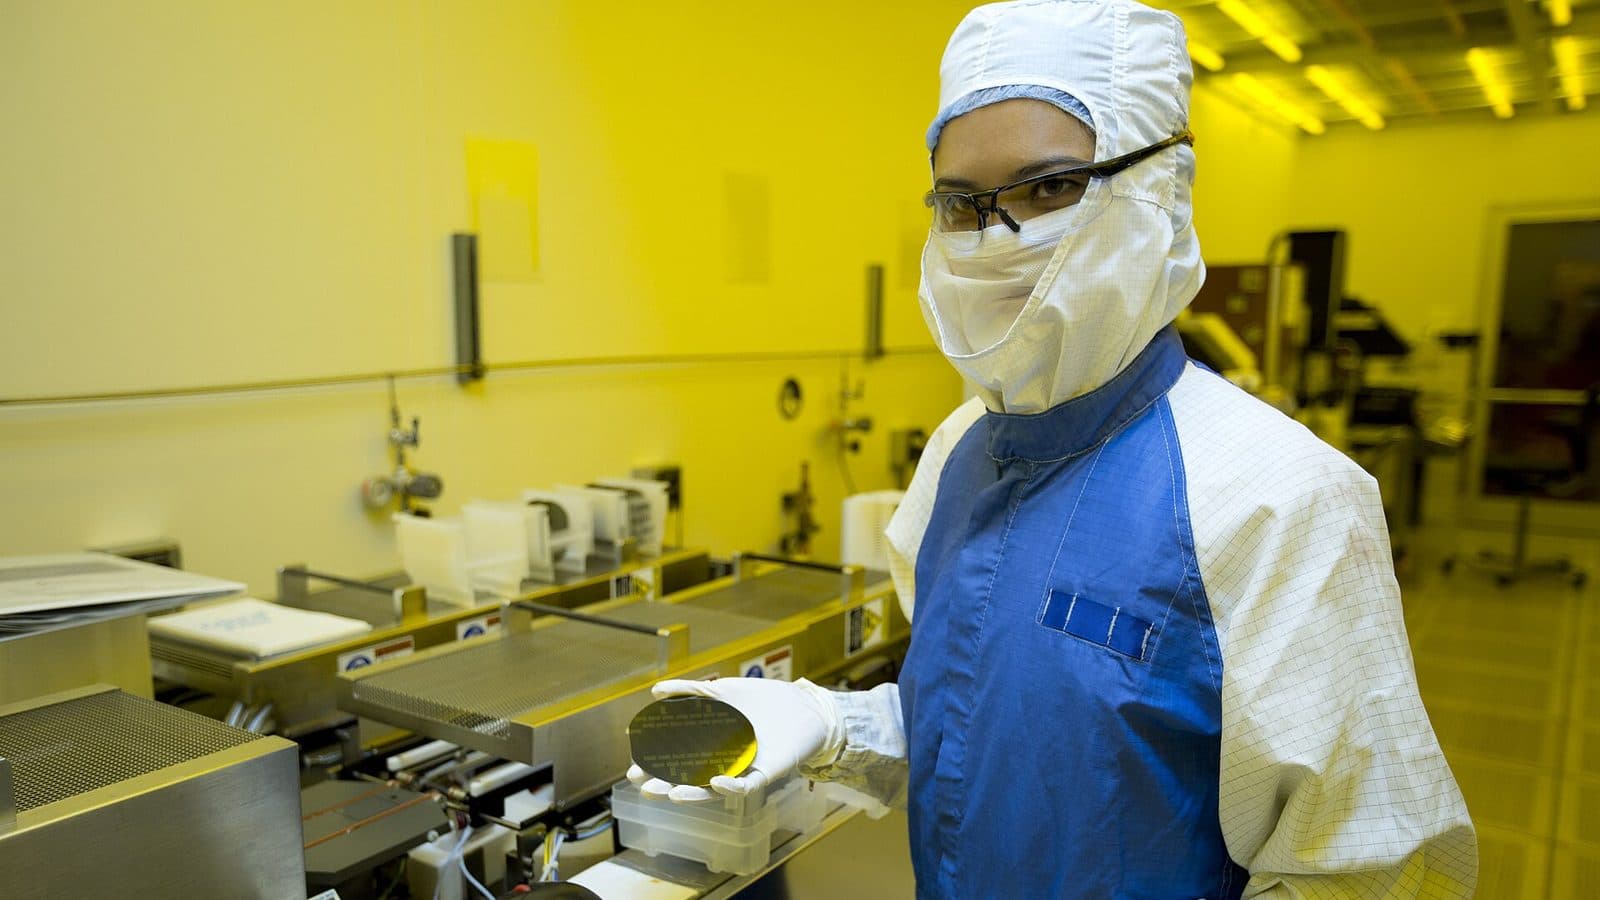
TSMC ha completado el desarrollo y la validación de A16, su proceso de clase 1,6 nanómetros, y se prepara para la producción en masa en el cuarto trimestre. El hito, informado por CHOSUNBIZ y Electronic Times en la tercera semana de agosto, convierte a A16 en la primera plataforma CMOS de clase angstrom que se lanza con entrega de energía por la cara trasera, lo que TSMC llama Super Power Rail.
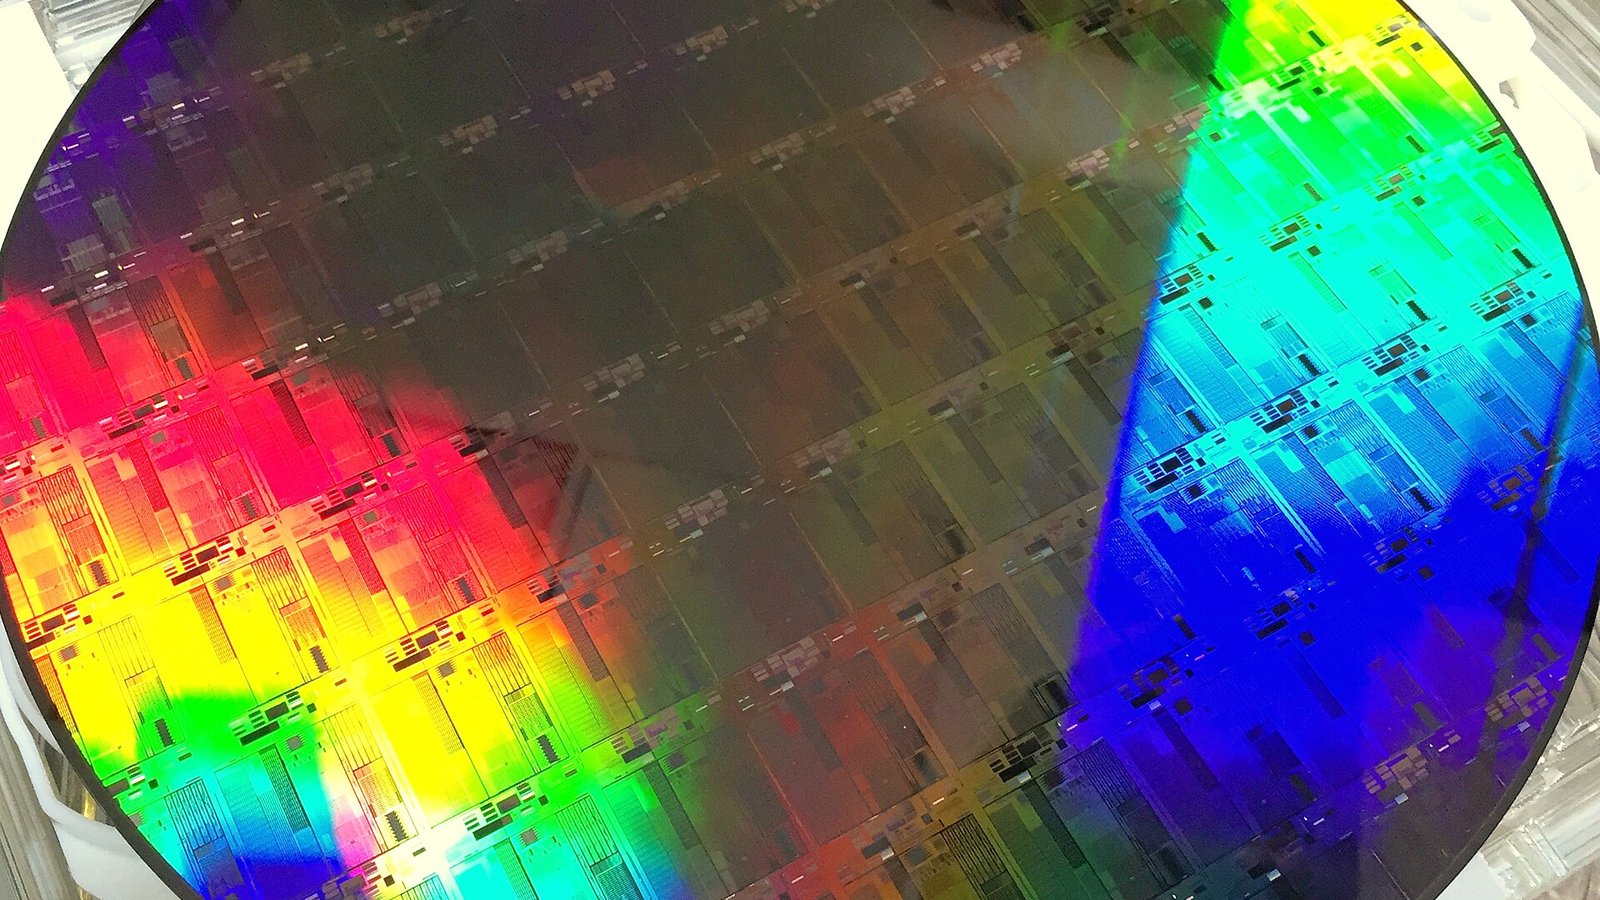
La idea técnica es sencilla. En un chip convencional, el cableado de señal y la entrega de energía comparten la cara frontal de la oblea y compiten por espacio a medida que los transistores se reducen. La energía trasera mueve la red al reverso y la conecta directamente a la fuente y el drenador del transistor mediante contactos verticales. Eso libera la cara frontal para las señales, reduce la caída de tensión y alivia la congestión de encaminamiento.
Las ganancias son incrementales por diseño: entre un 8 y un 10 por ciento más de velocidad a igual potencia, o entre un 15 y un 20 por ciento menos de consumo a igual velocidad, frente al proceso N2P de TSMC, con una densidad de chip un 8-10 por ciento mayor. Lo más importante es la compatibilidad de diseño. Intel llegó primero a la energía trasera con PowerVia en 18A, pero tuvo que ajustar su arquitectura de celda; el argumento de TSMC es que A16 no exige esa disrupción.
Todo esto apunta a la IA y al cálculo de altas prestaciones, los segmentos donde la energía densa y el encaminamiento complejo son más difíciles y donde los clientes pagarán por la eficiencia. El siguiente paso de TSMC es A14, un nodo de clase 1,4 nm previsto para 2028. La pregunta abierta no es si la tecnología funciona (funciona), sino si la empresa puede subir los rendimientos lo bastante rápido como para que el nodo sea un éxito comercial y no solo técnico.
4. Stripe compra el contador
Stripe confirmó el miércoles 19 de agosto que ha acordado adquirir OpenRouter, la startup cuya plataforma de enrutamiento se sitúa entre las empresas y cientos de modelos de IA. Ninguna de las partes reveló el precio. The New York Times informó de unos 7.500 millones de dólares; Axios dijo más de 8.000 millones; Bloomberg había informado antes de más de 7.000 millones. OpenRouter estaba valorada en unos 1.300 millones hace apenas unos meses.
La lógica estratégica es que la IA ha producido una nueva unidad de consumo (el token) y que quien mide su flujo ocupa una posición valiosa. Un enrutador permite a los desarrolladores enviar cada petición al modelo más barato capaz de resolverla bien y escalar cuando haga falta. Ese comportamiento, a veces llamado «thrift-maxxing», debilita el poder de fijación de precios de los laboratorios, porque cada sustitución es una pequeña derrota para el precio del incumbente.
«Tokens are the central currency for companies building with AI», dijo en el anuncio el cofundador de Stripe, Patrick Collison, añadiendo que enrutar las peticiones con inteligencia es la forma en que las empresas «spend their tokens efficiently». OpenRouter dice que seguirá operando con el mismo nombre y hoja de ruta, y que sus decisiones de enrutamiento sirven al usuario y no a un modelo concreto.
El riesgo evidente es la neutralidad. Un enrutador propiedad de un gigante de pagos es un enrutador que los laboratorios pueden llegar a ver como la caja registradora de un rival. El incentivo de Stripe es mantener la capa neutral y ampliamente usada, pero incentivos y percepciones divergen. La operación llega además a una categoría que se llena: Databricks, Rippling y Ramp han construido o lanzado productos de pasarela y gasto de IA, y la capa de pasarelas parece lo próximo en consolidarse.
5. El juego largo de DeepMind en un universo de 23 años
Google DeepMind publicó el viernes 21 de agosto un relato detallado de su alianza de investigación con Fenris Creations, el estudio detrás de EVE Online. El acuerdo se remonta a mayo, cuando Fenris (antes CCP Games) completó una compra por la dirección de 120 millones de dólares frente a Pearl Abyss y DeepMind tomó una participación minoritaria. La publicación de agosto añadió el plan de investigación.
DeepMind quiere estudiar la planificación a largo plazo, la memoria y el aprendizaje continuo, tres áreas donde los sistemas de IA más capaces de hoy siguen siendo débiles. EVE Online es útil porque es persistente: un único shard, en funcionamiento más de dos décadas, con una economía y una política impulsadas por los jugadores que persisten durante años. La mayoría de los entornos de aprendizaje se reinician. EVE no.
El programa de investigación es deliberadamente escalonado. Empieza con una copia offline de EVE en un servidor local, sin jugadores reales. Luego pasa a EVE Frontier, explícitamente para estudiar cómo coexisten humanos y agentes en un mundo persistente, y solo más tarde consideraría el juego en vivo. Para los jugadores, la alianza ya ha producido algo modesto y concreto: un sistema Aura Guidance que usa Gemini para responder preguntas de novatos a partir de conocimiento generado por jugadores.
Esta es una historia sobre de dónde viene la infraestructura de investigación en IA. Algunos de los entornos de prueba más útiles no son centros de datos, sino mundos que a la gente ya le importan, con consecuencias que persisten y poblaciones que se comportan como personas porque están hechas de ellas. Si eso produce avances transferibles es la pregunta abierta.
Los chips de Europa se acercan
La noticia de chips de la semana no fue solo sobre Taiwán. El largo y vacilante esfuerzo de Europa por construir una base de semiconductores propia se acerca a la realidad, aunque sigue lejos de la autosuficiencia.
El Chips Act 2.0 de la Comisión Europea, propuesto el 3 de junio como parte de un amplio paquete de soberanía tecnológica, sigue su lento recorrido legislativo. Busca corregir las debilidades del Chips Act de 2022, que fijó el objetivo de un 20 por ciento de la producción mundial de chips para 2030, calificado de poco realista por el Tribunal de Cuentas Europeo. La nueva propuesta se apoya más en la demanda, el diseño y el empaquetado avanzado, y ata parte de su financiación al próximo presupuesto septenal de la UE, un recordatorio de que el dinero está lejos de estar resuelto.
Sobre el terreno, la construcción continúa. ESMC, la empresa conjunta europea de TSMC, construye con Bosch, Infineon y NXP una fábrica en Dresde, centrada en procesos de 28/22 nm y 16/12 nm para clientes de automoción e industria, en lugar de lógica de vanguardia. Infineon inauguró en julio una Smart Power Fab de 5.000 millones de euros en Dresde. Intel gasta 5.000 millones de euros en ampliar su campus de Leixlip, en Irlanda. Nada de esto es fabricación de clase angstrom, y los responsables políticos europeos hablan cada vez más de «soberanía tecnológica selectiva» en lugar de perseguir la frontera. Pero la capacidad se está construyendo.
La conexión con el A16 de TSMC es el punto. La vanguardia se concentra en Taiwán y Corea mientras Europa construye por detrás. La llegada de A16 amplía la brecha justo cuando Europa expande su capacidad de nodos maduros, que es precisamente la tensión estratégica que el Chips Act 2.0 pretende abordar y que ninguna subvención ha resuelto hasta ahora. «Los chips de Europa se acercan» es cierto en el sentido de que llega capacidad. A la vanguardia, no.
También esta semana
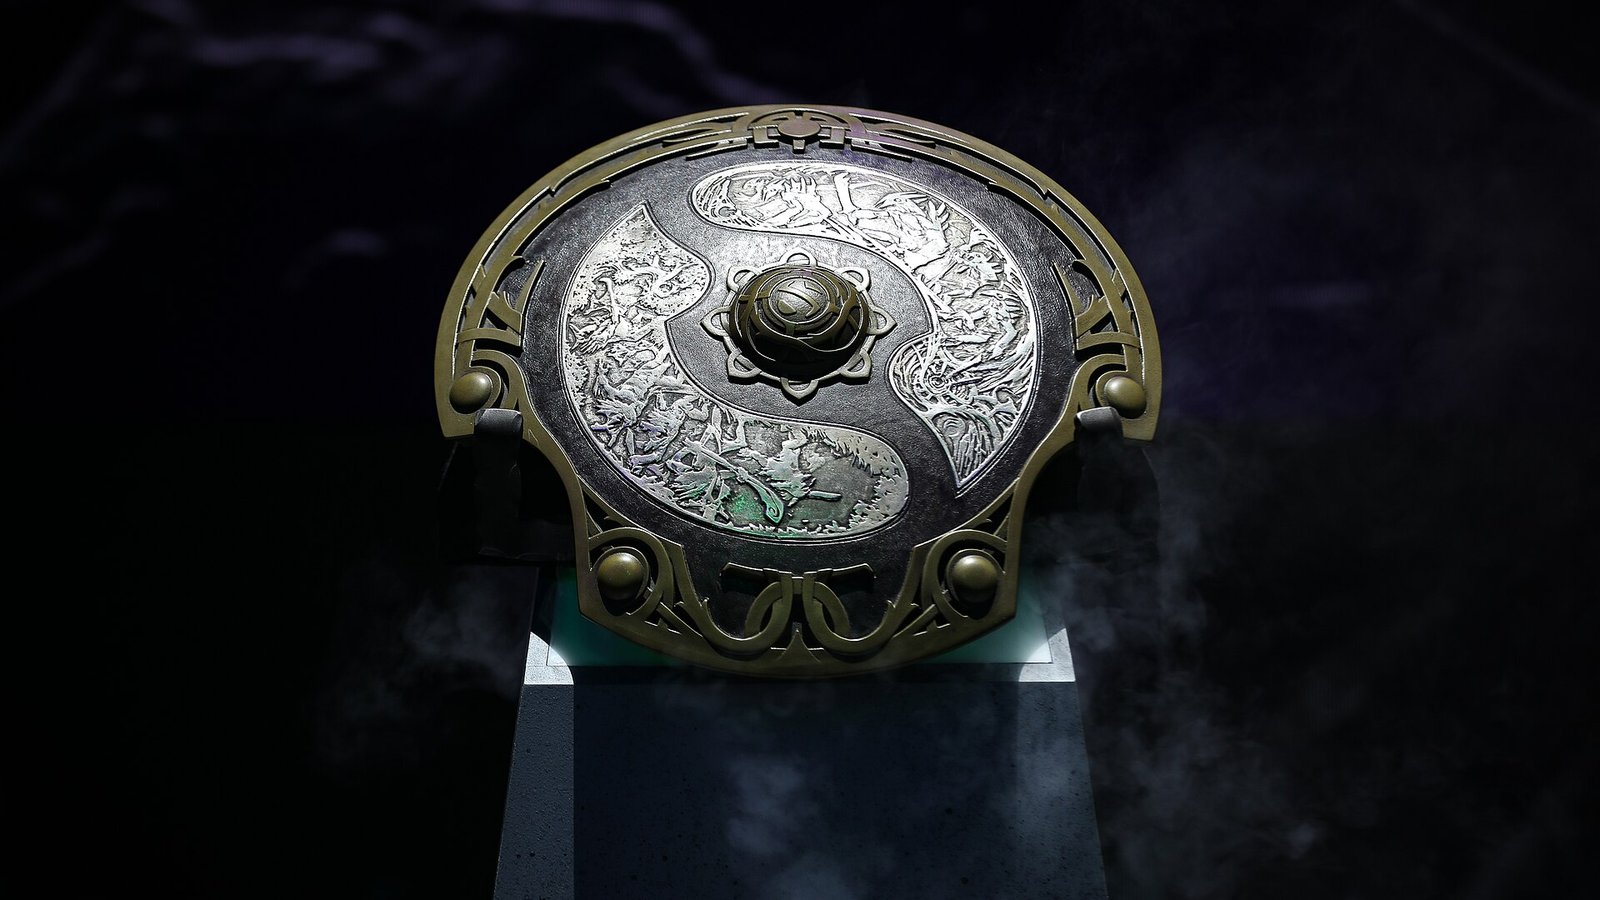
Team Spirit gana un histórico tercer Aegis. En The International 2026 en Shanghái, el domingo Team Spirit venció 3-2 a TEAM VISION y se convirtió en la primera organización en ganar tres veces el campeonato mundial de Dota 2. El carry Ilya «Yatoro» Mulyarchuk y el offlaner Magomed «Collapse» Khalilov se convirtieron en los primeros jugadores en ganar tres Aegis. La gran final superó los 1,7 millones de espectadores simultáneos, un recordatorio de que los mayores momentos de los esports ya atraen audiencias comparables a las del deporte convencional.
Castelion recaudó 1.000 millones para armas hipersónicas. La startup de defensa de Torrance, California, anunció el 19 de agosto una Serie C de 800 millones en acciones más 250 millones en crédito comprometido, con una valoración de 13.000 millones. Entre los inversores figuran el grupo de inversión estratégica de JPMorganChase, Andreessen Horowitz y Carlyle. Castelion dice haber asegurado más de 500 millones en contratos militares estadounidenses en 18 meses y apunta al despliegue de su misil Blackbeard en 2027. El auge de financiación de la tecnología de defensa no muestra signos de enfriarse.
La inversión en memoria se disparó. Samsung y SK hynix invirtieron conjuntamente 43,198 billones de wones en instalaciones de semiconductores en el primer semestre de 2026, un 35 por ciento más interanual, según sus informes semestrales, como informó TrendForce. El gasto se dirige a memoria de alto ancho de banda, DRAM de alta capacidad y SSD empresariales: la memoria que los aceleradores de IA consumen en enormes cantidades. Ambas compañías reportaron plena utilización. El cuello de botella de memoria que marcó la economía de la IA a principios de año se ataca con capital, pero la oferta tardará varios trimestres en aliviarse.
La SEC propuso «Regulation Crypto Assets». El 18 de agosto, la Comisión de Bolsa y Valores publicó un marco propuesto que crea exenciones de oferta a medida para ciertos contratos de inversión con criptoactivos, incluida una exención única para ofertas de hasta 5 millones de dólares. La propuesta sigue a la orientación de marzo de la agencia sobre cuándo los criptoactivos cuentan como valores. Si sobrevive a un cambio de administración y al Congreso es la verdadera pregunta.
TikTok llegó a un acuerdo de 400 millones por privacidad infantil. El Departamento de Justicia anunció el 21 de agosto que TikTok y ByteDance pagarán 300 millones de inmediato y 100 millones más cuando se anule un consent decree previo. Es una de las mayores recuperaciones jamás obtenidas en un caso bajo la Ley de Protección de la Privacidad Infantil en Línea. El acuerdo llega en medio de una ola de litigios sobre seguridad juvenil contra las plataformas sociales, incluido un juicio contra Meta en California.
Un modelo misterioso lideró las listas. OpenRouter añadió el 20 de agosto un modelo anónimo «stealth» llamado Ox Alpha, ofreciendo gratis una ventana de contexto de un millón de tokens y encabezando rápidamente las clasificaciones de uso de la plataforma. Al cierre de esta edición, su creador no había confirmado su identidad; la forense independiente de tokenizadores apuntaba a la familia GLM de Zhipu. El episodio ilustra bien el tema de medición de la semana: el enrutador, no el modelo, fue la plataforma que decidió quién permanecía anónimo.
Xiaomi mostró un humanoide que trabaja. En la Conferencia Mundial de Robótica de Pekín, Xiaomi presentó un humanoide de nueva generación, con nombre en clave Tieda, tras cuatro meses de entrenamiento en su propia fábrica de coches. Xiaomi dice que el éxito al colocar tuercas subió al 98 por ciento, un punto por debajo de un trabajador humano, y que el robot gestiona parte de la logística de montaje final de forma autónoma. Es un prototipo, no un producto, pero es otro dato en la carrera por hacer útiles los robots en fábricas reales.
El hilo: quién cuenta, quién enruta, quién factura
En conjunto, las cinco historias principales describen un desplazamiento de poder hacia la capa de medición.
YouTube posee la definición de una visualización. El acuerdo de Play de Google regula cómo se pagan y se distribuyen las apps. TSMC marca el ritmo al que existe el silicio de la era de la IA. Stripe compra el interruptor que decide a qué modelo va cada petición. DeepMind construye una plataforma de investigación dentro de un mundo que ya tiene una economía funcional. En cada caso, el activo valioso no es el producto final; es la infraestructura que gobierna cómo el producto final se cuenta, se mueve o se paga.
No es una idea nueva, pero la semana la hizo inusualmente legible. Cuando un mercado madura, los retornos migran de la cosa que se fabrica al sistema que la mide y la enruta. El procesamiento de pagos, las tiendas de apps y las plataformas publicitarias siguieron todos ese patrón. La IA lo sigue ahora también, y las empresas que reconocieron el patrón pronto (Stripe de forma más obvia) están comprando su posición.
La lógica del cuello de botella no es nueva. Los ferrocarriles, las centrales telefónicas, las redes de tarjetas de crédito y los buscadores han enseñado la misma lección: en una economía en red, el dueño de la puerta puede ganar más que los participantes que la cruzan. Lo nuevo es la rapidez con que el patrón se repite en la IA. El campo lleva apenas cuatro años de auge comercial y la puerta ya se ha movido del modelo al enrutador. La compra de Stripe y el acuerdo de la tienda de Google son dos respuestas muy distintas al mismo reconocimiento (una privada, una pública) de que quien controla la puerta fija los peajes.
La contracorriente es regulatoria. Cada uno de esos puntos de control es ahora un objetivo: el Reglamento de Mercados Digitales de la UE para las tiendas de apps, el Chips Act para los semiconductores, la SEC y los fiscales generales para las cripto y las plataformas. El mayor acuerdo de la semana fue, en el fondo, un gobierno obligando a abrir una capa de medición. La tensión entre el control privado de la infraestructura y las exigencias públicas de apertura es la historia decisiva del año, y apareció en miniatura en casi cada punto anterior.
Vigilancia política
Tres hilos políticos merecen seguimiento.
Primero, el frente de las tiendas de apps. Los relojes de cinco y siete años del acuerdo de Google Play ya corren, y el Reglamento de Mercados Digitales de la UE sigue siendo el régimen más agresivo. Cómo cumplan Google y Apple (y si los desarrolladores ven cambios reales en lugar de cumplimiento formal) determinará si 2026 fue un punto de inflexión o solo un titular.
Segundo, el reglamento de las cripto. La propuesta de Regulation Crypto Assets de la SEC es el intento más significativo hasta la fecha de construir en Estados Unidos un marco de oferta a medida para activos digitales. Es una propuesta, no una norma, y su destino depende tanto de la política como de la técnica. Pero marca un giro claro de la aplicación de la ley a la elaboración de normas.
Tercero, IA y videojuegos. La alianza de investigación de DeepMind con Fenris recuerda que la gobernanza de la IA no trata solo de modelos y centros de datos; también de los mundos virtuales donde los agentes interactuarán primero con personas a escala. Espere que las preguntas que plantea la alianza (consentimiento, gobernanza de datos, coexistencia) lleguen pronto a otras compañías de videojuegos.
Qué observaremos la próxima semana
Primero, si la primera semana completa del nuevo conteo de YouTube produce un salto visible en las cifras públicas y una ola de reportes de campaña confundidos, mientras las agencias se ajustan a una métrica que ya no significa lo mismo que en julio.
Segundo, la primera prueba comercial real de la neutralidad de OpenRouter bajo Stripe. Vigile cualquier cambio en cómo se presentan las recomendaciones de enrutamiento y si los proveedores de modelos reaccionan públicamente a la nueva propiedad.
Tercero, si la rampa del A16 de TSMC genera informes de compromisos de clientes o de retrasos. El destino comercial del nodo lo decidirán los primeros aceleradores de IA insignia diseñados para él, no el hito de desarrollo.
Cómo se hace esta edición
Una breve nota sobre el método, porque importa. Cada punto de este resumen se extrae, cuando es posible, de fuentes primarias (anuncios de empresas, presentaciones, órdenes judiciales y publicaciones oficiales) y se contrasta con reportes independientes. Cuando las fuentes discrepan, lo decimos. Cuando una afirmación no está confirmada, la etiquetamos como reportada. Cuando dudamos, también lo decimos.
También publicamos en inglés, alemán, español y francés, y mantenemos un registro público de nuestras fuentes y licencias de imágenes. Si algo aquí está mal, queremos saberlo, porque un resumen semanal solo vale lo que vale su disposición a ser corregido.
Conclusión
El hilo conductor de la semana es que la batalla por la economía de la IA ha bajado por la pila, hasta el conteo y el enrutamiento. El cambio de visualizaciones de YouTube, el acuerdo de Google Play, el A16 de TSMC, la compra de OpenRouter por Stripe y el laboratorio de mundos de juego de DeepMind son cinco caras de la misma pregunta: quién define y mide las unidades en las que se cotizará la próxima década de tecnología. La respuesta se negocia ahora mismo, en salas de justicia, en procesos de estándares y en adquisiciones. Esta semana, el contador se movió.
Recíbalo en su bandeja de entrada
Cada domingo destilamos las noticias tecnológicas de la semana en una edición: qué pasó, por qué importa y qué observar. Sin ruido ni opiniones inflamadas. Esta edición se extendió a propósito; las futuras mantendrán la misma profundidad.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.