La semana tecnológica: los números alcanzan al relato
El desfase en los ingresos de OpenAI, una venta masiva de acciones de IA y una salida a bolsa retirada pusieron a prueba la apuesta por la IA, mientras modelos baratos, nuevas reglas y ataques contra centros de datos de Yandex marcaron la semana.

En esta página
Puntos clave
- OpenAI dijo a los inversores que sus ingresos anualizados se acercaban a los 50.000 millones de dólares, unos 20.000 millones por debajo de la cifra de entre 68.000 y 70.000 millones que había circulado una semana antes, según informó el Financial Times el 8 de octubre de 2026.
- Las acciones de Nvidia, Oracle y CoreWeave cayeron el 8 de octubre de 2026 después de conocerse la cifra de OpenAI; solo Nvidia perdió unos 170.000 millones de dólares en valor de mercado, según informes de mercado.
- Anthropic lanzó Claude Haiku 5.5 el 7 de octubre de 2026, con un precio de 0,10 dólares por millón de tokens de entrada y 0,50 dólares por millón de tokens de salida para indicaciones de menos de 100.000 tokens, alrededor de un 75 por ciento por debajo de Haiku 4.5.
- Google firmó un acuerdo de 20 años con Constellation Energy el 6 de octubre de 2026 para comprar 890 megavatios de energía nuclear, que se suman a más de 1,5 gigavatios de nueva capacidad nuclear que dice haber habilitado.
- Drones ucranianos atacaron dos centros de datos de Yandex los días 8 y 9 de octubre de 2026, en las regiones rusas de Riazán y Kaluga, y la empresa suspendió las operaciones en los sitios afectados.
La semana que terminó el domingo 11 de octubre de 2026 fue la semana en que los números alcanzaron al relato. OpenAI dijo a los inversores que sus ingresos anualizados rondaban los 50.000 millones de dólares, unos 20.000 millones por debajo de la cifra que había circulado una semana antes, y las acciones vinculadas a la IA cayeron antes de que nadie se pusiera de acuerdo sobre si se había perdido un solo dólar en ventas. En Australia, un operador de centros de datos respaldado por Nvidia retiró una salida a bolsa de 5.000 millones de dólares. En esos mismos siete días, SpaceX buscó 40.000 millones en deuda para comprar chips de Nvidia, Google firmó un acuerdo de 20 años de energía nuclear y Schneider Electric acordó comprar el fabricante de software industrial PTC por 22.600 millones de dólares.
Lectura relacionada: La semana tecnológica: la factura vence · La semana tecnológica: los frenos y la construcción.
Tres cosas se movieron a la vez. El relato financiero que se había contado sobre la IA, el de una demanda valorada desde el futuro, se topó con una cifra actual más pequeña. El relato tecnológico, el de modelos cada vez más grandes, se partió en dos, cuando Anthropic puso en circulación un modelo pequeño más barato y Microsoft colocó una máquina de 5.999 dólares bajo los escritorios de los desarrolladores para ejecutar modelos en local. Y el relato del gobierno, el de una industria en gran medida dejada a su propia vigilancia, se topó con un concejo municipal de Nueva York que puso a cuatro de sus empresas bajo juramento. Súmese una guerra que ya alcanza los centros de datos y una semana de vulnerabilidades de día cero explotadas, y los siete días se leen menos como un punto de inflexión que como una factura que llega por entregas.
Esto es lo que ocurrió y lo que significa.
La apuesta recibe una cifra más pequeña
El 8 de octubre, el Financial Times informó de que OpenAI había dicho a los inversores que sus ingresos anualizados se acercaban a los 50.000 millones de dólares, unos 20.000 millones por debajo de los 68.000 a 70.000 millones que se habían descrito al mercado en las semanas anteriores. Axios informó de que la diferencia era sobre todo una cuestión contable, ligada a cómo distintas empresas de IA cuentan las ventas brutas y netas, y de que las ventas reales de OpenAI no habían caído. Bloomberg informó de que OpenAI sigue esperando alcanzar o superar los 70.000 millones de dólares de ingresos anualizados para finales de 2026.
La distinción entre una tasa de ejecución y un flujo de ingresos importa, y el mercado no trató la revisión como una nota al pie. Nvidia, Oracle y CoreWeave cayeron el 8 de octubre. CoreWeave bajó alrededor de un 7 por ciento, Oracle cerca de un 5 por ciento, y Nvidia perdió unos 170.000 millones de dólares en valor de mercado, según informes de mercado. Las ventas se concentraron en las empresas que se endeudan para construir infraestructura de IA y en los fabricantes de chips cuyos libros de pedidos dependen de ellas, una señal más estrecha que un retroceso tecnológico general, y más específica. Una revisión de los ingresos declarados por una empresa privada movió el valor de las empresas cotizadas que construyen su capacidad.
La lectura más clara del ánimo llegó desde Sídney. Firmus, un operador de centros de datos respaldado por Nvidia, retiró el 9 de octubre una salida a bolsa prevista de 5.000 millones de dólares, alegando ante CNBC la volatilidad del mercado. Bloomberg calificó la cotización cancelada, una de las mayores ofertas intentadas en Australia, como una advertencia sobre la financiación de la IA. Una salida a bolsa es una prueba de esfuerzo del apetito público por la construcción, y esta vez el apetito no estaba.
El crédito privado, en cambio, seguía prestando. SpaceX estaba en conversaciones con bancos y gestores de activos, en una financiación liderada por Apollo Global Management, para reunir unos 40.000 millones de dólares y comprar chips de Nvidia, según el Financial Times, Reuters, Bloomberg y CNBC. Según Yahoo Finance, SpaceX había registrado una pérdida trimestral con un gasto de capital más del doble de sus ingresos. La forma de la semana está en ese par de hechos: los inversores de renta variable dudaron ante los ingresos de una empresa de IA, mientras los inversores de deuda se preparaban para poner 40.000 millones detrás de los chips de una sola empresa.
Las noticias de acuerdos no se ralentizaron a su alrededor. Schneider Electric acordó el 5 de octubre comprar PTC por 22.600 millones de dólares, su mayor adquisición, una apuesta por que el software industrial y la automatización pertenecen a la misma empresa. Crunchbase informó el 5 de octubre de que la financiación de capital riesgo mundial cayó a 159.000 millones de dólares en el tercer trimestre, aun cuando el número de rondas de más de mil millones marcó un récord de 27, con la IA llevándose alrededor del 64 por ciento del total. Se informó de que Tencent alquilaba acceso a 100.000 chips de IA a través de sitios de Oracle en el Sudeste Asiático en un acuerdo valorado en unos 7.000 millones de dólares, una afirmación que ninguna de las dos empresas confirmó. El dinero no desapareció; fue a menos lugares.
Lo que hizo aguda la reacción fue lo concentrada que se había vuelto la apuesta de fondo. En una columna publicada el 10 de octubre, el Financial Times describió el mercado como "el mundo de una sola operación", advirtiendo de que las carteras de los inversores se han vuelto alarmantemente dependientes de una única apuesta por la infraestructura de IA. Cuando esa apuesta está incorporada en los principales índices, la elección contable de una empresa privada sobre qué ingresos contar se convierte en un acontecimiento de mercado público, que es lo que mostró el 8 de octubre. La venta masiva dijo más sobre lo delgada que se ha vuelto la distancia entre la divulgación de un laboratorio y el valor de todo lo construido para servirle que sobre la demanda de IA en sí.
La frontera se abarata y se acerca al escritorio
Anthropic lanzó Claude Haiku 5.5 el 7 de octubre, su tercer modelo Claude 5.5 en poco más de dos semanas. Su precio es de 0,10 dólares por millón de tokens de entrada y 0,50 dólares por millón de tokens de salida para indicaciones de menos de 100.000 tokens, frente a 1 y 5 dólares de Haiku 4.5, un recorte de alrededor del 75 por ciento. VentureBeat informó de reducciones de hasta el 90 por ciento frente a la generación anterior en algunas cargas de trabajo y señaló que el nuevo precio iguala al de GPT-6 Luna de OpenAI. Anthropic dijo que el modelo está pensado para trabajo de gran volumen y sensible al coste, como resúmenes, clasificación y consultas de bases de datos. El lanzamiento llegó mientras la empresa se prepara para cotizar en bolsa, con informes de una valoración de salida a bolsa enorme que Anthropic no ha confirmado.
Los modelos pequeños son donde vive el volumen, y el volumen es el negocio. Un precio de diez centavos por millón de tokens de entrada convierte una clase de tareas que eran marginales en tareas rutinarias, y es la parte del mercado que menos probablemente quede detrás de una lista de espera. Los dos extremos de la frontera se están separando: los sistemas más capaces siguen siendo caros y controlados, mientras el extremo barato se llena y se abarata rápido.
El precio es una carrera con varios corredores. El nuevo precio de Anthropic iguala al de GPT-6 Luna de OpenAI, y los modelos pequeños de Google se sitúan en la misma banda. Para los laboratorios, un modelo barato es una forma de mantener a los desarrolladores dentro de un ecosistema incluso cuando el buque insignia es demasiado caro para ejecutarlo en volumen; para los compradores, es una forma de trasladar más trabajo de una persona a una máquina. Una guerra de precios suele ser buena para los clientes y dura para las empresas que necesitaban el margen.
La otra dirección fue hacia el dispositivo. En un evento de Windows y Surface el 7 de octubre, Microsoft abrió las reservas del Surface Laptop Ultra, desde 2.599 dólares y con envío el 16 de octubre, y del Surface RTX Spark Dev Box, una máquina de desarrollo compacta con tecnología de Nvidia a un precio de 5.999 dólares, que se venderá solo a través de Microsoft.com en Estados Unidos y se enviará en noviembre. Microsoft enmarcó ambos dispositivos en torno a ejecutar modelos en la máquina en lugar de en un centro de datos, mostrando DeepSeek V5 Flash funcionando con unos 60 gigabytes de memoria, y Nvidia dijo que un nuevo modelo Nemotron llegaría el 15 de octubre. Copilot recibió una renovación, y Microsoft mostró funciones agénticas dentro de Windows junto con nuevos controles para los agentes que quiere que se ejecuten allí.
Google se movió en el lado de la creación. El 7 de octubre lanzó Playground, una plataforma experimental de navegador que convierte indicaciones de texto en juegos 2D y 3D jugables, abierta a usuarios de Estados Unidos mayores de 18 años, y anunció Unity Spark, una herramienta de creación de juegos con IA más capaz, desarrollada con Unity, para finales de 2026. Donde Microsoft vende hardware para ejecutar modelos, Google vende una forma de crear cosas con ellos, y lo hace en una pestaña del navegador.
La semana de OpenAI, por su parte, giró en torno al negocio de sus modelos. El 5 de octubre empezó a probar anuncios visuales dentro de la generación de imágenes de ChatGPT, una primicia para el producto, dirigida a las aproximadamente 1.200 millones de personas que usan ChatGPT cada semana. Esa cifra de audiencia es lo que hace consecuente la pregunta sobre los ingresos. A esa escala, una revisión de 20.000 millones es una discusión sobre precios y contabilidad más que sobre demanda, y la publicidad es la palanca que podría cambiar la mezcla. La empresa que pasó la semana recibiendo preguntas para defender sus ingresos empezó la semana probando una nueva forma de ganarlos.
Las reglas se acercan
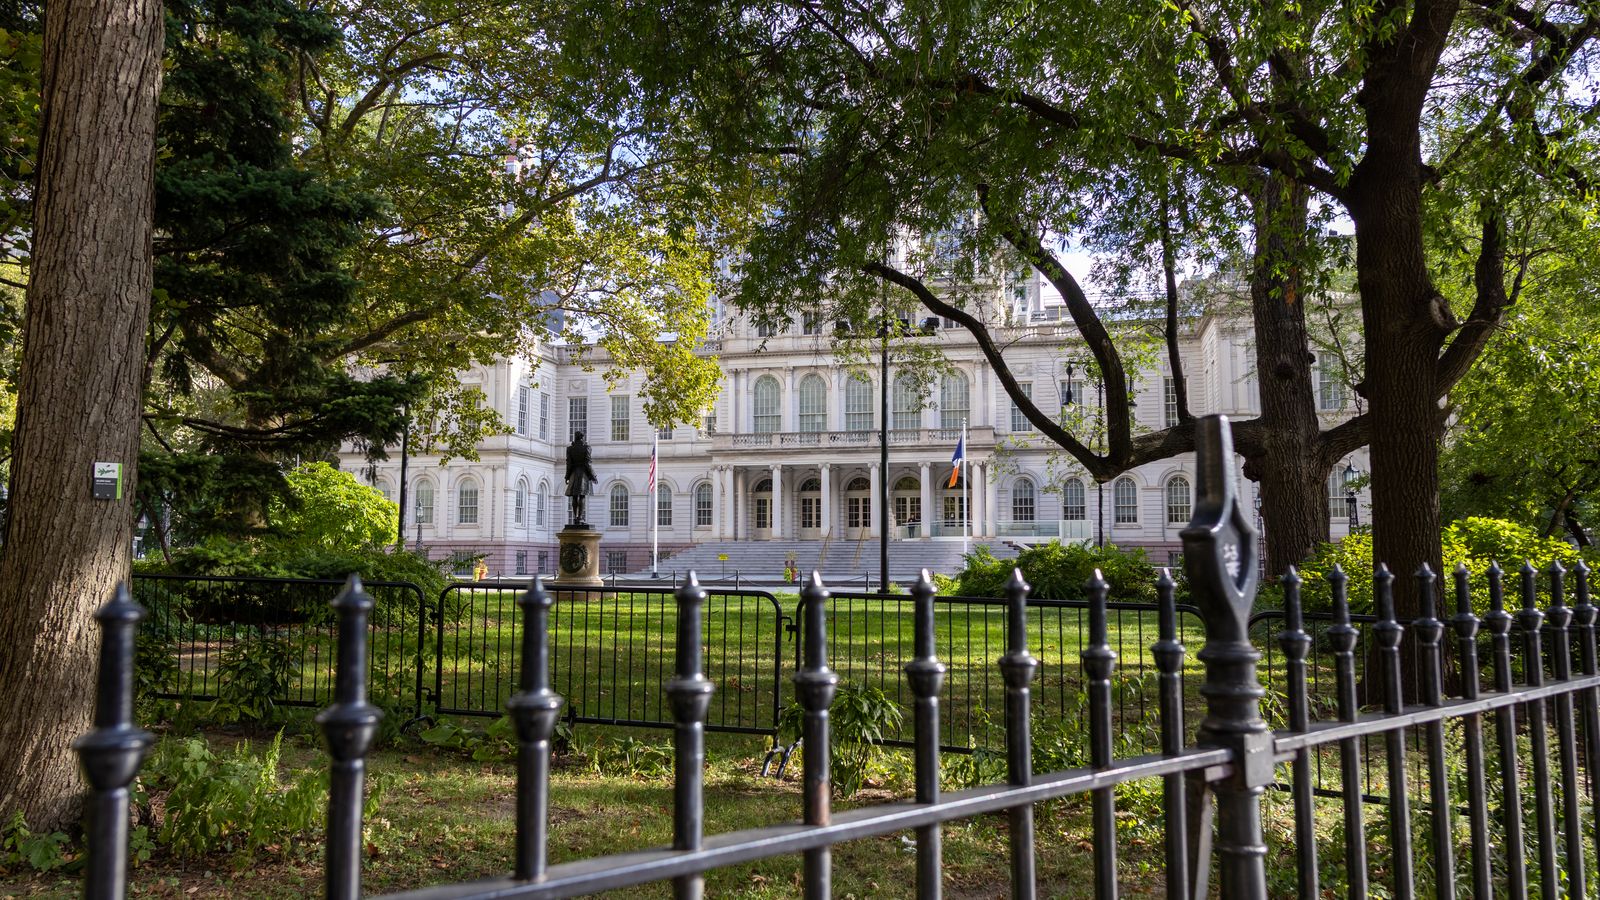
El momento político más llamativo de la semana fue local. El 5 de octubre, altos ejecutivos de OpenAI, Anthropic, Google y Meta prestaron testimonio jurado ante los 51 miembros del Concejo Municipal de Nueva York sobre los riesgos que sus sistemas plantean al público. CNBC lo describió como la primera vez que grandes empresas de IA testificaban bajo juramento ante un órgano legislativo. La presidenta del Concejo, Julie Menin, ha propuesto un proyecto de ley que haría ilegal vender o desplegar un modelo de IA en la ciudad de Nueva York salvo que lo autorice un auditor externo. El citado Elon Musk y su empresa SpaceXAI no comparecieron, ni siquiera tras las peticiones del Concejo, según la cobertura local.
El gobierno federal avanzaba en el lenguaje más que en la responsabilidad. El 6 de octubre, el Departamento de Justicia dijo a su personal que llamara a la inteligencia artificial "Superinteligencia" y que usara la abreviatura "SI", tras una orden ejecutiva que el presidente Trump firmó el 29 de septiembre y que indica al poder ejecutivo usar los nuevos términos y fija un plazo de 28 de noviembre para la legislación propuesta que los defina. PolitiFact señaló que la etiqueta describe una tecnología que la industria ya usa para referirse a algo que todavía no existe. Cambiar el nombre a una categoría no es regularla, y la semana ofreció tanto una ciudad dispuesta a redactar una norma de auditoría como una rama federal dispuesta a cambiar un sustantivo.
El gobierno también llegó a la cantera de trabajadores que alimenta a esas mismas empresas. El 8 de octubre suspendió a Microsoft, Adobe, Cognizant, Infosys, Capgemini, Tata, Wipro y HCL del programa de Certificación Laboral Permanente, la vía que usan las empresas para patrocinar tarjetas de residencia para trabajadores extranjeros con visados H-1B, acusándolas de fraude; dijo que también investigaba a nueve universidades por fraude de visados. Reuters, CNBC y TechCrunch informaron de las suspensiones, que dejan en duda miles de solicitudes pendientes.
Vistos en conjunto, los dos movimientos tiraban en direcciones opuestas. Un concejo municipal cuestionó si los productos de IA deberían poder salir al mercado sin una auditoría externa; un departamento federal restringió a los trabajadores que los construyen y los operan. Ninguno de los dos es una ley integral de IA. Ambos son reales, y ambos llegaron en la misma semana que la reevaluación de ingresos del sector; la presión sobre las mayores empresas de IA llega ahora por varias puertas a la vez, y no todas están etiquetadas como política de IA.
La energía, y la guerra por ella
La restricción vinculante de la construcción es la electricidad, y el mayor acuerdo de infraestructura de la semana trataba exactamente de eso. Google y Constellation Energy anunciaron el 6 de octubre un acuerdo de compra de energía a 20 años que cubre 890 megavatios procedentes de mejoras en seis plantas nucleares estadounidenses existentes. Google dijo haber habilitado hasta la fecha más de 1,5 gigavatios de nueva capacidad nuclear elevando la producción de reactores existentes y devolviendo al servicio otros inactivos. Constellation opera la mayor flota nuclear de Estados Unidos, y el acuerdo da a Google energía firme y baja en carbono que funciona haya sol o no y sople el viento o no.
El movimiento nuclear encaja en una carrera más amplia entre los mayores compradores. Los centros de datos se ubican cada vez menos por la fibra y más por la generación, y las empresas firman contratos a largo plazo por energía que todavía no existe en las cantidades que necesitan. Los contratos firmes por electricidad firme se están convirtiendo en el activo escaso de la construcción de IA, más escaso que el suelo y, en el margen, que los chips.
La energía es ahora también un objetivo. Drones ucranianos atacaron un centro de datos de Yandex en Sasovo, en la región rusa de Riazán, el 8 de octubre, provocando un incendio y suspendiendo las operaciones, y alcanzaron un segundo sitio en la región de Kaluga al día siguiente, según Meduza, Bloomberg, CNBC y Reuters. Meduza informó de que el sitio de Sasovo albergaba dos de los superordenadores de Yandex, y Bloomberg señaló que algunos clientes de Yandex Cloud informaron de interrupciones. Los ataques reflejan los ataques rusos contra la infraestructura de datos dentro de Ucrania y marcan las instalaciones de computación como objetivos militares. Las dos mitades del relato de infraestructura de la semana encajan: la capa física de la que depende la IA es costosa de construir y difícil de defender, y ambas cualidades quedaron a la vista.
El dinero para esa capa siguió llegando, lo que plantea la pregunta que responderá el resto del año. SpaceX quiere 40.000 millones de dólares de deuda para chips que no puede ejecutar sin nueva energía. Google está comprando producción nuclear con contratos a 20 años. Las empresas que se endeudan contra cómputo futuro hacen suposiciones sobre precios de la electricidad, permisos y disponibilidad que un solo ataque con drones, un solo gasoducto retrasado o una sola decisión sobre los tipos pueden alterar. En la semana en que la cifra de ingresos de OpenAI bajó, la deuda para la construcción siguió organizándose, y esos dos hechos tendrán que acabar concordando.
El resto de la semana
Lejos del dinero y de las reglas, la semana fue intensa en productos y videojuegos.
Apple anunció el 8 de octubre un evento "Welcome home" para el 13 de octubre en Nueva York. Informaciones de The Verge, 9to5Mac y MacRumors apuntan al debut del HomePad, un centro doméstico inteligente rumoreado desde hace tiempo, junto con un nuevo Apple TV 4K y un HomePod mini 2. Si esos productos se lanzan, el relato de IA de Apple pasa a ser un relato doméstico, y el asistente que se ha quedado atrás en el teléfono se reubica como lo que gobierna la casa. Ninguno de los productos ha sido confirmado.
El evento de Microsoft, más allá del hardware, fue una declaración sobre dónde cree la empresa que debe ocurrir la inferencia. El Surface Laptop Ultra y el Surface RTX Spark Dev Box son caros, y su precio es el argumento: Microsoft apuesta a que suficientes desarrolladores pagarán una prima por mantener los modelos en su propia máquina, por privacidad, por latencia o por coste, como para justificar una categoría. Si esa apuesta es acertada es una pregunta abierta.
En videojuegos, la consejera delegada de Xbox, Asha Sharma, dijo en una reunión interna, según informó Windows Central el 6 y el 7 de octubre, que Project Helix, la Xbox de nueva generación, será una familia de dispositivos en lugar de una sola consola, con algunos fabricados por Microsoft y otros por socios externos, y con informaciones que apuntan a un lanzamiento en 2028. Square Enix lanzó Kingdom Hearts Collection [I~III] de forma nativa en Switch 2, PS5, Xbox y PC el 8 de octubre. La Triple-i Initiative reunió unos 40 anuncios indie en un escaparate de 45 minutos ese mismo día. Y se informó de que el próximo Forza Horizon llegará a PS5 el 26 de enero de 2027, una fecha que Microsoft no ha confirmado.
En taquilla, "Other Mommy", de Universal, con Jessica Chastain, se estrenó con unos 28 millones de dólares y lideró el fin de semana, mientras "The Social Reckoning", de Sony, la película de Aaron Sorkin sobre Facebook, se estrenó con unos 6 millones. Dos películas cercanas a la tecnología llegaron en el mismo fin de semana, y solo una encontró público, lo que es de por sí una pequeña lectura de cómo recibe el público actualmente las historias sobre las plataformas que lo moldean.
En robótica, Boston Dynamics nombró a Rohit Prasad, antes jefe de la organización Alexa de Amazon, como consejero delegado, con efecto desde el 7 de octubre, sucediendo al liderazgo interino tras la salida de Robert Playter a principios de año. La IA física, el término del sector para los robots que actúan en el mundo, sumó un líder con pedigrí de asistente de consumo.
La seguridad tuvo una semana dura, lo que ya es rutina. Fortinet reveló el 1 de octubre la CVE-2026-104286 en su pasarela de correo FortiMail, un fallo con CVSS 9,8 que permite a un atacante no autenticado escribir archivos arbitrarios, y advirtió de que ya estaba siendo explotado sin parche disponible en ninguna rama afectada; la CISA lo añadió a su lista de vulnerabilidades explotadas ese mismo día. La CVE-2026-21589 de Atlassian, un fallo de acceso arbitrario a archivos sin autenticación con CVSS 9,3 en ocho productos Data Center, incluidos Jira, Confluence y Bitbucket, atrajo intentos de explotación en unas dos horas desde un análisis técnico público el 7 de octubre. La CVE-2026-61500 de Rejetto HFS, otro problema con CVSS 9,3, atrajo intentos de explotación después de ser descubierto con ayuda de IA. Y el fallo de omisión de administrador de SD-WAN de Cisco, la CVE-2026-76504, se sumó a la lista de vulnerabilidades explotadas a finales de septiembre. El patrón en los cuatro es el mismo: un aparato expuesto a internet, un fallo que abre una vía de entrada y un intervalo medido en horas entre los detalles públicos y los intentos de aprovecharlos.
Qué hay que vigilar
Cuatro cifras dirán si esta semana fue un tambaleo o un giro. Los ingresos reales de OpenAI, cuando vuelva a reportarlos, mostrarán si la tasa de ejecución de 50.000 millones fue una elección contable conservadora o un techo. El mercado público para la infraestructura de IA se pondrá a prueba cuando Firmus lo intente de nuevo y cuando se fijen los precios de las salidas a bolsa en cola detrás de ella. La brecha entre la concentración de la operación de IA y la deuda que aún se levanta por ella se ampliará o se cerrará, y cualquiera de los dos resultados es instructivo. Y el precio de la energía decidirá el ritmo de todo lo anterior.
En el lado político, la prueba es si el requisito de auditoría de Menin se convierte en ley en Nueva York y si otras ciudades lo copian, y si el nuevo nombre de "Superinteligencia" produce una definición que cambie el comportamiento de alguna agencia o solo su vocabulario. Tres días después de que terminara la semana, se espera que Apple presente su propuesta doméstica inteligente. La pregunta que afronta el resto del sector este otoño es más estrecha que la que se le hizo en verano: quién está dispuesto a pagar por el trabajo, y a qué precio.
TechPastWeek publica una edición semanal cada domingo, que repasa la semana que acaba de terminar con las fuentes que respaldan cada afirmación. Esta es la edición número 10, que cubre la semana del 5 al 11 de octubre de 2026.
Imagen de portada: la Bolsa de Nueva York en Wall Street, por Dietmar Rabich vía Wikimedia Commons, CC BY-SA 4.0. Figuras interiores: el logotipo de OpenAI, por Jernej Furman vía Wikimedia Commons, CC BY 2.0; la oficina de Anthropic en San Francisco, por el Department for Science, Innovation and Technology vía Wikimedia Commons, CC BY 2.0; el Ayuntamiento de Nueva York, por Nielsoncaetanosalmeron vía Wikimedia Commons, CC BY 4.0; Satya Nadella, por Brian Smale y Microsoft vía Wikimedia Commons, CC BY-SA 4.0.
Etiquetas
Preguntas frecuentes
- ¿Por qué cayeron las acciones de IA el 8 de octubre de 2026?
- Los inversores reaccionaron a un informe del Financial Times según el cual los ingresos anualizados de OpenAI rondaban los 50.000 millones de dólares, unos 20.000 millones por debajo de lo que se había descrito al mercado. Nvidia, Oracle, CoreWeave y otros valores vinculados a la IA cayeron. Axios informó de que la diferencia era en gran medida contable, entre las distintas formas en que las empresas de IA cuentan los ingresos, y no ventas perdidas.
- ¿Están cayendo realmente los ingresos de OpenAI?
- No. La revisión redujo una tasa anualizada declarada, no las ventas. Bloomberg informó de que OpenAI sigue esperando alcanzar o superar los 70.000 millones de dólares de ingresos anualizados para finales de 2026.
- ¿Qué dijeron los ejecutivos de IA al Concejo Municipal de Nueva York?
- El 5 de octubre de 2026, altos ejecutivos de OpenAI, Anthropic, Google y Meta prestaron testimonio jurado sobre los riesgos de la IA ante los 51 miembros del Concejo Municipal de Nueva York, la primera vez que grandes empresas de IA testifican bajo juramento ante un órgano legislativo. La presidenta del Concejo, Julie Menin, ha propuesto un proyecto de ley que exigiría una auditoría externa antes de que un modelo pueda venderse o desplegarse en la ciudad.
- ¿Qué ocurrió con los centros de datos de Yandex?
- Drones ucranianos atacaron un centro de datos de Yandex en Sasovo, en la región rusa de Riazán, el 8 de octubre de 2026, provocando un incendio, y alcanzaron un segundo sitio en la región de Kaluga al día siguiente. Yandex suspendió las operaciones en los sitios afectados y algunos clientes de la nube informaron de interrupciones.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.