Unity negocia su venta a Silver Lake y al PIF por unos 25.000 millones de dólares
Unity negocia con Silver Lake y el fondo soberano saudí PIF una venta por unos 25.000 millones de dólares. Nada está firmado y las condiciones podrían cambiar.

En esta página
Puntos clave
- Reuters informó el 5 de noviembre de 2026 de que Unity mantuvo conversaciones recientes de compra con Silver Lake y el PIF de Arabia Saudí sobre una valoración de unos 25.000 millones de dólares, sin ningún acuerdo firmado.
- Silver Lake ya posee cerca del 8 % de Unity, según Reuters, y ambas firmas formaron parte del consorcio de 55.000 millones que sacó de bolsa a Electronic Arts en agosto de 2026.
- La capitalización bursátil de Unity era de unos 21.500 millones tras sus resultados del 5 de noviembre, lo que sitúa la valoración discutida de 25.000 millones alrededor de un 16 % por encima.
- Unity declaró unos ingresos de 622,1 millones de dólares en el tercer trimestre de 2026, un 32,2 % más interanual, y lo describió como su primer trimestre con beneficio GAAP desde la salida a bolsa de 2020.
- Las acciones de Unity subieron un 22,8 % con los resultados antes de que el informe de Reuters añadiera cerca de un 4 % en las operaciones fuera de horario.
Unity Software ha mantenido conversaciones con Silver Lake y el Fondo de Inversión Pública (PIF) de Arabia Saudí sobre una compra que valoraría a la empresa del motor de videojuegos en unos 25.000 millones de dólares, según un informe de Reuters publicado el 5 de noviembre de 2026. Las conversaciones se produjeron en las últimas semanas, y Unity ha contratado a un banco de inversión para revisar sus opciones. No se ha acordado ningún precio y ningún acuerdo es seguro. Reuters dijo que las condiciones pueden cambiar.
Lectura relacionada: Google lanza Playground, una plataforma de IA que crea juegos jugables a partir de instrucciones · Unity lanza un plugin propio que lleva Claude Code al editor.
El informe llegó después de una jornada en la que las acciones de Unity ya habían subido un 22,8 % con los resultados trimestrales, y sumaron cerca de un 4 % en las operaciones fuera de horario cuando apareció la noticia de la compra. The Verge resumió el informe en cuestión de minutos. Para una empresa que lleva varios trimestres vendiendo negocios y reordenando su cartera, el momento es insólito: la conversación sobre la compra y lo que Unity llamó su mejor trimestre llegaron la misma tarde.
Lo que informó Reuters
Reuters dijo que el consorcio incluye a Silver Lake, que ya posee cerca del 8 % de Unity, y al PIF, el fondo soberano saudí. El grupo discutió una valoración de unos 25.000 millones de dólares antes de que Unity publicara resultados el 5 de noviembre. Unity trabaja con un banco de inversión para evaluar sus opciones, y el informe no dio calendario, ni detalles de financiación, ni indicio alguno de que exista una oferta formal.
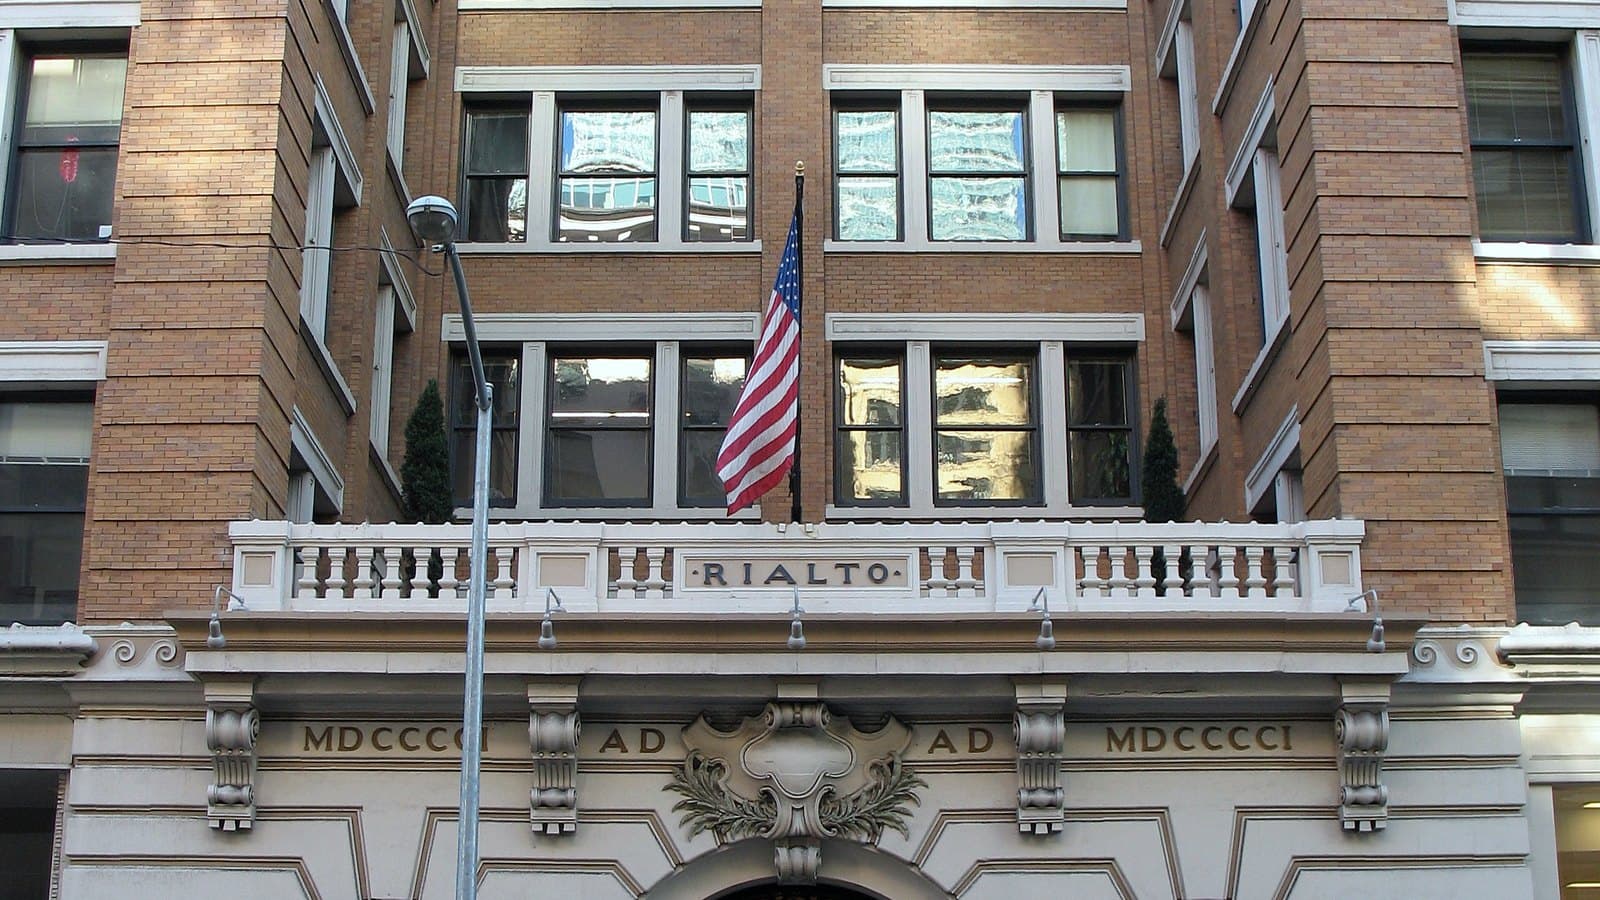
Unity tiene su sede en el 116 de New Montgomery Street de San Francisco y se fundó en Copenhague en 2004. Sacarla de bolsa pondría fin a su etapa como empresa cotizada. En esa estructura, los compradores pagan a los accionistas existentes por sus acciones, retiran la compañía del mercado y la gestionan como un negocio privado. Reuters no dijo cómo se trataría la participación del 8 % que ya tiene Silver Lake en una venta.
Unity cotiza desde su salida a bolsa en 2020. Salir del mercado eliminaría los informes trimestrales y las conferencias de resultados que hoy dan a desarrolladores, inversores y competidores una lectura del negocio. También pondría la empresa bajo propietarios con un horizonte temporal distinto al de los accionistas públicos, que es la parte que más importa a quien publica un juego con el motor.
La prima depende del día en que se calcula
Con 25.000 millones frente a una capitalización bursátil de unos 21.500 millones después de los resultados, la diferencia es de alrededor del 16 %. Esa es la prima que se ofrece a una empresa a la que se pide renunciar a la propiedad pública, y es mucho menor de lo que sugiere la comparación con el titular.
La razón es la subida del 22,8 %. Los 25.000 millones se discutieron antes del informe de resultados, mientras que los 21.500 millones reflejan el precio de la acción posterior. Si se deshace esa subida del valor de mercado, Unity valía unos 17.500 millones antes de los resultados, lo que haría que 25.000 millones fueran cerca de un 43 % más. Ambos cálculos son aproximados: Reuters no dijo si su valoración se refiere al capital o al valor de empresa, y la capitalización bursátil es una instantánea que volvió a moverse después del cierre.
La diferencia importa a un consejo que debe decidir si negocia. Los accionistas podrían rechazar una prima del 16 % sobre el precio actual. Una prima del 43 % sobre el precio anterior al trimestre es una propuesta distinta, aunque también refleja cuánto de la ganancia se perdieron los compradores por negociar pronto.
Un trimestre fuerte que quedó a la sombra de las conversaciones
Unity declaró unos ingresos de 622,1 millones de dólares en el trimestre cerrado el 30 de septiembre de 2026, un 32,2 % más que un año antes y por encima de los 567,3 millones que esperaban los analistas, según StockStory. El beneficio ajustado por acción fue de 0,44 dólares frente a un consenso de 0,35. El EBITDA ajustado fue de 256,6 millones, un margen del 41,2 %, frente a los 189,5 millones esperados.
En términos GAAP, Unity declaró un beneficio neto atribuible a la empresa de unos 121,2 millones de dólares, o 0,25 por acción diluida. Unity lo describió como el primer trimestre con beneficio GAAP desde su salida a bolsa en 2020. Esa descripción procede del comunicado de la propia empresa, cubre un solo trimestre y convive con cifras no GAAP que excluyen la retribución en acciones y otros costes.
Vector, el negocio publicitario de Unity, creció un 126 % interanual y un 40 % trimestral después de que Unity completara la venta de Supersonic el 4 de agosto de 2026. Las previsiones para el cuarto trimestre situaban el EBITDA ajustado en 292,5 millones en el punto medio, frente a un consenso de 209,3 millones. La empresa también tenía 2.650 millones en efectivo y efectivo restringido a finales de septiembre.
Un consejo que negocie un precio ahora tiene un trimestre de pruebas de que el negocio puede crecer y generar beneficio GAAP. Eso no resuelve cuánto vale Unity, ni explica por qué la empresa vendería. Reuters no informó del razonamiento del consejo, y Unity no ha comentado públicamente las conversaciones.
La pregunta obvia es por qué una empresa que acaba de vivir su mejor trimestre consideraría siquiera salir de bolsa. Una respuesta plausible es que un comprador privado valora los negocios de publicidad y de motor de Unity juntos más de lo que lo hace el mercado público, y puede mantener ambos durante un ciclo publicitario lento. Es una evaluación, no algo que Reuters informara. Otra es que un comprador con una participación existente y un horizonte largo puede ofrecer al consejo una certeza que el mercado público no ha dado.
Lo que el informe dice y lo que no dice
La noticia de Reuters describe conversaciones, no un acuerdo firmado. La cifra de 25.000 millones es una valoración discutida antes de los resultados de Unity, no un precio de oferta formal, y no se ha acordado ningún precio. La capitalización bursátil es una instantánea de un solo día tras un movimiento del 22,8 %, y el 8 % de Silver Lake es la cifra de Reuters. Los datos del tercer trimestre son declarados por la empresa y no auditados, el EBITDA ajustado y el beneficio ajustado por acción son medidas no GAAP, y «primer trimestre con beneficio GAAP desde la salida a bolsa» es una descripción de la propia compañía. No se ha informado de ningún registro regulatorio ni calendario.
Qué significa una salida de bolsa para los desarrolladores
El motor de Unity sostiene una gran parte de los juegos móviles, independientes y de servicio continuo, y la empresa también vende herramientas de publicidad y monetización. Un cambio de propiedad no cambia el código, pero sí cambia quién fija las condiciones a su alrededor.
- Un Unity privado dejaría de presentar informes trimestrales y de celebrar conferencias de resultados. Los desarrolladores perderían la ventana pública sobre la mezcla de ingresos, los precios y el rendimiento publicitario que hoy les permite juzgar hacia dónde va la empresa.
- Los propietarios privados pueden aceptar un retorno más lento que los accionistas públicos, lo que puede significar más paciencia con un trabajo de motor que tarda años en rentabilizarse. También puede significar más deuda, y la deuda debe pagarse con los mismos ingresos que financian el motor.
- Los niveles de suscripción y cualquier tarifa por uso se fijan desde la propiedad. No se han discutido condiciones en público, y ninguna de las informaciones describe condiciones ligadas a un acuerdo.
- Vector es ahora la historia de crecimiento dentro de Unity. Si un propietario privado mantiene la publicidad unida al motor o separa ambos negocios es la decisión con más probabilidades de cambiar lo que se vende a los desarrolladores.
- El soporte, los tamaños mínimos de contrato y los precios para educación son las partes de un negocio de software que sufren presión cuando un propietario busca margen. Si sobreviven a una estructura con mucha deuda es una pregunta abierta.
Una compra por 25.000 millones necesitaría financiación. En una compra apalancada, la empresa adquirida suele cargar con buena parte de la deuda, y los intereses se pagan con sus ingresos. Un Unity privado con más deuda tendría menos margen para absorber un mal año en publicidad móvil que un Unity público con 2.650 millones en efectivo.
Silver Lake y el PIF ya son dueños de EA
Las mismas dos firmas nombradas en las conversaciones sobre Unity formaron parte del grupo que sacó de bolsa a Electronic Arts por 55.000 millones de dólares, una operación que se cerró en agosto de 2026 con Affinity Partners. Silver Lake y el PIF están, por tanto, en posición de ser dueños de una gran editora y, si las conversaciones prosperan, de un gran proveedor de motor e infraestructura publicitaria para el resto del sector.
EA es una de las mayores editoras de videojuegos. Los clientes de Unity incluyen a miles de estudios, muchos de los cuales compiten con EA por los jugadores. Poner a una editora y a un fabricante de herramientas bajo una propiedad relacionada no crea un conflicto automático, porque venden cosas distintas. Sí significa que los mismos inversores pueden estar a ambos lados de una relación con un desarrollador: el estudio que paga a Unity por un motor y publicidad puede competir a la vez con un juego propiedad de los dueños de Unity.
Ese es el tipo de solapamiento que examinan los reguladores de la competencia, y cualquier acuerdo afrontaría una revisión regulatoria. Reuters no informó de ningún registro ni revisión. El papel del PIF añade una dimensión política que una compra puramente nacional no tendría: un fondo estatal saudí dueño de parte de un motor de videojuegos muy usado podría llamar la atención en Washington, aunque no se ha informado de ninguna revisión.
Qué hay que observar
Un acuerdo definitivo de fusión o un registro regulatorio llevarían la historia del informe al hecho. Ninguno ha aparecido. Reuters nombró a un consorcio, y una empresa cotizada en el punto de mira puede atraer a un segundo postor, así que una oferta rival es lo siguiente que hay que comprobar.
La financiación determinará el resultado más que la cifra del titular. Una salida de bolsa de 25.000 millones necesitaría deuda comprometida, y las condiciones de esa deuda, además de cuánta acaba en el balance de Unity, decidirían el margen de la empresa en un año publicitario débil.
El cuarto trimestre es la otra prueba. Una previsión de 292,5 millones de EBITDA ajustado en el punto medio mostraría si el buen tercer trimestre fue un punto de inflexión o un solo trimestre bueno, y un comprador privado leería los resultados con la misma atención que los accionistas públicos.
Para los desarrolladores, la pregunta práctica es más estrecha que el precio. Quién fija los precios del motor después de un acuerdo, y si el negocio publicitario sigue unido a las herramientas que ya usan, importará durante más tiempo que si la valoración es de 25.000 millones o de 21.500. Nada en el informe de Reuters responde a ninguna de las dos preguntas.
Imagen de portada: el edificio Rialto, 116 de New Montgomery Street, San Francisco, de Sanfranman59, CC BY-SA 3.0, vía Wikimedia Commons.
Etiquetas
Preguntas frecuentes
- ¿Está siendo adquirida Unity?
- Todavía no. Reuters informó el 5 de noviembre de 2026 de que Unity ha mantenido conversaciones recientes con Silver Lake y el PIF sobre una compra, pero no se ha acordado ningún precio y ningún acuerdo es seguro. Unity ha contratado a un banco de inversión para revisar sus opciones.
- ¿Cuánto vale la compra de Unity?
- El consorcio discutió una valoración de unos 25.000 millones de dólares antes del informe de resultados de Unity del 5 de noviembre. Es una cifra discutida, no un precio de oferta formal, y Reuters no dijo si se refiere al capital o al valor de empresa.
- ¿Quién intenta comprar Unity?
- El consorcio del que se informa incluye a la firma de capital privado Silver Lake, que ya posee cerca del 8 % de Unity, y al Fondo de Inversión Pública de Arabia Saudí. Ambos formaron parte del grupo que sacó de bolsa a Electronic Arts por 55.000 millones de dólares en agosto de 2026.
- ¿Qué significaría una salida de bolsa para los desarrolladores de videojuegos?
- Un Unity privado dejaría de publicar resultados trimestrales y respondería ante un grupo reducido de propietarios en lugar de ante accionistas públicos. Los desarrolladores seguirían licenciando el mismo motor, pero los precios, el apoyo a estudios pequeños y la integración del negocio publicitario de Unity serían decisiones tomadas sin la información que ofrece una empresa cotizada.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.