Le free cash-flow de Meta devient négatif pour la première fois depuis 2012
Meta a réalisé 64,60 milliards de dollars de chiffre d'affaires au troisième trimestre 2026, en hausse de 26 %, mais son free cash-flow est désormais négatif.

Sur cette page
À retenir
- Le chiffre d'affaires de Meta au troisième trimestre 2026 a progressé de 26 % à 64,60 milliards de dollars, tandis que le free cash-flow est tombé à -2,12 milliard, contre +10,63 milliards un an plus tôt.
- Le trimestre comprend une charge juridique de 9,89 milliards de dollars liée à l'accord sur la santé mentale des adolescents avec 52 procureurs généraux d'État ; hors cette charge, le résultat d'exploitation aurait été de 22,88 milliards et le bénéfice par action de 7,40 dollars.
- Les investissements, y compris les remboursements de principal sur les contrats de location-financement, ont atteint 34,91 milliards de dollars au troisième trimestre, et Meta a relevé le bas de sa fourchette de capex 2026 à 135 à 145 milliards.
- L'action Meta a perdu près de 7 % le 22 octobre et la prime de ses swaps sur défaillance à cinq ans a atteint un plus haut historique, selon CNBC.
- Meta a annoncé une action de classe C sans droit de vote effective le 19 janvier 2027, avec un dividende en actions d'une pour une et un fractionnement attendu de deux pour un de ses actions de classe A.
Meta a publié le 21 octobre un chiffre d'affaires de 64,60 milliards de dollars pour le troisième trimestre 2026, en hausse de 26 % sur les 51,24 milliards un an plus tôt. Le même communiqué fait état d'un free cash-flow de -2,12 milliard, contre +10,63 milliards au troisième trimestre 2025. Selon le calcul de 24/7 Wall St et Six Sigma Research, il s'agit du premier trimestre à free cash-flow négatif depuis l'introduction en Bourse de Meta en 2012.
À lire aussi: Le cloud d’Amazon croît de 39 %, le free cash flow chute à -42,4 milliards de dollars · Le flux de trésorerie disponible d'Alphabet tombe à -9 milliards et l'action signe sa pire séance.
L'activité publicitaire ne s'est pas effondrée. Les personnes actives chaque jour dans la famille d'applications de Meta ont atteint 3,64 milliards, les impressions publicitaires ont augmenté de 10 % et le prix moyen par annonce de 14 %. Les deux leviers ont joué en même temps : Meta a vendu plus d'espaces publicitaires et facturé plus cher chacun d'eux. Ce qui a changé, c'est le coût de l'infrastructure qu'elle construit pour l'IA.
Une entreprise rentable avec un problème de trésorerie
Le résultat net s'est élevé à 9,86 milliards de dollars, en hausse de 264 % sur 2,71 milliards, et le bénéfice par action dilué à 3,83 dollars contre 1,05. Ces chiffres détonent à côté d'une chute de 37 % du résultat d'exploitation à 12,99 milliards et d'une marge opérationnelle divisée par deux, de 40 % à 20 %. Les coûts et charges ont augmenté de 68 % à 51,61 milliards de dollars, rapporte TradingKey.
La baisse du résultat d'exploitation tient largement à une charge de 9,89 milliards de dollars liée à l'accord conclu par Meta en août 2026 avec 52 procureurs généraux d'État américains sur la santé mentale des adolescents et les réseaux sociaux. L'accord prévoit des versements pouvant atteindre environ 18,59 milliards de dollars. Sans cette charge, le résultat d'exploitation aurait été de 22,88 milliards, le bénéfice par action de 7,40 dollars et le taux d'imposition effectif de 17 % au lieu de 24 %, indique Meta dans son communiqué.
C'est la première chose à distinguer. Meta n'a pas connu un mauvais trimestre publicitaire. Elle a connu un trimestre où un accord juridique et un programme d'investissement sont arrivés ensemble, et l'accord est la plus faible des deux forces qui pèsent sur les chiffres.
Pourquoi la charge n'explique pas la trésorerie
La charge juridique de 9,89 milliards de dollars n'est pas en trésorerie au troisième trimestre ; les versements viennent plus tard. Le free cash-flow est une mesure non GAAP que Meta définit comme la trésorerie d'exploitation moins les dépenses d'investissement et les remboursements de principal sur les contrats de location-financement. Le chiffre négatif tient surtout au capex, pas à l'accord.
Ce que 34,9 milliards de dollars de capex font à un tableau des flux de trésorerie
Meta a dépensé 34,91 milliards de dollars en investissements, y compris les remboursements de principal sur les contrats de location-financement, au cours des trois mois clos le 30 septembre. La trésorerie d'exploitation s'est élevée à 32,79 milliards. En soustrayant l'un de l'autre, on obtient -2,12 milliard. Le capex a dépassé la trésorerie d'exploitation d'environ 6 %.
Le free cash-flow est l'argent qui reste pour les dividendes, les rachats d'actions et le remboursement de la dette une fois les actifs payés. Un chiffre négatif signifie que le déploiement du trimestre a été financé par la trésorerie disponible ou par du financement, et non par l'exploitation courante.
L'entreprise a aussi relevé le bas de sa fourchette de capex 2026, de 130 à 145 milliards à 135 à 145 milliards de dollars. Benzinga a calculé que cette prévision implique 49 à 59 milliards de dollars de capex pour le seul quatrième trimestre. Ce chiffre est déduit de la fourchette annuelle, non d'une prévision de l'entreprise pour le trimestre, et Meta peut encore se situer n'importe où dans cette fourchette.
Le bilan laisse de la marge à l'entreprise. La trésorerie, les équivalents de trésorerie et les titres négociables atteignaient 82,45 milliards de dollars fin septembre, plus du double du capex du trimestre, et Meta a versé 1,36 milliard de dollars de dividendes et d'équivalents de dividendes au cours de la période. Un trimestre négatif ne met pas le versement en danger. La question est de savoir ce qui se passe si la ligne de capex continue de progresser plus vite que la trésorerie d'exploitation pendant plusieurs trimestres. Les amortissements de ces dépenses arriveront au compte de résultat sur plusieurs années, le coût du déploiement sur les bénéfices ne fait donc que commencer à apparaître.
« Nos investissements portent leurs fruits, l'activité principale est solide et nous constatons une accélération partout. » — Mark Zuckerberg, fondateur et directeur général de Meta, résultats du troisième trimestre 2026, 21 octobre 2026
Zuckerberg décrit des retours que les chiffres trimestriels ne mesurent pas encore. Les dépenses d'IA de Meta apparaissent d'abord en capex, puis en amortissements, avant d'atteindre une ligne de revenus que l'on puisse isoler de la publicité. L'entreprise a lancé deux modèles au cours du trimestre, Muse et Muse Wonder, et Zuckerberg a présenté Muse comme son premier modèle de pointe. Ce sont des produits avec des utilisateurs et des coûts ; ce n'est pas un compte de résultat du déploiement.
L'action de classe C est aussi un outil de financement
En même temps que les résultats, Meta a annoncé une nouvelle action ordinaire de classe C sans droit de vote, effective le 19 janvier 2027. Le plan comprend un dividende en actions exceptionnel d'une action de classe C pour chaque action de classe A et de classe B. Après le versement, Meta s'attend à ce que le cours de ses actions de classe A reflète un fractionnement deux pour un.
Les raisons avancées par l'entreprise sont pratiques : cette classe lui permettra de lever des fonds, de rémunérer ses salariés et de réaliser des acquisitions tout en préservant le contrôle des fondateurs. Le document révèle aussi que le directeur général Mark Zuckerberg pourrait faire face à une charge fiscale californienne de plusieurs milliards de dollars et que le nouveau plan d'actions l'a convaincu de rester en Californie. Les dates d'enregistrement et de versement du dividende n'ont pas été fixées.
Le dividende en actions ne lève pas d'argent en lui-même. Il crée une deuxième classe d'actions que Meta pourra ensuite émettre auprès d'investisseurs ou utiliser pour rémunérer son personnel sans ajouter de droits de vote. Pour une entreprise qui prévoit de dépenser 135 à 145 milliards de dollars en capex cette année, c'est autant un outil de financement qu'une question de gouvernance. Les actionnaires existants conservent la même part économique lors du versement du dividende ; la dilution viendra plus tard, de ce que Meta émettra dans cette nouvelle classe.
Les actions sans droit de vote ont aussi un coût qui n'apparaît pas dans la ligne de capex. Les détenteurs extérieurs portent une créance économique sans voix dans la conduite de l'entreprise. Meta n'a pas précisé comment les rachats d'actions seront répartis entre les deux classes, ce qui compte car des rachats répartis sur deux types d'actions modifient le calcul par action.
Les marchés du crédit ont marqué le changement
L'action Meta a perdu près de 7 % le 22 octobre, rapporte CNBC, et la prime des swaps sur défaillance à cinq ans de l'entreprise a atteint un plus haut historique. La prime d'un CDS est le coût annuel d'une assurance contre un défaut : un niveau record signifie donc que les investisseurs obligataires réclamaient davantage de compensation pour porter le risque de crédit de Meta.
Les actionnaires et les investisseurs obligataires réagissaient à des parties différentes du même communiqué. Les actionnaires voyaient un résultat net en hausse de 264 % et demandaient quand les dépenses d'IA commenceront à produire des revenus. Les investisseurs obligataires voyaient une entreprise engager des dizaines de milliards de dollars par trimestre dans des actifs de longue durée et demandaient ce que cela fera au bilan si les retours arrivent tard.
Meta n'était pas seule. Alphabet, Amazon et Microsoft ont perdu entre 2,2 % et 4,6 % le même jour, les investisseurs vendant la technologie à grande capitalisation par crainte des dépenses d'IA, notait Trefis. Le mouvement de tout le secteur suggère une réévaluation du capex d'IA plutôt qu'un verdict sur Meta seule. Le retournement du free cash-flow, lui, était propre à Meta.
Le cours de l'action comme le niveau du CDS sont des instantanés du 22 octobre. Ils bougeront de nouveau avec la prochaine série de résultats.
Ce que le trimestre ne tranche pas
Plusieurs éléments de l'histoire sont moins solides que les gros titres.
- Le free cash-flow est une mesure non GAAP. Les -2,12 milliards sont réels selon la définition de Meta, mais ce n'est pas une mesure légale, et les comparaisons avec des entreprises qui la définissent autrement demandent de la prudence.
- L'affirmation selon laquelle il s'agit du premier trimestre négatif depuis l'introduction en Bourse de 2012 est un calcul externe de 24/7 Wall St et Six Sigma Research, pas une déclaration de Meta.
- Le montant de l'accord, 18,59 milliards de dollars, est un maximum. Le calendrier des versements et la part couverte par l'assurance ne sont pas entièrement publics.
- La fourchette de capex de 135 à 145 milliards est une prévision. Meta n'a relevé que le bas, à partir de 130 milliards, le haut de la fourchette est donc inchangé.
- L'action de classe C est approuvée mais pas encore effective, et les dates d'enregistrement et de versement du dividende ne sont pas fixées.
La seule affirmation que le trimestre n'étaye pas est que Meta perd de l'argent. L'entreprise a déclaré 9,86 milliards de dollars de résultat net. Le problème est la trésorerie qui reste après les dépenses d'infrastructure. Les revenus publicitaires continuent de croître.
Ce qu'il faut surveiller au quatrième trimestre
Meta prévoit un chiffre d'affaires de 73 à 76 milliards de dollars au quatrième trimestre et des charges totales de 175 à 179 milliards pour l'ensemble de 2026. Elle anticipe des pertes de Reality Labs de 18 à 19 milliards cette année et d'environ 15 milliards l'an prochain, une perte plus faible qu'en 2026 mais toujours un poids sur le résultat d'exploitation.
Le premier chiffre à surveiller est le capex du quatrième trimestre. Si l'implication de Benzinga, 49 à 59 milliards de dollars, est proche de la réalité, l'entreprise dépensera plus en trois mois qu'au troisième trimestre, et le free cash-flow pourrait rester négatif même avec un chiffre d'affaires dans la fourchette prévue de 73 à 76 milliards. Si le capex atterrit près du bas de cette fourchette et que la trésorerie d'exploitation progresse avec le chiffre d'affaires du quatrième trimestre, le trimestre pourrait ressembler à un accident isolé.
Le deuxième test est le calendrier de la classe C. Les dates d'enregistrement et de versement, et toute déclaration sur l'usage des actions pour des acquisitions ou la rémunération des salariés, montreront si cette classe est surtout une correction de gouvernance ou un mécanisme de financement.
Les primes de crédit et le calendrier de l'accord sont les deux autres tests. Une prime de CDS qui reste à des niveaux records suggérerait que les investisseurs voient le programme de capex comme un risque durable de bilan plutôt que comme un accident trimestriel ; une prime qui se resserre suggérerait que le mouvement du 22 octobre était une réaction à la surprise des résultats. Meta s'est engagée à verser jusqu'à environ 18,59 milliards de dollars, mais le calendrier n'est pas public. Quand l'argent commencera à sortir, il concurrencera le capex pour la même trésorerie d'exploitation, et la ligne du free cash-flow le montrera.
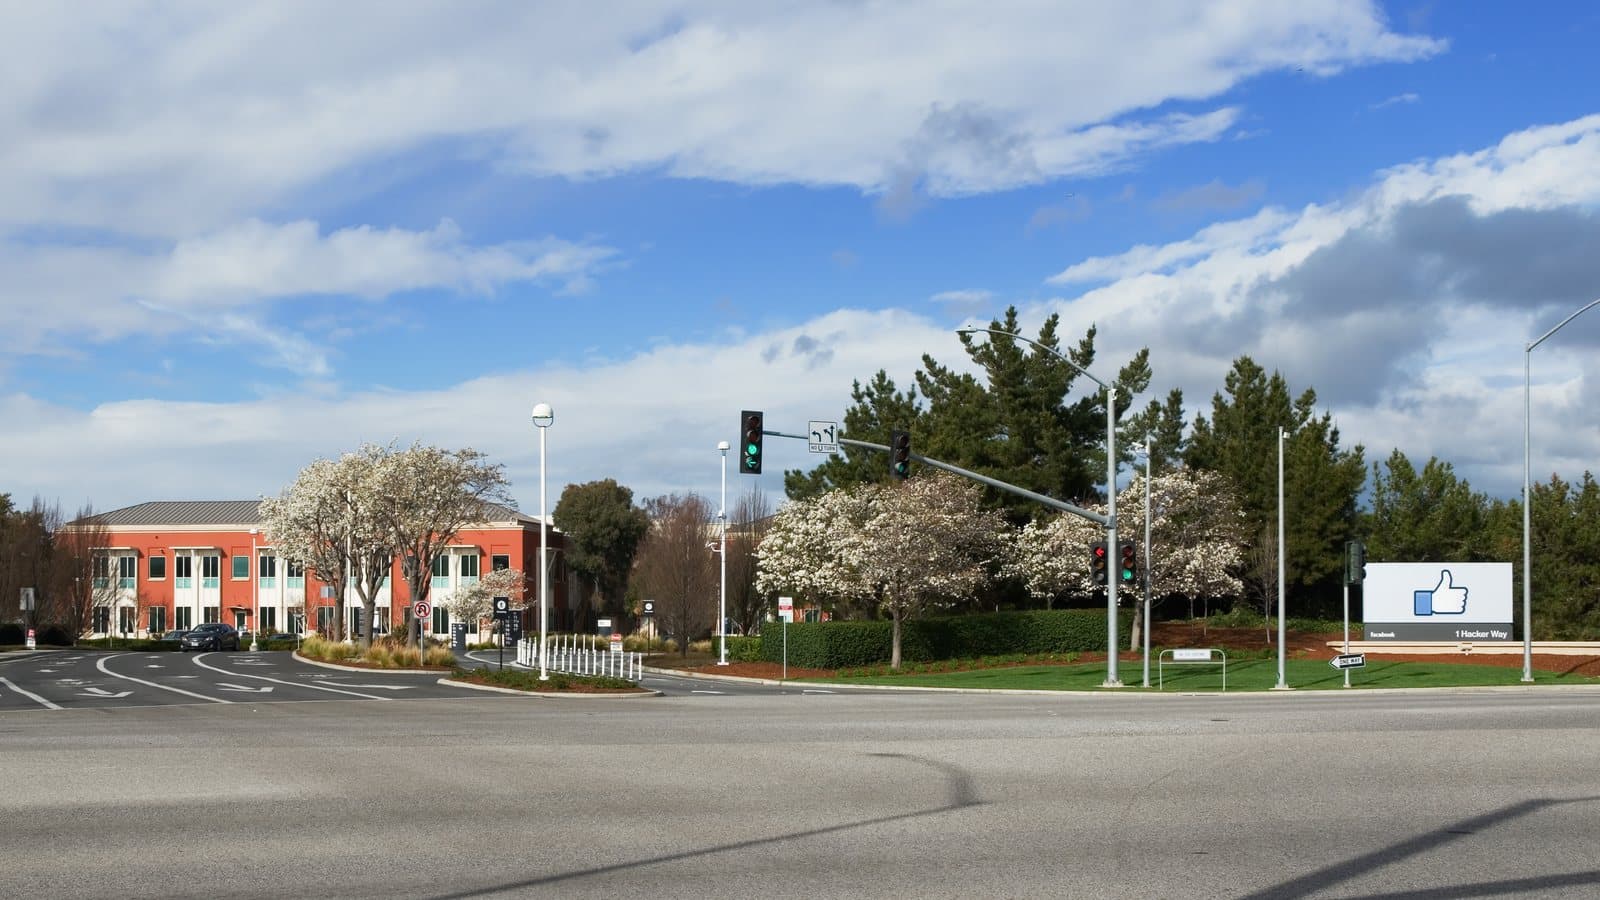
Image de couverture : « Facebook Headquarters 1 Hacker Way Menlo Park.jpg » de LPS.1, CC0, via Wikimedia Commons. La photographie montre le campus de Meta à Menlo Park (alors campus de Facebook) en 2014.
Étiquettes
Questions fréquentes
- Pourquoi le free cash-flow de Meta est-il devenu négatif au troisième trimestre 2026 ?
- Les investissements de 34,91 milliards de dollars, y compris les remboursements de principal sur les contrats de location-financement, ont dépassé la trésorerie d'exploitation de 32,79 milliards, laissant un free cash-flow de -2,12 milliard. La charge juridique de 9,89 milliards du trimestre n'était pas en trésorerie et n'est pas à l'origine du chiffre négatif.
- Combien Meta a-t-il dépensé dans l'IA au troisième trimestre 2026 ?
- Meta a déclaré 34,91 milliards de dollars d'investissements, y compris les remboursements de principal sur les contrats de location-financement, mais ne précise pas la part consacrée spécifiquement à l'IA. L'entreprise a relevé le bas de sa fourchette de capex pour l'ensemble de 2026 à 135 à 145 milliards de dollars.
- Meta perd-il de l'argent ?
- Non. Meta a déclaré un résultat net de 9,86 milliards de dollars et un bénéfice par action dilué de 3,83 dollars au troisième trimestre 2026. Le free cash-flow négatif reflète les dépenses d'investissement après la trésorerie d'exploitation, pas une perte nette.
- Qu'est-ce que la nouvelle action de classe C de Meta ?
- C'est une action ordinaire sans droit de vote, effective le 19 janvier 2027. Meta prévoit un dividende en actions exceptionnel d'une action de classe C pour chaque action de classe A et de classe B, après quoi le cours de la classe A devrait refléter un fractionnement deux pour un. L'entreprise affirme que cette classe lui permettra de lever des fonds et de rémunérer ses salariés tout en préservant le contrôle des fondateurs.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.