La semaine tech : YouTube réécrit la vue, les puces de l'Europe se rapprochent
YouTube a redéfini la vue, un accord de 700 millions a clos l'affaire Google Play, TSMC a préparé son premier nœud en angströms et Stripe a acheté le compteur de l'IA.

Sur cette page
La semaine qui s'est achevée le dimanche 23 août a été de ces périodes où l'industrie technologique semble auditer ses propres fondations. YouTube a redéfini ce qu'est une « vue ». Un juge fédéral a clos cinq ans de contentieux antitrust contre la boutique d'applications de Google. TSMC a déclaré prêt pour la production son premier procédé de puces en angströms. Stripe a accepté d'acheter l'entreprise qui décide quel modèle d'IA répond à chaque requête. Et Google DeepMind a expliqué comment il compte utiliser un jeu vidéo de 23 ans comme laboratoire d'intelligence artificielle.
À lire aussi: Meta One place l'IA et les outils de créateur derrière un abonnement mensuel · YouTube compte désormais une vue dès la première image. Cela change le sens du chiffre..
Sous ces cinq histoires court un même thème : l'infrastructure de la mesure et de la facturation. Qui compte, qui route, qui facture, et à quelles conditions. C'est la couche où la valeur est captée dans les marchés technologiques matures, et cette semaine l'industrie a dépensé beaucoup d'énergie à la réorganiser. Voici ce qui s'est passé, pourquoi cela compte, et ce qu'il faut surveiller.
1. YouTube réécrit la vue
YouTube a annoncé lundi 17 août qu'il compterait une vue dès la première image de lecture. Le changement entre en vigueur le 24 août et s'applique aux vidéos longues, aux Shorts et aux diffusions en direct, sur tous les marchés. L'ancienne mesure, plus stricte, est renommée « Engaged views » et rejoint YouTube Analytics.
La plateforme présente le geste comme une standardisation. Elle utilisait jusqu'ici des systèmes de comptage différents selon les formats, et les créateurs voulaient un chiffre cohérent. « Historically, we've used multiple view counting systems across different formats », a déclaré YouTube selon TechCrunch. Étendre le comptage dès la première image à tous les formats était la manière évidente de mettre fin à la confusion.
Ce qu'il fait en réalité, c'est séparer l'exposition de l'attention. Les vues publiques augmenteront, car un spectateur qui regarde trois secondes enregistre désormais une vue complète. La plateforme de publicité pour créateurs Agentio a estimé le 21 août que les vues publiques des vidéos longues pourraient dépasser d'environ 30 pour cent les Engaged views après le changement, les petites chaînes enregistrant la plus forte hausse relative. « Exposure and attention are not interchangeable », a déclaré le cofondateur d'Agentio, Arthur Leopold.
La conséquence pratique est une rupture de comparabilité. Les contrats de sponsoring et les campagnes de marque se réfèrent souvent aux vues publiques parce que chacun peut les vérifier. Si le chiffre public bondit du jour au lendemain, les comparaisons avant/après perdent leur sens. Les agences et les équipes de management de créateurs ont recalculé en quelques heures. La réponse sensée, comme nous l'avons soutenu cette semaine, consiste à préciser par écrit quelle mesure régit chaque contrat et à refaire la base de référence des données historiques plutôt qu'à feindre que anciens et nouveaux chiffres mesurent la même chose.
Rien de tout cela n'est inédit. Facebook a mis des années à se remettre de sa révélation de 2016 d'avoir surestimé le temps de visionnage des vidéos, une erreur qui a nourri une ruée sectorielle vers la production vidéo, puis un douloureux retour en arrière. Twitter et son successeur, X, ont modifié leurs définitions des vues plus d'une fois. Dans chaque cas, la perturbation n'a pas frappé les plateformes, qui possèdent leurs mesures et peuvent les reformuler d'un trait, mais les contrats et les systèmes de reporting que tous les autres ont bâtis autour d'elles.
S'y ajoute un changement inverse à tenir à côté de celui-ci. Une semaine plus tôt, YouTube avait indiqué qu'il relèverait le seuil d'accès à son Programme Partenaires à partir du 31 janvier 2027, à 8 000 heures de visionnage qualifiées ou 20 millions de vues qualifiées de Shorts. Les vues publiques deviennent plus généreuses; la monétisation devient plus stricte. Lisez les deux ensemble comme une seule politique sur ce que YouTube veut que les créateurs optimisent.
Le fil de la mesure
Le changement de YouTube est cette semaine l'exemple le plus clair d'un schéma plus large : les plateformes séparent le chiffre qui les flatte (l'exposition) de celui qui décrit la réalité (l'attention), et un seul des deux sera cité en public.
2. Un accord de 700 millions clôt l'affaire Google Play
Le mardi 18 août, le juge fédéral James Donato a accordé son approbation définitive à l'accord de 700 millions de dollars qui règle le contentieux antitrust sur la boutique Play de Google. L'accord, annoncé pour la première fois en principe en septembre 2023, met fin à cinq ans de procédure engagée par les procureurs généraux des 50 États ainsi que de Washington D.C., de Porto Rico et des îles Vierges américaines, aux côtés d'une classe de consommateurs.
L'argent se répartit en 630 millions de dollars de restitution aux consommateurs, pour des achats effectués sur Play entre août 2016 et septembre 2023, et 70 millions pour les États. La plupart des consommateurs éligibles n'ont pas à déposer de réclamation; les paiements doivent arriver automatiquement via PayPal ou Venmo. Les procureurs généraux ont commencé à publier des avis publics en quelques jours, signe utile que l'argent circule réellement.
Les mesures correctives sont la moitié la plus lourde de conséquences. Pendant au moins cinq ans, Google doit laisser les développeurs recourir à des systèmes de paiement alternatifs, informer les clients des prix plus bas hors de sa facturation et distribuer sur des boutiques concurrentes sans représailles. Pendant au moins sept ans, les utilisateurs d'Android doivent pouvoir installer des applications en dehors du Play Store. Comme l'a formulé le bureau du procureur général de l'État de Washington, l'accord « forces Google to change its business practices ».
Trois réserves comptent. D'abord, l'accord ne réécrit pas le barème de commissions de Google; la facturation alternative n'aide les développeurs que si les alternatives sont bon marché et si les utilisateurs peuvent y être transférés. Ensuite, comme l'a noté notre analyse, les mesures sont limitées dans le temps, cinq et sept ans, après quoi Google peut revoir ces pratiques. Enfin, le litige parallèle d'Epic Games a produit ses propres changements pour Play, et les deux ensemble ont davantage ouvert la distribution Android que chacun séparément.
L'horloge est le piège
Une mesure comportementale avec date d'expiration est une fenêtre, pas une nouvelle structure de marché. Les équipes qui en profiteront le plus sont celles qui traitent la facturation alternative et le sideloading comme des décisions produit à tester maintenant, tant que l'horloge tourne.
3. TSMC prépare le premier nœud en angströms
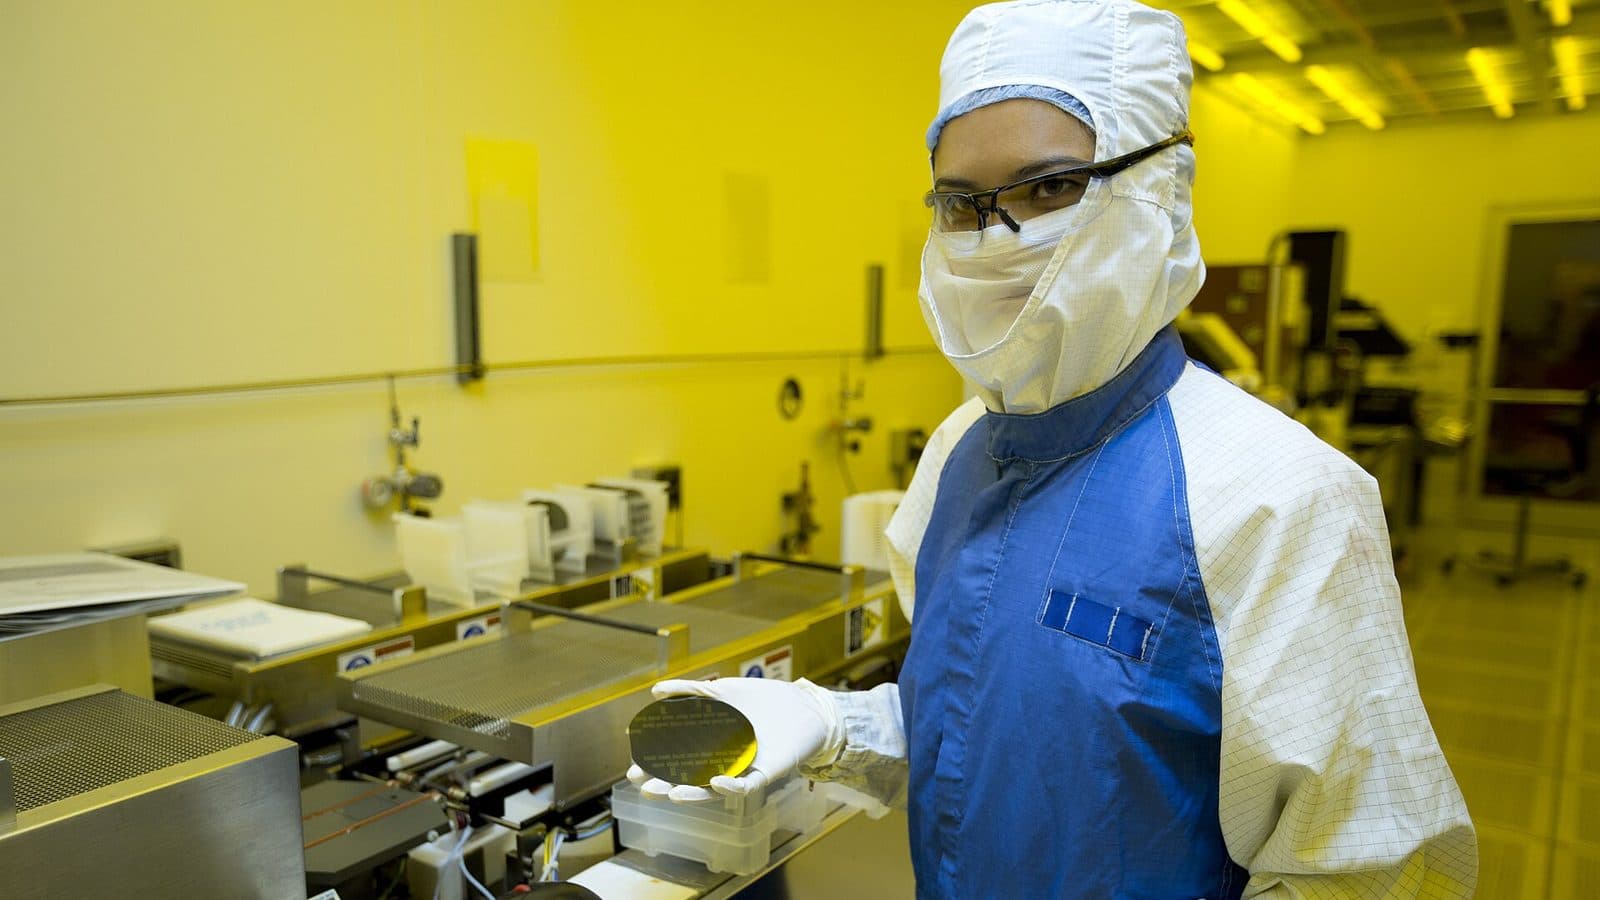
TSMC a achevé le développement et la validation d'A16, son procédé de classe 1,6 nanomètre, et se prépare à la production de masse au quatrième trimestre. Ce jalon, rapporté par CHOSUNBIZ et Electronic Times dans la troisième semaine d'août, fait d'A16 la première plateforme CMOS de classe angström livrée avec une alimentation par l'arrière, que TSMC appelle Super Power Rail.
L'idée technique est simple. Dans une puce classique, le câblage des signaux et l'alimentation partagent l'avant de la plaquette et se disputent l'espace à mesure que les transistors rétrécissent. L'alimentation par l'arrière déplace le réseau à l'arrière et le relie directement à la source et au drain du transistor par des contacts verticaux. Cela libère l'avant pour les signaux, réduit la chute de tension et allège la congestion du routage.
Les gains sont délibérément incrémentaux : 8 à 10 pour cent de vitesse en plus à puissance égale, ou 15 à 20 pour cent de consommation en moins à vitesse égale, par rapport au procédé N2P de TSMC, avec une densité de puce supérieure de 8 à 10 pour cent. Le plus important est la compatibilité des designs. Intel est arrivé le premier à l'alimentation par l'arrière avec PowerVia sur 18A, mais a dû ajuster son architecture de cellule; l'argument de TSMC est qu'A16 n'exige pas ce bouleversement.
Tout cela vise l'IA et le calcul haute performance, les segments où l'alimentation dense et le routage complexe sont les plus difficiles et où les clients paieront pour l'efficacité. L'étape suivante de TSMC est A14, un nœud de classe 1,4 nm visant 2028. La question ouverte n'est pas de savoir si la technologie fonctionne (elle fonctionne) mais si l'entreprise peut monter assez vite en rendement pour que le nœud soit un succès commercial et non seulement technique.
4. Stripe achète le compteur
Stripe a confirmé mercredi 19 août avoir accepté d'acheter OpenRouter, la startup dont la plateforme de routage se situe entre les entreprises et des centaines de modèles d'IA. Aucune des parties n'a divulgué de prix. Le New York Times a rapporté environ 7,5 milliards de dollars; Axios plus de 8 milliards; Bloomberg avait rapporté auparavant plus de 7 milliards. OpenRouter était valorisée à environ 1,3 milliard il y a quelques mois à peine.
La logique stratégique est que l'IA a produit une nouvelle unité de consommation (le token) et que celui qui mesure son flux détient une position précieuse. Un routeur permet aux développeurs d'envoyer chaque requête au modèle le moins cher capable de la traiter correctement, puis d'escalader au besoin. Ce comportement, parfois appelé « thrift-maxxing », affaiblit le pouvoir de fixation des prix des laboratoires, car chaque substitution est une petite défaite pour le prix de l'acteur en place.
« Tokens are the central currency for companies building with AI », a déclaré dans l'annonce le cofondateur de Stripe, Patrick Collison, ajoutant qu'un routage intelligent des requêtes est la façon dont les entreprises « spend their tokens efficiently ». OpenRouter indique qu'il continuera d'opérer sous le même nom et la même feuille de route, et que ses décisions de routage servent l'utilisateur plutôt qu'un modèle unique.
Le risque évident est la neutralité. Un routeur détenu par un géant du paiement est un routeur que les laboratoires peuvent finir par voir comme la caisse d'un rival. L'incitation de Stripe est de garder la couche neutre et largement utilisée, mais incitations et perceptions divergent. L'opération arrive de plus dans une catégorie qui se remplit : Databricks, Rippling et Ramp ont tous construit ou lancé des produits de passerelle et de dépenses d'IA, et la couche des passerelles semble la prochaine à se consolider.
5. Le jeu de longue haleine de DeepMind dans un univers de 23 ans
Google DeepMind a publié vendredi 21 août un compte rendu détaillé de son partenariat de recherche avec Fenris Creations, le studio derrière EVE Online. L'accord lui-même remonte à mai, lorsque Fenris (autrefois CCP Games) a finalisé un rachat par la direction de 120 millions de dollars auprès de Pearl Abyss et que DeepMind a pris une participation minoritaire. Le billet d'août a ajouté le plan de recherche.
DeepMind veut étudier la planification à long terme, la mémoire et l'apprentissage continu, trois domaines où les systèmes d'IA les plus capables restent faibles. EVE Online est utile parce qu'il est persistant : un unique shard, en service depuis plus de deux décennies, avec une économie et une politique pilotées par les joueurs qui perdurent sur des années. La plupart des environnements d'apprentissage se réinitialisent. EVE non.
Le programme de recherche est délibérément échelonné. Il commence par une copie hors ligne d'EVE sur un serveur local, sans joueurs en direct. Il passe ensuite à EVE Frontier, explicitement pour étudier la coexistence entre humains et agents dans un monde persistant, et n'envisagerait qu'ensuite le jeu en direct. Pour les joueurs, le partenariat a déjà produit quelque chose de modeste et de concret : un système Aura Guidance qui utilise Gemini pour répondre aux questions des débutants à partir d'un savoir généré par les joueurs.
C'est une histoire sur l'origine de l'infrastructure de recherche en IA. Certains des environnements de test les plus utiles ne sont pas des centres de données, mais des mondes auxquels les gens tiennent déjà, avec des conséquences qui perdurent et des populations qui se comportent comme des personnes parce qu'elles en sont faites. Savoir si cela produit des avancées transférables est la question ouverte.
Les puces de l'Europe se rapprochent
L'actualité des puces de la semaine ne concernait pas seulement Taïwan. Le long et hésitant effort de l'Europe pour bâtir une base de semi-conducteurs nationale se rapproche de la réalité, même s'il reste loin de l'autosuffisance.
Le Chips Act 2.0 de la Commission européenne, proposé le 3 juin dans le cadre d'un vaste paquet de souveraineté technologique, poursuit son lent parcours législatif. Il vise à corriger les faiblesses du Chips Act de 2022, qui fixait l'objectif de 20 pour cent de la production mondiale de puces en 2030, jugé irréaliste par la Cour des comptes européenne. La nouvelle proposition s'appuie davantage sur la demande, la conception et le packaging avancé, et lie une partie de son financement au prochain budget septennal de l'UE, un rappel que l'argent est loin d'être acquis.
Sur le terrain, la construction se poursuit. ESMC, la coentreprise européenne de TSMC, construit avec Bosch, Infineon et NXP une usine à Dresde, axée sur les procédés 28/22 nm et 16/12 nm pour les clients automobiles et industriels plutôt que sur la logique de pointe. Infineon a inauguré en juillet une Smart Power Fab de 5 milliards d'euros à Dresde. Intel dépense 5 milliards d'euros pour agrandir son site de Leixlip, en Irlande. Rien de tout cela n'est de la fabrication de classe angström, et les responsables européens parlent de plus en plus de « souveraineté technologique sélective » plutôt que de courir après la pointe. Mais la capacité se construit.
Le lien avec l'A16 de TSMC est le point clé. La pointe se concentre à Taïwan et en Corée tandis que l'Europe bâtit derrière. L'arrivée d'A16 élargit l'écart au moment même où l'Europe étend sa capacité sur les nœuds matures, précisément la tension stratégique que le Chips Act 2.0 est censé traiter et qu'aucune subvention n'a résolue jusqu'ici. « Les puces de l'Europe se rapprochent » est vrai au sens où de la capacité arrive. De la pointe, non.
Aussi cette semaine
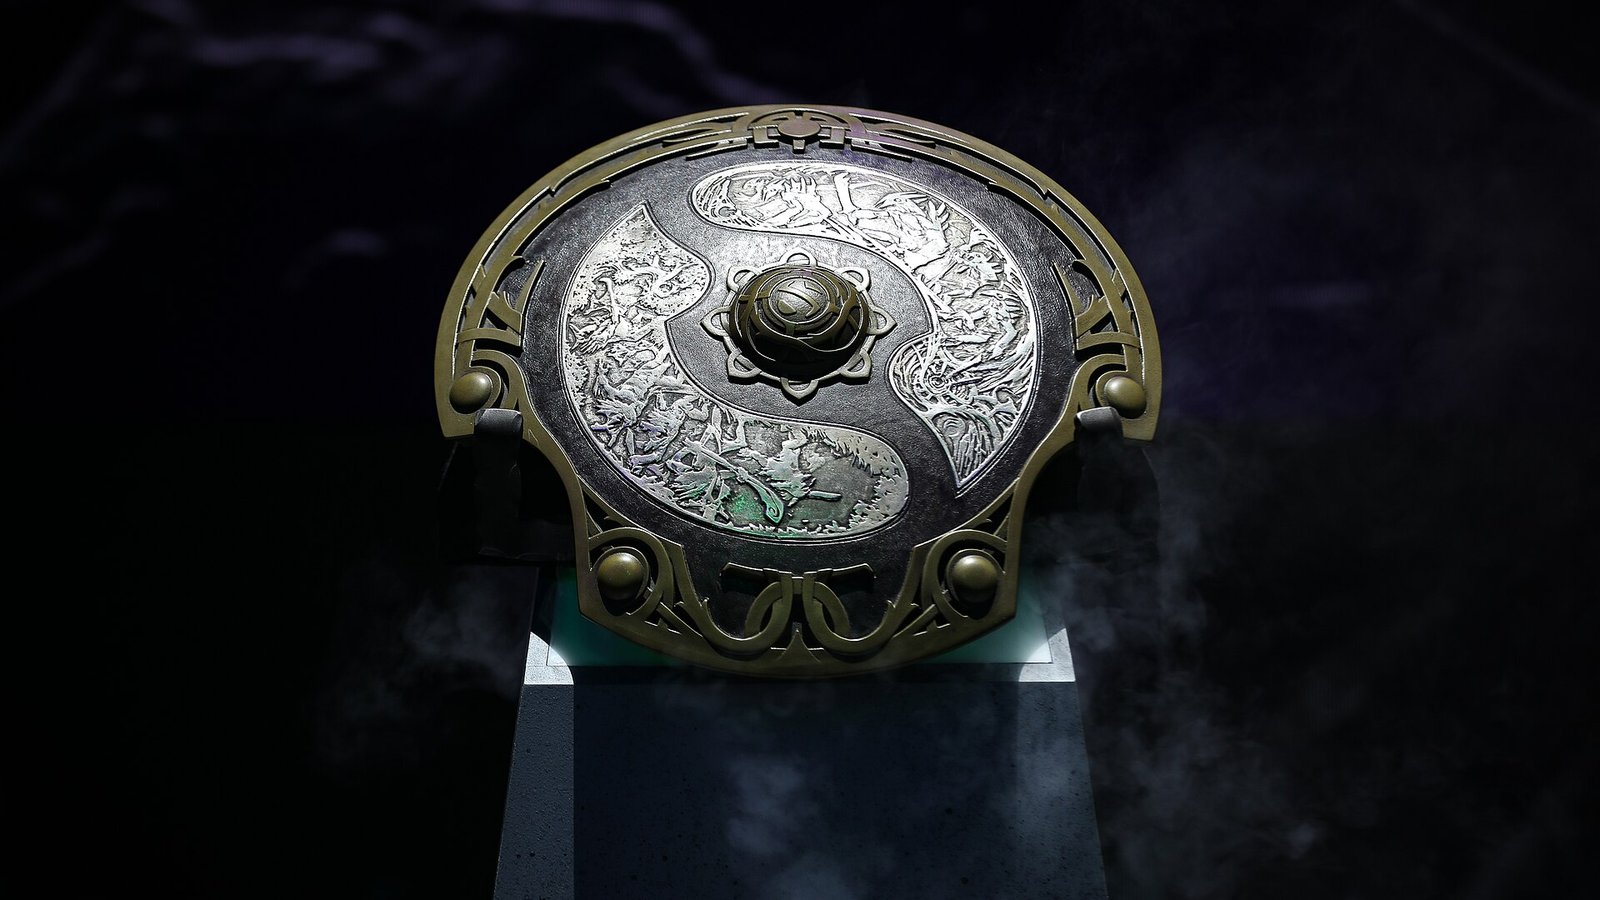
Team Spirit remporte un troisième Aegis historique. À The International 2026 à Shanghai, dimanche, Team Spirit a battu TEAM VISION 3-2 et est devenue la première organisation à remporter trois fois le championnat du monde de Dota 2. Le carry Ilya « Yatoro » Mulyarchuk et l'offlaner Magomed « Collapse » Khalilov sont devenus les premiers joueurs à remporter trois Aegis. La grande finale a dépassé 1,7 million de spectateurs simultanés, rappelant que les plus grands moments de l'esport attirent désormais des audiences comparables à celles du sport traditionnel.
Castelion a levé 1 milliard de dollars pour des armes hypersoniques. La startup de défense de Torrance, en Californie, a annoncé le 19 août une Série C de 800 millions de dollars en fonds propres plus 250 millions de crédit engagé, à une valorisation de 13 milliards. Parmi les investisseurs figurent le groupe d'investissement stratégique de JPMorganChase, Andreessen Horowitz et Carlyle. Castelion dit avoir sécurisé plus de 500 millions de contrats militaires américains en 18 mois et vise le déploiement de son missile Blackbeard en 2027. Le boom du financement de la défense ne montre aucun signe de refroidissement.
L'investissement mémoire a bondi. Samsung et SK hynix ont investi conjointement 43,198 billions de wons dans des installations de semi-conducteurs au premier semestre 2026, en hausse de 35 pour cent sur un an, selon leurs rapports semestriels, comme l'a rapporté TrendForce. Les dépenses ciblent la mémoire à haut débit, la DRAM à haute capacité et les SSD d'entreprise, la mémoire que les accélérateurs d'IA consomment en quantités énormes. Les deux entreprises ont fait état d'une pleine utilisation. Le goulot d'étranglement de la mémoire qui a façonné l'économie de l'IA plus tôt dans l'année est attaqué par le capital, mais l'offre mettra plusieurs trimestres à se détendre.
La SEC a proposé « Regulation Crypto Assets ». Le 18 août, la Securities and Exchange Commission a publié un cadre proposé créant des exemptions d'offre sur mesure pour certains contrats d'investissement en crypto-actifs, dont une exemption unique pour les offres allant jusqu'à 5 millions de dollars. La proposition fait suite aux orientations de mars de l'agence sur le moment où les crypto-actifs comptent comme valeurs mobilières. Savoir si elle survivra à un changement d'administration et au Congrès est la vraie question.
TikTok a réglé une affaire de vie privée des enfants pour 400 millions. Le département de la Justice a annoncé le 21 août que TikTok et ByteDance paieront 300 millions immédiatement et 100 millions de plus à l'annulation d'un consent decree antérieur. C'est l'un des plus importants recouvrements jamais obtenus dans une affaire relevant du Children's Online Privacy Protection Act. L'accord intervient dans une vague de litiges sur la sécurité des jeunes visant les plateformes sociales, dont un procès Meta en Californie.
Un modèle mystère a dominé les classements. OpenRouter a ajouté le 20 août un modèle « stealth » anonyme nommé Ox Alpha, offrant gratuitement une fenêtre de contexte d'un million de tokens et grimpant rapidement au sommet des classements d'usage de la plateforme. À la clôture de cette édition, son créateur n'avait pas confirmé son identité; la forensique indépendante des tokenizers pointait vers la famille GLM de Zhipu. L'épisode illustre bien le thème de la mesure de la semaine : le routeur, et non le modèle, était la plateforme qui décidait qui restait anonyme.
Xiaomi a montré un humanoïde qui travaille. À la Conférence mondiale de la robotique de Pékin, Xiaomi a dévoilé un humanoïde de nouvelle génération, nom de code Tieda, après quatre mois d'entraînement dans sa propre usine de voitures. Xiaomi affirme que le taux de réussite d'installation d'écrous a atteint 98 pour cent, un point sous un ouvrier humain, et que le robot gère une partie de la logistique d'assemblage final de façon autonome. C'est un prototype, pas un produit, mais un point de données de plus dans la course à rendre les robots utiles dans de vraies usines.
Le fil : qui compte, qui route, qui facture
Prises ensemble, les cinq histoires principales décrivent un déplacement de pouvoir vers la couche de la mesure.
YouTube possède la définition d'une vue. L'accord Play de Google régule la façon dont les applications sont payées et distribuées. TSMC donne le tempo auquel le silicium de l'ère de l'IA existe. Stripe achète l'aiguillage qui décide vers quel modèle va chaque requête. DeepMind construit une plateforme de recherche dans un monde qui possède déjà une économie fonctionnelle. Dans chaque cas, l'actif précieux n'est pas le produit final; c'est l'infrastructure qui régit la façon dont le produit final est compté, déplacé ou payé.
Ce n'est pas une idée neuve, mais la semaine l'a rendue inhabituellement lisible. Quand un marché mûrit, les rendements migrent de la chose fabriquée vers le système qui la mesure et la route. Le traitement des paiements, les boutiques d'applications et les plateformes publicitaires ont tous suivi ce schéma. L'IA le suit désormais aussi, et les entreprises qui ont reconnu le schéma tôt (Stripe le plus évidemment) achètent leur position.
La logique du point de passage n'est pas nouvelle. Les chemins de fer, les centraux téléphoniques, les réseaux de cartes de crédit et les moteurs de recherche ont tous enseigné la même leçon : dans une économie en réseau, le propriétaire de la porte peut gagner plus que les participants qui la franchissent. Ce qui est nouveau, c'est la vitesse à laquelle le schéma se répète dans l'IA. Le domaine n'en est qu'à quatre ans de son boom commercial, et la porte est déjà passée du modèle au routeur. L'achat de Stripe et l'accord de la boutique de Google sont deux réponses très différentes à la même prise de conscience (l'une privée, l'autre publique) que qui contrôle la porte fixe les péages.
Le contre-courant est réglementaire. Chacun de ces points de contrôle est désormais une cible : le règlement sur les marchés numériques de l'UE pour les boutiques d'applications, le Chips Act pour les semi-conducteurs, la SEC et les procureurs généraux pour la crypto et les plateformes. Le plus grand accord de la semaine était, au fond, un gouvernement contraignant une couche de mesure à s'ouvrir. La tension entre le contrôle privé de l'infrastructure et les exigences publiques d'ouverture est l'histoire déterminante de l'année, et elle est apparue en miniature dans presque chaque point ci-dessus.
Veille politique
Trois fils politiques méritent d'être suivis.
D'abord, le front des boutiques d'applications. Les horloges de cinq et sept ans de l'accord Google Play tournent désormais, et le règlement européen sur les marchés numériques reste le régime le plus agressif. La manière dont Google et Apple s'y conforment (et si les développeurs voient un vrai changement plutôt qu'une conformité formelle) déterminera si 2026 a été un tournant ou juste un titre.
Ensuite, le code de la crypto. La proposition Regulation Crypto Assets de la SEC est la tentative la plus significative à ce jour de bâtir aux États-Unis un cadre d'offre sur mesure pour les actifs numériques. C'est une proposition, pas une règle, et son sort dépend autant de la politique que de la technique. Mais elle marque un virage net de l'application de la loi vers l'élaboration de normes.
Enfin, l'IA et les jeux. Le partenariat de recherche de DeepMind avec Fenris rappelle que la gouvernance de l'IA ne concerne pas seulement les modèles et les centres de données; elle concerne aussi les mondes virtuels où les agents interagiront d'abord avec des personnes à grande échelle. Attendez-vous à ce que les questions soulevées par le partenariat (consentement, gouvernance des données, coexistence) atteignent bientôt d'autres entreprises de jeux.
Ce que nous surveillons la semaine prochaine
D'abord, si la première semaine complète du nouveau comptage de vues de YouTube produit un bond visible des chiffres publics et une vague de reportings de campagne confus, à mesure que les agences s'adaptent à une mesure qui ne signifie plus la même chose qu'en juillet.
Ensuite, le premier vrai test commercial de la neutralité d'OpenRouter sous Stripe. Surveillez tout changement dans la présentation des recommandations de routage, et si les fournisseurs de modèles réagissent publiquement au nouvel actionnaire.
Enfin, si la montée d'A16 chez TSMC génère des informations sur des engagements clients ou des retards. Le sort commercial du nœud sera décidé par les premiers accélérateurs d'IA phares conçus pour lui, et non par le jalon de développement.
Comment cette édition est faite
Une brève note sur la méthode, car elle compte. Chaque point de ce résumé provient, quand c'est possible, de sources primaires (annonces d'entreprises, dépôts, ordonnances judiciaires et publications officielles) et est recoupé avec des reportages indépendants. Quand les sources divergent, nous le disons. Quand une affirmation n'est pas confirmée, nous la signalons comme rapportée. Quand nous doutons, nous le disons aussi.
Nous publions également en anglais, allemand, espagnol et français, et nous tenons un journal public de nos sources et licences d'images. Si quelque chose ici est faux, nous voulons le savoir, car un résumé hebdomadaire ne vaut que par sa volonté d'être corrigé.
En résumé
Le fil conducteur de la semaine est que la bataille pour l'économie de l'IA est descendue dans la pile, jusqu'au comptage et au routage. Le changement de vues de YouTube, l'accord Google Play, l'A16 de TSMC, l'achat d'OpenRouter par Stripe et le laboratoire de mondes de jeu de DeepMind sont cinq visages de la même question : qui définit et mesure les unités dans lesquelles la prochaine décennie technologique sera tarifée. La réponse se négocie en ce moment, dans les prétoires, les processus de normalisation et les acquisitions. Cette semaine, le compteur a bougé.
Recevez-le dans votre boîte mail
Chaque dimanche, nous distillons l'actualité technologique de la semaine en une édition : ce qui s'est passé, pourquoi cela compte et ce qu'il faut surveiller. Sans bruit ni avis à chaud. Cette édition a été longue à dessein; les suivantes garderont la même profondeur.
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.