ServiceNows Aktie fiel um 27 Prozent, als die KI-Furcht die Softwareaktien erfasste
ServiceNow übertraf die Umsatzschätzungen, prognostizierte für Q4 aber nur 18,5 Prozent Auftragsbestandswachstum. Die Aktie fiel am 29. Oktober um 27 Prozent.

Auf dieser Seite
Die wichtigsten Punkte
- ServiceNow meldete am 28. Oktober für das dritte Quartal 2026 einen Umsatz von 4,106 Milliarden Dollar, 20,5 Prozent mehr als im Vorjahr, bei einem Abonnementumsatz von 3,988 Milliarden Dollar, 21 Prozent mehr.
- Das Unternehmen prognostizierte für das vierte Quartal ein Wachstum der aktuellen verbleibenden Leistungsverpflichtungen von 18,5 Prozent zu konstanten Wechselkursen, unter den 19 Prozent, die Analysten laut Bloomberg erwarteten.
- Der bereinigte Gewinn je Aktie lag bei 1,00 Dollar gegen einen Konsens von 1,02 Dollar, und die Aktie schloss am 29. Oktober bei 109,67 Dollar, 27 Prozent im Tagesverlauf und 31 Prozent in der Woche im Minus.
- ServiceNow hob sein Ziel für den jährlichen KI-Vertragswert 2026 von 1 Milliarde Dollar zu Jahresbeginn auf 1,7 Milliarden Dollar an und erklärte, der KI-Nettoneuwert sei im Quartal um 65 Prozent gestiegen.
- Der Ausverkauf spiegelt die breitere Furcht wider, dass KI-Agenten die Nachfrage nach arbeitsplatzbasierter Unternehmenssoftware senken, nicht einen Einbruch von ServiceNows gemeldetem Wachstum.
ServiceNow meldete ein Quartal, das die meisten Softwareunternehmen nehmen würden. Der Umsatz stieg um 20,5 Prozent auf 4,106 Milliarden Dollar, der Abonnementumsatz um 21 Prozent auf 3,988 Milliarden Dollar, und das Unternehmen erklärte, es habe bei jeder Kennzahl für Umsatzwachstum und Rentabilität, die es hervorhebt, die Obergrenze seiner eigenen Prognose übertroffen. Am nächsten Tag fiel die Aktie um 27 Prozent, die schlechteste Sitzung der Unternehmensgeschichte.
Zum Weiterlesen: Cloudflare übernimmt Deno, um Workers selbst hostbar zu machen · Googles Gemini 3.8 Flash TTS kann eine Stimme aus 30 Sekunden Audio klonen.
Die Kluft zwischen diesen beiden Tatsachen ist die Geschichte des Handels mit Unternehmenssoftware im späten 2026. ServiceNow verkauft KI, so schnell es kann. Investoren fragen, ob KI das Geschäft schrumpfen lässt, auf dem ServiceNow aufgebaut ist. CNBC berichtete, die Aktie sei am 29. Oktober um 27 Prozent gesunken, ihr schlechtester Tag seit Beginn der Aufzeichnung, nachdem die Ergebnisse des dritten Quartals die Angst kaum gedämpft hätten, die der Sender als „SaaSpocalypse“ bezeichnete.
Der Auslöser war die Prognose. ServiceNow teilte Investoren mit, dass die aktuellen verbleibenden Leistungsverpflichtungen, also der vertraglich vereinbarte Umsatz, den das Unternehmen in den nächsten zwölf Monaten realisieren will, im vierten Quartal zu konstanten Wechselkursen um 18,5 Prozent wachsen würden. Bloomberg berichtete, dass Analysten 19 Prozent erwartet hatten. Eine Lücke von einem halben Prozentpunkt bei einer vorausschauenden Buchungskennzahl reichte aus, um rund ein Viertel des Marktwerts des Unternehmens zu vernichten.
Ein sauberes Quartal, eine weichere Prognose
Die gemeldeten Zahlen waren nach fast jedem Maßstab stark. Der Gesamtumsatz von 4,106 Milliarden Dollar stieg um 20,5 Prozent, der Abonnementumsatz von 3,988 Milliarden Dollar um 21 Prozent, und die aktuellen verbleibenden Leistungsverpflichtungen erreichten 13,65 Milliarden Dollar, 20,5 Prozent mehr. Die gesamten verbleibenden Leistungsverpflichtungen, die auch Verträge jenseits von zwölf Monaten umfassen, lagen bei 29,7 Milliarden Dollar, 22 Prozent mehr. Der Nettogewinn nach GAAP betrug 277 Millionen Dollar oder 0,27 Dollar je verwässerter Aktie. Der Non-GAAP-Nettogewinn lag bei 1,039 Milliarden Dollar oder 1,00 Dollar je Aktie.
Bei der letzten Zahl verfehlte das Quartal die Erwartungen. Von LSEG befragte Analysten erwarteten 1,02 Dollar, so CNBC. Der Fehlbetrag von zwei Cent ist für sich genommen klein. Bei einer Aktie, die laut Motley Fool mit dem 79-Fachen der Gewinne der vergangenen zwölf Monate gehandelt wird, hat eine kleine Verfehlung einen hohen Preis.
Der Ausblick für das Gesamtjahr bewegte sich in die richtige Richtung. ServiceNow hob seine Umsatzprognose für Abonnements 2026 auf 15,780 bis 15,790 Milliarden Dollar an, eine Wachstumsrate von 22,5 Prozent, und erhöhte sein Ziel für die Free-Cash-Flow-Marge um 100 Basispunkte auf 36 Prozent. Die Abonnementprognose für das vierte Quartal von 4,245 bis 4,255 Milliarden Dollar impliziert ein Wachstum von 22,5 bis 23 Prozent. Nichts davon reichte aus.
Die Aktie schloss am 29. Oktober bei 109,67 Dollar, 31 Prozent unter dem Schlusskurs vom 23. Oktober. Der S&P 500 legte im selben Zeitraum um 1,3 Prozent zu und der Nasdaq-100 um 1,5 Prozent. ServiceNow fiel, während der Markt stieg.
KI ist zugleich das Verkaufsargument und das Problem
ServiceNows Argument gegenüber Investoren lautet, dass es die Kontrollschicht für Unternehmens-KI ist. Das Unternehmen nennt sich selbst den „Super Intelligence Control Tower for business reinvention“, eine Formulierung, die in der ersten Zeile seiner Pressemitteilung steht. Es verkauft Workflow-Software für IT, Kundenservice, Sicherheit und Mitarbeitererfahrung, und jetzt verkauft es Agenten, die diese Workflows mit weniger menschlichem Einsatz ausführen.
Die KI-Zahlen, die es offenlegte, sind keine Kosmetik. Der jährliche Vertragswert (ACV) für KI-Neugeschäft stieg im Quartal um 65 Prozent. Das Unternehmen hob sein Ziel für den KI-ACV 2026 von 1 Milliarde Dollar zu Jahresbeginn auf 1,7 Milliarden Dollar an, ein Plus von 70 Prozent. Es zählte 19 Abschlüsse über 5 Millionen Dollar beim Nettoneuwert, mehr als 135 Prozent mehr, und 680 Kunden mit insgesamt mehr als 5 Millionen Dollar ACV, etwa 23 Prozent mehr. Der Verbrauch agentischer KI in der Produktion stieg seit Jahresbeginn um mehr als das 13-Fache.
Diese Zahlen beschreiben ein Unternehmen, das mehr KI an mehr große Kunden und in schnellerem Tempo verkauft. Die Furcht ist, dass dieselben Produkte die Abonnements pro Arbeitsplatz kannibalisieren, die ServiceNow wertvoll gemacht haben. Wenn ein KI-Agent ein IT-Ticket lösen kann, ohne dass ein menschlicher Mitarbeiter einen Arbeitsplatz öffnet, braucht der Kunde vielleicht weniger Arbeitsplätze. Wenn Agenten auf anderen Plattformen aufgebaut werden können, verliert die Workflow-Schicht möglicherweise an Verteidigungsfähigkeit.
Das ist das „SaaSpocalypse“-Argument in seiner einfachsten Form. Es verlangt nicht, dass ServiceNow morgen Kunden verliert. Es verlangt nur, dass Investoren glauben, die Zahl der Arbeitsplätze oder der Preis pro Arbeitsplatz werde langsamer wachsen als im vergangenen Jahrzehnt. Eine Prognose für den künftigen Auftragsbestand, die einen halben Punkt unter dem Konsens liegt, ist ein Beleg für diese Sicht, selbst wenn das laufende Quartal gesund ist.
ServiceNows Antwort lautet, dass KI die adressierbare Arbeit ausweitet, statt die Zahl der Arbeitsplätze zu verringern. Das Unternehmen sagt, seine Plattform steuere Agenten, Aktionen und Daten über Systeme hinweg, was eine größere Aufgabe sei als die Verwaltung menschlicher Workflows. Es hat mit OpenAI an einem ChatGPT-Plugin und mit Nvidia an der Durchsetzung von Agentenrichtlinien zusammengearbeitet und eine Control Tower Alliance mit Anthropic, AWS, Cisco, Nvidia, Okta, OpenAI und anderen gegründet. Diese Partnerschaften sind real. Sie sind auch Versprechen über einen Markt, der sich noch formt.
Was cRPO misst und was nicht
Aktuelle verbleibende Leistungsverpflichtungen sind vertraglich vereinbarter Umsatz für die nächsten zwölf Monate. Sie sind nicht dasselbe wie Umsatz, und sie verändern sich mit der Vertragsdauer, dem Abrechnungszeitpunkt und Verlängerungen. Eine Änderung der Wachstumsrate um 0,5 Prozentpunkte kann widerspiegeln, dass sich eine Handvoll großer Abschlüsse um einige Wochen verschiebt. Es ist ein Signal zur Richtung, kein Urteil über das Quartal.
Warum ein halber Punkt Auftragsbestand zählt
Die Reaktion des Marktes wirkt übertrieben, bis man bedenkt, was eine Softwareaktie mit dem 79-Fachen der Gewinne einpreist. Bei diesem Vielfachen zahlen Investoren für Jahre des Zinseszinswachstums. Eine Verlangsamung der aktuellen Buchungen, selbst eine kleine, verändert die Form der Kurve, die sie diskontieren.
Der Citi-Analyst Tyler Radke sagte CNBC, das Ergebnis sei „ein wenig untypisch für ServiceNow, allein was den fehlenden Aufwärtsspielraum angeht“. Er verwies auf die Kosten des Teams für forward-deployed Engineering, das bei Kunden vor Ort KI-Lösungen baut. Diese Investition drückt die Margen, bevor sie Umsatz erzeugt. Radke sagte, der Ertrag werde „einfach ein etwas längeres Warten, und ich glaube, der Markt wollte, wissen Sie, etwas etwas früher sehen“.
CFO Gina Mastantuono widersprach der Vorstellung, dass cRPO die ganze Geschichte erzählt. Sie sagte in der Telefonkonferenz zu den Zahlen, der aktuelle Auftragsbestand „erfasst nicht unbedingt den gesamten Schwung im Geschäft“, so Motley Fool. Sie nannte einen halben Prozentpunkt Wachstum beim Abonnement-Auftragsbestand, der aus dem cRPO herausgerechnet wird, aber als Umsatz realisiert wird.
Beides kann zutreffen. Das Unternehmen kann schnell wachsen, und die Kennzahl für den Auftragsbestand kann dieses Wachstum unterschätzen. Der Markt kann auch recht haben, dass sich die Richtung geändert hat. Das nächste Quartal wird zeigen, welche Lesart standhält.
Der breitere Softwarehandel
ServiceNow ist nicht das einzige Softwareunternehmen, das von dieser Neubewertung erfasst wurde. Salesforce wird laut Motley Fool mit etwa dem 21-Fachen der Gewinne gehandelt und Workday mit etwa dem 40-Fachen. ServiceNows 79-Faches ist das obere Ende der Gruppe, was es am stärksten für jedes Anzeichen einer Verlangsamung des Wachstums anfällig macht.
Die Logik des Ausverkaufs reicht über ein Unternehmen hinaus. Unternehmenssoftware hat zwei Jahrzehnte lang Arbeitsplätze verkauft. KI-Agenten werden nach Verbrauch, nach Ergebnis oder nach Workflow bepreist, und die größten Plattformanbieter arbeiten noch daran, wie sie sie berechnen können, ohne bestehende Verträge zu kannibalisieren. Microsoft bündelt Copilot in seinen Produktivitätssuiten. Google drängt Gemini in Workspace. OpenAI und Anthropic verkaufen direkt an Unternehmen. Jeder dieser Schritte gibt einem Käufer einen weiteren Grund, eine Verlängerung pro Arbeitsplatz infrage zu stellen.
ServiceNows Antwort ist, die Kontrollschicht statt den Arbeitsplatz zu verkaufen. Wenn Agenten mehrerer Anbieter in einem Unternehmen laufen, muss jemand entscheiden, welcher Agent auf welches System zugreifen darf, protokollieren, was er getan hat, und ihn stoppen, wenn etwas schiefgeht. Das ist ein plausibles Produkt. Es ist auch eine neue Kategorie, und neue Kategorien brauchen Zeit, bis sie sich in die Art vorhersehbaren Abonnementwachstums verwandeln, die ein Premium-Vielfaches rechtfertigt.
Worauf zu achten ist
Der Bericht zum vierten Quartal im Januar ist der erste echte Test. Drei Zahlen zählen. Die erste ist das cRPO-Wachstum: Stabilisiert es sich nahe den prognostizierten 18,5 Prozent, oder rutscht es erneut ab? Die zweite ist der KI-ACV: Verwandelt sich das Ziel von 1,7 Milliarden Dollar in dem Tempo, das das Unternehmen impliziert, in Abonnementumsatz? Die dritte ist die Marge: Wie viel der Kosten für forward-deployed Engineering läuft noch durch die Gewinn- und Verlustrechnung?
Es gibt auch eine Wettbewerbsfrage. ServiceNows KI-Argument hängt davon ab, dass Unternehmen eine neutrale Governance-Schicht über Microsoft, Google, OpenAI und Anthropic wollen. Wenn Käufer sich stattdessen auf der Plattform konsolidieren, die sie bereits für E-Mail und Dokumente nutzen, wird ServiceNows Kontrollturm ein weiteres Werkzeug zur Integration. Die Partnerschaften mit OpenAI und Nvidia sind ein Versuch, dieses Ergebnis zu verhindern. Sie entscheiden es nicht.
Der Kurssturz bedeutet nicht, dass das Geschäft kaputt ist. Der Umsatz wuchs um 20,5 Prozent, der Cashflow war positiv, und das Unternehmen hob seine Prognose für das Jahr an. Er bedeutet, dass der Markt aufgehört hat, allein für KI-Ambitionen zu zahlen. ServiceNow muss nun zeigen, dass seine KI-Produkte die Abonnementbasis wachsen lassen.
Vorbehalte
- Die Zahlen sind vom Unternehmen gemeldet und ungeprüft. Umsatz, cRPO, RPO und Margen stammen aus der Mitteilung von ServiceNow.
- Non-GAAP-Kennzahlen schönen das Ergebnis. Non-GAAP-Nettogewinn und Free Cash Flow schließen aktienbasierte Vergütung und andere Kosten aus.
- Der Konsens von 19 Prozent ist Bloombergs Zahl. ServiceNow prognostizierte 18,5 Prozent zu konstanten Wechselkursen, was keine identische Basis ist.
- KI-ACV ist kein Umsatz. Der jährliche Vertragswert misst den Wert unterzeichneter Verträge, nicht das, was bereits realisiert wurde.
- Die 13-fache Verbrauchszahl ist ein Vergleich seit Jahresbeginn auf kleiner Basis. Sie beschreibt das Wachstum der Nutzung, nicht die Größe des Geschäfts.
- Die Bewegungen von 27 und 31 Prozent sind Momentaufnahmen der Schlusskurse vom 29. Oktober. Die Aktie kann sich in späteren Sitzungen weiter bewegen, und das tat sie auch.
- Die Kosten für forward-deployed Engineering werden nicht separat ausgewiesen. Der Margeneffekt ist aus Kommentaren des Managements und Analystenschätzungen abgeleitet.
Der Bericht im Januar wird zeigen, ob die Prognose für den Auftragsbestand ein Ausrutscher für ein Quartal war oder der Beginn einer langsameren Phase. Für ein Unternehmen, das für Jahre des Zinseszinswachstums bepreist ist, lohnt es sich, den Unterschied zu beobachten.
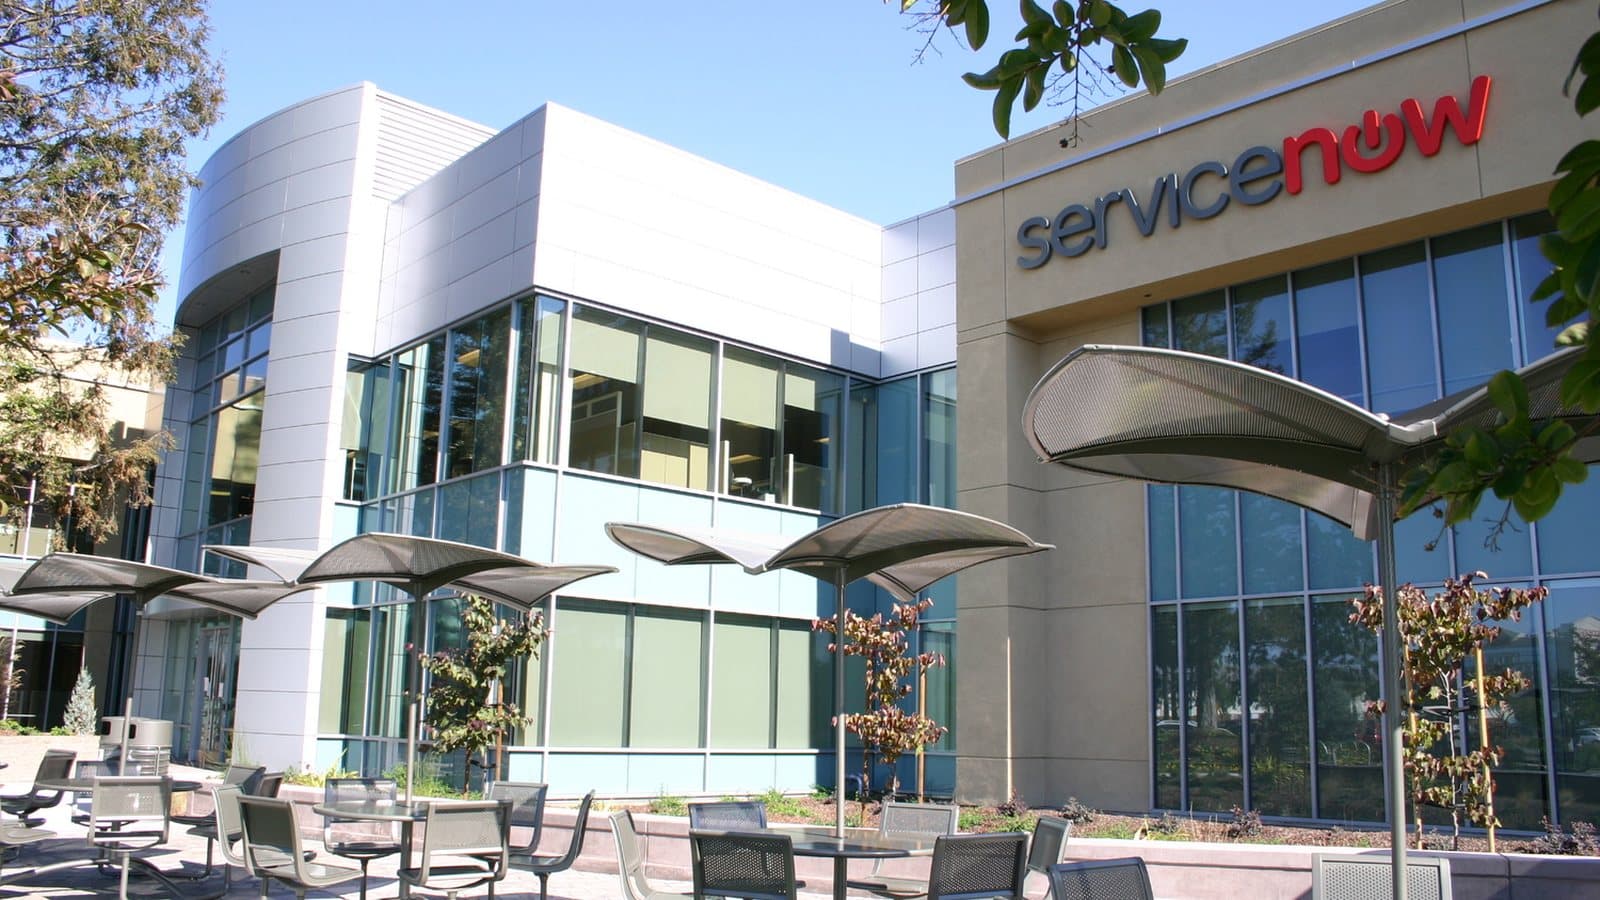
Titelbild: Der Hauptsitz von ServiceNow in Santa Clara, Kalifornien. Foto von Satyaki.snow, CC BY-SA 4.0, via Wikimedia Commons, auf 16:9 zugeschnitten.
Tags
Häufige Fragen
- Warum fiel die ServiceNow-Aktie um 27 Prozent?
- ServiceNow prognostizierte für das vierte Quartal ein Wachstum der aktuellen verbleibenden Leistungsverpflichtungen von 18,5 Prozent zu konstanten Wechselkursen, knapp unter den 19 Prozent, die Analysten erwarteten, und der bereinigte Gewinn je Aktie lag zwei Cent unter dem Konsens. Investoren werteten die Prognose für den Auftragsbestand als Zeichen dafür, dass KI die Ausweitung bestehender Softwareverträge verlangsamt statt beschleunigt.
- Was sind aktuelle verbleibende Leistungsverpflichtungen?
- Aktuelle verbleibende Leistungsverpflichtungen, oder cRPO, sind vertraglich vereinbarter Umsatz, den ServiceNow in den nächsten zwölf Monaten realisieren will. Es ist eine vorausschauende Buchungskennzahl, kein gemeldeter Umsatz, und sie kann von Vertragsdauer, Abrechnungszeitpunkt und der Mischung aus Neu- und Verlängerungsgeschäft beeinflusst werden.
- Wächst ServiceNows KI-Geschäft?
- Ja. ServiceNow erklärte, der jährliche Nettoneuwert der KI-Verträge sei im dritten Quartal um 65 Prozent gestiegen, Abschlüsse mit fünf oder mehr KI-Produkten hätten um das 8,5-Fache zugenommen, und der Verbrauch agentischer KI in der Produktion sei seit Jahresbeginn um mehr als das 13-Fache gestiegen. Das Unternehmen hob sein KI-ACV-Ziel für 2026 auf 1,7 Milliarden Dollar an.
- Wann werden Investoren wissen, ob der Ausverkauf gerechtfertigt war?
- Der nächste Prüfpunkt ist ServiceNows Bericht zum vierten Quartal, der im Januar 2027 erwartet wird. Er wird zeigen, ob sich das cRPO-Wachstum nahe den prognostizierten 18,5 Prozent stabilisiert, ob der KI-ACV sich in Abonnementumsatz verwandelt und ob die Kosten des forward-deployed Engineering noch die Margen belasten.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.