Schneider Electric kauft PTC für 22,6 Milliarden Dollar in seinem bislang größten Geschäft
Schneider Electric übernimmt PTC für rund 22,6 Milliarden Dollar in bar, sein größtes Geschäft als Wette auf industrielle KI. Abschluss im dritten Quartal 2027.

Auf dieser Seite
Die wichtigsten Punkte
- Schneider Electric stimmte am 5. Oktober 2026 zu, PTC für rund 22,6 Milliarden Dollar in bar zu übernehmen, ein Eigenkapitalwert, der einen Unternehmenswert von etwa 23,7 Milliarden Dollar impliziert.
- PTC-Aktionäre erhalten 205 Dollar je Aktie in bar, eine Prämie von 42,3 Prozent auf den vorherigen Schlusskurs, in Schneiders bislang größter Übernahme.
- Die Transaktion soll im dritten Quartal 2027 abgeschlossen werden, vorbehaltlich der Zustimmung der Aktionäre und der Regulierungsbehörden, finanziert über rund 5 bis 6 Milliarden Euro neues Eigenkapital und 16 bis 17 Milliarden Euro neue Schulden.
- Schneider peilt wiederkehrende Softwareumsätze bei etwa 24 Prozent des Gesamtumsatzes an, zusammen mit rund 250 Millionen Euro jährlichen Kosteneinsparungen und etwa 800 Millionen Euro Umsatzsynergien.
- Schneider-Aktien fielen nach der Ankündigung um fast 10 Prozent, als Anleger die Prämie und die zusätzliche Kreditaufnahme abwogen.
Schneider Electric hat zugestimmt, PTC, das in Boston ansässige Industrie-Softwareunternehmen, für rund 22,6 Milliarden Dollar in bar zu kaufen, ein Eigenkapitalwert, der einen Unternehmenswert von etwa 23,7 Milliarden Dollar impliziert. Die französische Energiemanagementgruppe kündigte die Vereinbarung am 5. Oktober 2026 an und bestätigte damit eine Transaktion, die Reuters einen Tag zuvor als kurz bevorstehend gemeldet hatte. Es ist die größte Übernahme, die Schneider je gemacht hat, und es ist noch kein abgeschlossenes Geschäft: Die beiden Unternehmen erwarten den Abschluss im dritten Quartal 2027, vorbehaltlich der Zustimmung der Aktionäre und der Regulierungsbehörden.
Zum Weiterlesen: Amazon in fortgeschrittenen Gesprächen über Kauf des KI-Start-ups Decart für rund 7 Milliarden Dollar · Microsoft leiht sich 25 Milliarden Dollar, während der KI-Ausbau den Anleihemarkt erreicht.
PTC-Aktionäre erhalten 205 Dollar je Aktie in bar, eine Prämie von 42,3 Prozent auf den vorherigen Schlusskurs, wie Reuters berichtete. Bloomberg bezifferte den Unternehmenswert auf über 23 Milliarden Dollar. Die Prämie ist eine Wette darauf, dass die nächste Phase der industriellen Automatisierung ebenso sehr auf Software und Daten läuft wie auf den elektrischen Geräten und der Kühlausrüstung, die Schneider bereits an Fabriken und Rechenzentren verkauft.
Was Schneider kauft
Schneider liefert elektrische Verteilung, Energiemanagement, Kühlung und Automatisierungsausrüstung. Zu seinen Kunden gehören Rechenzentrumsbetreiber, Versorgungsunternehmen und Hersteller. PTC ergänzt die Ebene über der Hardware: Software zum Entwerfen von Produkten, zum Verwalten eines Produkts über seinen Lebenszyklus und für die Ingenieursarbeit dazwischen, plus die industriellen Daten, die diese Werkzeuge erzeugen. Silicon Republic rahmte das Geschäft als eines um Industrie-Software und KI.
Schneider beschreibt die Kombination als „führende, skalierte, offene und interoperable Industrie-Software- und KI-Franchise“ und spricht von einem „digitalen Faden“, der Daten vom Design über die Produktion bis zum Betrieb trägt. Die Sprache zielt auf Investoren, die fragen, wofür KI in einer Fabrik tatsächlich gut ist. Ein digitaler Faden ist eine Antwort: eine durchgehende Aufzeichnung, die Modelle, Maschinen und Ingenieure alle lesen können.
Wenn diese Aufzeichnung der Preis ist, ist PTC das Mittel, sie zu bekommen. Produktdesign- und Lebenszyklussoftware ist der Ort, an dem viele industrielle Daten entstehen, und wer diese Ebene kontrolliert, kontrolliert, was ein KI-System sehen kann. Das ist das Argument, das Schneider seinen Aktionären vorträgt, und das es beweisen muss, während das Geschäft das Prüfverfahren durchläuft.
Das Angebot ruht zudem auf der Größe, die Schneider bereits hat. Schneider verkauft an dieselben Industriekunden, für die PTC Software baut, was die Grundlage für die Cross-Selling-Behauptung ist. Ob diese Kunden Designsoftware von ihrem Elektrolieferanten wollen, ist eine separate Frage, und der Erfolg des Geschäfts hängt von der Antwort ab.
Zwei Zahlen, zwei Maße
Die Zahl von 22,6 Milliarden Dollar ist der Eigenkapitalwert, ungefähr das, was Aktionäre erhalten. Der Unternehmenswert von etwa 23,7 Milliarden Dollar fügt die Schulden und die Cash-Position des Unternehmens hinzu. Geschäfte werden oft am Unternehmenswert verglichen, weil er das ganze Geschäft erfasst und nicht nur die Aktien, weshalb beide Zahlen in der Berichterstattung über dieselbe Transaktion auftauchen.
Die Industrie-KI-Logik
PTCs Software berührt, wie Produkte entworfen und wie diese Designdaten über die Zeit verwaltet werden, wo viele industrielle Daten beginnen. Wenn Schneiders Ausrüstung und PTCs Software eine Datenschicht teilen, argumentiert Schneider, könne es mehr von beidem verkaufen und seine Hardware leichter mit KI-Werkzeugen nutzbar machen, die strukturierte Daten brauchen, um etwas Nützliches zu tun.
Das Unternehmen will zudem den Umsatzmix, den Software mitbringt. Hardwareverkäufe steigen und fallen mit Investitionszyklen und tragen niedrigere Margen als Abonnements. Schneider sagt, die Kombination würde wiederkehrende Softwareumsätze auf etwa 24 Prozent des Gesamtumsatzes heben, und das Management peilt rund 250 Millionen Euro jährliche Kosteneinsparungen und etwa 800 Millionen Euro Umsatzsynergien an, wie Reuters berichtete.
Industrielle KI verlangt zudem anderes als die Verbraucherart. Ein Chatbot kann eine Antwort improvisieren; ein System, das Wartung plant oder eine Produktionslinie anpasst, kann das nicht, weil es von genauen Daten über bestimmte Maschinen und bestimmte Produkte abhängt. Deshalb ist die Datenschicht Geld wert, und deshalb mag ein Ausrüstungshersteller mit großer installierter Basis glauben, dass er diese Basis in einen Softwarevorteil verwandeln kann.
Der Vorstandsvorsitzende Olivier Blum stellte das Geschäft in den Rahmen, den das Unternehmen von Investoren verwendet sehen will:
Die Übernahme von PTC ist ein wichtiger Schritt vorwärts in unserem Anspruch, die neue Ära der Energie- und Industrieintelligenz anzuführen.
PTCs Vorstandsvorsitzender Neil Barua wird in der Ankündigung ebenfalls zitiert. Beide Männer verkaufen eine Geschichte über zwei Hälften eines industriellen Systems: die Energie und die Maschinen, und die Software und Daten, die sie beschreiben.
Warum die Anleger zurückschreckten
Der Markt behandelte das Geschäft nicht als Schnäppchen für den Käufer. Schneider-Aktien fielen um fast 10 Prozent nach der Nachricht, wie Quartz berichtete, als Anleger die Höhe der Prämie und die Kosten ihrer Finanzierung abwogen. Schneider zahlt in bar statt in Aktien, was bedeutet, dass es Geld aufnehmen muss, um den Kauf zu finanzieren.
Diese Reaktion setzt die Bedingungen für die Debatte im kommenden Jahr. Wenn PTCs Softwareumsatz innerhalb von Schneider wächst und die Einsparungen greifen, wird der Rückgang wie eine Kaufgelegenheit aussehen. Wenn die Finanzierungskosten beißen und die Synergien ins Rutschen geraten, wird derselbe Rückgang wie eine frühe Warnung aussehen.
Ein Teil der Sorge betrifft den Zeitpunkt. Schneider verpflichtet sich jetzt zum Kauf und zum Geld für seine Finanzierung, während die erwarteten Umsätze und Einsparungen über Jahre ankommen. Die Lücke zwischen dem Abfluss des Geldes und dem Erscheinen der Erträge ist es, was Anleger abwägen, und der Markt hat einen Teil davon am ersten Tag in den Aktien eingepreist.
Das Geschäft ist nicht abgeschlossen
Schneider und PTC haben eine Vereinbarung unterzeichnet, keine abgeschlossene Transaktion. Das Geschäft erfordert weiterhin die Zustimmung der PTC-Aktionäre und die Freigabe durch die Regulierungsbehörden und soll im dritten Quartal 2027 abgeschlossen werden. Die beiden Unternehmen bleiben bis dahin getrennte Geschäfte, und die obigen Zahlen sind die angekündigten Bedingungen, keine Endergebnisse.
Die Finanzierung und das Integrationsrisiko
Das Geschäft wird mit neuem Geld finanziert. Reuters berichtete über rund 5 bis 6 Milliarden Euro neues Eigenkapital und etwa 16 bis 17 Milliarden Euro neue Schulden, in seiner Berichterstattung über die Transaktion, ein Mix, der bestehende Aktionäre verwässert und zugleich Schulden zur Bilanz hinzufügt. Der Preis und die Finanzierungslast waren beide Teil der Marktreaktion.
Diese Schulden zählen, weil Schneider ein Softwaregeschäft kauft, um es neben Hardware zu verkaufen, und der Wert dieser Kombination von der Umsetzung abhängt und nicht von den Vermögenswerten selbst. Kosteneinsparungen von etwa 250 Millionen Euro im Jahr sind ein Hebel; die 800 Millionen Euro Umsatzsynergien sind der, der davon abhängt, PTCs Produkte in Schneiders Kundenbasis und Schneiders Ausrüstung in PTCs Kundenbasis zu verkaufen.
Die Integration ist der schwierigere Teil. Software und industrielle Hardware laufen in unterschiedlichen Verkaufszyklen, mit unterschiedlichen Margen und unterschiedlichen Engineering-Kulturen, und zwei Kundenbasen zusammenzuführen dauert länger, als eine Kreditlinie abzurufen.
Das Abschlussdatum spiegelt das wider. Das dritte Quartal 2027 liegt etwa ein Jahr entfernt, die Zeit, die ein Geschäft dieser Größe für die Regulierungsfreigabe und die anderen daran geknüpften Bedingungen braucht.
Eine zweite Software-Wette in drei Monaten
PTC ist nicht Schneiders erster Schritt in die Industrie-Software in diesem Jahr. Im Juli 2026 stimmte das Unternehmen zu, Cognite zu übernehmen, ein Unternehmen für industrielle Daten und KI-Software, für 3,1 Milliarden Dollar. Jenes Geschäft betraf die Dateninfrastruktur, die industrielle KI speist; PTC betrifft Design und Lebenszyklus. Zusammen gelesen beschreiben sie eine Strategie: die Datenschicht und die Software besitzen, die über Schneiders installierter Basis von Ausrüstung sitzt.
Schneider ist das drittgrößte börsennotierte Unternehmen Frankreichs, mit einem Wert von rund 196 Milliarden Dollar, und meldet am 16. Oktober die Ergebnisse des dritten Quartals 2026. Dieser Bericht ist das erste Ertragsereignis, bei dem das Management den Preis direkt gegenüber Investoren und Analysten verteidigen muss.
Das weitere Muster ist, dass die Käufer von Industrie-Software zunehmend aus den Unternehmen kommen, die industrielle Hardware herstellen. Schneiders zwei Käufe in drei Monaten passen dazu, und sie deuten auf eine einfachere Logik: die Softwareebene direkt zu kaufen ist ein schnellerer Weg zu wiederkehrenden Umsätzen als eine zu bauen, selbst wenn der Preis hoch ist.
Einschränkungen
Drei Dinge sind angekündigt und nicht festgelegt, und sie bestimmen, wie sich die Geschichte ändern könnte.
Das erste ist der Preis. Der Eigenkapitalwert von 22,6 Milliarden Dollar und die Prämie von 42,3 Prozent sind die Zahlen auf dem Papier, wie GuruFocus festhielt, aber die Bedingungen können sich vor dem Abschluss ändern, der im dritten Quartal 2027 erwartet wird. Regulatorische Auflagen sind ein Weg, wie sich der Wert nach der Ankündigung verschiebt.
Das zweite ist die Synergierechnung. Kosteneinsparungen und Umsatzsynergien sind Managementziele, keine berichteten Ergebnisse. Ob Schneider PTCs Software in seine eigene Kundenbasis verkaufen kann und umgekehrt, ist die zentrale operative Frage, und sie wird erst lange nach dem Abschluss des Geschäfts beantwortet.
Das dritte ist die Finanzierung. Ein Geschäft, das mit einer großen Schuldenkomponente finanziert wird, hängt von Kreditkosten ab, die das Unternehmen nicht kontrolliert, und die Kapitalerhöhung verwässert bestehende Anteilseigner. Der Kursrückgang von rund 10 Prozent ist der erste Durchgang des Marktes durch diese Abwägung. Schneider wird sich der Frage am 16. Oktober erneut stellen, wenn es Ergebnisse vorlegt.
Was zu beobachten ist
- Regulierungsprüfung. Das Geschäft braucht Freigaben über mehrere Jurisdiktionen hinweg, und eine große Konzentration in der Industrie-Software wird die Aufmerksamkeit der Wettbewerbsbehörden auf sich ziehen.
- Die Cognite-Verbindung. Schneiders Übernahme von Cognite im Juli hat sich noch nicht vollständig in das Geschäft eingefügt. Wie die beiden Softwarekäufe zusammenpassen, wird die Industrie-KI-Geschichte für Jahre prägen.
- Die Ergebnisse am 16. Oktober. Schneiders Quartalsbericht ist die erste Gelegenheit für Investoren, das Management zum Preis und zum Finanzierungsplan zu drängen.
- Der Softwareumsatzanteil. Das Unternehmen peilt wiederkehrende Software bei etwa 24 Prozent des Gesamtumsatzes an. Beobachten Sie die gemeldete Zahl im kommenden Jahr auf Anzeichen, dass sich der Mix verschiebt.
- PTCs Vertragsverlängerungen. PTCs Geschäft hängt davon ab, dass Kunden Softwareverträge verlängern. Eine gestörte Kundenbasis nach der Übernahme würde das Umsatzsynergie-Argument untergraben, bevor es beginnt.
Die Vereinbarung ist unterzeichnet. Der nächste Test ist, ob die Softwareumsätze und die Einsparungen in den berichteten Zahlen auftauchen.
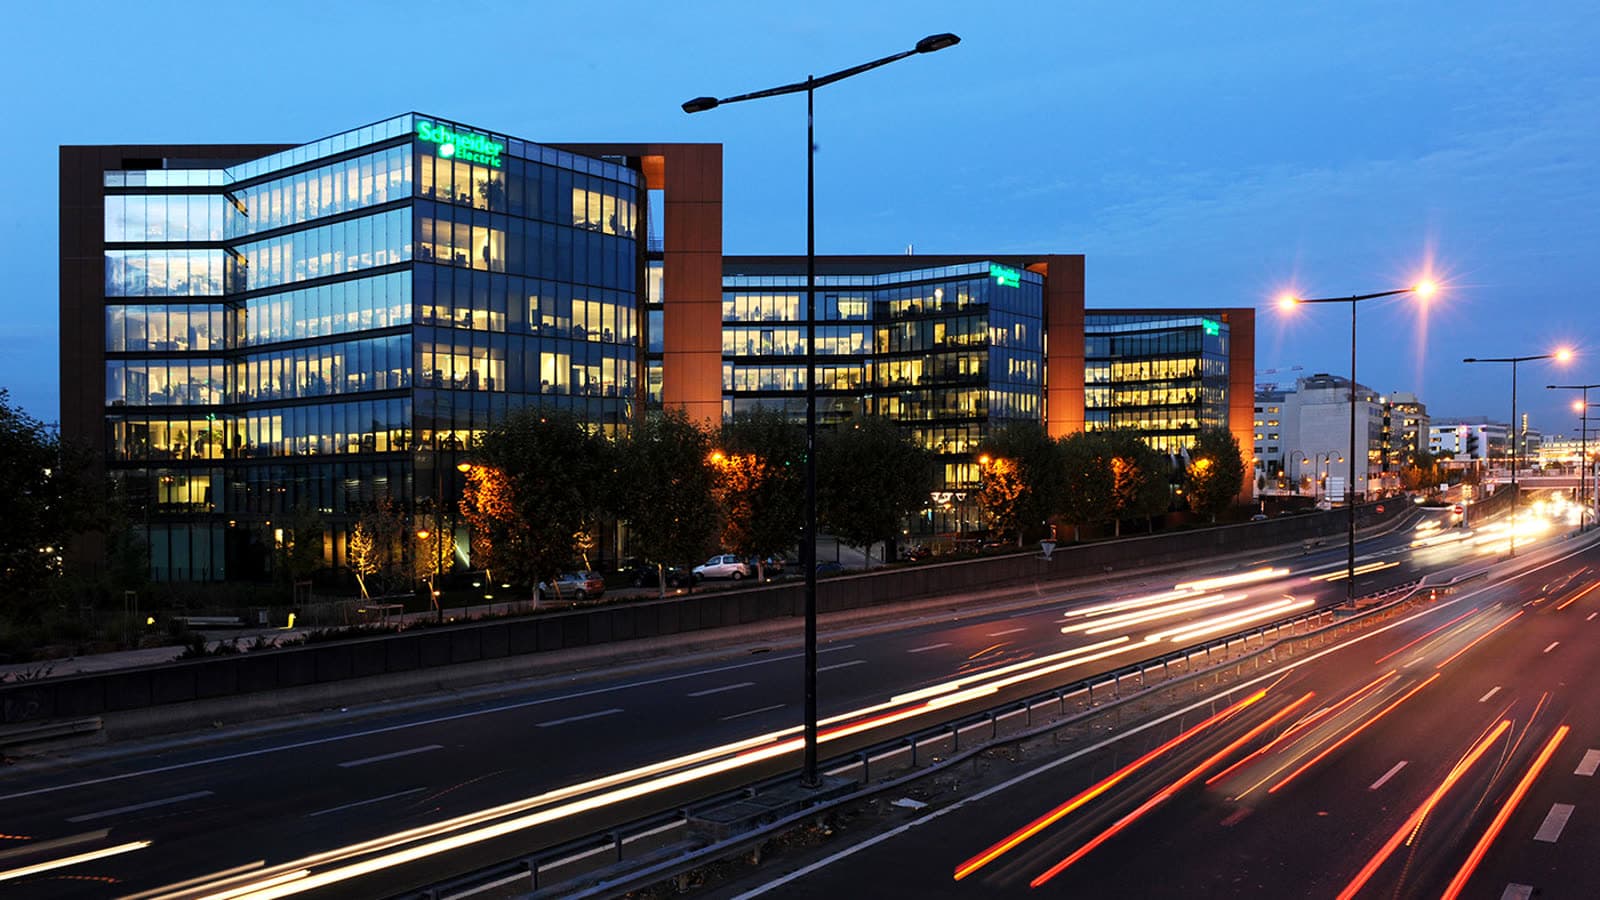
Titelbild: Der Hauptsitz von Schneider Electric. Foto von Wilmotte & associés architectes via Wikimedia Commons, CC BY-SA 4.0.
Tags
Häufige Fragen
- Wie viel zahlt Schneider Electric für PTC?
- Rund 22,6 Milliarden Dollar in bar, das ist der Eigenkapitalwert, der an die PTC-Aktionäre geht. Einschließlich Schulden und Cash liegt der implizite Unternehmenswert bei etwa 23,7 Milliarden Dollar, und PTC-Investoren erhalten 205 Dollar je Aktie.
- Wann soll das Geschäft zwischen Schneider Electric und PTC abgeschlossen werden?
- Die Unternehmen erwarten den Abschluss im dritten Quartal 2027. Er erfordert weiterhin die Zustimmung der PTC-Aktionäre und die Freigabe durch die Regulierungsbehörden, und die beiden Geschäfte bleiben bis dahin getrennt.
- Warum kauft Schneider Electric PTC?
- Schneider verkauft Strom, Kühlung, elektrische Verteilung und Automatisierungsausrüstung, und PTC ergänzt Produktdesign, Product-Lifecycle-Management und Engineering-Software plus industrielle Daten. Schneider sagt, die Kombination schaffe einen digitalen Faden für industrielle KI.
- Ist die Übernahme von PTC durch Schneider Electric abgeschlossen?
- Nein. Die beiden Unternehmen haben eine am 5. Oktober 2026 angekündigte Vereinbarung unterzeichnet, aber das Geschäft ist nicht abgeschlossen. Der Abschluss wird im dritten Quartal 2027 erwartet, vorbehaltlich der Zustimmung der Aktionäre und der Regulierungsbehörden.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.