El miedo a la deuda de la IA desata una venta masiva global en tecnología
Las acciones y bonos de CoreWeave cayeron el 16 de octubre de 2026 por el miedo a la deuda de la IA, con el Nasdaq un 2,14 % abajo y su peor semana desde julio.

En esta página
Puntos clave
- El Nasdaq Composite cayó un 2,14 % el viernes 16 de octubre de 2026 y terminó la semana con una pérdida superior al 4 %, su peor caída semanal desde julio, mientras el S&P 500 bajó alrededor del 1,09 %.
- CoreWeave (CRWV) cayó un 14 % el viernes y cerca de un 25 % en la semana; su bono de 2031 superó brevemente el 16 % de rendimiento y sus swaps de incumplimiento de crédito rebasaron por primera vez los 1.000 puntos básicos, un récord.
- CoreWeave declaró 640 millones de dólares de gastos financieros netos en el segundo trimestre de 2026, más del doble de los 267 millones de un año antes, frente a una deuda de unos 50.000 millones de dólares.
- Gartner dijo a Reuters el 15 de octubre de 2026 que cerca del 80 % de las neoclouds podrían cerrar para 2030 y que más de 3,5 billones de dólares en gasto en infraestructura de IA podrían sufrir deterioro.
- El Kospi surcoreano cayó un 14,5 % en la semana, su peor semana desde octubre de 2008, con Samsung un 20 % abajo y SK Hynix un 25 %.
El Nasdaq Composite cayó un 2,14 % el viernes 16 de octubre de 2026 y cerró la semana con una bajada superior al 4 %, su peor semana desde julio, mientras los inversores vendían acciones de infraestructura de IA y la deuda que las financia. El S&P 500 bajó alrededor del 1,09 % ese día; algunos medios situaron la caída más cerca del 1,3 %. En el centro estaba CoreWeave, el proveedor de nube de IA cuyas acciones y bonos se reevaluaron el mismo día.
Lectura relacionada: La semana en la tecnología: el auge de la IA se topa con sus límites · La semana tecnológica: el despliegue se topa con su balance.
CoreWeave cayó un 14 % el viernes, según CNN Business, tras un descenso del 16 % el miércoles y una caída de en torno al 15 % a comienzos de semana. La acción bajó cerca de un 25 % en los cinco días, más del 60 % por debajo de su máximo posterior a la salida a bolsa en marzo de 2025, y va camino de borrar cerca de una quinta parte de su valor solo en octubre. Su bono en dólares de 2031 superó brevemente el 16 % de rendimiento el jueves, un nivel que suele indicar dificultades, mientras el bono de 2032 rendía alrededor del 14,8 % y el coste de asegurar la deuda de la empresa contra el impago rebasó por primera vez los 1.000 puntos básicos, un récord, según S&P Global Market Intelligence. CNBC y Reuters atribuyeron el movimiento a una pregunta: cómo se está pagando el despliegue de los centros de datos de IA.
Dos cosas se movieron juntas esta semana. La primera fue el coste del dinero. El rendimiento del bono del Tesoro a 10 años se situó por encima del 5,09 %, y la venta se aceleró después de que unos datos de inflación estadounidense más calientes de lo esperado empujaran los rendimientos al alza de nuevo, según Reuters. La segunda fue la magnitud del endeudamiento. JPMorgan, citado por CNBC, calcula que los hiperescaladores gastarán 800.000 millones de dólares en infraestructura de IA este año y más de un billón de dólares al año para 2027. Cuando las empresas que asumen esos compromisos ya cargan con grandes deudas, una subida de los rendimientos las golpea dos veces: encarece el servicio de lo que deben y reduce el valor actual de los retornos que han prometido.
Qué aspecto tuvo la venta
El daño fue más allá de una sola empresa. Oracle cayó casi un 7 % el miércoles, mientras Dell bajó un 10 % y Nebius un 9 % en el mismo tramo. El viernes, SanDisk cayó un 6,7 %, AMD un 5,9 % y Micron un 5,7 %, y el ETF de semiconductores de VanEck cedió un 3,3 %, terminando la semana con una caída superior al 10 %. Un índice de semiconductores muy seguido cayó un 3,9 % el viernes, su octava jornada consecutiva de descensos, informó Yahoo Finance.
Asia recibió un golpe más duro. El Kospi surcoreano terminó la semana un 14,5 % más abajo, su peor rendimiento semanal desde octubre de 2008, con Samsung un 20 % abajo y SK Hynix un 25 %, como registraron Reuters y Yahoo Finance en sus resúmenes de mercado. Los fabricantes de chips de Seúl y Taipéi están más arriba en la cadena de suministro que la financiación de centros de datos que asustó a los inversores estadounidenses, pero venden a la misma demanda, y se les vendió como si una desaceleración en la cima fuera a llegarles primero.
Por qué CoreWeave lleva la señal
CoreWeave no es el mayor prestatario del despliegue de la IA, pero es el más expuesto a la pregunta que se hace el mercado. Alquila chips de Nvidia para cargas de trabajo de IA, lo que lo convierte en una lectura directa de la demanda de cómputo en lugar de una tecnológica diversificada con otros ingresos en los que apoyarse. Declaró unos gastos financieros netos de 640 millones de dólares en el segundo trimestre de 2026, más del doble de los 267 millones que pagó un año antes, y arrastra unos 50.000 millones de dólares de deuda, según CNBC y Reuters. Sus próximos resultados trimestrales se esperan para noviembre de 2026.
La empresa salió a bolsa en marzo de 2025 y cabalgó el auge de la IA hasta un máximo del que ahora sus acciones están más de un 60 % por debajo. Pertenece a un grupo de proveedores conocidos como neoclouds, empresas creadas para alquilar escasos aceleradores de IA en lugar de vender servicios de nube de uso general. Muchas de ellas, CoreWeave incluida, se han apoyado en deuda y contratos de clientes a largo plazo para financiar los centros de datos que albergan esos chips. Esa estructura se sostiene mientras los tipos son bajos y la demanda sigue subiendo. Esta semana presionó sobre ambas cosas.
La reacción del resto del sector fue reveladora. El consejero delegado de Nvidia, Jensen Huang, dijo a Bloomberg el jueves que era optimista sobre CoreWeave, y la acción subió con el comentario antes de devolverlo con la caída del 14 % del viernes. Elon Musk respondió «yikes» al alza del rendimiento del bono de CoreWeave, en una publicación que Reuters recogió. Gil Luria, analista de D.A. Davidson, dijo a Bloomberg Intelligence que podía ver la acción camino de cero y a la vez que la demanda de IA es real y creciente. Ambas cosas pueden ser ciertas a la vez: un negocio puede estar vendiendo algo que el mundo quiere y seguir teniendo un precio para un futuro que quizá no alcance.
El movimiento del bono es la parte con mayores implicaciones. Un rendimiento superior al 16 % en un bono en dólares es el tipo de nivel que dice a los prestamistas que un deudor está en dificultades, y unos swaps de incumplimiento de crédito por encima de los 1.000 puntos básicos dicen lo mismo en el mercado de seguros. Si una empresa financia centros de datos con deuda, un salto en los costes de endeudamiento no es un problema de sentimiento. Cambia la aritmética de cada proyecto en construcción y de cada proyecto que sigue en la mesa de dibujo.
Lo que dijo Gartner sobre las neoclouds
La exposición más clara del caso bajista vino de Gartner. El analista Will Sommer, citado por Reuters el 15 de octubre, dijo que cerca del 80 % de las neoclouds podrían cerrar para 2030, y que más de 3,5 billones de dólares de gasto en infraestructura de IA podrían sufrir deterioro si los proveedores mantienen su ritmo actual de inversión. Gartner espera que los proveedores de IA gasten cerca de un billón de dólares en infraestructura en 2026 y otros 6 billones entre 2027 y 2030.
La semana en una línea
El Nasdaq cayó un 2,14 % el viernes 16 de octubre de 2026, para una pérdida semanal superior al 4 %. CoreWeave cayó un 14 % ese día y cerca de un 25 % en la semana, y su bono de 2031 superó brevemente el 16 %. Gartner advirtió de que cerca del 80 % de las neoclouds podrían cerrar para 2030.
Las cifras de Sommer son un escenario, no un resultado, y Gartner se dedica a hacer previsiones. Leídas como una advertencia sobre adónde lleva el ritmo actual de gasto, encajan con el propio movimiento del mercado. Si los proveedores están comprometiendo billones en infraestructura frente a una demanda que aún no se ha demostrado a esa escala, la brecha entre el compromiso y el retorno es la parte que hay que vigilar.
No todo el mundo enmarcó la semana como un mero problema de valoración. Nic Puckrin, fundador de Coin Bureau, dijo al New York Post que las preocupaciones se estaban «convirtiendo en una crisis de confianza en toda regla», y afirmó que la valoración de 2 billones de dólares de Anthropic ahora se cuestiona. Es una lectura del sentimiento, no un número descontado. Aun así, describe lo que ocurre cuando los prestamistas dejan de creer en el relato.
Nada de esto cambia todavía el lado de la demanda. Oracle, Microsoft, Amazon y Google han dicho que piensan seguir gastando, y algunos aceleradores de IA siguen escaseando. Lo que cambió esta semana es el precio que el mercado está dispuesto a pagar por ese gasto cuando se financia con deuda. Las mismas empresas que eran premiadas por anunciar despliegues multimillonarios ahora tienen que demostrar que esos despliegues rinden más de lo que cuestan.
Salvedades
Los porcentajes de esta historia son instantáneas intradía y de cierre, y se mueven. Cada uno debería leerse como atribuido al medio que lo publicó, y por eso varias cifras aquí llevan un rango. El 80 % de Gartner y su estimación de deterioro de 3,5 billones son una previsión y un escenario, no resultados observados. Las cifras de deuda e intereses de CoreWeave proceden de registros de la empresa y datos de mercado, y la opinión de que la acción podría ir a cero pertenece a un analista, no al mercado en su conjunto.
La salvedad más importante es de escala. Lo ocurrido esta semana es una fuerte reevaluación y un shock de confianza, concentrados en las empresas que más se endeudan contra la demanda de IA. No es la confirmación de que el despliegue de la IA haya fracasado, ni un estallido general de una burbuja de IA. Según las métricas que publica el sector, la demanda de chips y capacidad en la nube siguió creciendo. La pregunta que planteó el mercado es más estrecha y más difícil: si la estructura de financiación bajo ese crecimiento puede sobrevivir a un coste del capital más alto.
No es un juicio de burbuja
Esto fue una reevaluación de la infraestructura de IA financiada con deuda y una caída de la confianza, no un colapso confirmado. Las cifras de Gartner son una previsión, y las métricas de deuda son una instantánea de una semana volátil.
Qué hay que observar
Tres cosas dirán si esto fue una corrección o el comienzo de algo mayor. Los resultados de CoreWeave en noviembre mostrarán si sus costes de intereses siguen subiendo y si puede seguir encontrando prestamistas a un tipo viable. El rendimiento del bono del Tesoro a 10 años decidirá cuánto del dolor tiene que ver con la IA y cuánto con el coste del dinero en general. Y los planes de gasto de capital de los hiperescaladores mostrarán si las empresas con los balances más sólidos tratan una mala semana como una señal o como ruido.
Qué observar a continuación
Se esperan los resultados del tercer trimestre de 2026 de CoreWeave para noviembre de 2026. Vigile el rendimiento del bono de 2031, el diferencial de los swaps de incumplimiento de crédito y si algún hiperescalador recorta su previsión de gasto de capital para 2027.
Los planes de gasto que vengan dirán más que el movimiento de precios de cualquier semana. Por ahora, el mercado de bonos ha subido el precio de la apuesta de que la demanda de IA se pagará sola.
«El mercado está despertando a la realidad de que la demanda de IA y un modelo de negocio rentable son dos cosas muy distintas». — Axel Rudolph, analista técnico jefe de IG Group, 16 de octubre de 2026
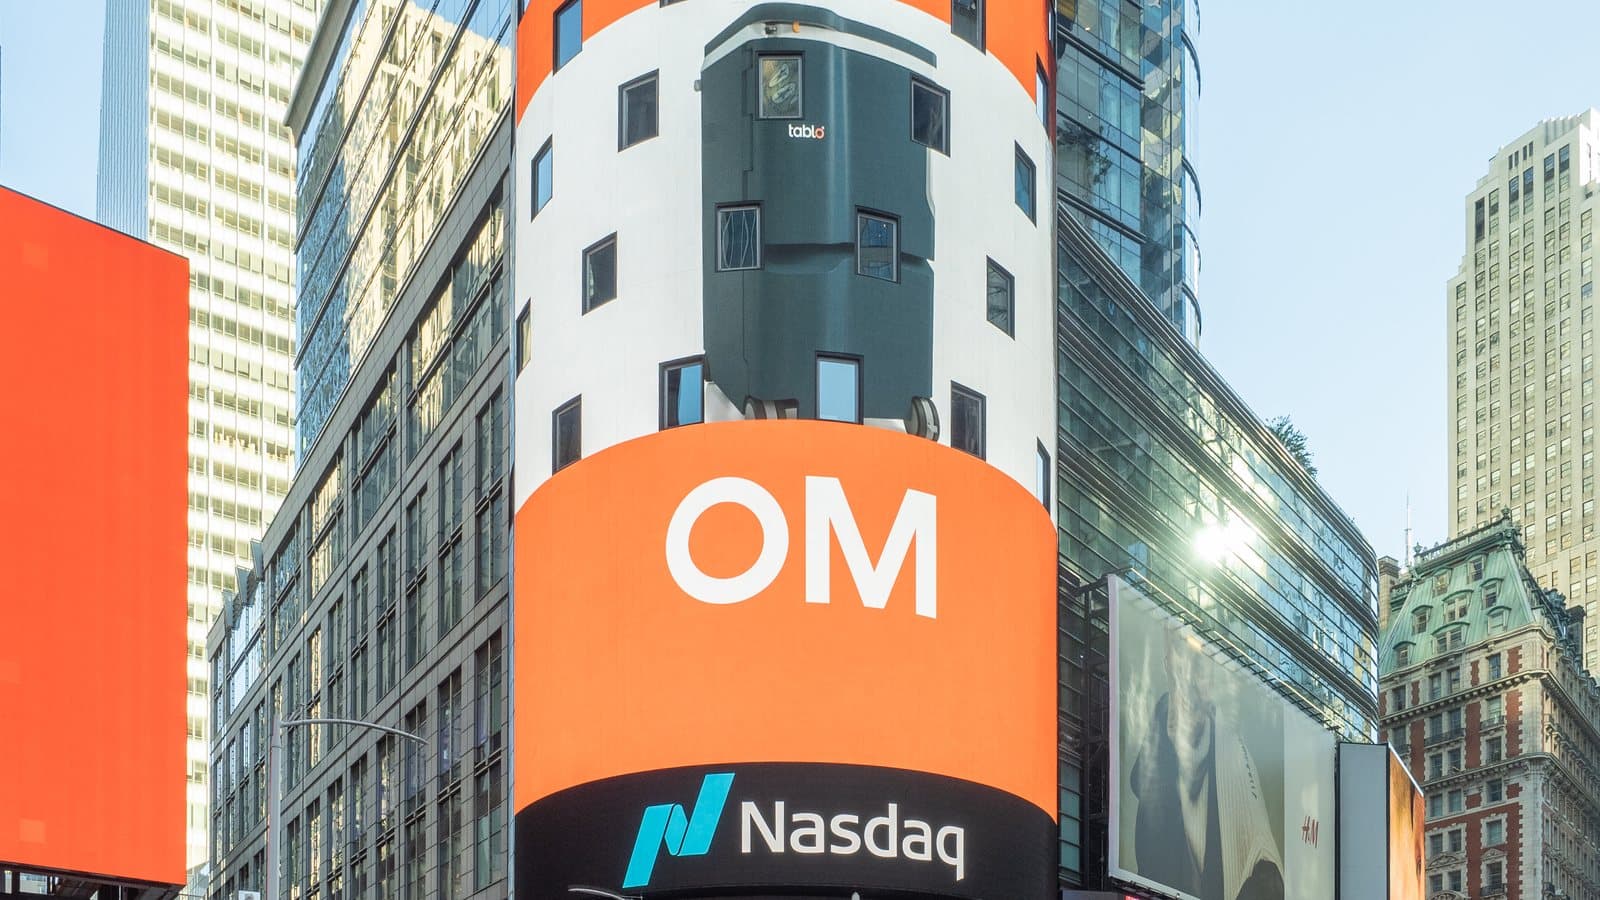
Imagen de portada: Nasdaq MarketSite, Times Square, Nueva York, de ajay_suresh, Wikimedia Commons, CC BY 2.0.
Etiquetas
Preguntas frecuentes
- ¿Por qué cayeron las acciones y los bonos de CoreWeave en octubre de 2026?
- Los inversores vendieron CoreWeave y otros valores de infraestructura de IA por el temor a que la deuda que financia el despliegue de la IA se haya vuelto demasiado cara. CoreWeave cayó un 14 % el viernes 16 de octubre de 2026 y cerca de un 25 % en la semana, mientras su bono de 2031 superó brevemente el 16 % de rendimiento y sus swaps de incumplimiento de crédito rebasaron los 1.000 puntos básicos, un récord.
- ¿Estalló la burbuja de la IA?
- No. La venta del 16 de octubre de 2026 fue una fuerte reevaluación de la infraestructura de IA financiada con deuda y una caída de la confianza, no un colapso confirmado. La demanda de chips y capacidad en la nube siguió creciendo según las métricas que publica el sector; el mercado recortó el precio que está dispuesto a pagar por ese crecimiento mientras los costes de endeudamiento son altos.
- ¿Cuánta deuda tiene CoreWeave?
- CoreWeave arrastraba unos 50.000 millones de dólares de deuda en octubre de 2026, según los registros de la empresa y los datos de mercado publicados por CNBC y Reuters. Sus gastos financieros netos alcanzaron los 640 millones de dólares en el segundo trimestre de 2026, más del doble de los 267 millones que pagó en el mismo trimestre un año antes.
- ¿Qué es una neocloud?
- Una neocloud es un proveedor de nube más pequeño creado para alquilar aceleradores de IA, sobre todo chips de Nvidia, en lugar de vender servicios de nube de uso general. El analista de Gartner Will Sommer dijo que cerca del 80 % de ellas podrían cerrar para 2030 si los proveedores de IA mantienen su ritmo actual de gasto en infraestructura.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.