Discovery Loop, con apenas semanas de vida, busca según informes una valoración de 50.000 millones de dólares
La startup de IA de Jeff Dean, Discovery Loop, busca según informes una valoración de unos 50.000 millones de dólares. La ronda no está confirmada.

En esta página
Una startup fundada hace poco más de cinco semanas estaría, según informes, en conversaciones para valer unos 50.000 millones de dólares. El viernes 11 de septiembre, Business Insider informó de que Discovery Loop (la empresa fundada en agosto por cuatro de los científicos de IA de mayor rango de Google) vuelve a levantar capital, esta vez buscando una valoración de unos 50.000 millones de dólares, según personas familiarizadas con el asunto. Reuters recogió el informe el mismo día. Discovery Loop declinó hacer comentarios, y su cofundador y consejero delegado, Jeff Dean, no respondió a una petición de comentarios. Los términos pueden cambiar y no hay garantía de que la empresa cierre una ronda a esa cifra.
Lectura relacionada: La financiación de riesgo cae a 159.000 millones en el tercer trimestre de 2026, con récord de rondas de mil millones · Factory recauda 200 millones con una valoración de 5.000 millones y triplica su valor desde abril.
El informe llega apenas cinco semanas después de que el mismo medio describiera a la empresa de forma muy distinta. A principios de agosto, Business Insider informó de que Discovery Loop negociaba levantar unos 1.000 millones de dólares con una valoración de alrededor de 10.000 millones. La nueva cifra es unas cinco veces mayor, para una empresa que no ha lanzado un producto y que ha dicho relativamente poco en público sobre lo que piensa vender.
Qué es en realidad Discovery Loop
La empresa anunció su lanzamiento el 5 de agosto de 2026. Sus cuatro fundadores (Dean, Sanjay Ghemawat, Quoc Le y Oriol Vinyals) son un grupo extraordinariamente distinguido incluso para los estándares del actual auge de la IA. Dean pasó 27 años en Google, entró como su empleado número 30 aproximadamente, cofundó el equipo Google Brain y fue científico jefe antes de dimitir. También colideró la parte técnica de Gemini. Ghemawat es una figura fundacional de la infraestructura de computación distribuida de Google. Le fue miembro fundador de Google Brain. Vinyals fue un investigador destacado en Google DeepMind, con trabajo en modelado de secuencias y aprendizaje por refuerzo.
Discovery Loop se constituyó como public benefit corporation de Delaware, según el despacho Wilson Sonsini, que asesoró en el lanzamiento y la financiación inicial. Su misión declarada es automatizar «complete experimental loops» (el ciclo de proponer, implementar, ejecutar y evaluar el trabajo científico) usando modelos de IA de frontera y computación a gran escala. La empresa dice que el enfoque permite la «parallel execution of thousands of experiments», comprimiendo el tiempo de cada iteración.
El primer objetivo no es la medicina ni los materiales, sino el propio aprendizaje automático. Los fundadores han dicho que Discovery Loop será su primer cliente, usando los bucles para mejorar sus propios modelos antes de generalizar a otros campos. El objetivo a más largo plazo son los Grand Challenges de la Academia Nacional de Ingeniería de EE. UU., un conjunto de 14 problemas que van desde ingeniar mejores medicamentos hasta asegurar el ciberespacio y prevenir el terror nuclear. El explicador anterior de Business Insider señaló que la empresa espera abordar partes de esa lista.
Discovery Loop describe su propósito en términos deliberadamente amplios. «Our goal is to build AI that acts as a genuinely positive, empowering force for humanity: not just a tool, but a partner in solving the problems that matter most», afirma en su página de empleo. Dean, en una charla del mes pasado, dio a la misión un filo más agudo. Dijo que él y sus cofundadores «might make decisions that are not in the company's financial interest but are in the broader societal good».
La empresa eligió además una estructura acorde con ese lenguaje: una public benefit corporation, una forma jurídica que obliga a los administradores a sopesar un beneficio público declarado junto con la rentabilidad para los accionistas. Es una señal de intención, y es la misma figura que han adoptado otros laboratorios orientados a la seguridad. Por sí sola, no cambia cómo valoran los inversores el negocio.
Esa ambición es la razón por la que los inversores están implicados. También es la razón por la que las cifras se mueven tan rápido.
Los primeros inversores y el argumento del precio
La ronda inicial, anunciada junto con el lanzamiento, fue coliderada por Radical Ventures y Khosla Ventures, con la participación de Lightspeed, Kleiner Perkins y Doerr Capital. Alphabet es inversor fundacional y también socio de nube y cómputo de la empresa. El consejero delegado de Google, Sundar Pichai, dijo públicamente que el gigante de las búsquedas seguiría trabajando con Discovery Loop como inversor fundacional y socio de nube.
Vinod Khosla, el veterano inversor de capital riesgo cuyo fondo colideró la ronda, planteó el argumento a WIRED con una franqueza inusual: «With this team, I wouldn't need to know what they were doing before I backed them», dijo. La apuesta, según su formulación, no es un producto, sino la idea de que «AI is the researcher».
La marcha fue costosa para Google, que perdió de golpe a dos de sus ingenieros más tempranos e influyentes, junto con dos de sus investigadores de IA más citados. WIRED describió el movimiento de Alphabet de tomar una participación y suministrar cómputo como un intento de mantener la relación con un equipo que no podía retener en nómina. Vinyals resumió la motivación para irse: «We want to build something different». Para los inversores, esa misma escasez es el argumento de inversión: los fundadores valen precisamente porque pocas personas pueden hacer lo que ellos hacen y porque Google no pudo retenerlos.
Valorada por las personas, no por los ingresos
No hay ninguna cifra de ingresos a la que anclar esta valoración ni ningún producto lanzado al que señalar. Discovery Loop buscaba una sola vacante en el momento del informe anterior. Los inversores están, en la práctica, poniendo precio a un equipo fundador: cuatro personas que ayudaron a construir infraestructura y modelos de los que hoy depende buena parte de la industria.
Ese es el núcleo de la historia. A Discovery Loop se le valora, al menos en parte, por el historial de sus fundadores y no por sus clientes o su software. En un campo donde un solo investigador de élite puede exigir decenas de millones de dólares de remuneración, cuatro personas descritas ampliamente como pertenecientes a la primera división son el activo.
Por qué el precio sube tan rápido
Tres fuerzas empujan al alza valoraciones como esta.
- Escasez de talento. Los laboratorios de frontera compiten por un grupo reducido de investigadores capaces de liderar trabajo de modelos a gran escala. WIRED ha informado de que algunas empresas han ofrecido decenas o incluso cientos de millones de dólares por fichar a un científico de IA destacado. Cuando un equipo fundador ha coescrito infraestructura central de Google y ha lanzado productos desde Búsqueda hasta Gemini, los inversores tratan al propio equipo como lo que hay que comprar.
- El coste del cómputo. Construir un laboratorio de frontera consume mucho capital mucho antes de que ingrese nada. Business Insider describió la dinámica con claridad: el apetito de los inversores por el mejor talento de IA se equilibra «only by the enormous expense of building an AI lab». Una alianza de nube y cómputo con Alphabet suaviza ese coste, pero no lo elimina.
- Un mercado de financiación al rojo vivo. La cifra reportada de 50.000 millones es extrema, pero no aislada. El desarrollador de centros de datos Crusoe levantó más de 3.000 millones de dólares con una valoración de unos 30.000 millones a principios de septiembre, según Bloomberg. La valoración del laboratorio francés Mistral superó los 21.000 millones de euros, unos 24.000 millones de dólares, tras una ronda de 3.000 millones de euros reportada el 8 de septiembre. Y Thinking Machines Lab, de Mira Murati, estaría en conversaciones para levantar capital con una valoración pre-money de al menos 40.000 millones, según The Information.
Discovery Loop es inusual dentro de ese grupo porque es más joven que todos ellos y tiene mucho menos que mostrar. Ese es precisamente el patrón que premia el mercado: pagar pronto por un equipo considerado irreemplazable y aceptar que el producto llegará después.
Una ronda reportada no es una ronda cerrada
Todas las cifras de la nueva historia proceden de personas sin nombre, y el encuadre importa. Business Insider atribuyó la cifra de 50.000 millones a «people familiar with the matter». Discovery Loop declinó comentar oficialmente. Dean no respondió. El propio informe dice que los términos podrían cambiar y que no hay garantía de que la empresa levante capital a esa valoración.
Hay un precedente reciente que invita a la prudencia. Thinking Machines habría buscado una valoración de entre 50.000 y 60.000 millones a finales de 2025; esas conversaciones se derrumbaron y su siguiente ronda reportada se planteó al menos un 20% más baja. Un objetivo no es una transacción.
Trate la cifra de 50.000 millones como un objetivo reportado, no como una financiación cerrada. La empresa no ha confirmado nada, no se ha publicado ninguna presentación y el salto reportado desde unos 10.000 millones en agosto es justo el tipo de movimiento que puede invertirse antes de firmar una ronda.
Qué hay que observar
- Si la ronda se cierra y a qué precio. El dato más importante que seguir es una financiación confirmada, no otro objetivo reportado. Un cierre por debajo de 50.000 millones (o la ausencia de cierre) diría tanto sobre este mercado como un cierre a esa cifra.
- El primer producto o demostración. Discovery Loop ha descrito los bucles de experimentación automatizados en abstracto. La credibilidad de una marca de 50.000 millones depende de pruebas de que los bucles funcionan en problemas reales.
- La contratación. La empresa anunciaba una sola vacante en el informe anterior. La velocidad con que construya un equipo de investigación e ingeniería indicará con qué rapidez piensa gastar el nuevo capital.
- Los acuerdos de cómputo. La alianza con Alphabet es una ventaja estructural y una dependencia. Hay que ver si Discovery Loop asegura cómputo adicional y si esa capacidad basta para «thousands of experiments».
- El mercado en general. Crusoe, Mistral y Thinking Machines demuestran que Discovery Loop no levanta capital en el vacío. Si alguna de esas rondas se revaloriza a la baja, el mismo escrutinio alcanzará a esta.
Lo notable no es que una empresa de cinco semanas pueda valer 50.000 millones de dólares. Lo notable es que el mercado parezca dispuesto a financiar una empresa cuyo caso entero descansa en cuatro nombres. Discovery Loop ha reunido uno de los equipos fundadores más fuertes de la industria. Si ese equipo se convierte en un negocio (y si una valoración de 50.000 millones parece razonable o temeraria dentro de un año) es la pregunta que tendrá que responder la próxima tanda de informaciones.
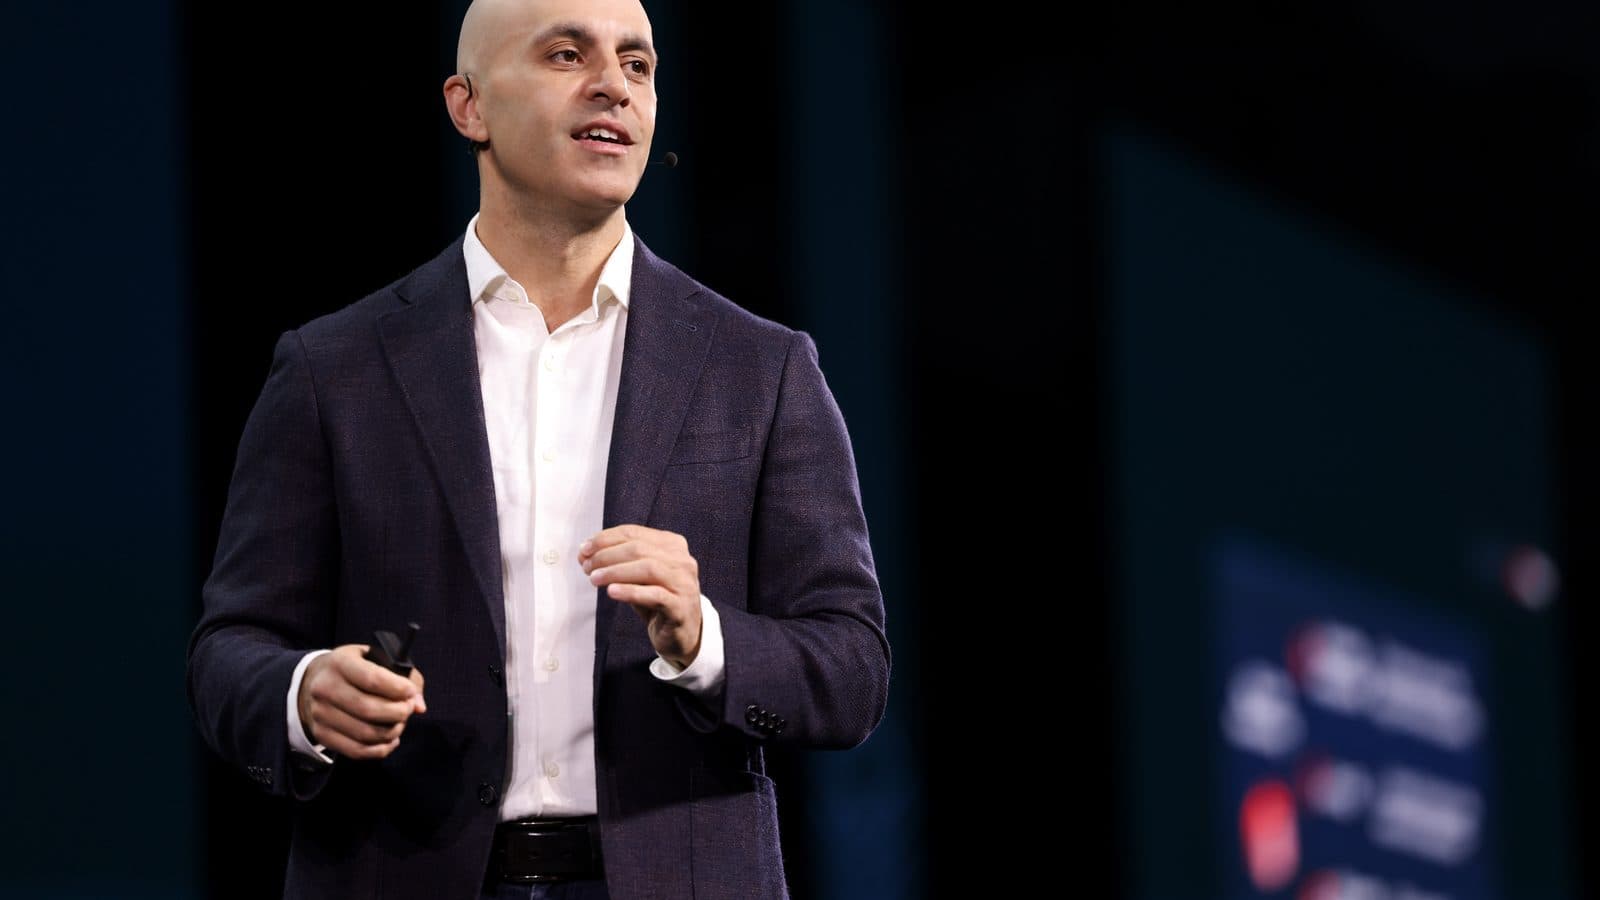
Imagen de cabecera: Jeff Dean en 2025. Foto de Cmichel67, vía Wikimedia Commons, CC BY-SA 4.0.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.