The Boring Company recauda 3.000 millones con una valoración de 23.000 millones, liderada por los EAU
The Boring Company, la startup de túneles de Elon Musk, recaudó 3.000 millones de dólares a una valoración de 23.000 millones en una ronda liderada por los EAU.

En esta página
The Boring Company, la startup de construcción de túneles fundada por Elon Musk, anunció el 9 de septiembre que recaudó 3.000 millones de dólares en una nueva ronda Serie D con una valoración de 23.000 millones, liderada por los Emiratos Árabes Unidos (EAU) y entidades de inversión afiliadas. El dinero financiará una asociación ampliada para construir más de 150 kilómetros (unas 93 millas) de infraestructura subterránea en los EAU, además del proyecto Dubai Loop que la empresa ya tenía adjudicado.
Lectura relacionada: OpenAI se acerca a una ronda de 30.000 millones de dólares con una valoración de 1,25 billones, 150.000 millones por debajo de su objetivo anterior · DeepSeek habría captado 15.000 millones con una valoración de 74.000 millones, dos días después de una orden federal de EE. UU..
La ronda cuadruplica aproximadamente la última marca privada de Boring. La empresa estaba valorada en 5.675 millones de dólares en abril de 2022, tras una Serie C de 675 millones liderada por Vy Capital y Sequoia Capital, según informó Reuters entonces. Entre los inversores de la nueva ronda figuran Human Capital, Vy Capital, Valor Equity Partners, Sequoia Capital, Andreessen Horowitz, Temasek, Shamal Holding y Baron Capital, según Reuters. Bloomberg cifra la misma valoración en 23.000 millones.
La lista de inversores es en gran medida un reencuentro. Muchos de los fondos han respaldado otras empresas de Musk, como Tesla, SpaceX y su compra de Twitter en 2022, y varios aparecen en más de uno de sus proyectos. Los ingresos financiarán contrataciones en ingeniería, producción y operaciones, escalarán proyectos Loop en Las Vegas, Nashville y Dubái, y acelerarán el desarrollo de la perforadora Prufrock, según informó TechCrunch.
Musk acompañó la ronda con una salida habitual. «Derrotar al tráfico es la batalla final contra el jefe», escribió. «Ni siquiera los humanos más poderosos del mundo pueden derrotar al tráfico».
La ronda en una línea
3.000 millones de dólares recaudados, con una valoración de 23.000 millones, liderada por los EAU y entidades afiliadas. La marca anterior era de 5.675 millones en 2022, es decir, un aumento de unas cuatro veces en poco más de cuatro años.
De un tuit al Vegas Loop
Musk planteó la idea en diciembre de 2016, cuando publicó que el tráfico le estaba «volviendo loco» y que iba a construir una máquina perforadora y «empezar a cavar». La empresa se registró dentro de SpaceX en enero de 2017 y se escindió como firma independiente en 2018. Su primera máquina, Godot, perforó un túnel de prueba de 1,14 millas bajo Hawthorne, California, entre 2016 y 2018, según la historia de la empresa.
Desde entonces, buena parte de las expectativas se apoyan en Prufrock, la máquina propia que, según Boring, está diseñada para excavar más rápido y más barato que el equipo convencional de perforación. En su web, la empresa afirma que Prufrock aspira a más de una milla por semana y a un coste total inferior a 8 millones de dólares por milla para un túnel de transporte Loop, cifras que los proyectos de transporte convencionales rara vez alcanzan.
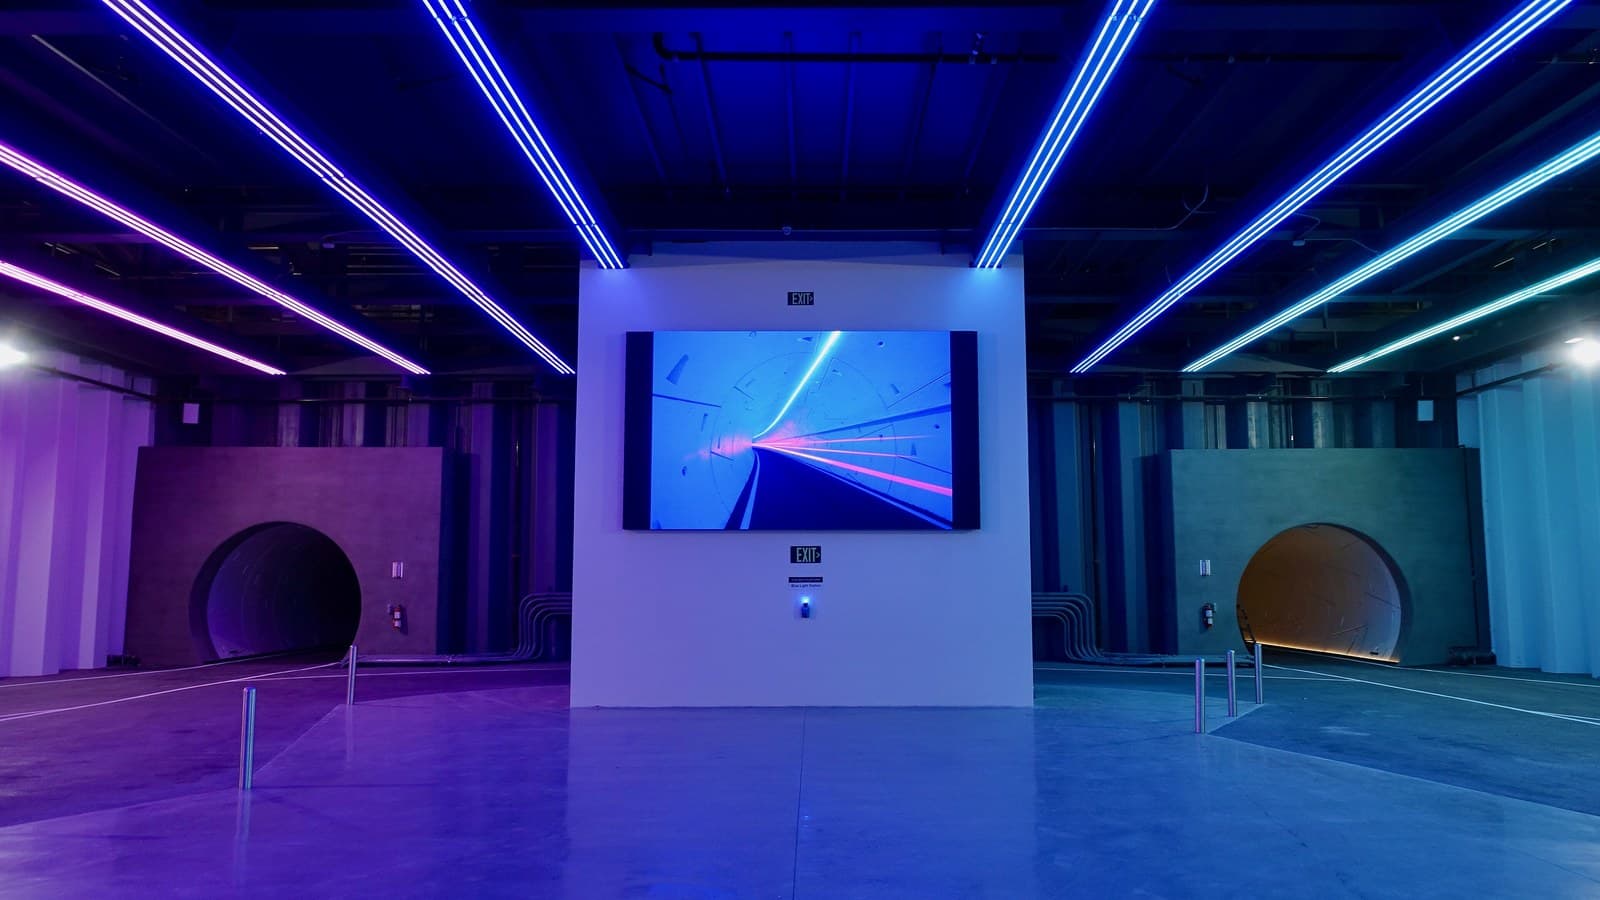
Su único servicio de pasajeros en funcionamiento está en Las Vegas. El Loop del Las Vegas Convention Center, un par de túneles que conectan las salas del centro de convenciones, abrió en 2021 y traslada personas en vehículos Tesla conducidos por humanos. El Vegas Loop más amplio ha transportado a más de cuatro millones de pasajeros en 11 estaciones, según la empresa, y el condado de Clark ha aprobado autorizaciones para una red de hasta 68 millas y 104 estaciones. En Nashville, donde el Music City Loop inició las obras en febrero de 2026, Boring está excavando en caliza dura, su primer proyecto de este tipo.
La empresa lleva mucho tiempo presentando sus túneles como una forma de reducir el coste y el tiempo del transporte urbano, con proyectos prometidos en semanas y no en años. Esas promesas han superado al historial. El Vegas Loop de 29 millas que el condado de Clark aprobó en 2021 aún se está construyendo, y sus túneles trasladan vehículos de carretera y no los patines eléctricos de alta velocidad que Musk mostró en los primeros vídeos conceptuales.
La financiación había estado tranquila hasta ahora. Boring recaudó unos 112,5 millones en 2018, alrededor de 120 millones en 2019 y la Serie C de 675 millones en 2022, y desde entonces no había anunciado una ronda importante. Durante cuatro años la valoración privada se mantuvo estancada mientras la empresa seguía anunciando proyectos que no se construían.
Por qué el Golfo firma el cheque
El capital soberano del Golfo lleva años comprando tecnología occidental, y la infraestructura que un gobierno financia y encarga a la vez encaja de forma inusualmente estrecha. Los EAU no solo invierten en Boring; también son el cliente del mayor bloque de trabajo que el dinero debe financiar. La Autoridad de Carreteras y Transporte de Dubái firmó un acuerdo preliminar para el Dubai Loop en febrero de 2025 y un contrato de construcción del piloto en febrero de 2026: una ruta de 6,4 kilómetros con cuatro estaciones que conectan el Centro Financiero Internacional de Dubái y el Dubai Mall, con un coste de unos 565 millones de dírhams (154 millones de dólares), según informó The National. El Dubai Loop completo está previsto que alcance 22 kilómetros y 19 estaciones.
Esa superposición es el punto. Para los EAU, los túneles convierten la riqueza de los hidrocarburos en infraestructura fija y visible, y en una posición en la tecnología del transporte subterráneo. Para Boring, el dinero soberano llega sin las disputas de planificación, las revisiones ambientales y la oposición vecinal que han frenado o matado sus proyectos estadounidenses. Fred Lambert, de Electrek, resumió el intercambio: los EAU, escribió, son probablemente un mejor inversor y socio de proyecto para la compañía que las ciudades que la han rechazado. Los gobiernos que controlan los permisos pueden impulsar un proyecto de túnel más rápido de lo que un ayuntamiento puede celebrar una audiencia al respecto.
La afirmación de escala merece cautela. La cifra de 150 kilómetros es una ambición ligada a la asociación, no un programa firmado. Solo el piloto de 6,4 kilómetros está contratado, y Meed señala que el grueso de la red más amplia aún debe licitarse, diseñarse o adjudicarse, sin plazo asociado. El país que lidera la ronda es también el cliente del trabajo que la ronda debe financiar, lo que convierte el acuerdo menos en una apuesta financiera pura que en un programa de desarrollo respaldado por el Estado con un componente de capital.
La economía y las dudas
El argumento de Boring se basa en hacer los túneles lo bastante pequeños y baratos como para construirlos como una red y no como macroproyectos emblemáticos. Ese argumento depende en gran medida del diámetro del túnel y, por tanto, de la capacidad. Un Loop mueve un puñado de pasajeros por vehículo a través de un túnel de unos 3,6 metros de ancho. Un metro convencional mueve decenas de miles de personas por hora por un túnel varias veces más ancho. La empresa afirma que el Vegas Loop completo podría llegar a transportar hasta 90.000 pasajeros por hora, pero no ha publicado las simulaciones que mostrarían cómo se compara una flota de coches en túneles estrechos con el ferrocarril en capacidad o consumo energético.
El coste es donde el modelo resulta más difícil de juzgar desde fuera. La construcción de metros en Estados Unidos ha rondado recientemente los cientos de millones de dólares por milla; el objetivo declarado de Boring es una pequeña fracción de eso, gracias a reducir el túnel y estandarizar la máquina. El ahorro es real donde se mide, pero la misma decisión de diseño que recorta el coste también recorta la capacidad, de modo que las cifras no pueden compararse directamente con un metro que mueve muchas más personas por hora.
El historial de ejecución es la otra mitad de la duda. Desde 2017, Boring ha anunciado alrededor de una docena de proyectos urbanos, y Las Vegas es el único que transporta pasajeros hoy. El expreso de Chicago O'Hare se presentó con un precio de unos 1.000 millones de dólares y murió sin financiación ni contrato firmado. Un Loop entre Washington y Baltimore obtuvo permisos condicionales y luego desapareció de la propia web de la empresa. Un conector aeroportuario de 45 millones en Ontario, California, se infló hasta cerca de 500 millones antes de que Boring se retirara. La agencia de transporte de San Antonio eligió a la empresa para un sistema de nueve millas y luego dijo que dejó de recibir respuestas.
También hay preocupaciones operativas. ProPublica documentó cientos de infracciones ambientales vinculadas al proyecto de Las Vegas, y la empresa ha recibido citaciones de seguridad laboral en Texas. Una red propuesta en Nashville provocó una encuesta de la Universidad Vanderbilt en la que la mayoría de los residentes dijo que no quería los túneles, aunque las obras comenzaron de todos modos.
El número que nadie fuera de la empresa puede comprobar
Boring es privada y apenas revela detalles financieros. No hay cifra de ingresos independiente, ni cuentas auditadas, ni desglose detrás de la marca de 23.000 millones. La valoración la fijan los mismos inversores que aportaron el dinero, y la empresa no ha dicho qué implica la ronda sobre sus ingresos o su ritmo de gasto. El coste y el calendario del piloto de Dubái proceden de la RTA y de la empresa. El plan de 150 kilómetros no tiene contratos licitados, ni presupuesto publicado, ni fecha de finalización.
Eso importa para leer el titular. Un salto de cuatro veces en el valor, en una empresa cuyo único servicio público activo son un par de túneles bajo un centro de convenciones, es una apuesta por la ejecución en un país donde esa ejecución aún no ha comenzado. La producción de prefabricados para el piloto de Dubái está en marcha, pero no hay ningún túnel de pasajeros abierto en los EAU, y no se espera que la primera fase empiece a operar hasta alrededor de 2028.
El contexto de la ronda también cuenta. CNBC informó de la recaudación junto al histórico debut en bolsa de SpaceX y el despliegue de Cybercabs sin conductor de Tesla en Austin, episodios que han elevado el perfil y el valor percibido de la cartera más amplia de Musk. El mismo elenco de inversores aparece en esos proyectos, lo que dificulta separar la confianza en Boring de la confianza en Musk.
Boring es hoy una de las últimas grandes empresas de Musk que no se ha integrado en otra mayor. SpaceX absorbió xAI en un canje de acciones en febrero de 2026 y salió a bolsa en junio de 2026 en la mayor oferta pública inicial de la historia. Esa combinación convirtió buena parte del imperio privado de Musk en una historia de mercado público y dio a los inversores una nueva referencia para valorar los proyectos que siguen siendo privados. Boring, junto con Neuralink, figura entre las pocas que aún quedan fuera de la consolidación.
Qué hay que vigilar
- Si el plan de 150 kilómetros se convierte en contratos. Las ambiciones son baratas; las licitaciones no. Hay que seguir las fases adjudicadas, los precios y un presupuesto desde el lado de los EAU.
- Si el piloto de Dubái abre según lo previsto. La primera fase debe transportar unos 13.000 pasajeros al día, y hasta unos 30.000 en la ruta completa, con la finalización prevista en unos tres años.
- El rendimiento de Prufrock en roca dura. Nashville es la primera prueba en caliza. Si las promesas de velocidad y coste se cumplen allí, se trasladan más fácilmente a la geología y al presupuesto de la expansión en los EAU.
- Cómo se gasta el dinero. Según Boring, el efectivo financia contrataciones, proyectos Loop e investigación de máquinas. Una empresa privada no tiene obligación de publicar ingresos, y esta ronda le da pocos motivos para empezar.
- Si el modelo del Golfo se extiende. Un Estado que financia y compra a la vez es un inversor distinto de un fondo de capital riesgo que busca rentabilidad. Si el acuerdo funciona, podría convertirse en una plantilla para startups occidentales de infraestructura que no logran construirse en casa.
Por ahora, la ronda se lee mejor como el precio de una promesa en un lugar dispuesto a avalarla. Boring lleva una década sosteniendo que los túneles pueden excavarse más rápido y más barato de lo que cree la industria del transporte. Ahora tiene 3.000 millones de dólares, un respaldo soberano y un cliente en el mismo gobierno. Lo que aún le falta es un túnel de pasajeros en el país que paga la factura, y cualquier divulgación financiera que permita a un externo juzgar la apuesta.
Imagen de portada: «Las Vegas Convention Center Loop» de Daniel (Dschwen), Wikimedia Commons, CC BY 2.0.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.