Microsoft planea triplicar sus centros de datos hasta 38 gigavatios en 2032
Bloomberg informa de que Microsoft quiere pasar de unos 12 GW a más de 38 GW de capacidad de centros de datos en 2032, una expansión mayor que el pico de demanda eléctrica del estado de Nueva York.

En esta página
Microsoft planea más que triplicar su capacidad mundial de centros de datos, pasando de unos 12 gigavatios actuales a más de 38 gigavatios en 2032, según un informe de Bloomberg del 10 de septiembre que citaba a personas familiarizadas con la planificación interna de la compañía. Con 38 gigavatios, la flota de la empresa consumiría en su pico más electricidad que todo el estado de Nueva York, una escala de infraestructura muy por fuera de lo que las eléctricas han planificado históricamente.
Lectura relacionada: Oracle envía una notificación de fuerza mayor sobre el campus Stargate de 18.000 millones en Nuevo México · Microsoft corrige una falla de CVSS 10.0 sin autenticación en Azure AI Foundry.
Microsoft no ha confirmado públicamente la cifra. Pero la dirección no está en disputa: la compañía añadió alrededor de un gigavatio de capacidad solo en su trimestre de junio, ha dicho que sigue en camino de duplicar aproximadamente su capacidad total en dos años y ha repetido a los inversores a lo largo de 2026 que la demanda de los clientes sigue superando la oferta disponible. El reportaje de Bloomberg pone una cifra al final de esa trayectoria. Se dice que el plan incluye instalaciones que Microsoft posee o arrienda, pero no la capacidad que alquila a los llamados proveedores neocloud como CoreWeave.
La parte más llamativa del informe es por qué se está produciendo esta expansión. No es una compañía persiguiendo un crecimiento que aún no tiene; es una compañía tratando de ponerse al día con una demanda que ya ha contratado y que no puede atender. Bloomberg informó de que Microsoft ha perdido clientes frente a competidores porque no pudo asignar cómputo, restringió el tiempo de streaming en la nube para suscriptores de pago de Xbox y vio cómo su propia plataforma para desarrolladores desviaba tráfico a otro lugar. Cloud Computing News y TechTimes resumieron ambos el informe, que describía cómo GitHub, la plataforma de código propiedad de Microsoft, desviaba el tráfico de agentes de IA a Amazon Web Services porque Azure no tenía sitio, tras sufrir nueve caídas solo en mayo de 2026.
La escasez es la estrategia
Durante años, el modelo de negocio de la nube premió construir por delante de la demanda y llenar la capacidad a medida que llegaba. El problema de Microsoft en 2026 es el contrario: está rechazando trabajo porque construyó demasiado despacio, en parte tras pausar a principios de 2025 algunos desarrollos de centros de datos. Su propio director financiero dijo en una llamada de resultados de julio que, cuando el cómputo escasea, Microsoft prioriza sus productos propios (Copilot y la investigación interna en IA) por encima de los clientes externos de Azure. Eso significa que los clientes que quedan esperando son las empresas que firmaron contratos esperando capacidad, una dinámica que entrega negocio a los rivales.
Las cifras que respaldan la ambición son enormes. El gasto de capital de Microsoft alcanzó los 41.000 millones de dólares en su cuarto trimestre fiscal, y la compañía ha guiado unos 175.000 millones para el año natural 2026. Sus obligaciones de arrendamiento de centros de datos aún no iniciadas ascendían a 329.000 millones de dólares a 30 de junio: instalaciones en construcción, en planificación o a la espera de conexión a la red, ninguna de las cuales puede atender a un cliente hoy. Azure superó los 100.000 millones de dólares de ingresos anuales en el ejercicio 2026, con un crecimiento del 41 por ciento, y Microsoft Cloud en conjunto rebasó los 214.000 millones. La demanda, en otras palabras, no es la restricción.
Ese es ahora el consenso en toda la industria. Los cinco mayores hiperescaladores (Amazon, Google, Meta, Microsoft y Oracle) iban camino de gastar más de 750.000 millones de dólares en inversión de capital en 2026, alrededor de dos tercios más que el año anterior, con cerca de tres cuartas partes destinadas a infraestructura de IA, según un análisis de Morgan Stanley citado en el reportaje. BloombergNEF estimó que los cuatro mayores hiperescaladores ya controlan el 42 por ciento de la capacidad estadounidense de centros de datos.
Un objetivo no es un gigavatio
Un plan de 38 gigavatios es una proyección interna, no un compromiso cumplido. Construir un centro de datos lleva de 12 a 18 meses; asegurar una conexión a la red en los mercados estadounidenses más congestionados puede llevar de cuatro a siete años. La cifra que importa no es la ambición, sino los gigavatios realmente energizados cada año, un dato que Microsoft ya divulga.
El cuello de botella se trasladó a la red
La restricción a todo esto ya no es el suelo ni el capital. Es la electricidad y, cada vez más, la política de la electricidad. La huella proyectada de Microsoft choca de lleno con una ola de oposición local y restricciones estatales que se han endurecido a lo largo de 2026.
A principios de agosto, el gobernador de Texas, Greg Abbott, detuvo las aprobaciones de conexión a la red para centros de datos y ordenó al operador de la red estatal auditar los proyectos que buscaban conectarse a la red ERCOT antes de que cualquiera pudiera seguir adelante, una medida que, según su propia oficina, frenó hasta 1.800 proyectos. «Los centros de datos han cavado su propia tumba», dijo Abbott a ABC News, argumentando que la industria no había logrado ganarse a las comunidades locales. La gobernadora de Nueva York, Kathy Hochul, impuso en julio una moratoria estatal de un año a las nuevas aprobaciones de centros de datos hiperescala, y el gobernador de Pensilvania, Josh Shapiro, añadió restricciones en fechas similares. La reacción negativa cruza las líneas partidistas: una encuesta de Echelon Insights de junio de 2026 encontró que el 62 por ciento de los votantes se oponía a un nuevo centro de datos en su comunidad, una cifra que solo bajó al 58 por ciento cuando los encuestados escucharon los argumentos económicos.
Esas restricciones se aplican precisamente al tipo de proyectos a gran escala que Microsoft necesita. La compañía ya está desarrollando un campus de 2 gigavatios en Pecos, Texas, descrito como uno de los mayores incrementos de capacidad únicos de su historia y que se espera que lleve de cinco a siete años, y un nuevo clúster que llama East US 3 en Atlanta para aliviar la presión sobre su saturado centro del norte de Virginia. Pero las colas de interconexión a la red llegan a cuatro-siete años en los mercados densos, y los plazos de entrega de transformadores van de tres a cinco años, así que incluso los proyectos que superan la política local afrontan una larga espera antes de poder tomar energía.
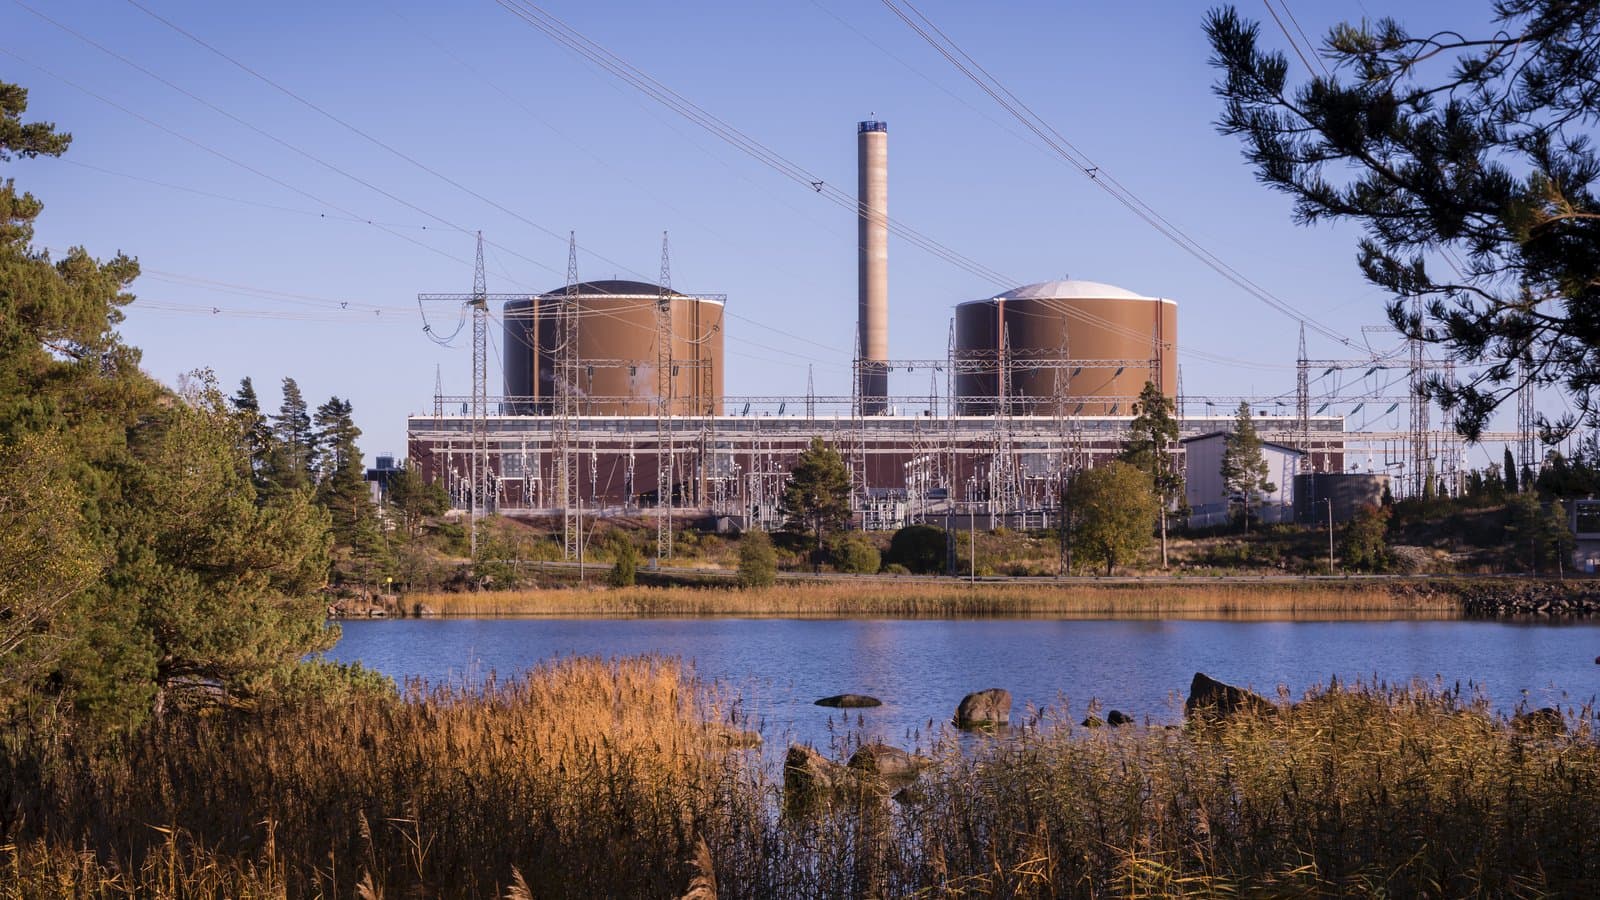
La presión política ha empujado a los hiperescaladores a asegurarse su propia generación, y por eso 2026 ha producido una serie de acuerdos nucleares, el más reciente y concreto de ellos el acuerdo de compra de energía a 22 años de Google por la mitad de la producción de la planta finlandesa de Loviisa. El patrón es el mismo en todas partes: cuando no puedes comprar energía de forma fiable a una red congestionada, contratas directamente con un generador y aceptas un compromiso de varias décadas para lograrlo. El objetivo de 38 gigavatios de Microsoft es simplemente esa dinámica expresada a la escala de la demanda de todo un estado.
Qué significa para los demás
Para las empresas que compran nube, la lectura práctica es que la escasez de cómputo no es una condición temporal que vaya a aliviarse el próximo trimestre. Si la compañía que más gasta en infraestructura de IA sigue sin poder satisfacer su propia demanda interna, la asignación y los precios del cómputo de vanguardia probablemente sigan siendo un mercado de vendedores bien entrada la década. Gartner ha estimado que el 40 por ciento de los centros de datos de IA estarán limitados por la energía en 2027, independientemente de las adiciones previstas, porque la demanda crece más rápido de lo que los constructores pueden conectar la oferta.
También hay una dimensión financiera. La expansión se financia en un entorno de tipos al alza (el rendimiento del bono del Tesoro estadounidense a 10 años se situaba cerca del 4,8 por ciento a principios de septiembre), y las obligaciones de arrendamiento que Microsoft ya ha firmado son una reclamación fija sobre el flujo de caja futuro, tanto si la demanda se materializa exactamente como se prevé como si no. El gasto de capital de la compañía es enorme en relación con sus ingresos, y todos los hiperescaladores hacen la misma apuesta sobre la misma premisa: que la demanda de IA se compone durante años en lugar de estancarse.
El argumento de que la expansión es demasiado grande
El contraargumento obvio es que las previsiones de capacidad tienen la costumbre de pasarse de largo. Dos fuerzas podrían reducir la necesidad de 38 gigavatios. La primera es la eficiencia: cada generación de aceleradores y modelos hace más trabajo por vatio, y técnicas como la destilación y la cuantización permiten ejecutar la misma tarea con menos hardware que un año antes. Si los costes de inferencia caen más rápido de lo que sube la demanda, la escasez de cómputo se alivia sin conectar una sola turbina nueva. La segunda es que la propia demanda es incierta. Buena parte del crecimiento previsto asume que las funciones de IA siguen expandiéndose por todos los productos y que las empresas siguen pagando por ellas; si el uso se estanca, los hiperescaladores se quedan con vastos activos fijos y contratos de energía de varias décadas.
Microsoft apuesta claramente contra ese escenario. Pero también se cubre de una forma fácil de pasar por alto: al priorizar los productos propios sobre los clientes externos, está aislando su propia hoja de ruta de IA de la escasez a costa del negocio de la nube que se supone que es su motor de crecimiento. Es una elección racional a corto plazo y potencialmente costosa a largo, porque los clientes rechazados en 2026 pueden no volver en 2028. Oracle, el rival que más se ha beneficiado de la escasez, se hizo con el contrato de Temu que Microsoft no pudo atender.
Qué hay que observar
Las cifras que hay que seguir son poco glamurosas. La divulgación trimestral de Microsoft de los gigavatios añadidos (el gigavatio del trimestre de junio es la referencia pertinente) mostrará si el ritmo de construcción puede mantenerse o si ya está tocando el techo físico. Las aprobaciones de interconexión a la red en Texas y Nueva York mostrarán si se reabre la ventana política; las moratorias no son permanentes, pero son vinculantes mientras duren. Y los plazos de entrega de tres a cinco años de transformadores y turbinas son un calendario rígido que ninguna cantidad de capital puede comprimir.
La forma más útil de leer el plan de 38 gigavatios puede ser como una declaración de lo que Microsoft cree sobre los próximos seis años de la IA, más que como una promesa de lo que construirá. Las compañías planifican según su mejor escenario y divulgan según sus datos reales, y la distancia entre ambos es donde estará la historia interesante. Si la demanda se materializa y la red coopera, la flota de Microsoft en 2032 podría ser la base de la próxima década de su negocio. Si no, los arrendamientos y contratos de energía ya firmados serán un recordatorio costoso de que las apuestas de infraestructura son caras de deshacer.
Imagen destacada: bastidores de servidores de la sede de NOIRLab por NOIRLab/NSF/AURA/T. Slovinsky, vía Wikimedia Commons, CC BY 4.0.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.