La cartera de contratos de nube de IA de Oracle alcanza los 664.000 millones mientras se duplican los ingresos de infraestructura
La facturación de infraestructura de nube de Oracle se duplicó hasta 7.400 millones, con una cartera de contratos de IA de 664.000 millones y flujo de caja libre aún negativo.

En esta página
Puntos clave
- La obligación de rendimiento restante de Oracle alcanzó 664.000 millones de dólares en el Q1 del FY27, 209.000 millones más que el año anterior y más de diez veces sus ingresos anuales.
- Los ingresos de infraestructura de nube se duplicaron hasta 7.400 millones de dólares (un 121 % más), y los ingresos totales subieron un 30 % hasta 19.350 millones, por encima de lo previsto.
- Cerca de la mitad de la cartera de contratos está vinculada a OpenAI, que no es rentable y debe seguir captando financiación para cumplir sus compromisos de cómputo.
- Oracle dijo haber entregado más de 300.000 GPU en el trimestre y añadido 850 megavatios de capacidad de centro de datos, lo que rebate la idea de que vende cartera sin entregarla.
- El flujo de caja libre fue negativo en 5.400 millones de dólares, con un gasto de capital de 28.500 millones; S&P ya rebajó a Oracle a BBB-, un escalón por encima del bono basura.
Oracle presentó el 10 de septiembre sus resultados del primer trimestre fiscal, que superaron las expectativas tanto en ingresos como en beneficio, y la cifra que captó la atención de los inversores quedó muy por debajo del titular: una obligación de rendimiento pendiente, o RPO, de 664.000 millones de dólares. El total es más de diez veces los ingresos anuales de la empresa y creció 209.000 millones en un solo año.
Lectura relacionada: Oracle envía una notificación de fuerza mayor sobre el campus Stargate de 18.000 millones en Nuevo México · AWS abandona dos zonas de datos en Oriente Medio tras los daños de guerra.
Los ingresos totales del trimestre finalizado el 31 de agosto subieron un 30% hasta 19.350 millones de dólares, por encima de los aproximadamente 19.140 millones que esperaban los analistas. El beneficio por acción según los principios contables GAAP subió un 55% hasta 1,56 dólares, y el BPA no GAAP subió un 30% hasta 1,92 dólares, frente a un consenso de 1,74. El beneficio neto fue de 4.680 millones de dólares, frente a 2.930 millones, o 1,01 dólares por acción, un año antes.
De dónde viene el crecimiento
La composición de los ingresos muestra hasta qué punto Oracle se ha alejado de sus raíces de software. Los ingresos de nube, es decir, infraestructura más aplicaciones, subieron un 62% hasta 11.600 millones. Los ingresos de infraestructura de nube, el negocio que alquila GPU y capacidad de centros de datos, más que se duplicaron hasta 7.400 millones, un 121% más y por encima de los 7.090 millones que habían modelado los analistas. Las aplicaciones de nube crecieron un 10% hasta 4.200 millones.
El negocio heredado fue en la dirección opuesta. Los ingresos de software cayeron un 3% hasta 5.500 millones, algo que Oracle atribuyó a que los clientes siguen migrando desde productos locales. La nube representa ya cerca de tres quintas partes de las ventas totales, y la infraestructura por sí sola duplica con creces el tamaño del negocio de aplicaciones que un día fue el sentido de la estrategia de nube.
El negocio de bases de datos es el contrapeso empresarial al alquiler puro de GPU. Los ingresos de base de datos en la nube subieron un 26%, y los de base de datos multinube crecieron un 353% interanual. Oracle completó su expansión regional planificada en Azure y AWS, alcanzando 70 regiones de base de datos multinube y 119 zonas de disponibilidad, y puso su interconexión para AWS en disponibilidad general. La propuesta es que las empresas pueden ejecutar la base de datos de Oracle junto a sus aplicaciones en el hiperescalador que ya usan, sin cargos por transferencia de datos entre OCI y las otras nubes. Ese trabajo tiene márgenes muy superiores a revender cómputo, aunque sigue siendo pequeño frente a la infraestructura.
La cartera de contratos es la historia
El RPO mide los ingresos contratados que aún no se han reconocido. El de Oracle creció 26.000 millones respecto al trimestre anterior y 209.000 millones respecto a un año antes, hasta 664.000 millones. Oracle dijo que contrató más de 30.000 millones de dólares en nuevos contratos de nube de IA durante el trimestre, y que la demanda de entrenamiento e inferencia de IA «sigue creciendo más rápido que la oferta».
La empresa también sostuvo que los nuevos contratos son baratos de financiar. Como los acuerdos se estructuraron como pagos anticipados, hardware aportado por el cliente o fórmulas similares, Oracle dijo que no hay impacto adicional en sus planes de captar capital. En la llamada, el consejero delegado Clay Magouyrk lo dijo sin rodeos: «Cerramos más de 30.000 millones de dólares en contratos adicionales de IA en el primer trimestre sin necesitar capital adicional de Oracle».
La concentración es la advertencia. S&P Global Ratings estimó en julio que aproximadamente la mitad de la cartera de Oracle está vinculada a OpenAI, la startup que se ha comprometido a comprar enormes cantidades de cómputo mientras pierde dinero. Si OpenAI no logra recaudar la financiación para cumplir esos compromisos, Oracle se quedaría con arrendamientos de capacidad construida a medida y difícil de reconvertir con rapidez.
Esa relación es el cimiento de toda la historia. Oracle y OpenAI ampliaron su acuerdo Stargate en julio de 2025 con planes de hasta 4,5 gigavatios de capacidad adicional, y el campus de Abilene funciona sobre Oracle Cloud Infrastructure. La alianza explica tanto la escala de la cartera como su riesgo. El RPO de Oracle era de 638.000 millones al final del ejercicio fiscal anterior, según S&P, así que los más de 30.000 millones de nuevos contratos del primer trimestre se sumaron a una base ya enorme en lugar de crearla. El aumento trimestral de 26.000 millones es la señal de crecimiento más útil, porque muestra con qué rapidez siguen llegando nuevos compromisos.
La capacidad sí está llegando
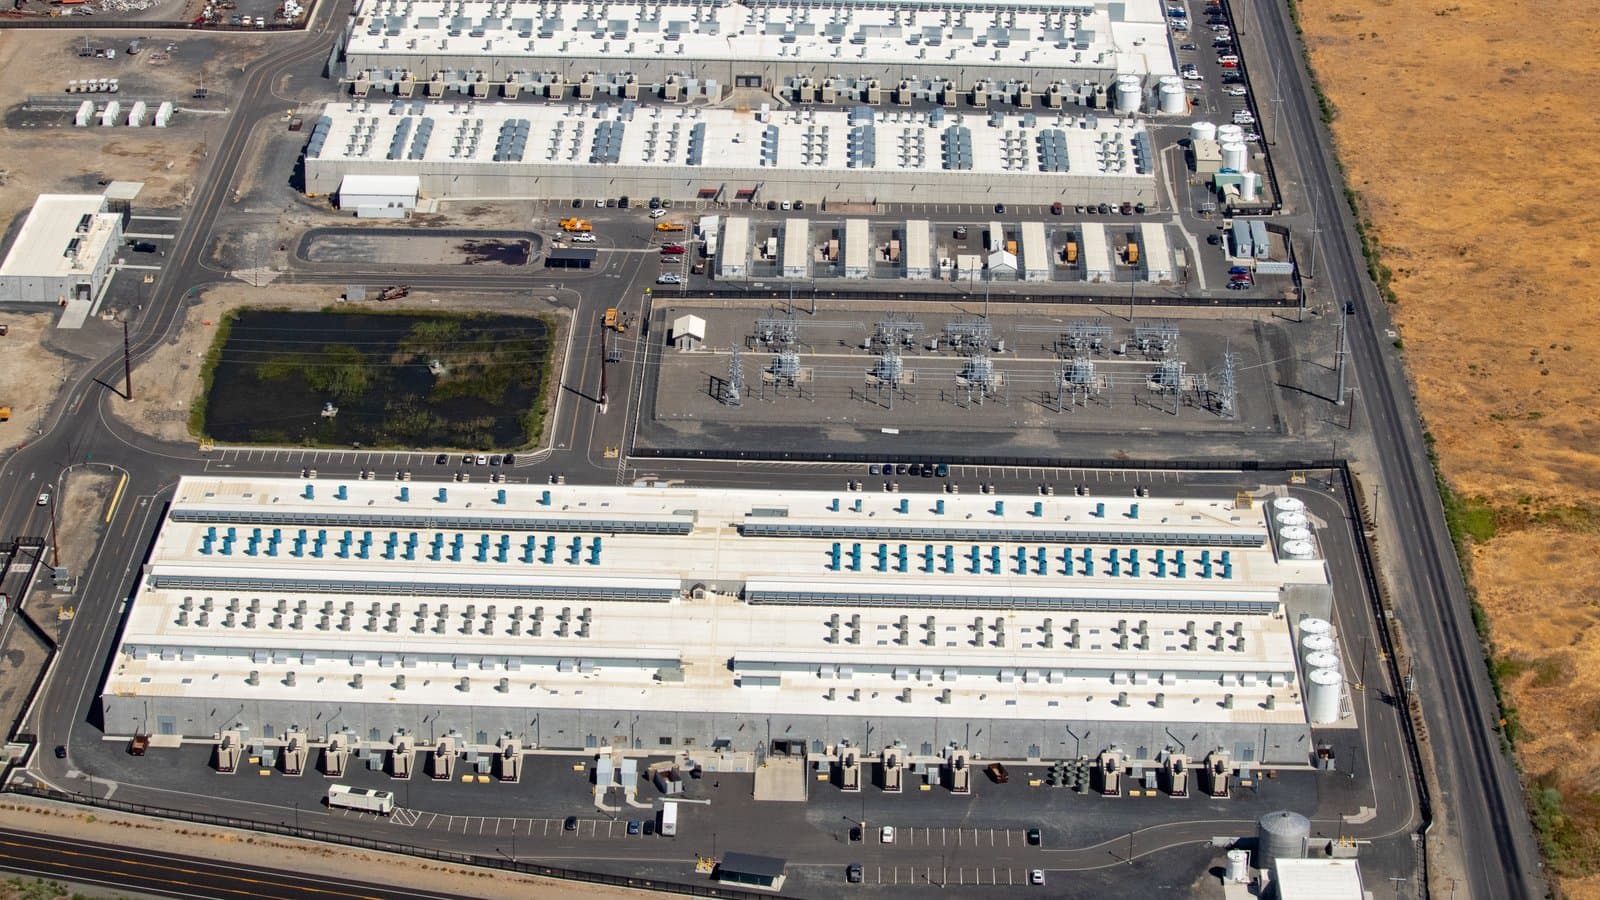
La acusación de que Oracle vende cartera y nunca la entrega chocó con las cifras físicas del trimestre. Desde el final del trimestre anterior, Oracle dijo que entregó más de 300.000 GPU a clientes de nube de IA, casi el triple de la capacidad entregada en el cuarto trimestre, y que añadió 850 megavatios de capacidad de centro de datos. La empresa afirmó que las GPU entregadas en el trimestre equivalían al 73% de todo lo entregado en el ejercicio fiscal anterior.
Magouyrk dio el dato más nítido en la llamada de resultados. El campus de Abilene (Texas), el emplazamiento insignia del despliegue de Stargate, recibió 131.000 GPU en el trimestre, 1,9 veces el volumen del trimestre anterior. Seis de los ocho edificios del sitio, que representan 618 megavatios y el 75% de su capacidad, ya se han entregado al cliente. Magouyrk también reveló que el modelo GPT-6 Astra de OpenAI, recién lanzado, «se entrenó en nuestro sitio de Abilene».
La base instalada se comporta mejor de lo que esperaban los escépticos de la depreciación. Oracle dijo que la utilización de GPU fue del 97,9% en el trimestre, y que la capacidad que salía a renovación se renovó o revendió con una prima del 20% sobre sus contratos anteriores, con la mayoría de esas GPU con cuatro años o más. Si es exacto, socava el argumento de que los aceleradores de IA se convierten en activos varados antes de pagarse solos. También es una afirmación de la dirección sobre su propia flota, no una cifra auditada de forma independiente.
El siguiente incremento de capacidad depende de hardware más nuevo. Oracle dijo que los sistemas Vera Rubin de Nvidia rinden mejor de lo esperado en calidad, rendimiento de fabricación y prestaciones, y que entregará sus primeros sistemas Vera Rubin a los clientes en el segundo trimestre. Magouyrk también dijo que la aceptación por parte del cliente se ha comprimido a unas 24 horas, lo que significa que los sistemas llegan listos para ejecutar cargas de trabajo. Ese detalle operativo importa a esta escala, porque acorta la distancia entre instalar el equipo y empezar a facturarlo.
El efectivo sigue saliendo más rápido de lo que entra
El coste del despliegue se ve en el estado de flujos de efectivo. El flujo de caja libre fue negativo en 5.400 millones de dólares en el trimestre, frente a los 362 millones negativos de un año antes, mientras que el gasto de capital se disparó hasta 28.500 millones desde 8.500 millones. El flujo de caja operativo, la buena noticia que lo compensa, alcanzó un récord de 23.100 millones, un 184% más.
Esa brecha es lo que convierte a Oracle en un tipo distinto de historia de IA respecto a sus rivales de nube más grandes. Alphabet, Microsoft y Amazon financian la construcción de centros de datos con el efectivo que generan negocios maduros de publicidad, software y comercio minorista. Oracle la financia con capital propio y deuda mientras su flujo de caja operativo, grande en términos absolutos, sigue siendo pequeño frente a lo que gasta en chips, suelo, energía y edificios. La empresa soporta ahora unos 125.000 millones de dólares de deuda.
Las agencias de calificación ya han reaccionado. S&P Global Ratings rebajó a Oracle a BBB- en julio, un escalón por encima del bono basura, citando el gasto y advirtiendo de que el déficit de flujo de caja libre podría ampliarse hasta unos 42.000 millones de dólares en el ejercicio. Moody's mantiene una perspectiva negativa. Los bonos de Oracle se han negociado más cerca de los rendimientos de grado especulativo que de su calificación declarada, señal de que los mercados de crédito están descontando la posibilidad de otra rebaja.
Cómo lo está financiando Oracle
El componente de capital ya estaba en marcha. Durante el trimestre, Oracle completó la venta de 20.000 millones de dólares en acciones ordinarias, antes de comisiones, a través del programa at-the-market que puso en marcha en febrero. La empresa también dijo entonces que planeaba una única emisión de bonos de grado de inversión a principios de 2026 y no esperaba emitir bonos adicionales durante el año natural más allá de esa operación. Esa distinción importa para la tesis alcista: el argumento es que la mayor parte de la nueva cartera de IA llega con un cliente que ya paga el hardware, así que el crecimiento no tiene que financiarse por completo desde el balance de Oracle.
La directora financiera Hilary Maxson dijo a los periodistas que la previsión de gasto de capital para el conjunto del año no cambiaba. La dirección también dijo que aproximadamente la mitad del RPO debería convertirse en ingresos en los próximos 36 meses, que es el plazo que determina si el déficit de caja se cierra o se agranda.
Incluso con los pagos anticipados de los clientes, las obligaciones son sustanciales. Oracle firmó unos 260.000 millones de dólares en arrendamientos de centros de datos que comienzan en los próximos años, según Reuters, compromisos que no aparecen como deuda convencional pero que las agencias de calificación incluyen al evaluar los préstamos de la empresa. S&P también contabilizó 13.000 millones de dólares en obligaciones de compra incondicionales, sobre todo de energía para centros de datos. Esas cifras explican por qué el debate en torno a Oracle se centra menos en la demanda, que la cartera deja clara, y más en si cada sitio recupera su coste una vez contabilizadas la energía, los arrendamientos y la depreciación.
Previsiones y qué observar
Para el trimestre en curso, Oracle guio un crecimiento de los ingresos totales del 30% al 34% y un BPA no GAAP de 1,85 a 1,93 dólares. Para el conjunto del ejercicio elevó su previsión a al menos 90.000 millones de dólares de ingresos y 8,10 dólares de BPA no GAAP. Ambas quedaron ligeramente por encima del consenso previo al informe.
Las acciones subieron alrededor de un 4% en las operaciones posteriores al cierre, una reacción contenida ante un gran batacazo de resultados. El valor había caído un 22% este año hasta el cierre previo al anuncio, lastrado por la quema de caja, la rebaja de calificación y la concentración de la cartera en un solo cliente. Los resultados templaron esas preocupaciones sin resolverlas, y la reacción moderada del mercado lo refleja.
Merece la pena seguir tres cosas. La primera es la conversión: cuánto de los 664.000 millones de cartera se convierte de verdad en ingresos reconocidos cada trimestre, y si se cumple el calendario de 36 meses. La segunda es el sitio de Nuevo México, donde se informó de que un gasoducto que alimenta uno de los campus de Oracle iba retrasado; Maxson dijo que nada conocido frenaría los sitios en las previsiones del ejercicio 2027, y Magouyrk dijo que la empresa estaba solicitando un permiso de emisiones. La tercera es el balance. Oracle ha prometido proteger su calificación de grado de inversión, y evitar otra rebaja mientras gasta entre 90.000 y 95.000 millones al año puede exigir más ventas de acciones o una construcción más lenta de lo que implica la cartera.
El trimestre zanjó un debate. Oracle puede conseguir e instalar capacidad de IA a un ritmo que pocas empresas igualan, y tiene los contratos para seguir haciéndolo. Si los flujos de caja alcanzan a los compromisos, o los compromisos superan al efectivo, es ahora la pregunta central en el negocio de la infraestructura de IA.
Etiquetas
Preguntas frecuentes
- ¿Qué es la obligación de rendimiento restante de Oracle?
- La RPO es ingreso contratado que Oracle aún no ha reconocido. En el Q1 del FY27 alcanzó 664.000 millones de dólares, 209.000 millones más que un año antes, tras contratar más de 30.000 millones en nuevos acuerdos de nube de IA en el trimestre.
- ¿Es arriesgada la cartera de IA de Oracle?
- S&P Global Ratings estima que cerca de la mitad está vinculada a OpenAI, que no es rentable y debe seguir captando capital. Si OpenAI no puede financiar sus compromisos, Oracle podría quedarse con arrendamientos de capacidad diseñada a medida difíciles de reutilizar.
- ¿Por qué es negativo el flujo de caja libre de Oracle?
- El gasto de capital subió a 28.500 millones de dólares en el trimestre, sobre todo en GPU, centros de datos, suelo y energía, mientras el flujo operativo fue de 23.100 millones. El flujo de caja libre fue de -5.400 millones, y S&P espera que el déficit anual se amplíe a unos 42.000 millones.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.