Los republicanos del Senado publican una reescritura de 630 páginas de la CLARITY Act días antes de una votación decisiva
Los republicanos del Senado publican una revisión de 630 páginas de la CLARITY Act con reglas de la CFTC para protocolos seudodescentralizados antes del 15-S.

En esta página
Los republicanos del Senado publicaron el 10 de septiembre de 2026 una versión revisada y de 630 páginas de la Digital Asset Market Clarity Act, preparando una votación procedimental decisiva para el 15 de septiembre que determinará si el proyecto de estructura de mercado cripto más ambicioso de la historia de Estados Unidos avanza, o se detiene por lo que queda de año.
Lectura relacionada: La Ley CLARITY fracasa en la votación de cierre del Senado por 49-50 y deja las reglas cripto a los reguladores · La SEC abre la puerta a las acciones tokenizadas con una exención de cinco años.
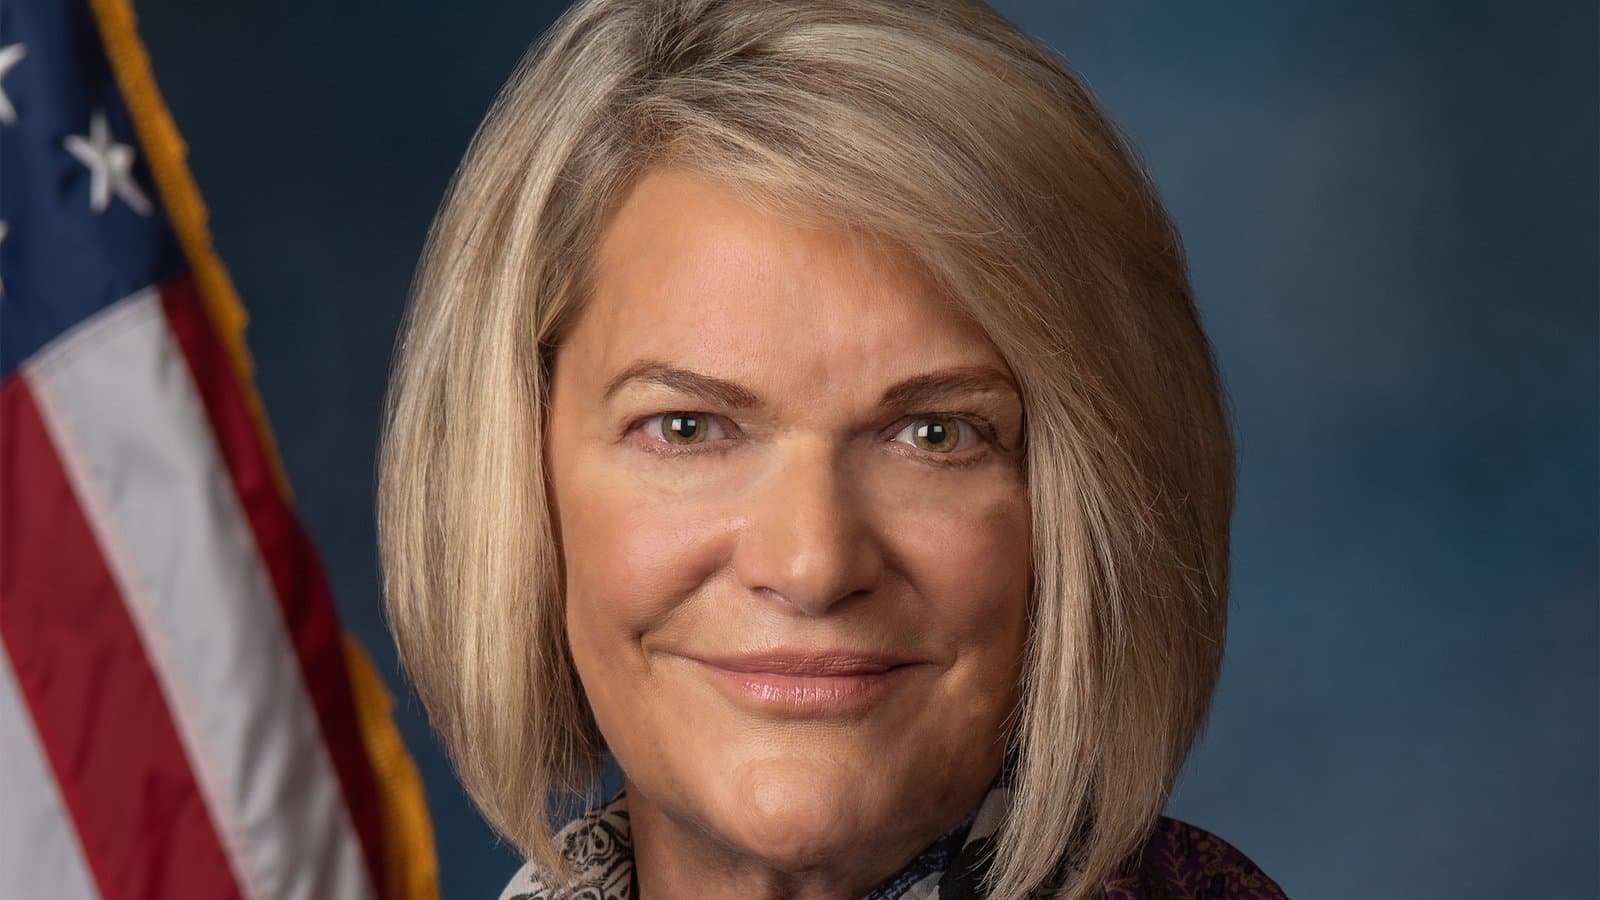
El nuevo texto fue presentado por la senadora Cynthia Lummis (R-WY), que preside el subcomité de activos digitales del Comité de Banca del Senado y ha impulsado el proyecto durante más de un año. Se trata de una enmienda sustitutiva a la H.R. 3633, el proyecto de estructura de mercado que la Cámara de Representantes aprobó con apoyo bipartidista en 2025, y refleja el trabajo combinado de los comités de Banca y de Agricultura. El Senado tiene previsto celebrar una votación de clausura el 15 de septiembre a las 2:15 p. m. ET, un día después de que los legisladores regresen de su receso de agosto.
La revisión no es una reescritura total, pero responde a una de las críticas más fuertes al proyecto: que las plataformas de negociación pudieran eludir la supervisión federal disfrazándose de descentralizadas.
Qué cambia el nuevo texto
La incorporación más destacada apunta a lo que el borrador llama protocolos de negociación «decentralized-in-name-only» (plataformas donde una persona o un grupo puede controlar o alterar sustancialmente el funcionamiento de un supuesto sistema descentralizado). Según el nuevo lenguaje, esos protocolos tendrían que registrarse ante la Commodity Futures Trading Commission (CFTC), mientras que la CFTC y el Departamento del Tesoro quedarían encargados de redactar normas de aplicación detalladas. El texto también añade obligaciones de la Ley de Secreto Bancario, los requisitos contra el blanqueo de dinero que ya cumplen bancos y transmisores de dinero.
Otras dos modificaciones completan la revisión:
- Un título de DeFi más acotado. Las disposiciones de finanzas descentralizadas ahora se aplican solo a transacciones al contado y en efectivo de productos básicos digitales. Lummis dijo que el límite buscaba responder a las objeciones de los gobiernos tribales sobre cómo el texto anterior podría alcanzar los mercados de predicciones.
- Claridad para las cooperativas de crédito. El borrador especifica cómo pueden participar en actividades relacionadas con cripto sin infringir las normas federales, en respuesta a las inquietudes de un sector que ha visto a los bancos adentrarse en los activos digitales.
La arquitectura central no cambia. La CLARITY Act clasificaría los activos digitales en categorías y repartiría la supervisión entre la Securities and Exchange Commission (SEC) y la CFTC: las redes maduras y suficientemente descentralizadas se tratarían como productos básicos digitales bajo la CFTC, y los activos cuyos iniciados conservan el control, como valores bajo la SEC. También crearía un régimen de registro para bolsas, brókeres y distribuidores y (según argumentan sus partidarios) despejaría el camino para las ventas de tokens como forma de recaudar fondos, prácticamente congeladas en Estados Unidos por la incertidumbre derivada de la aplicación normativa.
Lummis calificó el resultado de «producto bipartidista sólido» y sostuvo, en declaraciones recogidas por CoinDesk, que, a diferencia de la regulación, «la legislación da a esta industria una solución duradera que la protege de los vaivenes de los cambios en la Casa Blanca».
«Hemos incorporado más de 114 disposiciones distintas a petición de mis colegas demócratas y, como resultado, este proyecto es un producto bipartidista sólido.»
Por qué importa el 15 de septiembre
La votación del 15 de septiembre es una moción de clausura (cloture): un paso procedimental que pone fin al debate y permite al Senado tomar el proyecto. Necesita 60 votos. Los republicanos tienen 53 escaños, por lo que los partidarios necesitan al menos siete demócratas o independientes que crucen la línea. El Comité de Banca del Senado aprobó una versión anterior por 15 a 9 en mayo, con los 13 republicanos y dos demócratas: Ruben Gallego, de Arizona, y Angela Alsobrooks, de Maryland.
La clausura, en breve
La clausura no es la aprobación definitiva. Se necesitan 60 senadores para acordar el fin del debate y pasar al proyecto. Si la moción prospera, la CLARITY Act aún enfrenta el debate en el pleno, enmiendas, una votación final en el Senado, la conciliación con la versión de la Cámara, otra ronda de votaciones y la firma del presidente. Los mercados de predicción valoran la probabilidad de que el proyecto se convierta en ley en 2026: una cadena mucho más larga que superar la clausura.
Esa aritmética explica por qué se ha seguido tan de cerca la acogida del texto revisado. Decrypt informó de que Politico encontró que actualmente ningún senador demócrata apoya el nuevo borrador. The Defiant señaló que los siete demócratas que negociaron el proyecto durante un año no han retirado la declaración de oposición que emitieron en julio. El texto revisado, en otras palabras, puede haber atendido peticiones técnicas demócratas sin resolver la disputa política en el centro de la pelea.
Cómo llegó aquí el proyecto
La CLARITY Act ha tenido un recorrido inusualmente largo para un proyecto cripto. La Cámara de Representantes la aprobó por un abrumador margen de 294 a 134 (un resultado llamativo para cualquier ley de regulación financiera, y más para una que toca los activos digitales) después de que en julio de 2025 se firmara la GENIUS Act, la ley más acotada sobre stablecoins. En julio de 2026 llegó un texto actualizado del Senado elaborado por los comités de Banca y Agricultura, y el líder de la mayoría, John Thune, presentó la moción de clausura el 8 de agosto, el último día antes del receso, precisamente para fijar la fecha del 15 de septiembre. El momento fue deliberado: forzar una votación justo después del regreso de los senadores limita la ventana para que los opositores organicen enmiendas o retrasos.
Esa historia explica por qué la votación del 15 de septiembre ha adquirido tanto peso. Ningún proyecto anterior de estructura de mercado cripto había superado la Cámara y un comité del Senado. Pero la negociación de un año también ha endurecido posiciones, y el texto revisado es el primer intento de convertir las 114 peticiones demócratas en apoyo real en el pleno.
Tres peleas que aún bloquean el proyecto
Los obstáculos no tienen que ver con la estructura de mercado (la parte que asigna activos a la SEC o a la CFTC goza de amplio acuerdo), sino con la política y el dinero.
Ética. Los demócratas quieren una prohibición exigible para que los altos cargos públicos, incluido el presidente, no emitan activos digitales ni se beneficien de ellos. El borrador revisado mantiene el lenguaje que prohíbe a funcionarios públicos, empleados y sus cónyuges emitir o patrocinar activos digitales, con aplicación a cargo del Departamento de Justicia (no de los fiscales generales estatales) y con la disposición expirando en enero de 2029. Esto queda en gran medida igual que en el texto de julio y sigue siendo un punto álgido por las inversiones cripto del presidente Donald Trump. crypto.news informa de que los demócratas exigen un cortafuegos más amplio, y el senador Thom Tillis, republicano de Carolina del Norte, ha dicho que la Casa Blanca aún debe involucrarse en una propuesta ética bipartidista.
Responsabilidad de los desarrolladores de DeFi. La sección 604 del proyecto eximiría a los desarrolladores de software no custodial que publican código abierto y nunca toman custodia de los fondos de los usuarios de registrarse como transmisores de dinero y de parte de la Ley de Secreto Bancario. Los críticos lo llaman un agujero para el blanqueo; los partidarios, entre ellos una carta de la Blockchain Association copatrocinada por 160 exfuncionarios de seguridad nacional y de aplicación de la ley, lo consideran estrechamente ajustado y necesario para mantener el desarrollo de DeFi en Estados Unidos. El nuevo lenguaje «decentralized-in-name-only» intenta ajustar esa línea.
Rendimiento de las stablecoins. El proyecto prohíbe el rendimiento de stablecoins que funciona como el interés de un depósito bancario, pero permite recompensas vinculadas a transacciones, pagos y provisión de liquidez. Esa distinción vale unos 1.350 millones de dólares al año en ingresos por recompensas de USDC para Coinbase, y los bancos tradicionales quieren que la prohibición se extienda a las bolsas y filiales. La American Bankers Association, la Independent Community Bankers of America y 77 asociaciones bancarias estatales enviaron a los legisladores una carta el 10 de septiembre para exigir límites más estrictos a las recompensas de stablecoins.
Las probabilidades son sombrías, y miden algo mayor
Los mercados de predicción llevan meses contando una historia cruda. El contrato de Polymarket sobre la entrada en vigor del proyecto en 2026 cayó del 82 por ciento en febrero al 16 por ciento al 6 de septiembre, con más de 14 millones de dólares negociados, según crypto.news. Galaxy Research situó la probabilidad en torno al 10 por ciento. El viernes 11 de septiembre, The Defiant reportó un 18 por ciento en Polymarket con unos 15,1 millones de dólares de volumen acumulado.
Esas cifras pueden engañar si se leen como un pronóstico de la votación del 15 de septiembre. Valoran todo el camino hasta la promulgación, incluida una conferencia entre la Cámara y el Senado y la firma presidencial. Un proyecto puede superar la clausura y morir después; también puede fracasar en la clausura y no volver. La mayor parte del riesgo está en la brecha entre «avanza» y «se convierte en ley».
El envite no es solo qué regulador supervisa qué token. Si la CLARITY Act fracasa, la regulación cripto en Estados Unidos vuelve a la normativa de las agencias (un marco de oferta de la SEC, reglas de productos básicos de la CFTC y normas sobre stablecoins bajo la GENIUS Act firmada en 2025) que una administración futura puede revisar o revocar. Los partidarios sostienen que solo la legislación pone fin al vaivén regulatorio que empuja a los desarrolladores al extranjero. Los opositores replican que el proyecto, tal como está, protege a la industria y a las propias inversiones del presidente más que a los inversores.
Algunas voces prominentes siguen siendo optimistas. El consejero delegado de Coinbase, Brian Armstrong, dijo a CNBC que espera que el proyecto supere la votación del 15 de septiembre. El secretario del Tesoro, Scott Bessent, y el asesor cripto de la Casa Blanca, Patrick Witt, han instado a los senadores a votar sí simplemente para mantener vivo el proceso. «Insto encarecidamente a todos a permanecer en la mesa de negociación, aceptar la moción de procedimiento y continuar el proceso legislativo», escribió Bessent, advirtiendo de que fracasar enviaría la señal de que Estados Unidos «no está dispuesto a liderar el futuro de los activos digitales».
Advertencias y qué observar
Varias cosas todavía pueden salir mal, y el texto revisado resuelve menos de lo que parece.
- Ningún respaldo demócrata. Aprobar un proyecto de 630 páginas en una votación procedimental sin un solo partidario demócrata público sería inusual. Dos apoyos en comité no son una coalición en el pleno.
- El calendario. Al Senado le quedan pocas semanas de trabajo antes de que la campaña de mitad de mandato consuma el hemiciclo. Un fracaso el 15 de septiembre probablemente empuja una legislación integral de estructura de mercado a 2027 o más tarde.
- Enmiendas. Aunque prospere la clausura, el lenguaje ético, la sección 604 y el rendimiento de stablecoins serán objeto de enmiendas en el pleno, cada una un posible golpe mortal.
- Riesgo regulatorio. Las nuevas directrices a la CFTC y al Tesoro delegan mucho en las agencias. El efecto del proyecto sobre los protocolos «decentralized-in-name-only» depende de normas que aún no existen.
Lo que hay que observar a continuación es claro. Primero, la propia votación de clausura: una derrota ajustada en torno a los 50 altos indicaría un proyecto que podría volver con cambios moderados, mientras que una derrota amplia señalaría una oposición más profunda. Segundo, si algún demócrata da señales de movimiento de aquí a entonces: la senadora Kirsten Gillibrand, negociadora de larga data, es el nombre que más se cita como posible tránsfuga. Tercero, la votación coincide con la reunión de dos días de la Reserva Federal y una semana de datos de inflación, lo que añade una capa de volatilidad a un calendario cripto ya de por sí cargado.
Para una industria que lleva años esperando un reglamento federal, el borrador revisado es a la vez un avance y un recordatorio de lo lejos que aún debe viajar el proyecto. Un texto de 630 páginas y 114 disposiciones demócratas todavía no han producido un solo voto demócrata. El 15 de septiembre, el Senado decidirá si sigue negociando o si deja que la CLARITY Act espere a otro Congreso.
Portada: la senadora Cynthia Lummis (R-WY). Retrato oficial del U.S. Senate Photographic Studio, dominio público, vía Wikimedia Commons.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.