La SEC abre la puerta a las acciones tokenizadas con una exención de cinco años
La exención de innovación de cinco años de la SEC permite a plataformas autorizadas negociar acciones estadounidenses tokenizadas con plenos derechos de accionista, mientras los emisores disponen de un veto de 30 días.

En esta página
Puntos clave
- El 17 de septiembre de 2026, la SEC emitió una Innovation Exemption de unas 60 páginas, la Release 2026-90, que concede una dispensa condicional de cinco años respecto a la definición de «exchange» de la Ley de Bolsa a las plataformas de valores tokenizados que negocian acciones del Sistema Nacional de Mercado.
- Las exenciones van del 17 de septiembre de 2026 al 17 de septiembre de 2031 y cubren solo la negociación secundaria; los tokens que cumplan los requisitos deben conllevar los mismos derechos de dividendos, voto, liquidación, representación y comunicación con el emisor que las acciones tradicionales.
- La exposición sintética, los swaps sobre valores, los valores vinculados y los intereses en envoltorios de vehículos de propósito especial no cumplen los requisitos, y las opciones, los derechos de suscripción y los warrants quedan excluidos de la definición de acciones NMS que cubre la orden.
- La tokenización por terceros exige al menos 30 días de preaviso al emisor subyacente, que puede bloquear el listado presentando una objeción; los tokens patrocinados por el propio emisor están expresamente permitidos.
- La orden llegó dos días después de que el Senado bloqueara la CLARITY Act por 49-50, y un día después de que el presidente de la CFTC, Mike Selig, y el de la SEC, Paul Atkins, se comprometieran a actuar con las autoridades existentes.
El 17 de septiembre de 2026, la Comisión de Bolsa y Valores de Estados Unidos (SEC) publicó una orden de unas 60 páginas que crea una vía regulada para la negociación secundaria de acciones estadounidenses tokenizadas. La «Innovation Exemption», publicada como nota de prensa 2026-90, concede una dispensa temporal y condicional de la Ley de Bolsa de Valores de 1934, lo que permite a plataformas especializadas negociar versiones basadas en blockchain de acciones del Sistema Nacional de Mercado (NMS) y a las empresas que aportan liquidez hacerlo con su propio capital sin registrarse como intermediarios.
Lectura relacionada: La Ley CLARITY fracasa en la votación de cierre del Senado por 49-50 y deja las reglas cripto a los reguladores · Los republicanos del Senado publican una reescritura de 630 páginas de la CLARITY Act días antes de una votación decisiva.
«Hoy, la Comisión de Bolsa y Valores de Estados Unidos da un paso significativo, dentro de su autoridad estatutaria, para llevar los mercados de capital de Estados Unidos a la era digital facilitando la negociación onchain de determinadas acciones tokenizadas mediante la “Innovation Exemption”», dijo el presidente de la SEC, Paul Atkins, en un comunicado. La dispensa va del 17 de septiembre de 2026 al 17 de septiembre de 2031, y la Comisión recibe comentarios públicos sobre la orden. En otro comunicado, Atkins dijo que la exención «debe ir seguida de una reglamentación duradera que garantice que los mercados onchain sigan siendo una vía viable a medida que nuestros mercados de capital sigan evolucionando».
La orden es el movimiento más concreto de la agencia hasta la fecha para integrar los valores basados en blockchain en las protecciones existentes para los inversores. Llega dos días después de que el Senado bloqueara el amplio proyecto de ley de estructura de mercado que la industria esperaba que hiciera ese trabajo.
Qué permite realmente la exención
La orden se dirige a entidades que la SEC llama Plataformas de Valores Tokenizados, o TSV por sus siglas en inglés. Son plataformas que casan compradores y vendedores de acciones NMS tokenizadas mediante creadores de mercado automatizados (AMM) y fondos de liquidez con acceso restringido. Las acciones NMS son, en general, acciones cotizadas en bolsas de Estados Unidos y determinados productos cotizados. La dispensa no cubre opciones, derechos de suscripción ni warrants. Tampoco ofrece una dispensa separada bajo la Ley de Sociedades de Inversión, por lo que los fondos registrados pueden enfrentarse a restricciones aunque sus participaciones califiquen como acciones NMS, señaló Galaxy Research en su análisis de la orden.
Los inversores minoristas, las instituciones y las firmas financieras reguladas pueden usar una TSV, sujetos a los estándares de acceso de la plataforma. La exención cubre solo la negociación secundaria, así que una TSV no puede albergar emisiones primarias. Exime a las plataformas que cumplen los requisitos de la definición de «exchange» de la Ley de Bolsa, junto con una exención paralela para los proveedores de liquidez respecto a la definición de «dealer».
Las condiciones que acompañan a la dispensa
La orden es detallada y condicional. Los requisitos principales son:
- Un piloto de cinco años. Las exenciones expiran el 17 de septiembre de 2031. Una TSV debe ser una persona estadounidense, publicar un aviso público detallado al menos 30 días antes de comenzar a operar, notificar a la SEC y mantener sus divulgaciones actualizadas a medida que cambien los activos, los sistemas o las operaciones. La orden también limita el número de símbolos que una plataforma puede listar y el volumen que puede gestionar, según el informe de Quartz sobre la orden y CNBC.
- Acciones reales con derechos reales. Un token que cumpla los requisitos debe transmitir el mismo interés en la empresa que la acción con formato tradicional, incluidos dividendos, derechos de voto, derechos de liquidación, materiales de representación y otras comunicaciones del emisor. La exposición sintética, los swaps sobre valores, los valores vinculados y los intereses en un vehículo de propósito especial u otro tipo de envoltorio no cumplen los requisitos.
- Código público, acceso autorizado. Los contratos inteligentes deben ser públicos y auditables y desplegarse en una blockchain pública y sin permisos. El acceso a la negociación debe limitarse a participantes verificados o acreditados, ya sea mediante controles a nivel del fondo AMM o mediante restricciones de transferencia codificadas en el token.
- Patrocinio del emisor, con una exclusión voluntaria de 30 días. Los emisores pueden tokenizar sus propias acciones. Un tercero puede tokenizar las acciones de un emisor, pero la plataforma debe notificar a la empresa y esperar al menos 30 días. Si el emisor presenta una objeción durante esa ventana, el token no puede listarse.
- Obligaciones de integridad del mercado. Una TSV debe publicar datos de transacciones denominados en dólares estadounidenses en un plazo de 10 minutos y mantener al menos 30 días de ellos disponibles gratuitamente en formato legible por máquina. Debe detener la negociación cuando la acción subyacente se detenga en su bolsa principal, informar de eventos operativos o de ciberseguridad significativos y mantener libros y registros abiertos a la inspección de la SEC. Las plataformas no pueden ofrecer margen, prestar activos, conceder crédito ni permitir la rehipotecación. Las normas federales contra el fraude y la manipulación siguen aplicándose.
La comisaria Hester Peirce calificó la orden de «un pequeño paso hacia despertar a un mañana tokenizado», mientras que el comisario Mark Uyeda la describió como «una dispensa de alcance para experimentar de forma responsable, aprender y trasladar viejas protecciones a nuevos contextos».
La exclusión de 30 días es la parte controvertida
El requisito de notificación al emisor es la disposición más propensa a generar críticas. Establece un punto intermedio entre dos bandos: quienes sostienen que la tokenización debería requerir el consentimiento del emisor y quienes argumentan que una empresa cotizada no puede controlar cada producto financiero separado que haga referencia a sus acciones libremente transferibles.
Ese debate se libró públicamente este mes en un choque entre el consejero delegado de Robinhood, Vlad Tenev, y el consejero delegado de AMC Entertainment, Adam Aron. Aron se opuso a un token vinculado a AMC ofrecido en Robinhood Chain sin la participación de la cadena de cines, según informó CoinDesk. Tenev argumentó que los emisores deberían controlar los derechos ligados a sus acciones, pero no cada producto separado construido sobre ellas. Según la nueva orden, los Stock Tokens de Robinhood no cumplirían los requisitos en ningún caso: la empresa los describe como «valores de deuda tokenizados» que ofrecen exposición económica pero ningún derecho legal o de propiedad sobre el emisor subyacente.
Galaxy optó por la vía del patrocinio del emisor. Habilitó $GLXY tokenizado en septiembre de 2025 a través del agente de transferencias Superstate, con alta mediante KYC, y la orden ahora acoge ese modelo. El análisis de Galaxy sostiene que la vía de terceros es más estrecha de lo que implica la expresión «tokenización por terceros» y más limitada que los envoltorios que ofrecen hoy Robinhood, Ondo y xStocks.
Un fracaso político de hace dos días como telón de fondo
El momento es difícil de pasar por alto. El martes 15 de septiembre, el Senado votó 49-50 una moción procedimental para avanzar la CLARITY Act, por debajo de los 60 votos necesarios, lo que dejó el proyecto federal de estructura del mercado cripto estancado antes de las elecciones de mitad de mandato.
Dos responsables de agencias respondieron al día siguiente. El presidente de la CFTC, Mike Selig, dijo que la comisión está «encerrada y lista para aprobar sus normas para la nueva frontera de las finanzas» y calificó el resultado del Senado de «lamentable», según Yahoo Finance. El presidente de la SEC, Atkins, escribió que «con o sin legislación, actuaremos con decisión dentro de la autoridad estatutaria de la SEC». La Innovation Exemption es esa promesa hecha realidad, y llegó un día después de esas declaraciones.
La orden también se apoya en trabajos anteriores. En marzo de 2026, la SEC aprobó la propuesta de Nasdaq para permitir que determinados valores se negocien y liquiden en forma tokenizada en el propio mercado de Nasdaq, restringida a las acciones del Russell 1000 y a los fondos cotizados. Esa decisión cubría la negociación y la liquidación dentro de una sola bolsa. La Innovation Exemption aborda la cuestión más amplia de quién puede operar una plataforma secundaria para acciones tokenizadas.
Qué significa para el mercado de acciones tokenizadas
El mercado aún es pequeño, pero crece con rapidez. Las acciones tokenizadas sumaban unos 13.400 millones de dólares el 1 de septiembre de 2026, frente a unos 2.500 millones a principios de año, según datos de The Block publicados por Yahoo Finance. Es un error de redondeo junto a los aproximadamente 30 billones del mercado de acciones estadounidense, y por eso la SEC puede calificarlo de experimento acotado.
El efecto práctico es dar a la tokenización una pista de despegue conforme a las normas. Nasdaq y Payward, la matriz de Kraken, están construyendo Nasdaq Equity Tokens para un lanzamiento previsto en 2027. Coinbase y otras plataformas nativas de cripto han entrado en acciones y derivados. Una exención clara para la negociación secundaria permite que esos esfuerzos avancen sin la incertidumbre legal plataforma por plataforma que ha mantenido a los tokens con derechos prácticamente ilíquidos onchain.
El diseño también refleja lecciones del mercado existente. Al exigir que los tokens conlleven derechos reales de accionista y excluir los envoltorios, la SEC traza una línea entre poseer una acción tokenizada y poseer un pagaré que sigue el precio de una acción. Esa distinción es central en cómo la agencia ha tratado la tokenización desde al menos la aprobación de marzo, y es la razón por la que la orden es más estrecha de lo que sugiere la expresión «acciones tokenizadas».
Las salvedades
La dispensa es temporal y condicional, y va acompañada de una solicitud de comentarios, lo que indica que la SEC espera revisar el marco. El propio comunicado de Atkins enmarca la exención como un puente, no como un destino. La ausencia de dispensa bajo la Ley de Sociedades de Inversión deja un hueco para los fondos registrados, y los límites de símbolos y volumen significan que una TSV no puede simplemente escalar a todo el mercado desde el primer día.
El requisito de autorización choca con el espíritu de acceso abierto de las blockchains públicas. La SEC resolvió esa tensión exigiendo contratos inteligentes públicos y auditables sobre infraestructura sin permisos, a la vez que permitía un acceso restringido a nivel del fondo o del token. Que ese híbrido satisfaga tanto a los usuarios nativos de cripto como a los participantes del mercado tradicional está por ver.
La exclusión del emisor también se pondrá a prueba. Una ventana única de 30 días es más corta de lo que quieren los defensores del consentimiento del emisor y más larga de lo que aceptarán los defensores del mercado abierto. El primer listado impugnado podría zanjar cuánto peso tiene el veto en la práctica.
Qué hay que seguir
Tres cosas mostrarán si la exención se convierte en infraestructura. La primera son los avisos públicos iniciales: una TSV debe publicar su plan al menos 30 días antes de operar, así que las primeras presentaciones revelarán quién tiene intención de lanzarse y bajo qué controles. La segunda es el expediente de comentarios, que mostrará dónde quiere la industria que se aflojen o se aprieten las condiciones y cómo responde la SEC. La tercera es el Congreso: si los legisladores reactivan un proyecto de ley de estructura de mercado, el reloj de cinco años de la exención podría sustituirse por un marco duradero, que es exactamente lo que Atkins dice que quiere.
Por ahora, la importancia es direccional. Tras años en los que las acciones tokenizadas estuvieron en una zona legal gris, la SEC ha creado una vía definida para negociarlas, con derechos de accionista, divulgación y vigilancia incorporados. El experimento empieza sobre el papel el 17 de septiembre de 2026, y las primeras plataformas decidirán con qué rapidez se vuelve real.
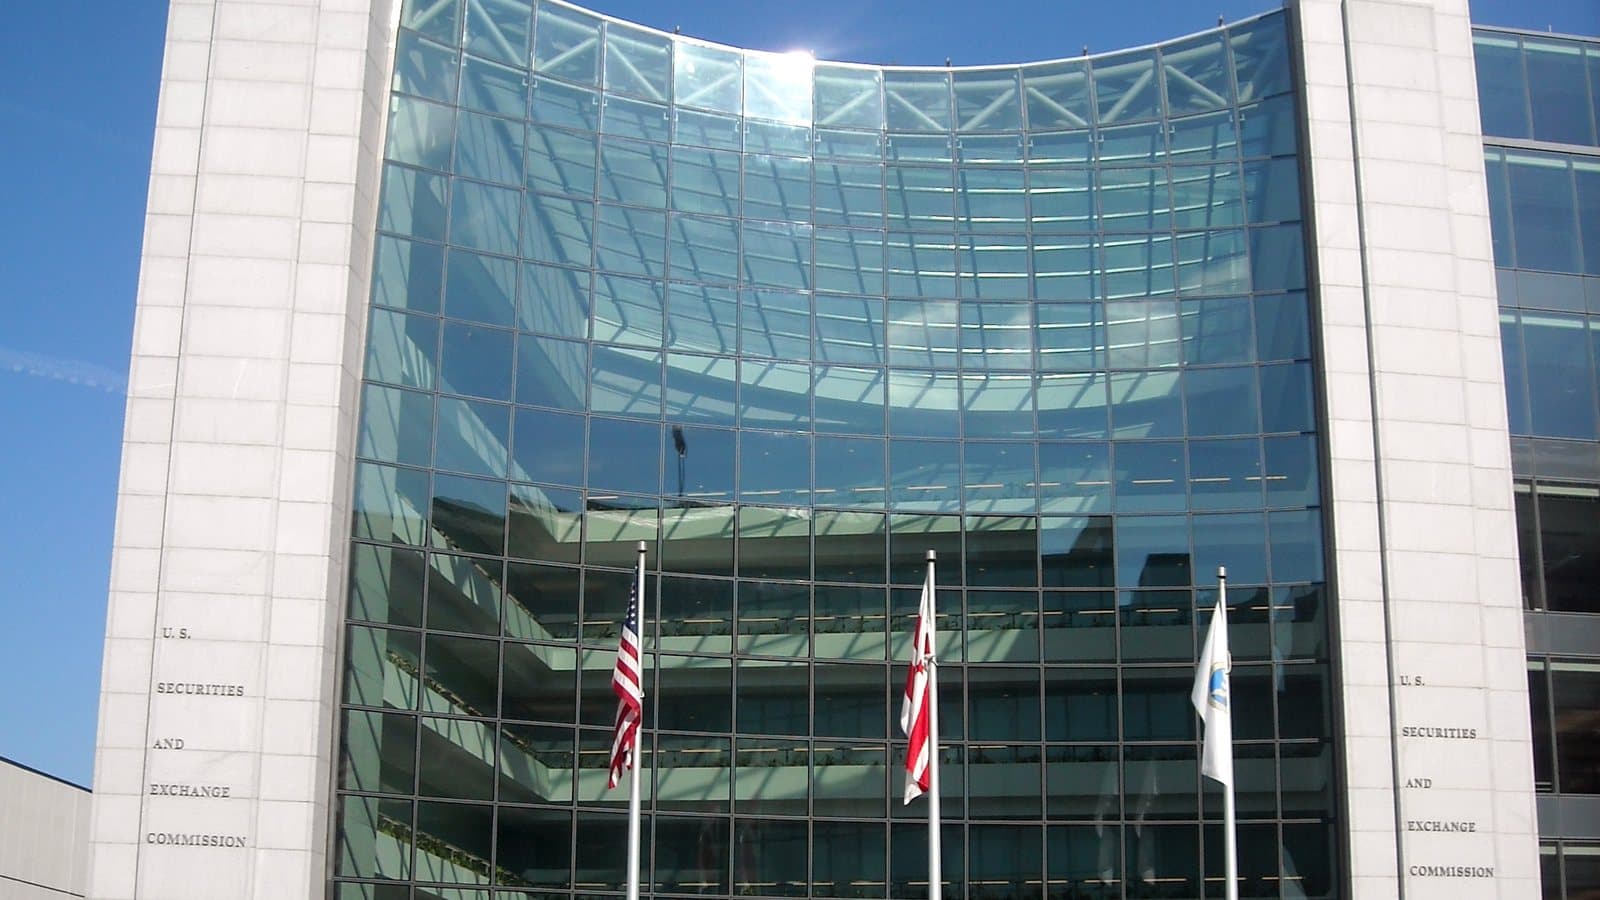
La sede de la Comisión de Bolsa y Valores de Estados Unidos en Washington D. C. Foto: AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0).
Etiquetas
Preguntas frecuentes
- ¿Qué es la Innovation Exemption de la SEC?
- Es una orden temporal y condicional que la SEC emitió el 17 de septiembre de 2026 y que exime a las Plataformas de Valores Tokenizados que cumplen los requisitos de la definición de «exchange» de la Ley de Bolsa, para que puedan albergar la negociación secundaria de acciones tokenizadas del Sistema Nacional de Mercado, además de una exención paralela de «dealer» para los proveedores de liquidez que usan su propio capital. Expira el 17 de septiembre de 2031.
- ¿Qué valores cubre la exención?
- Se aplica a acciones del Sistema Nacional de Mercado, en general acciones cotizadas en bolsas estadounidenses y determinados productos cotizados, y excluye opciones, derechos de suscripción y warrants. Los tokens deben representar la acción real con plenos derechos de dividendos, voto, liquidación y representación; los tokens sintéticos, los swaps sobre valores, los valores vinculados y los intereses en envoltorios de vehículos de propósito especial no cumplen los requisitos.
- ¿Cumplirían los Stock Tokens de Robinhood los requisitos de la exención?
- No. Robinhood describe sus Stock Tokens como «valores de deuda tokenizados» que ofrecen exposición económica pero ningún derecho legal o de propiedad sobre el emisor subyacente, lo que queda fuera del requisito de la orden de que un token transmita el mismo interés que la acción con formato tradicional.
- ¿Por qué importa la exclusión voluntaria de 30 días del emisor?
- Antes de que una plataforma pueda listar una acción tokenizada por un tercero no afiliado, debe notificar al emisor subyacente y esperar al menos 30 días. Si el emisor presenta una objeción durante esa ventana, la plataforma no puede listar el token, lo que da a las empresas cotizadas un veto limitado en el tiempo sobre los tokens de terceros vinculados a sus acciones.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.