La FCA nombra siete actividades cripto que necesitarán autorización en el Reino Unido
La guía final del perímetro de la FCA nombra siete actividades cripto que necesitarán autorización en el Reino Unido desde 2027, con solicitudes abiertas el 30 de septiembre de 2026.

En esta página
Puntos clave
- La FCA publicó la guía final del perímetro de criptoactivos el 16 de septiembre de 2026 como la declaración de política PS26/18, en la que nombra siete actividades que requerirán autorización a partir del 25 de octubre de 2027.
- La pasarela de autorización se abre el 30 de septiembre de 2026, y la ventana de solicitud cierra el 28 de febrero de 2027 para las empresas que quieran acogerse a la cobertura transitoria.
- Los registros existentes en el marco de la normativa contra el blanqueo de capitales y otros permisos no se convertirán automáticamente; las empresas deben solicitar autorización, o una variación de permiso si ya están autorizadas bajo la FSMA.
- El 10 de septiembre de 2026, la FCA, HMRC y la Policía Metropolitana emitieron cartas de cese y desistimiento en tres locales de Londres sospechosos de comercio cripto entre particulares ilegal.
- La autorización de la FCA no obliga a los bancos a procesar pagos cripto; nueve de los diez mayores bancos minoristas del Reino Unido siguen bloqueando o limitando algunas transferencias vinculadas a cripto.
La Financial Conduct Authority publicó el 16 de septiembre de 2026 su guía final del perímetro de criptoactivos, en la que detalla las actividades que necesitarán autorización una vez que el nuevo régimen del Reino Unido entre en vigor el 25 de octubre de 2027. La declaración de política, PS26/18, llega dos semanas antes de que se abra la pasarela de autorización el 30 de septiembre de 2026, y es la señal más clara hasta ahora de que el Reino Unido ha terminado con el enfoque de intervención mínima que ha regido las cripto desde 2020.
Lectura relacionada: Binance pausa los retiros mientras salen hasta 5.600 millones de dólares de sus carteras · World lanza una superapp de stablecoins en 150 países con Stripe como infraestructura.
Hasta ahora, la supervisión directa de la FCA sobre las empresas cripto se limitaba al registro contra el blanqueo de capitales y a las normas de promoción financiera. El nuevo marco integra las cripto en la Financial Services and Markets Act 2000 (FSMA), la misma ley que rige a bancos, brókers y gestores de activos. Las empresas que quieran seguir operando necesitarán autorización del artículo 4A, y la guía explica cómo interpreta el regulador el perímetro que el Parlamento fijó en el Reglamento de Criptoactivos de la Financial Services and Markets Act 2000 de 2026.
«Estamos construyendo un régimen cripto en el que puedan confiar las empresas, los consumidores y los socios internacionales», dijo David Geale, director ejecutivo de consumidores, pagos y competencia de la FCA, en el comunicado de prensa. Añadió que la guía «da a las empresas la claridad que han pedido para que puedan prepararse con confianza».
Las siete actividades dentro del perímetro
La guía, publicada como un nuevo capítulo del Manual de Orientación sobre el Perímetro del Manual de la FCA (PERG 18), confirma la lista de actividades de criptoactivos reguladas:
- Emitir stablecoins cualificadas en el Reino Unido.
- Salvaguardar criptoactivos cualificados y criptoactivos de inversión específica relevantes, y organizar su salvaguarda.
- Operar una plataforma de negociación de criptoactivos cualificada (QCATP).
- Operar con criptoactivos cualificados por cuenta propia.
- Operar con criptoactivos cualificados como agente.
- Organizar operaciones con criptoactivos cualificados.
- Organizar el staking de criptoactivos cualificados.
La lista es más amplia que el régimen de registro al que sustituye, que solo cubría servicios de intercambio y custodia. También llega más lejos que el Reglamento de Mercados de Criptoactivos (MiCA) de la UE en un aspecto: el Reino Unido convierte la organización de staking en una actividad regulada por derecho propio, algo que MiCA no regula directamente.
Dos puntos de definición importan. Un «criptoactivo cualificado» debe ser fungible, transferible y no ser únicamente un registro de valor o de derechos contractuales. La FCA también dijo que los productos que usan mecanismos de estabilización híbridos, en parte respaldados por activos y en parte algorítmicos, no cualifican como stablecoins cualificadas, y que una stablecoin envuelta (wrapped) no es automáticamente una stablecoin cualificada, como señala el análisis de PS26/18 de Katten.
La guía aplica una prueba de «a título profesional» más estrecha que la usada para las actividades reguladas en general, de modo que una persona solo queda sujeta cuando ejerce la actividad como negocio propio y no de forma incidental. Sobre el territorio, la FCA repitió que los servicios prestados a consumidores del Reino Unido desde el extranjero pueden considerarse ejercidos en el Reino Unido, y confirmó que no existe una Exclusión de Personas de Ultramar para las nuevas actividades. Eso sitúa a las plataformas extraterritoriales que atienden a clientes minoristas británicos de lleno dentro del ámbito.
El calendario de solicitudes
Las fechas están fijadas, y el margen es corto en relación con el tamaño de la tarea:
- 30 de septiembre de 2026: se abre la pasarela de autorización y comienza el periodo de solicitud.
- 28 de febrero de 2027: se cierra la ventana para las empresas que quieran acogerse a los acuerdos transitorios.
- 25 de octubre de 2027: el régimen entra en vigor.
Las empresas que presenten su solicitud dentro de la ventana pueden seguir operando al amparo de las disposiciones de salvaguarda mientras la FCA evalúa sus solicitudes. Las que pierdan el plazo de febrero no pueden, y la guía advierte de que podrían enfrentarse a restricciones para captar nuevos clientes hasta que estén autorizadas. La FCA dice que pretende resolver las solicitudes presentadas dentro de la ventana antes de que comience el régimen.
El reglamento principal ya estaba zanjado. El 30 de junio de 2026 la FCA publicó cinco declaraciones de política, PS26/9 a PS26/13, que cubrían admisiones y divulgaciones y abuso de mercado, emisión de stablecoins, actividades reguladas, normas prudenciales y la aplicación del Manual. PS26/18 añade la orientación sobre el perímetro a ese paquete tras una consulta de abril de 2026, CP26/13, que recibió 78 respuestas.
Los registros no se trasladan
El punto que la FCA ha subrayado con más fuerza es que el antiguo registro no se traslada al nuevo. «Los registros y permisos existentes no se convertirán automáticamente», dijo el regulador, y su declaración de política detalla las consecuencias. Las empresas registradas bajo la normativa contra el blanqueo de capitales, autorizadas bajo la normativa de servicios de pago o de dinero electrónico, o ya autorizadas bajo la FSMA, deben comprobar si ejercen una actividad recién regulada. Si lo hacen, y no se aplica ninguna exclusión o exención, deben solicitar autorización o, en el caso de las empresas ya sujetas a la FSMA, una variación de permiso.
Es un cambio de naturaleza, no de grado. El registro en la normativa contra el blanqueo de capitales pide a una empresa que demuestre controles antilavado. La autorización de la FSMA trae todo el aparato: directivos superiores y certificación, capital prudencial, normas de conducta incluido el Consumer Duty, salvaguarda bajo un nuevo capítulo de la CASS, resiliencia operativa y reporte periódico. Una consultora de cumplimiento resumió el cambio como pasar de un registro antilavado estrecho, limitado al intercambio y la custodia, a una autorización completa del artículo 4A en siete actividades.
La guía tampoco es la última palabra. Como el Gobierno presentó un instrumento legal que modifica el Reglamento de Criptoactivos subyacente, la FCA dijo que volverá a consultar en octubre de 2026 sobre actualizaciones específicas que abarcarán stablecoins cualificadas del Reino Unido, negociación por cuenta propia y creación de mercado, ciertos proveedores de tecnología, protocolos descentralizados, salvaguarda con depositarios centrales de valores y promociones financieras. La guía final enmendada se espera para principios de 2027.
La aplicación ya está en marcha
La orientación sobre el perímetro no fue la única noticia cripto que la FCA protagonizó esa semana. El 17 de septiembre anunció que, junto con HM Revenue & Customs y la Policía Metropolitana, había actuado contra tres locales de Londres sospechosos de comercio cripto entre particulares ilegal. Se emitieron cartas de cese y desistimiento en los tres. La operación tuvo lugar el 10 de septiembre bajo la normativa contra el blanqueo de capitales de 2017, y siguió a una redada de abril que cubrió ocho direcciones de Londres, según informó Reuters.
El jefe de aplicación de la FCA, Steve Smart, lanzó el mensaje sin rodeos: «Cualquiera que gestione un negocio cripto entre particulares sin registro debe asumir que lo estamos mirando». El regulador dice que actualmente no hay negocios cripto entre particulares registrados en el Reino Unido, lo que significa que toda operación comercial de ese tipo queda fuera del registro por definición. El momento es significativo: la redada llegó un día después de la guía que explica a las empresas cómo regularizarse.
Los bancos siguen siendo una puerta aparte
La autorización zanja el estatus de una empresa ante la FCA. No zanja su acceso al sistema bancario. Varios grandes bancos minoristas británicos siguen limitando, retrasando o bloqueando transferencias a exchanges cripto, y el nuevo marco regula a las empresas cripto, no a los bancos que atienden a sus clientes.
The Banker ha informado de que nueve de los diez mayores bancos minoristas del Reino Unido restringen algunas transacciones vinculadas a cripto, y el UK Cryptoasset Business Council ha concluido que alrededor del 40% de las transferencias de banco a exchange se bloquean o se retrasan. Los límites son concretos. Barclays y HSBC UK limitan las transferencias a 2.500 libras por transacción y 10.000 libras en 30 días móviles, NatWest a 1.000 libras al día y 5.000 libras en 30 días, y Santander a 1.000 libras por transacción y 3.000 libras cada 30 días, según crypto.news. Chase UK bloquea los pagos que identifica como cripto, mientras que Metro Bank dice que no ha procesado pagos salientes a exchanges cripto desde noviembre de 2024.
El Tesoro británico ha dicho que espera que las empresas cripto autorizadas por la FCA reciban un trato justo y no se enfrenten a restricciones solo por su sector. Pero su respuesta parlamentaria de marzo de 2026 describió las decisiones bancarias como «en gran medida de naturaleza comercial», y no hay ninguna norma nueva que obligue a un banco a procesar un pago determinado. Como lo expresó Crowdfund Insider, la autorización por sí sola no levanta el límite de transferencia de un cliente ni obliga a un banco a mover el dinero.
Cómo se compara el Reino Unido con la UE y EE. UU.
El régimen británico se sitúa entre dos polos. El MiCA de la UE es plenamente aplicable desde diciembre de 2024, y licencia a los proveedores de servicios de criptoactivos a través de autoridades nacionales competentes con pasaporte en todo el Espacio Económico Europeo. El Reino Unido no adopta ese modelo. Incorpora las actividades cripto a la FSMA y al Manual de la FCA, un diseño que según la FCA le permite apoyarse en la discrecionalidad supervisora y los estándares de conducta que ya aplica a las finanzas tradicionales. No hay pasaporte entre los dos regímenes, así que una empresa que atienda a ambos mercados necesita autorizaciones paralelas, como señalan los análisis comparativos.
Las diferencias sustantivas son reales. El MiCA define un menú de servicios más largo pero deja en gran medida intacta la organización de staking, mientras que el Reino Unido convierte la organización de staking en una actividad con nombre propio. En cuanto a las stablecoins, el MiCA separa los tokens referenciados a activos de los tokens de dinero electrónico, mientras que el Reino Unido separa las stablecoins cualificadas del dinero electrónico y entrega las stablecoins sistémicas en libras al Banco de Inglaterra. Los consumidores del Reino Unido también cuentan con el Consumer Duty, que varias comparaciones de despachos de abogados describen como más exigente en conducta que la base del MiCA.
El panorama estadounidense es la imagen especular. El 15 de septiembre de 2026 el Senado de EE. UU. no logró avanzar la CLARITY Act, el proyecto de ley de estructura de mercado que habría dividido la supervisión de los activos digitales entre la SEC y la CFTC. Reuters informó de que el proyecto se quedó por debajo del umbral de 60 votos que necesitaba, con cuatro republicanos uniéndose a los demócratas en contra, y el Congreso se encaminaba al receso antes de las elecciones de mitad de mandato de noviembre. Eso deja la regulación cripto estadounidense en manos de la elaboración de normas por agencias, en particular el propuesto Reglamento de Criptoactivos de la SEC, que una futura comisión podría revisar. El Reino Unido, en cambio, tiene una ley aprobada en febrero de 2026 y un reglamento publicado con una fecha de inicio fija, aunque su guía sobre el perímetro todavía se está afinando.
Qué observar
Tres cosas mostrarán con qué fluidez avanza la transición. La primera es la consulta de octubre, que pondrá a prueba hasta qué punto el instrumento legal del Gobierno estrecha el perímetro para creadores de mercado, proveedores de tecnología y protocolos descentralizados. La segunda es el volumen de solicitudes una vez se abra la pasarela el 30 de septiembre; la FCA no ha publicado cuántas empresas espera ni cuánto tardará en resolver sus expedientes, y las disposiciones de salvaguarda premian presentarse pronto. La tercera es el acceso bancario, donde una licencia sigue sin garantizar una vía de pago.
Por ahora, la dirección está fijada. Después de años en los que las cripto ocupaban un carril lateral de registro y promoción, el Reino Unido tiene un perímetro definido, una lista con nombre de actividades y un proceso de autorización con fechas. Las empresas tienen hasta el 28 de febrero de 2027 para usarlo, y el reloj empieza el 30 de septiembre de 2026.
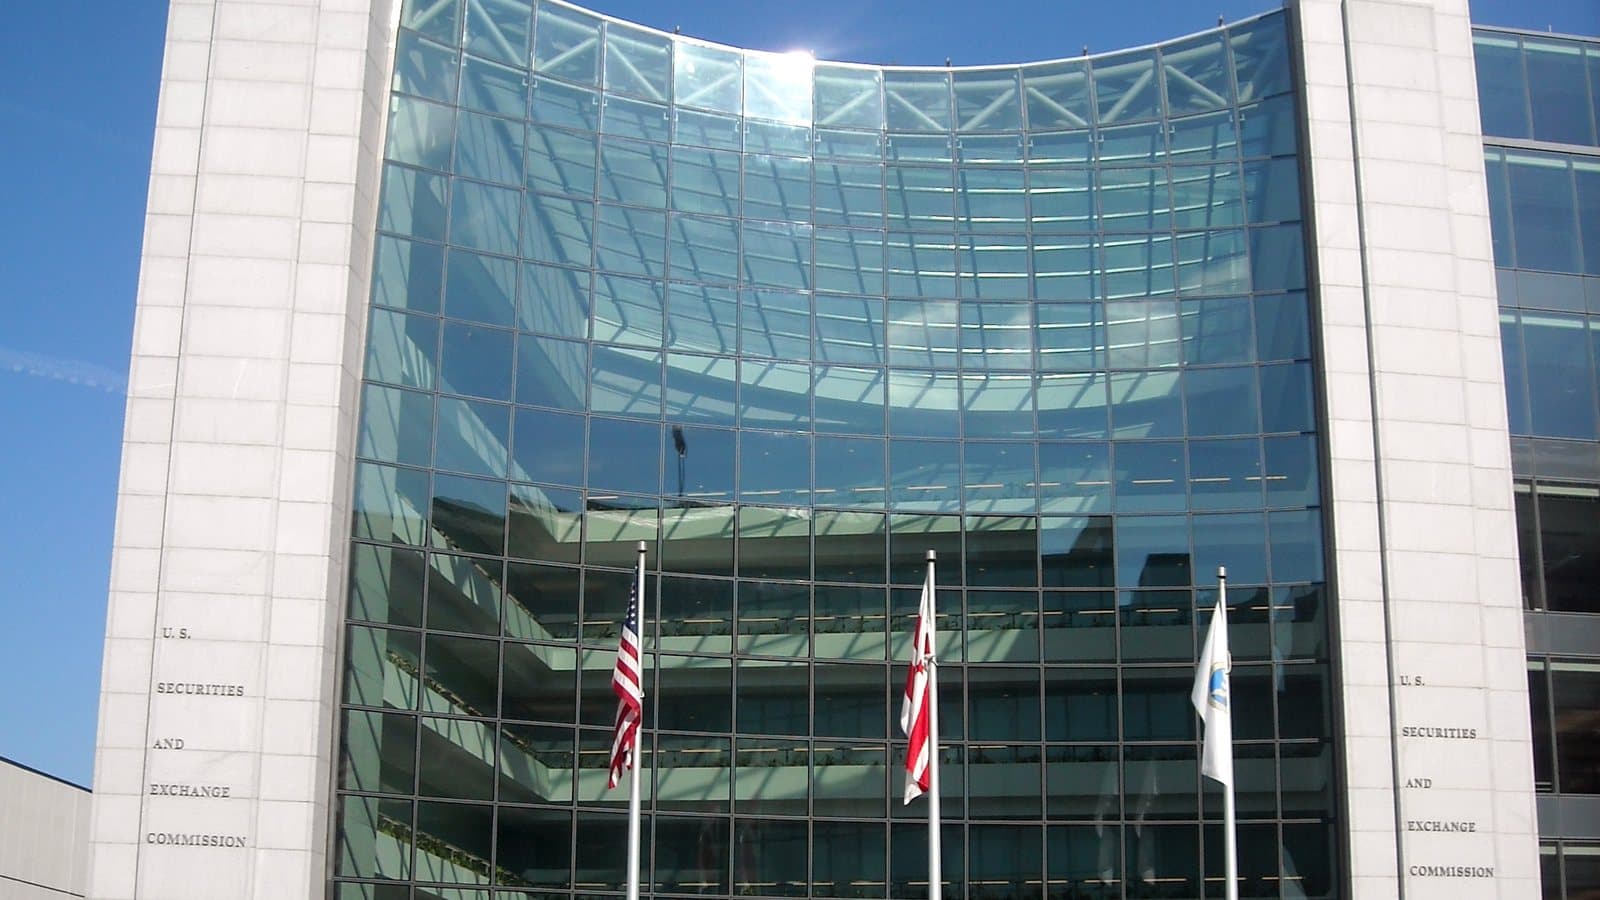
Las oficinas de 12 Endeavour Square en Stratford, Londres, sede de la Financial Conduct Authority. Foto: Yirba / Wikimedia Commons (CC0).
Etiquetas
Preguntas frecuentes
- ¿Qué actividades cripto necesitarán autorización de la FCA a partir de 2027?
- Siete: emitir stablecoins cualificadas en el Reino Unido; salvaguardar criptoactivos cualificados y criptoactivos de inversión específica relevantes, y organizar su salvaguarda; operar una plataforma de negociación de criptoactivos cualificada; operar con criptoactivos cualificados por cuenta propia; operar como agente; organizar operaciones; y organizar el staking de criptoactivos cualificados.
- ¿Se trasladan los registros cripto existentes de la FCA al nuevo régimen?
- No. La FCA dice que los registros y permisos existentes no se convertirán automáticamente. Las empresas registradas bajo la normativa contra el blanqueo de capitales, autorizadas bajo la normativa de servicios de pago o de dinero electrónico, o ya autorizadas bajo la FSMA, deben solicitar autorización o una variación de permiso si ejercen una actividad recién regulada.
- ¿Cuándo pueden solicitar las empresas la autorización cripto de la FCA?
- La pasarela se abre el 30 de septiembre de 2026 y la ventana de solicitud cierra el 28 de febrero de 2027 para las empresas que quieran cobertura transitoria. El régimen completo entra en vigor el 25 de octubre de 2027.
- ¿Hará la autorización de la FCA que los bancos británicos procesen pagos cripto?
- No. El nuevo marco regula a las empresas cripto, no a los bancos. La autorización de un exchange por parte de la FCA no levanta el límite de transferencia de un cliente ni obliga a un banco a procesar un pago, y los bancos mantienen sus propias políticas de fraude y riesgo.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.