Nasdaq invierte 100 millones en Payward, matriz de Kraken, para llevar acciones con voto a la cadena
Nasdaq Ventures invierte 100 millones en Payward, matriz de Kraken, con una valoración de 21.000 millones para crear tokens Nasdaq con derecho a voto.

En esta página
Nasdaq invertirá 100 millones de dólares en Payward, la empresa matriz del exchange de criptomonedas Kraken, según anunció el operador bursátil el 10 de septiembre, profundizando una alianza que ambas firmas describen ahora como la base de un mercado regulado de acciones tokenizadas. La inversión, realizada a través de Nasdaq Ventures, valora Payward en 21.000 millones de dólares, según Bloomberg, que informó primero de la cifra; el anuncio de Nasdaq confirmó los 100 millones, pero no esa valoración.
Lectura relacionada: Binance pausa los retiros mientras salen hasta 5.600 millones de dólares de sus carteras · S&P Global lidera una ampliación de 110 millones de dólares de la Serie B de Kaiko.
Las compañías afirmaron que seguirán desarrollando los Nasdaq Equity Tokens (NET), versiones tokenizadas de acciones cotizadas en Nasdaq que esperan lanzar en el segundo trimestre de 2027 a través de la plataforma xStocks de Payward, como informó Reuters. Lo decisivo es que, según Nasdaq, los tokens están diseñados para conservar los mismos derechos materiales que las acciones que representan (incluido el derecho a voto) en lugar de ser un envoltorio sintético que solo sigue un precio. Como parte del acuerdo ampliado, Payward también adoptará la tecnología de vigilancia de mercados de Nasdaq en sus plataformas de negociación: cripto, acciones, acciones tokenizadas, futuros y opciones.
El importe es pequeño frente a la valoración de 21.000 millones de Payward, pero es una señal clara de hacia dónde creen las bolsas consolidadas que va el mercado. Nasdaq no se limita a licenciar tecnología a una empresa cripto: toma una participación en una de las mayores plataformas nativas de cripto, justo cuando esa plataforma intenta convertirse en un bróker multiactivo y el operador bursátil trata de llevar las acciones a raíles blockchain que operan 24 horas.
Lo que ambas compañías acordaron realmente
- La inversión. Nasdaq Ventures, el brazo inversor estratégico de la bolsa, aportará 100 millones de dólares a Payward. La valoración de 21.000 millones procede de personas familiarizadas con la operación, a través de Bloomberg; Nasdaq no la confirmó.
- El producto. Nasdaq Equity Tokens (NET), representaciones tokenizadas de acciones cotizadas en Nasdaq, con un lanzamiento previsto para el segundo trimestre de 2027.
- La distribución. Los NET se distribuirán a través de xStocks de Payward, el marco de acciones tokenizadas que Kraken ya ofrece a clientes elegibles fuera de Estados Unidos.
- Los derechos. Nasdaq presenta los NET como tokens con derechos que preservan los del accionista, incluido el voto, en lugar de derivados que siguen un precio.
- Las salvaguardas. Payward desplegará la tecnología de vigilancia de mercados de Nasdaq en su cartera de plataformas para detectar manipulación.
- El historial. La operación amplía una alianza anunciada en marzo de 2026, cuando Nasdaq presentó un diseño de token de acciones y dijo que trabajaría con Payward en infraestructura de tokenización.
«La próxima era de la evolución del mercado se definirá por la eficiencia y la fluidez con que el capital y los activos se muevan por el sistema financiero con liquidez duradera», declaró Tal Cohen, presidente de Nasdaq, en el anuncio. «Ampliar nuestra relación con Payward refleja nuestra convicción de que la compañía puede desempeñar un papel importante en la construcción de la infraestructura que sostiene esta evolución». Arjun Sethi, co-CEO de Payward, describió la siguiente fase como llevar los NET «a raíles que no cierran, con los derechos de los accionistas intactos».
Por qué una bolsa invierte en un exchange de cripto
La lógica funciona en ambos sentidos. Para Nasdaq, Payward ofrece distribución e infraestructura difíciles de construir en solitario: una base global de clientes minoristas e institucionales, un producto de acciones tokenizadas ya en marcha y raíles blockchain que operan fuera del horario bursátil. Según Payward, xStocks ha superado los 35.000 millones de dólares en volumen acumulado y los 200.000 titulares, con más de 500 acciones y ETF listados, en un balance de su primer aniversario. Para Payward, Nasdaq aporta infraestructura de mercado regulada, una marca de primer nivel y conocimiento en vigilancia: activos útiles para una empresa que en 2026 se ha expandido desde el cripto al contado hacia derivados, acciones y pagos.
Ambas responden además a la misma presión competitiva. Reuters señaló que los operadores bursátiles consolidados están construyendo infraestructura de valores tokenizados tanto para captar el interés de los inversores por activos basados en blockchain como para competir con plataformas nativas de cripto que se adentran en acciones y futuros perpetuos. Nasdaq ha ido ensamblando las piezas todo el año: en septiembre de 2025 presentó ante la SEC una propuesta normativa para permitir que las acciones cotizadas se negocien y liquiden en forma de token, y en agosto de 2026 acordó comprar LeveL Markets para operar más allá del horario convencional.
El argumento para los usuarios es sencillo: una acción que se liquida como un token puede negociarse los fines de semana, liquidarse más rápido que el ciclo actual T+1 y llegar a inversores en mercados donde una cuenta de bróker tradicional resulta poco práctica. El argumento para Nasdaq es que sigue siendo el lugar de cotización y el proveedor de infraestructura aunque cambie el lugar de negociación.
El otro lado: NYSE, ICE y OKX
Nasdaq no es el primero en tener esta idea, y su principal rival la persigue con una estructura distinta. En marzo de 2026, Intercontinental Exchange (matriz de la Bolsa de Nueva York) invirtió estratégicamente en OKX unos 200 millones de dólares con una valoración de 25.000 millones y un asiento en el consejo, como informó Fortune. En junio, las dos firmas fueron más lejos y anunciaron una empresa conjunta al 50 % llamada OKXICE, copresidida por el exgobernador de Nueva York Andrew Cuomo y el directivo de ICE Trabue Bland, que pretende registrarse como bróker-dealer y futures commission merchant en Estados Unidos. El objetivo, sujeto a aprobaciones, es dar a los cerca de 120 millones de usuarios de OKX acceso a los futuros de ICE y a las acciones tokenizadas de la NYSE, según informó CoinDesk.
El contraste es revelador. ICE creó una empresa conjunta que debe obtener nuevas licencias antes de operar; Nasdaq hizo una inversión de capital y un acuerdo comercial que puede apoyarse en la infraestructura existente. Ambos corren hacia el mismo objetivo (una vía avalada por Wall Street para poseer y negociar acciones estadounidenses las 24 horas) y ambos apuestan a que ganará la plataforma que combine distribución cripto con liquidación regulada y vigilancia.
Las reglas existen, hasta cierto punto
Los cimientos regulatorios están más avanzados de lo que muchos lectores imaginan. El 18 de marzo de 2026, la Comisión de Bolsa y Valores de Estados Unidos (SEC) aprobó la propuesta de Nasdaq para que ciertos valores se negocien y liquiden en forma tokenizada, algo inédito en una gran bolsa estadounidense. Según el marco aprobado, los tokens elegibles se limitan a acciones del Russell 1000 y ETF que siguen índices como el S&P 500 y el Nasdaq-100, deben compartir el mismo ticker, CUSIP y derechos materiales que sus equivalentes tradicionales, y liquidarse mediante el programa piloto de tokenización de la Depository Trust Company. Es importante: las normas solo se aplican cuando las acciones tokenizadas y las tradicionales son fungibles y otorgan los mismos derechos; la tokenización no cambia lo que legalmente es un valor. El responsable jurídico de Nasdaq, John Zecca, lo dice sin rodeos: un valor sigue siendo un valor con independencia de la tecnología que lo represente.
Esa aprobación de marzo cubre la negociación y liquidación en el propio mercado de Nasdaq. Distribuir acciones tokenizadas de Nasdaq a usuarios minoristas de un exchange de cripto, en decenas de países y mediante una estructura de emisión offshore, es un perímetro distinto, y uno en el que las cuestiones jurídicas están mucho menos resueltas.
El mercado aún es pequeño. El panel de The Block situaba las acciones tokenizadas en un total de 13.400 millones de dólares el 1 de septiembre de 2026, frente a unos 2.500 millones a principios de año, según una información basada en esos datos. Es un error de redondeo frente al mercado accionario estadounidense, de unos 30 billones de dólares, pero crece lo bastante rápido como para que Nasdaq e ICE lo traten ya como estratégico.
El riesgo real: control del emisor frente a exposición sintética
La disputa sobre qué es realmente una «acción tokenizada» ya se ha vuelto fea. Días antes del anuncio de Nasdaq y Payward, el consejero delegado de AMC Entertainment, Adam Aron, atacó públicamente a Robinhood por listar tokens vinculados a acciones de AMC. Calificó los productos de mercado «sintético» no autorizado que no daba derecho a voto a los titulares, y amenazó con acudir a la SEC, según informó CoinDesk. Los tokens de Robinhood son instrumentos de deuda respaldados 1:1 por acciones mantenidas como garantía, emitidos en el extranjero y ni registrados conforme a la ley de valores estadounidense ni vendidos a personas de EE. UU. Su CEO, Vlad Tenev, sostuvo que una empresa, una vez cotiza, no puede controlar todos los productos construidos sobre sus acciones, y no se comprometió sobre cómo funcionaría el voto.
Esa disputa es la ilustración más clara de la falla en cuyo lado correcto Nasdaq quiere situarse. Hay, a grandes rasgos, dos modelos:
- Exposición sintética. Un tercero mantiene las acciones subyacentes y emite un token separado que sigue el precio. El titular obtiene exposición económica y, en el caso de Robinhood, ni voto ni presencia en el registro de accionistas de la empresa.
- Propiedad patrocinada por el emisor. El token es la acción legal, fungible con el instrumento tradicional, con acciones corporativas y voto gestionados a través del sistema de mercado existente. Este es el modelo que Nasdaq dice querer.
La pregunta que hay que hacer ante cualquier acción tokenizada
¿El token le incorpora al registro de accionistas de la empresa con voto y otros derechos, o solo sigue el precio de la acción? Nasdaq vende el primer modelo y denuncia el segundo. Si una plataforma no responde con claridad, trate el producto como un derivado, no como una acción.
Para Nasdaq, el enfoque centrado en el emisor es también un movimiento defensivo. Su diseño de marzo sitúa explícitamente a las empresas cotizadas «en el centro» de la tokenización y deja que los emisores controlen cómo se tokenizan sus acciones, cómo se administran los votos y cómo se gestionan las acciones corporativas. Eso tranquiliza a los emisores de los que Nasdaq depende para sus cotizaciones, y es exactamente lo que exigía Aron, de AMC. Quedan preguntas prácticas sin resolver: si los NET pueden entregar de verdad derechos de voto a titulares en la plataforma offshore de un exchange de cripto, cómo se canalizarían esos votos y si los reguladores aceptarán la estructura.
Hay más salvedades. Las xStocks no están disponibles para personas de EE. UU. y están restringidas en varios mercados, por lo que de entrada es un producto no estadounidense distribuido a una base minorista global. Las xStocks de Payward se emiten a través de una entidad de Jersey y se ofrecen a clientes elegibles de Kraken mediante una filial de Payward, una estructura que los reguladores examinan de cerca. Y toda la propuesta depende de aprobaciones y de la adopción por parte de los emisores que aún no están garantizadas.
Qué hay que observar
Tres cosas determinarán si la apuesta de Nasdaq y Payward resulta visionaria o prematura.
Primera, el lanzamiento en el segundo trimestre de 2027 y si los NET llegan con derechos de voto reales y transmisibles o con un compromiso que deje a los titulares con exposición pero sin voto. Esa distinción es todo el producto.
Segunda, el perímetro regulatorio. Nasdaq cuenta con la aprobación de la SEC para negociar tokenizado en su propio mercado, pero aún no existe un marco asentado para distribuir tokens Nasdaq con derechos a través de un exchange de cripto offshore. Hay que observar cómo trata la SEC los tokens sintéticos frente a los patrocinados por el emisor y si el pulso AMC-Robinhood produce orientaciones o medidas de ejecución.
Tercera, la adopción por los emisores. El modelo de Nasdaq solo funciona si las empresas cotizadas se suman. Si los emisores se quedan al margen, el volumen seguirá fluyendo hacia productos sintéticos y el argumento de los derechos perderá su gancho.
Hay además una incógnita propia de la empresa: Payward presentó confidencialmente su salida a bolsa a finales de 2025 y, según los informes, ha aplazado la operación hasta 2027. Una OPV exitosa le daría más capital y más escrutinio; un retraso lo dejaría dependiendo de inversores estratégicos como Nasdaq.
Por ahora, los 100 millones dicen menos del balance de Payward que de la convicción de Nasdaq de que la próxima fase de la estructura de mercado es una disputa por quién controla los raíles y quién define qué significa realmente poseer una acción en la cadena.
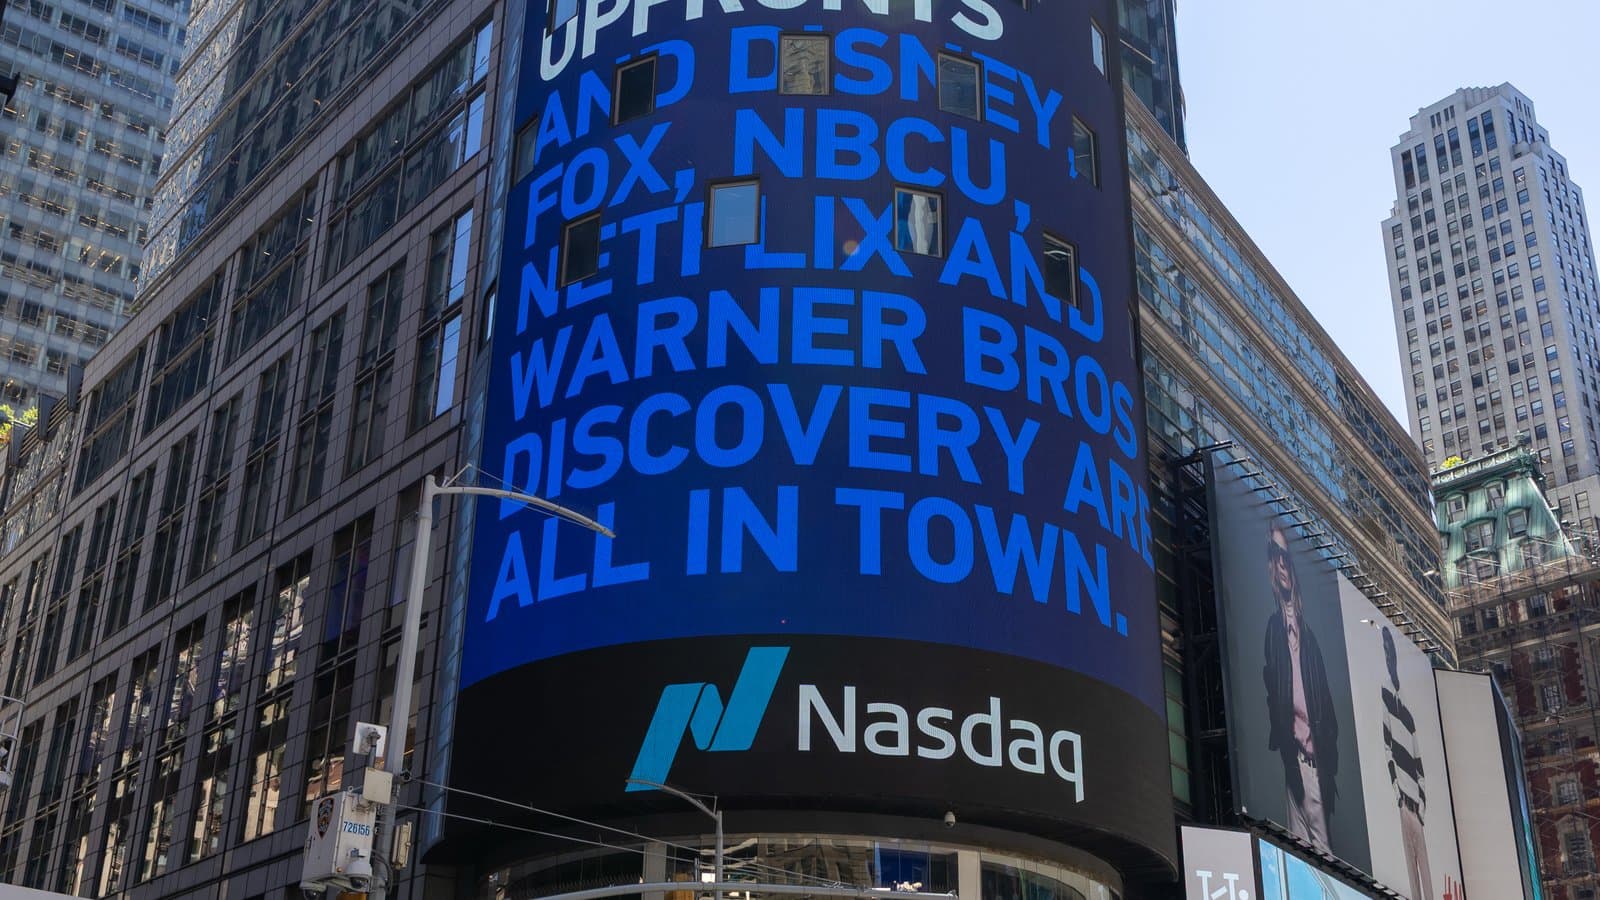
Imagen de portada: la torre Nasdaq MarketSite en Times Square, fotografiada por Nielsoncaetanosalmeron (Wikimedia Commons), bajo licencia CC BY 4.0; recortada a 16:9.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.