Isar Aerospace atteint l'orbite et offre à l'Europe son premier lancement privé
Dès son deuxième vol, l'allemand Isar Aerospace a atteint l'orbite depuis la Norvège, la première entreprise commerciale européenne à lancer elle-même des satellites.

Sur cette page
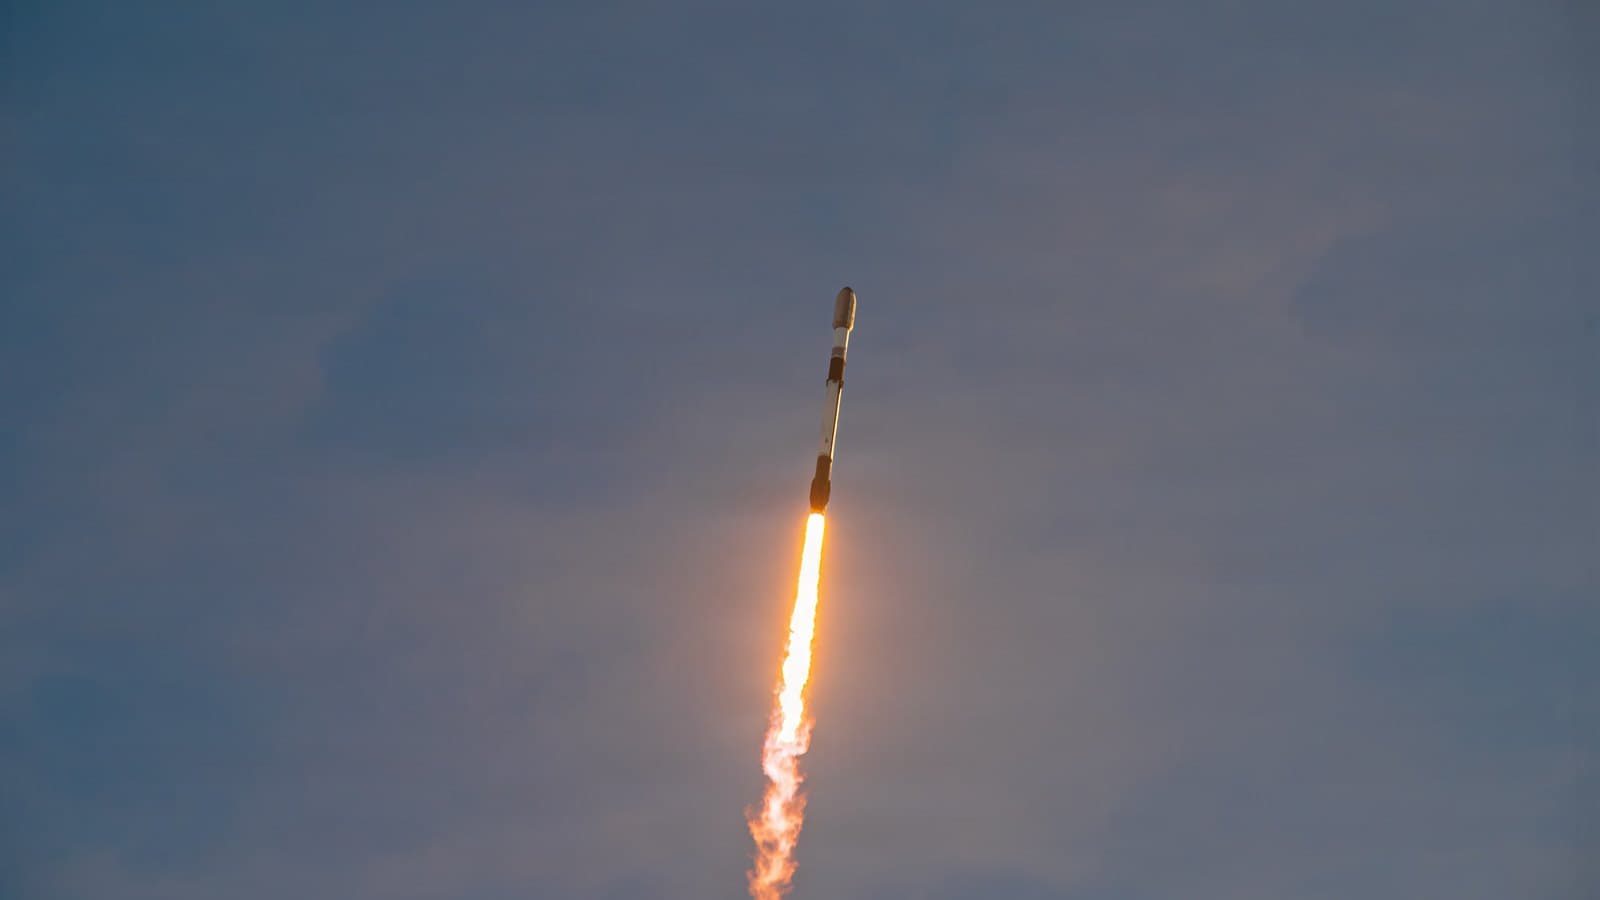
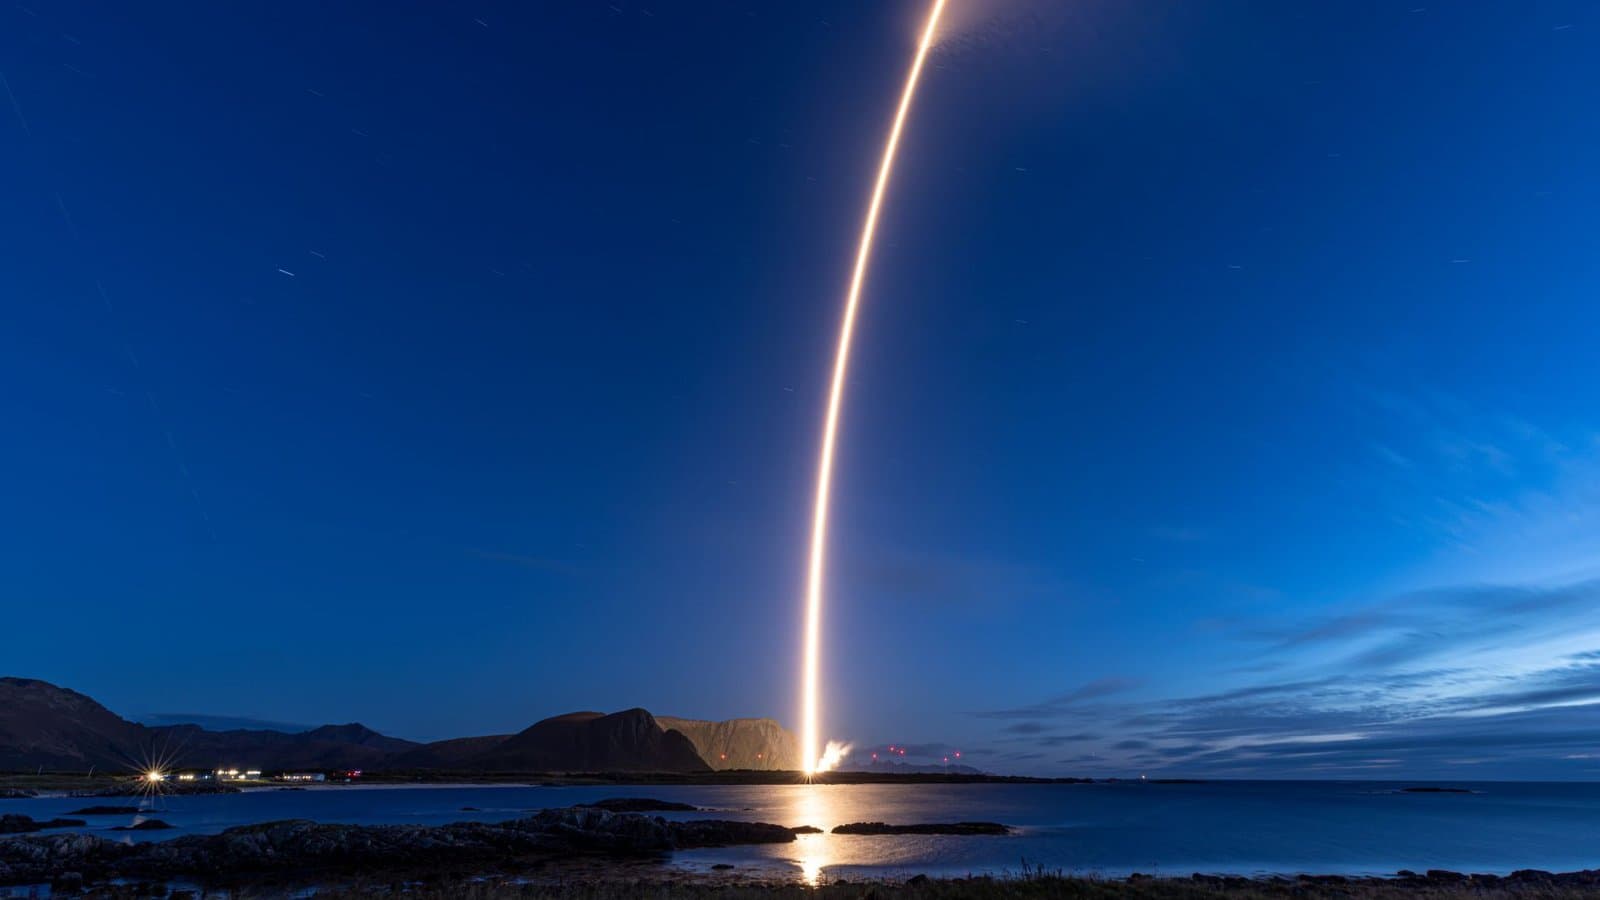
À 22 h 12, heure locale, le 5 septembre 2026, une fusée de 28 mètres baptisée Spectrum a décollé d'Andøya Space, dans le nord de la Norvège, et, pour la première fois, une entreprise commerciale européenne a mis des satellites en orbite. L'allemand Isar Aerospace a atteint l'orbite dès son deuxième vol, 17 mois après des débuts qui s'étaient achevés en boule de feu au-dessus de la mer de Norvège. L'entreprise a baptisé la mission « Onward and Upward ». Ses charges utiles se sont séparées avec succès.
À lire aussi: SpaceX veut 80 000 sites cellulaires, la moitié terrestre d'un quatrième opérateur américain · La Nasa demande à l'industrie si un vaisseau commercial pourrait remonter ou désorbiter Hubble.
« La première entreprise spatiale commerciale d'Europe à livrer avec succès des satellites en orbite » : c'est ainsi qu'Isar a décrit le vol. « Aujourd'hui, Isar Aerospace a ouvert l'espace depuis l'Europe continentale. Le lancement reste le plus grand goulot d'étranglement de l'industrie spatiale mondiale et, à partir d'aujourd'hui, il existe une véritable alternative pour les clients commerciaux et institutionnels », a déclaré le directeur général et cofondateur Daniel Metzler.
Ce jalon compte parce que l'Europe a longtemps manqué d'une voie privée vers l'orbite. Pendant des décennies, les charges utiles institutionnelles ont volé sur les fusées soutenues par l'État d'Arianespace, et après l'invasion à grande échelle de l'Ukraine par la Russie, qui a coupé l'accès à Soyouz, les opérateurs européens se sont largement appuyés sur SpaceX et d'autres fournisseurs étrangers. Un lanceur commercial national change le calcul, en particulier pour les petits satellites, où les calendriers de covoiturage sont fixés par celui qui possède la fusée. Singularity Hub a présenté le vol comme le moment où l'Europe a cessé de devoir choisir entre un unique fournisseur d'État et une poignée d'alternatives étrangères.
De la boule de feu à l'orbite
Le contraste avec la première tentative de Spectrum est frappant. Le 30 mars 2025, la fusée a perdu le contrôle d'attitude quelques secondes après le décollage et s'est écrasée dans la mer, comme l'a raconté Founder News. Les enquêteurs ont attribué la défaillance à une soupape de décompression défectueuse et à des modes de flexion qui ont perturbé le système de commande de vol. La correction n'a pas été une refonte mais un ensemble de correctifs apportés à un véhicule jeune, et le deuxième vol a exécuté la séquence complète : pression dynamique maximale, coupure du moteur principal, séparation des étages, allumage du deuxième étage, franchissement de la ligne de Kármán à 100 kilomètres, largage de la coiffe, insertion en orbite et combustion de circularisation avant que les satellites ne se séparent.
Les charges utiles ont été choisies via le Microlauncher Competition organisé par l'Agence spatiale allemande au DLR, qui offre aux établissements d'enseignement et aux start-up un accès à faible coût à l'orbite; le programme est financé par l'initiative Boost! de l'ESA. L'entreprise travaille encore avec les clients pour confirmer la santé des cinq petits satellites, une partie normale d'un vol de qualification.
Pour Isar, l'histoire opérationnelle est aussi importante que l'histoire technique. L'entreprise a levé environ 870 millions d'euros, dont une série D de 270 millions en juin, et détient un contrat de 198 millions d'euros de l'European Launcher Challenge de l'ESA qui exigeait un lancement orbital d'ici 2027, une échéance qu'elle a désormais devancée. Elle emploie plus de 400 personnes sur cinq sites et son siège est près de Munich. Elle affirme que les véhicules Spectrum trois à sept sont déjà en production et qu'une nouvelle usine de 40 000 mètres carrés lui permettra à terme de fabriquer jusqu'à 40 lanceurs par an. Un deuxième complexe de lancement est en construction en Nouvelle-Écosse, au Canada, destiné aux orbites à inclinaison moyenne à élevée pour les clients d'observation de la Terre et de communications.
Pourquoi Andøya
Le site de lancement se situe à environ 300 kilomètres au-dessus du cercle polaire arctique, ce qui rend accessibles les orbites à forte inclinaison et héliosynchrones (les chevaux de labour de l'observation de la Terre) sans les manœuvres de contournement qu'exigent les sites de plus basse latitude. Cet avantage géographique est au cœur de l'argument de l'Europe pour le lancement de petits satellites.
Le vide qu'Isar tente de combler
Le problème du lancement en Europe est structurel, non technique. Le continent possède des fabricants de satellites de classe mondiale et une forte demande institutionnelle d'observation de la Terre, de navigation et de communications sécurisées, mais il a dépendu d'un petit nombre de lanceurs dont les calendriers sont fixés par des priorités institutionnelles. L'Ariane 6 d'Arianespace et le plus petit Vega-C répondent à ces besoins, mais ce sont tous deux des programmes ancrés dans l'État, avec de longs délais et des coûts élevés au kilogramme. Lorsque l'Europe a perdu l'accès aux fusées Soyouz russes après l'invasion de l'Ukraine en 2022, elle a découvert à quel point certaines parties de son industrie spatiale étaient devenues dépendantes des lancements étrangers, et plusieurs charges utiles européennes ont volé sur SpaceX en attendant.
Cette dépendance est inconfortable pour les gouvernements, car le lancement est un point d'étranglement : qui contrôle la fusée contrôle le moment où un satellite atteint l'orbite et, en cas de crise, s'il décolle tout court. L'espace est de plus en plus un domaine de compétition militaire, et les forces armées européennes investissent dans des constellations de surveillance et de communications qui exigent un accès réactif et souverain à l'espace. L'affirmation d'Isar selon laquelle elle constitue une « véritable alternative » vise directement cette demande. Le fait que l'entreprise indique que le travail lié à la défense représente environ 60 % de son pipeline n'est pas anodin; c'est le modèle économique.
Le défi est que l'économie du petit lancement est impitoyable. Le covoiturage sur une fusée plus grande répartit le coût entre de nombreuses charges utiles et peut être moins cher au kilogramme qu'un petit lanceur dédié, de sorte que les microlanceurs doivent gagner sur la réactivité, la précision de l'orbite et le contrôle du calendrier plutôt que sur le seul prix. Atteindre l'orbite prouve la technologie; bâtir une usine capable de produire des dizaines de véhicules par an, et un pas de tir pouvant les faire voler assez souvent pour être fiable, est le problème commercial plus difficile. La réponse d'Isar est l'intégration verticale (fabriquer moteurs, structures et avionique largement en interne) et une nouvelle usine conçue pour une production à cadence élevée. Savoir si cela produit une structure de coûts compétitive par rapport au covoiturage, c'est la question à laquelle son carnet de commandes finira par répondre.
Un peloton dense se forme derrière elle
Isar est première, mais pas seule. Deux autres start-up européennes détiennent des prix de l'European Launcher Challenge : Rocket Factory Augsburg, également allemande, et l'espagnole PLD Space, qui travaillent toutes deux à leurs propres tentatives orbitales. L'installation d'Esrange en Suède et le SaxaVord Spaceport sur les îles Shetland se disputent le trafic de lancement arctique, et Andøya elle-même a accueilli plus de 1 200 lancements suborbitaux depuis 1962. La pression concurrentielle à court terme concerne autant les sites de lancement et les autorisations réglementaires que l'ingénierie des fusées.
L'économie décidera si le statut de pionnier se convertit en entreprise durable. Le petit lancement est un marché notoirement difficile : les clients sont sensibles au prix, les cadences de lancement sont difficiles à maintenir, et le covoiturage sur de plus grandes fusées reste une option moins chère pour de nombreuses charges utiles. Isar affirme que la demande liée à la défense représente désormais environ 60 % de son pipeline, un chiffre qui reflète à la fois le réarmement européen et l'appétit croissant pour un accès souverain, contrôlé par le gouvernement, à l'orbite. C'est une base de demande plus fiable que le seul marché commercial des petits satellites, mais cela lie aussi le destin de l'entreprise aux cycles de passation des marchés et à la politique.
Il y a aussi un argument stratégique : l'Europe n'achète pas seulement un service, mais une assurance. Dépendre d'un unique fournisseur étranger pour les lancements de satellites de sécurité nationale et civils est une vulnérabilité que les gouvernements européens sont de plus en plus disposés à payer pour réduire. Un lanceur commercial opérationnel donne à l'Europe un levier, même s'il n'atteint jamais une cadence comparable à celle de SpaceX : l'option de lancer sur son sol change les termes de chaque négociation.
Les réserves sont familières de tout premier vol orbital. Un succès n'est pas une cadence de production, et le deuxième vol d'une fusée peut bénéficier d'un niveau d'attention sur mesure que le dixième n'aura pas. La feuille de route annoncée d'Isar (de nombreux véhicules par an issus d'une nouvelle usine, plus un site de lancement à l'étranger) est un défi de fabrication et d'opérations d'un tout autre ordre que d'atteindre l'orbite une fois. Le statut opérationnel final des satellites est encore en cours de confirmation. Et le coût au kilogramme déterminera si Isar est une véritable alternative ou une option premium pour ceux qui ont besoin de lancer selon leurs propres conditions.
Ce qu'il faut surveiller
Trois signaux montreront si le vol se traduit en entreprise. Le premier est la cadence : à quelle vitesse Isar pourra voler de nouveau, et si elle peut le faire sans l'attention d'ingénierie intense qui entoure une mission de qualification. Le deuxième est le carnet de commandes, en particulier, si les clients institutionnels convertissent les options en lancements fermes et répétés, ce dont une usine conçue pour 40 véhicules par an a besoin pour rester remplie. Le troisième est la concurrence : Rocket Factory Augsburg et PLD Space sont juste derrière, et un marché européen des microlanceurs encombré pourrait signifier plus de capacités, ou une course au moins-disant avant que l'un d'eux n'atteigne l'échelle.
Un quatrième signal, plus discret, est la capacité réglementaire et celle des pas de tir. La cadence de lancement dépend autant de la disponibilité des pas de tir et des licences que des fusées, et les spatioports du nord de l'Europe construisent encore les infrastructures et les processus d'approbation pour des vols orbitaux fréquents. L'avance précoce d'Isar est réelle; la conserver dépendra d'une logistique qui n'a rien à voir avec la propulsion.
Néanmoins, le jalon est réel. Comme l'a dit Géraldine Naja, directrice du transport spatial à l'ESA, dans le communiqué de l'entreprise, « ce qu'Isar Aerospace a accompli aujourd'hui est historique : la première entreprise européenne à atteindre l'orbite avec son propre lanceur. » Le résumé de Metzler était plus direct : « Nous avons accompli en quelques années ce que l'industrie spatiale européenne avait mis des décennies à faire. L'Europe dispose désormais d'un accès souverain à l'espace. »
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.