Databricks sammelt 5 Milliarden Dollar bei 190 Milliarden Bewertung – und geht trotzdem nicht an die Börse
Databricks schloss eine Runde über 5 Milliarden Dollar bei 190 Milliarden Bewertung ab – ein halbes Jahr nach einer 134-Milliarden-Bewertung.

Auf dieser Seite
Databricks hat am 13. August eine Finanzierungsrunde über 5 Milliarden Dollar bei einer Bewertung von 190 Milliarden Dollar abgeschlossen – die zweite Kapitalerhöhung des Unternehmens in diesem Jahr und ein neuer Maßstab dafür, wie aggressiv privates Kapital weiterhin Enterprise-KI jagt.
Zum Weiterlesen: DeepSeek sammelt Berichten zufolge 15 Milliarden Dollar bei 74 Milliarden Bewertung ein – zwei Tage nach einer US-Anordnung · OpenAI steht kurz vor einer Runde von 30 Milliarden Dollar bei 1,25 Billionen Dollar, 150 Milliarden unter dem früheren Ziel.
Angeführt wurde die Runde vom bestehenden Investor Coatue, begleitet von Blackstone, MGX, von T. Rowe Price beratenen Konten und dem neuen Investor Sixth Street Growth, wie aus der Ankündigung des Unternehmens hervorgeht. Insgesamt beteiligten sich rund zwei Dutzend Investoren. Sie kommt ein halbes Jahr, nachdem Databricks 5 Milliarden Dollar Eigenkapital plus 2 Milliarden Dollar Schuldkapazität bei einer Bewertung von etwa 134 Milliarden Dollar aufgenommen hatte – der Papierwert des Unternehmens stieg also in einem halben Jahr um mehr als 40 %, zusätzlich zu einem ohnehin schon gewaltigen Finanzierungsevent.
Das Unternehmen gab zudem bekannt, eine Umsatzlaufrate von 7 Milliarden Dollar überschritten und im zweiten Quartal um mehr als 80 % im Jahresvergleich gewachsen zu sein. Das sind Zahlen, die die Frage nach einem Börsengang dringlich machen. Databricks beantwortet sie trotzdem: nicht jetzt.
Die Runde und die Nachfrage dahinter
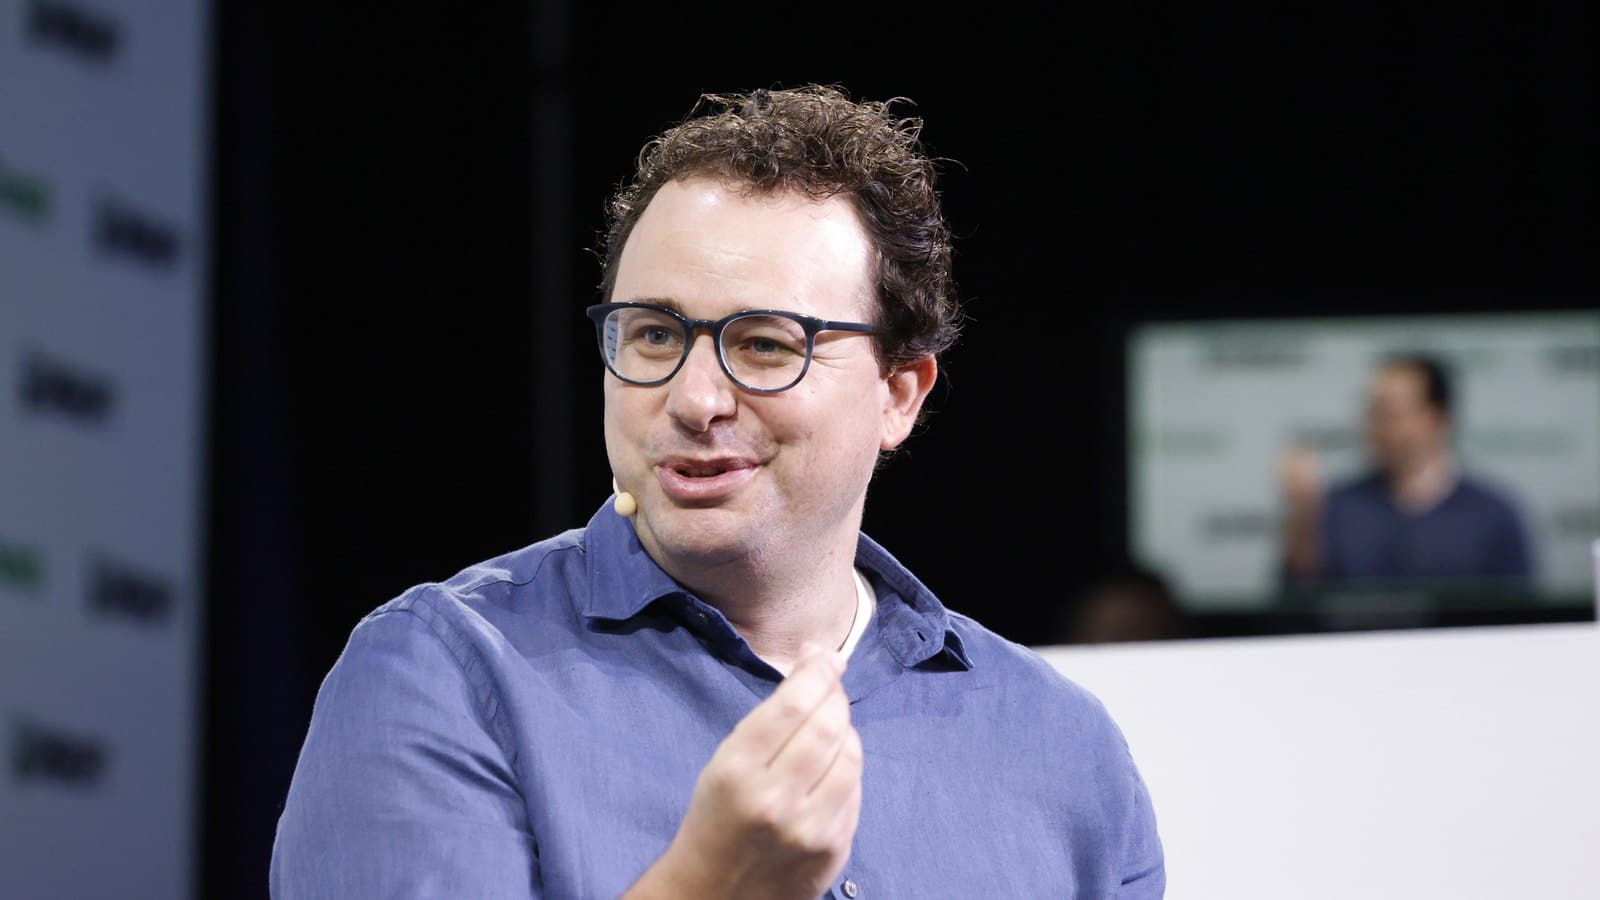
Das aufschlussreichste Detail der Woche war nicht das eingesammelte, sondern das abgelehnte Geld. Databricks-Mitgründer und CEO Ali Ghodsi sagte gegenüber TechCrunch, das Unternehmen habe rund 1 Milliarde Dollar aufnehmen wollen, während Investoren etwa 15 Milliarden Dollar hätten zeichnen wollen – eine fünfzehnfache Überzeichnung. Man einigte sich auf 5 Milliarden Dollar.
Diese Dynamik erklärt eine Merkwürdigkeit im Zeitablauf. Im Juli verschickte Databricks eine Pressemitteilung, in der es den Abschluss einer Runde bei einer Bewertung von 188 Milliarden Dollar verkündete, ohne zu sagen, wie viel es aufgenommen hatte. Erst am 13. August nannte es die 5 Milliarden Dollar und bestätigte, dass die Bewertung auf 190 Milliarden Dollar gestiegen war. Wenn die Nachfrage so weit über dem Angebot liegt, werden selbst die Konditionen öffentlich verhandelt.
Wer dabei ist
Lead: Coatue. Beteiligt waren Blackstone, MGX, von T. Rowe Price beratene Konten und der neue Investor Sixth Street Growth (die von Ex-Goldman-CIO Alan Waxman gegründete Firma), daneben BOND, Clearlake Capital, Point72, Premji Invest, TPG, Andreessen Horowitz, Dragoneer, Fidelity, Franklin Templeton, GIC, Goldman Sachs Alternatives, Insight Partners, J.P. Morgan Private Capital, Morgan Stanley Investment Management, NEA, Ontario Teachers' Pension Plan, Temasek, Thrive Capital und WCM.
Databricks brauchte das Geld in keinem unmittelbaren Sinn. Die Runde ist am besten als strategischer Schritt zu verstehen, um eine Bewertung und eine Gesellschafterstruktur festzuschreiben, bevor die öffentlichen Märkte mitreden – und um langfristigen Geldgebern mehr vom Unternehmen zu geben, solange es noch privat ist.
Wofür das Geld verwendet wird
Databricks lenkt das Kapital auf drei Produkte, die auf die aktuelle Enterprise-KI-Besessenheit zielen: Kontext, Governance und Kostenkontrolle.
- Lakebase, die serverlose Postgres-Datenbank für KI-Agenten, hat bereits eine Umsatzlaufrate von 100 Millionen Dollar überschritten.
- Genie, beschrieben als „KI-Kollege", der Geschäftsdaten in Antworten und Aktionen verwandelt, ist das Angebot, Daten ohne ein Data-Team im Prozess zugänglich zu machen.
- Unity AI Gateway ist eine Governance- und Kostenkontrollschicht für Unternehmen, die mehrere Modelle betreiben – das „Multi-KI"-Problem, auf das Firmen stoßen, sobald sie einen Anbieter verlassen.
Token-Kosten sind die neue Cloud-Rechnung
Databricks wettet darauf, dass der schwierige Teil von Enterprise-KI nicht mehr darin besteht, ein Modell zum Laufen zu bringen, sondern viele Modelle günstig und nachvollziehbar zu betreiben. Ghodsi hat KI-Token-Kosten und Agenteninfrastruktur als eigentliche Engpässe bezeichnet. Das ist ein sinnvolles Angebot, bringt Databricks aber in Konkurrenz zu Cloud-Anbietern, die dieselbe Governance-Schicht besitzen wollen.
Der Börsengang, der nicht stattfindet
Der bemerkenswerte Teil der Databricks-Geschichte ist nicht die Runde, sondern das Warten. Das Unternehmen ist nun 190 Milliarden Dollar wert und wächst schneller als fast jedes Softwareunternehmen seiner Größe – und bleibt freiwillig privat.
Ghodsi sagte gegenüber Forbes, das Unternehmen werde „sehr wahrscheinlich" nicht vor Anthropic oder OpenAI an die Börse gehen. Einen Börsengang an zwei der wertvollsten Privatunternehmen der Geschichte zu knüpfen, ist eine bequeme Art zu sagen: „nicht bald" – und es ist eine Sicht, die der ganzen Branche gemeinsam ist. CNBC merkte an, dass sich Databricks einer wachsenden Gruppe von Unternehmen anschließt, die länger auf den IPO-Markt verzichten.
Warum privat bleiben? Die Antwort ist vor allem, dass die öffentlichen Märkte eine Disziplin auferlegen, die privates Kapital derzeit nicht hat. Solange Investoren bereit sind, ein Unternehmen zu einer höheren Bewertung zu finanzieren, als der öffentliche Markt zubilligen würde, und solange Mitarbeiter in Aktien mit plausibler Liquiditätsperspektive entlohnt werden können, gibt es wenig Vorteile eines Börsengangs jenseits der Eitelkeit. Dazu kommt ein Abschreckungseffekt: Ein enttäuschendes Debüt würde die Bewertungserzählung für die gesamte Enterprise-KI-Kohorte zurücksetzen.
Privat zu bleiben ist längst kein Zeichen mehr dafür, dass ein Unternehmen nicht an die Börse kann. Für die größten KI-Namen ist es ein Zeichen dafür, dass es nicht muss.
Der Preis dieser Wahl ist Intransparenz. Aktionäre außerhalb des Unternehmens können die vollständigen Finanzen von Databricks nicht sehen, und die 190 Milliarden Dollar sind ein von einer kleinen Gruppe versierter Investoren gesetzter Preis, kein von einem Markt aus Millionen ermessener Wert. Das ist nicht per se falsch, aber die Bewertung sollte als verhandelte Meinung gelten, nicht als Messung.
Die Ära der Mega-Runden für Enterprise-KI
Databricks ist das klarste Beispiel für ein breiteres Muster: Enterprise-KI ist der zuverlässigste Ort für großes privates Kapital geworden. Die Ausgaben sind nicht spekulativ in der Weise, wie es Konsumenten-KI-Wetten sein können; Unternehmen kaufen Software, die in Daten einsteckt, die sie bereits besitzen, und die Verträge sind groß und wiederkehrend.
Das hat einen zweistufigen Finanzierungsmarkt geschaffen. Konsumentennahe KI-Start-ups kämpfen um Aufmerksamkeit und Werbemodelle, während Enterprise-KI-Unternehmen Runden in neun- und zehnstelliger Höhe auf Basis von Umsatz einsammeln. Databricks sitzt mit einer Laufrate von 7 Milliarden Dollar an der Spitze dieser Stufe.
Es wirft auch eine Frage zur Marktstruktur auf. Bleiben die dominierenden Enterprise-KI-Unternehmen jahrelang privat, ist die Exposition der öffentlichen Märkte gegenüber dem KI-Boom auf eine Handvoll Hyperscaler und Chiphersteller konzentriert. Der KI-Trade, auf den normale Anleger tatsächlich zugreifen können, sieht ganz anders aus als der, den Institutionen finanzieren.
Die Mathematik hinter einem 190-Milliarden-Preisschild
Es lohnt sich, die Rechnung aufzumachen, denn die Zahlen sind belastbarer, als das Preisschild zunächst suggeriert – und zugleich anspruchsvoller.
Bei einer Umsatzlaufrate von 7 Milliarden Dollar impliziert eine Bewertung von 190 Milliarden Dollar grob das 27-Fache des künftigen Umsatzes. Das ist viel für ein reifes Softwareunternehmen, aber nicht absurd für eines, das um über 80 % im Jahresvergleich wächst. Schnell wachsende Softwarefirmen wurden in starken Märkten ähnlich bewertet, und Databricks investiert einen ungewöhnlich großen Teil seiner Einnahmen wieder in Wachstum. Der Bull Case ist geradlinig: Kann das Unternehmen in den nächsten Jahren in das Vielfache hineinwachsen, erscheint der heutige Preis im Rückblick vernünftig.
Der Bear Case ist genauso einfach. Vielfache komprimieren sich, wenn das Wachstum nachlässt, und 80 % Wachstum in dieser Größenordnung kann nicht ewig anhalten. Ein Unternehmen mit 7 Milliarden Dollar Laufratenumsatz unterliegt dem Gesetz der großen Zahl; dieselben prozentualen Zuwächse erfordern jedes Jahr deutlich mehr absoluten Umsatz. Verlangsamt sich das Wachstum auf etwa 30 %, verlangt die Bewertungsmathematik eine ganz andere Geschichte über Profitabilität – und Databricks hat wie die meisten stark wachsenden Softwarefirmen nicht auf kurzfristigen Gewinn optimiert.
Dazu kommt das Vergleichsproblem. Databricks wird häufig an Snowflake, Oracle und den Hyperscalern gemessen, aber die engste private Vergleichsgröße ist OpenAI, das auf einem völlig anderen Niveau von Bewertung und Mittelabfluss operiert. Databricks sitzt in einer unbequemen Mitte: zu groß, um wie ein Start-up bewertet zu werden, zu privat, um vom Markt bewertet zu werden. Die 190 Milliarden Dollar sind am besten als der Preis zu lesen, den eine bestimmte Investorengruppe für die Exposition gegenüber dieser Position zu zahlen bereit war – nicht als Urteil des breiteren Marktes.
Die AGI-Behauptung
Ghodsi äußerte zudem eine Behauptung, die Aufmerksamkeit erregte: Künstliche allgemeine Intelligenz sei bereits angekommen, und die eigentlichen Beschränkungen des Unternehmenswerts seien heute Kontext, Token-Kosten und Agenteninfrastruktur statt rohe Modellfähigkeit.
Das ist eine bewusst provokante Einordnung, und es lohnt, den nützlichen Teil vom rhetorischen zu trennen. Der nützliche Teil ist die operative Aussage darunter: Für viele Unternehmensaufgaben sind heutige Modelle bereits leistungsfähig genug, und der Engpass ist alles drumherum – Retrieval, Berechtigungen, Evaluierung, Kosten und Zuverlässigkeit. Unternehmen, die das als Nebensache behandeln, werden aus leistungsfähigeren Modellen wenig Wert ziehen.
Der rhetorische Teil – die Erklärung, AGI sei da – ist nichts, was Databricks belegen kann, und es ist die Art Aussage, die ein CEO macht, wenn die Produktbotschaft lautet: „Wartet nicht auf ein besseres Modell, bringt eure Daten in Ordnung." Nehmen Sie die Strategie ernst; behandeln Sie die Definition als Marketing.
Vorbehalte und was zu beobachten ist
Drei Vorbehalte stechen hervor.
Erstens ist die Bewertung nur so solide wie die nächste Runde. Private Bewertungen sind stabil, bis sie es nicht mehr sind, und eine einzige Abwärtsrunde bei einem Vergleichsunternehmen kann die Stimmung in der ganzen Kategorie zurücksetzen. Databricks' technische und Umsatzentwicklung sieht stark aus, aber der Preis ist ebenso eine Funktion des Kapitalüberflusses wie der Unternehmensleistung.
Zweitens rückt die Konkurrenz von beiden Seiten näher. Snowflake konkurriert direkt bei Datenanalyse, während die Hyperscaler – Microsoft, Google und Amazon – überlappende KI-Plattformen verkaufen und lieber ihre eigene Governance- und Agenten-Tooling an Unternehmen verkaufen würden als die von Databricks. Die Unabhängigkeit des Unternehmens ist ein Verkaufsargument für Kunden, die Lock-in fürchten, und eine Schwachstelle für ein Unternehmen, das jede Schicht selbst bauen muss.
Drittens setzt die Zahl von 190 Milliarden Dollar anhaltendes Hyperwachstum voraus. Eine Wachstumsrate von 80 % bei 7 Milliarden Dollar Laufrate ist außergewöhnlich; sie mit jedem Quartal zu halten, wird schwerer, und die schließliche Verlangsamung wird die Frage aufwerfen, ob private Investoren eine sanfte Landung oder eine Klippe eingepreist haben.
Zu beobachten ist als Nächstes das IPO-Fenster. Sollten Anthropic oder OpenAI einen Antrag einreichen, könnte sich die Tür öffnen, auf die Databricks wartet – oder die daraus folgende Prüfung könnte das Privatbleiben noch attraktiver erscheinen lassen. Vorerst hat das Unternehmen genug Kapital aufgenommen, um den öffentlichen Markt so lange auszusitzen, wie es möchte – genau der Luxus, den eine Bewertung von 190 Milliarden Dollar kauft.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.