Amazon busca desprenderse de 8.000 millones en chips de Nvidia mediante un vehículo financiero
Amazon busca inversores externos para un vehículo con unos 8.000 millones en chips de Nvidia, informó el Financial Times, mientras la IA llega a la deuda.

En esta página
Puntos clave
- Amazon busca inversores externos para un acuerdo de financiación que implica unos 8.000 millones de dólares en chips de Nvidia, informó el Financial Times el 2 de octubre de 2026.
- Según la estructura descrita, miles de chips Nvidia Grace Blackwell instalados en centros de datos de Amazon se colocarían en un vehículo de propósito especial y se arrendarían de vuelta a Amazon para usarlos en sus centros de datos de EE. UU.
- El vehículo captaría deuda de inversores, con Amazon ofreciendo una participación en el capital de hasta el 10 % y sin retener ninguna participación propia, según el informe.
- Los chips están instalados en más de una docena de centros de datos de EE. UU. en cinco estados, incluidos Nevada y Virginia.
- Amazon prevé un gasto de capital de unos 220.000 millones de dólares este año, y el FT dijo que el endeudamiento de las grandes tecnológicas podría alcanzar hasta 1 billón de dólares en 2030.
Amazon busca inversores externos que agrupen unos 8.000 millones de dólares en chips avanzados de Nvidia, según un informe del Financial Times, en una estructura que le permitiría seguir usando el hardware a la vez que saca todo su valor del balance.
Lectura relacionada: SpaceX negocia recaudar 40.000 millones de dólares para comprar chips de IA de Nvidia · El DSX POD de Nvidia convierte una fábrica de IA en un contenedor marítimo.
El informe se publicó el 2 de octubre de 2026 y se atribuye a personas familiarizadas con el asunto. Amazon no ha confirmado un acuerdo cerrado, y no se ha informado de ningún acuerdo definitivo. Reuters y Bloomberg difundieron el relato del FT; ninguno de los dos medios añadió confirmación independiente, y Amazon no afirmó ni negó públicamente el acuerdo.
Los detalles, si son exactos, describen una nueva forma de que una empresa de nube pague los chips que ejecutan la IA.
La estructura que describió el FT
Según el Financial Times, miles de chips Nvidia Grace Blackwell instalados en centros de datos de Amazon se colocarían en un vehículo de propósito especial, o SPV. Amazon arrendaría después los chips de vuelta para usarlos en sus centros de datos de EE. UU. en lugar de asumir todo el valor del hardware. Reuters resumió el plan de la misma manera.
El vehículo captaría dinero de inversores mediante la emisión de deuda, con Amazon ofreciendo una participación en el capital de hasta el 10 %, según el FT y Tech Startups. Amazon no retendría ninguna participación en el capital del vehículo.
Los chips no están concentrados en un solo emplazamiento. Están instalados en más de una docena de centros de datos de EE. UU. en cinco estados, incluidos Nevada y Virginia, según el resumen del informe de Yahoo Finance. Esa dispersión importa para la financiación, porque distribuye el hardware entre instalaciones y hace que el conjunto de activos se parezca más a una cartera diversificada que a un proyecto único.
Grace Blackwell es la generación actual de GPU para centros de datos de Nvidia, la clase de chip que entrena y ejecuta grandes modelos de IA. Un fondo de 8.000 millones de dólares es una porción pequeña de la infraestructura total de IA de Amazon, pero es lo bastante grande para probar si los inversores tratarán las GPU como garantía.
Por qué arrendar en lugar de poseer
El atractivo es una cuestión de balance. Amazon prevé un gasto de capital de unos 220.000 millones de dólares este año, gran parte destinado a AWS, chips e infraestructura de IA, según los relatos de Yahoo Finance y Tech Startups. La empresa ya ha captado dinero en los mercados de bonos corporativos.
Comprar ese hardware directamente consume efectivo y añade activos y depreciación a los libros. Arrendarlo de vuelta a través de un vehículo externo cambia la contabilidad y el calendario de caja. Amazon sigue pagando por el uso de los chips, pero no financia toda la compra por adelantado ni asume todo el valor del activo.
Para una empresa que gasta a la escala de Amazon, trasladar a un tercero incluso unos miles de millones de dólares en equipos es una forma de mantener el capital flexible. La contrapartida es una obligación de pago a largo plazo. El informe del FT no dice cuánto duraría el arrendamiento ni qué tipo pagaría Amazon.
El arrendamiento de hardware es rutina en la industria tecnológica. Las empresas arriendan servidores, equipos de red y salas enteras de centros de datos, y las operaciones de venta con arrendamiento posterior son habituales cuando un negocio quiere efectivo sin vender directamente un activo operativo. Lo distinto aquí es la garantía. Un vehículo construido en torno a GPU es una apuesta más estrecha que un arrendamiento posterior de un centro de datos, porque lo que se financia es el acelerador y no el edificio que lo aloja. Si los inversores aceptan la estructura, da a Amazon y a sus pares una forma repetible de financiar cada generación de silicio sin cargar toda la compra a los libros.
Para qué sirve un SPV
Un vehículo de propósito especial es una entidad legal separada creada para una única operación. Aquí albergaría los chips, pediría deuda contra ellos y los arrendaría a Amazon. La estructura mantiene la financiación a distancia del balance principal de Amazon, que es el objetivo.
Las GPU como clase de activo emergente
El FT enmarcó el plan como parte de un cambio en cómo la industria trata el hardware de IA. En lugar de un equipo que una empresa compra y deprecia, una GPU puede modelarse como un activo que genera ingresos, similar a un avión o un edificio comercial, porque puede generar ingresos a través de la computación que proporciona.
Esa analogía es el núcleo financiero de la historia. Los arrendadores de aviones existen porque los aviones tienen vidas útiles largas e ingresos de arrendamiento predecibles. La financiación inmobiliaria funciona igual. El argumento de venta de un vehículo de GPU es que los pagos de arrendamiento y una demanda estable de computación dan al hardware un valor que puede financiarse.
La analogía también tiene límites. Un avión puede volar durante décadas y tiene un mercado de segunda mano bien establecido. Un acelerador de IA se deprecia rápido, y la cúspide del mercado rota con cada generación de Nvidia. Si los bancos y los inversores aceptan las GPU como garantía duradera es la pregunta abierta que el informe sobre Amazon pone a prueba.
La economía depende de la utilización. Un chip arrendado solo atiende su deuda si se mantiene lo bastante ocupado para generar ingresos de computación, o si los pagos de arrendamiento del operador cubren el coste independientemente de lo mucho que trabaje el hardware. Como Amazon sería a la vez el operador y el arrendatario, la salud del vehículo dependería del compromiso de un único cliente. Esa concentración es más fácil de financiar cuando el cliente es un negocio de nube consolidado, y más difícil si el propio gasto en IA de ese cliente se enfría.
El valor residual es el riesgo
La estructura depende de que los chips conserven suficiente valor durante la vida del arrendamiento. Si la demanda de IA se enfría o chips más nuevos hacen que Grace Blackwell sea menos competitivo antes de lo previsto, el activo que respalda la deuda del vehículo vale menos de lo planeado.
La plantilla de Anthropic y Broadcom
El plan que se atribuye a Amazon no llegó solo. Un día antes, el 1 de octubre, Anthropic reveló que Broadcom había aceptado prestarle hasta 42.000 millones de dólares para financiar computación vinculada a un compromiso de arrendamiento de chips a cinco años, que cubre aproximadamente un tercio del compromiso de 125.200 millones de dólares de Anthropic, según Tech Startups. Ese acuerdo vincula directamente la financiación de un proveedor de chips con el compromiso de compra a largo plazo de un cliente.
El patrón se llama a veces financiación circular, porque las empresas que venden o suministran hardware de IA participan cada vez más en financiar a los compradores. La preocupación es que la demanda titular y el capital que la respalda vengan del mismo círculo, lo que puede embellecer la imagen si la demanda final subyacente es más débil de lo que parece.
No todos los acuerdos encajan limpiamente en esa etiqueta. Un arrendamiento a un hiperescalador con solvencia y centros de datos reales no es lo mismo que una compra especulativa. Aun así, la financiación vinculada a proveedores significa que una parte creciente del despliegue de IA la financian las empresas que la suministran y la usan.
La previsión de endeudamiento de 1 billón de dólares
La escala de la ola de financiación es el contexto de todo esto. El FT dijo que el endeudamiento de las grandes empresas tecnológicas podría alcanzar hasta 1 billón de dólares en 2030 a medida que sube el gasto en centros de datos, según Bloomberg y Tech Startups.
Si esa previsión se cumple, el dinero que financia la computación de IA vendrá cada vez más de los mercados de deuda y no de los beneficios retenidos. Eso desplaza el riesgo. Los tenedores de bonos y los inversores en arrendamientos asumen la parte negativa de una clase de activo cuya vida útil todavía se está midiendo, mientras los operadores se quedan con la parte positiva si la demanda sigue subiendo.
Un fondo de 8.000 millones de dólares en chips de Nvidia, financiado por inversores externos y arrendado de vuelta a Amazon, pondría a prueba si el mercado acepta las GPU como el tipo de activo que puede soportar deuda estructurada.
Qué significa para la cadena de suministro de chips
Para Nvidia, el acuerdo importa menos como venta que como señal. Los chips en cuestión ya se han comprado; la pregunta abierta es quién los posee y quién asume su valor decreciente. Una financiación que mantiene las GPU en servicio sin obligar a un comprador a financiar toda la compra sostiene la demanda en el margen, porque reduce la barrera de efectivo para añadir capacidad. También ata más esa demanda a los mercados de crédito, que pueden endurecerse más rápido de lo que cambia la demanda de computación. Si los prestamistas se vuelven cautos, el canal de financiación se estrecha aunque el apetito por capacidad de IA no cambie.
Qué podría salir mal
El riesgo más claro es una caída de la demanda de IA. Si la utilización baja, los pagos de arrendamiento se vuelven más difíciles de cubrir con los ingresos de computación, y el valor de reventa de los aceleradores más antiguos cae. Los inversores del vehículo, no el balance general de Amazon, absorberían más de esa pérdida, que es la razón de construir la estructura en primer lugar.
Un segundo riesgo es la valoración. Un chip vale más al principio de su vida, y su precio de reventa baja a medida que se lanzan piezas más nuevas. Si un vehículo financió el hardware cerca de su valor máximo y el plazo del arrendamiento superó su ventana competitiva, la deuda podría durar más que la utilidad del activo. Ese desajuste ha perjudicado a inversores en otros tipos de equipos de rápida depreciación, y es una razón por la que cualquier deuda emitida contra GPU probablemente conllevaría una prima.
También hay un coste de transparencia. Trasladar hardware a un SPV puede hacer que la exposición real de una empresa al hardware de IA sea más difícil de ver desde fuera. Las normas contables pueden exigir la divulgación de la obligación de arrendamiento, pero el activo y la deuda se sitúan en una entidad separada.
Y el plan no es una operación cerrada. Depende de encontrar inversores dispuestos a poner precio al riesgo.
Salvedades
Todo esto se apoya en un único relato publicado. La historia del FT se basa en personas familiarizadas con las conversaciones y describe un plan en discusión, no un acuerdo firmado. Amazon no lo ha confirmado. Los nombres de los inversores, el tipo de interés de la deuda, la duración del arrendamiento y el número exacto de chips no son públicos.
Bloomberg, Reuters, Yahoo Finance y Tech Startups repitieron el informe del FT, lo que refuerza el registro de que el informe existe. No verifica los términos de forma independiente. Cualquier cifra concreta más allá de las que publicó el FT debe tratarse como no confirmada.
Qué observar
Tres señales mostrarán hacia dónde va esto.
- Si el vehículo se cierra, y en qué términos. Un acuerdo cerrado con inversores con nombre confirmaría que el mercado está dispuesto a financiar GPU directamente. Un aparcamiento silencioso diría lo contrario.
- Si otros hiperescaladores copian la estructura. Microsoft, Google y Meta afrontan la misma presión de balance. Si los vehículos de arrendamiento se extienden, esto se convierte en una herramienta estándar y no en un caso único.
- La salud de la demanda de IA. Los próximos resultados de Nvidia, las previsiones de gasto de capital de los hiperescaladores y el mercado secundario de aceleradores usados alimentarán cómo ponen precio los inversores a este tipo de deuda.
La lectura defendible es estrecha. Se informa de que Amazon está explorando una forma de usar el dinero de otros para poseer hardware que pretende seguir usando. El relato procede del Financial Times y fue difundido por Reuters, Bloomberg y otros, pero no es un acuerdo. Hasta que se firme el vehículo, la cifra de 8.000 millones es una propuesta.
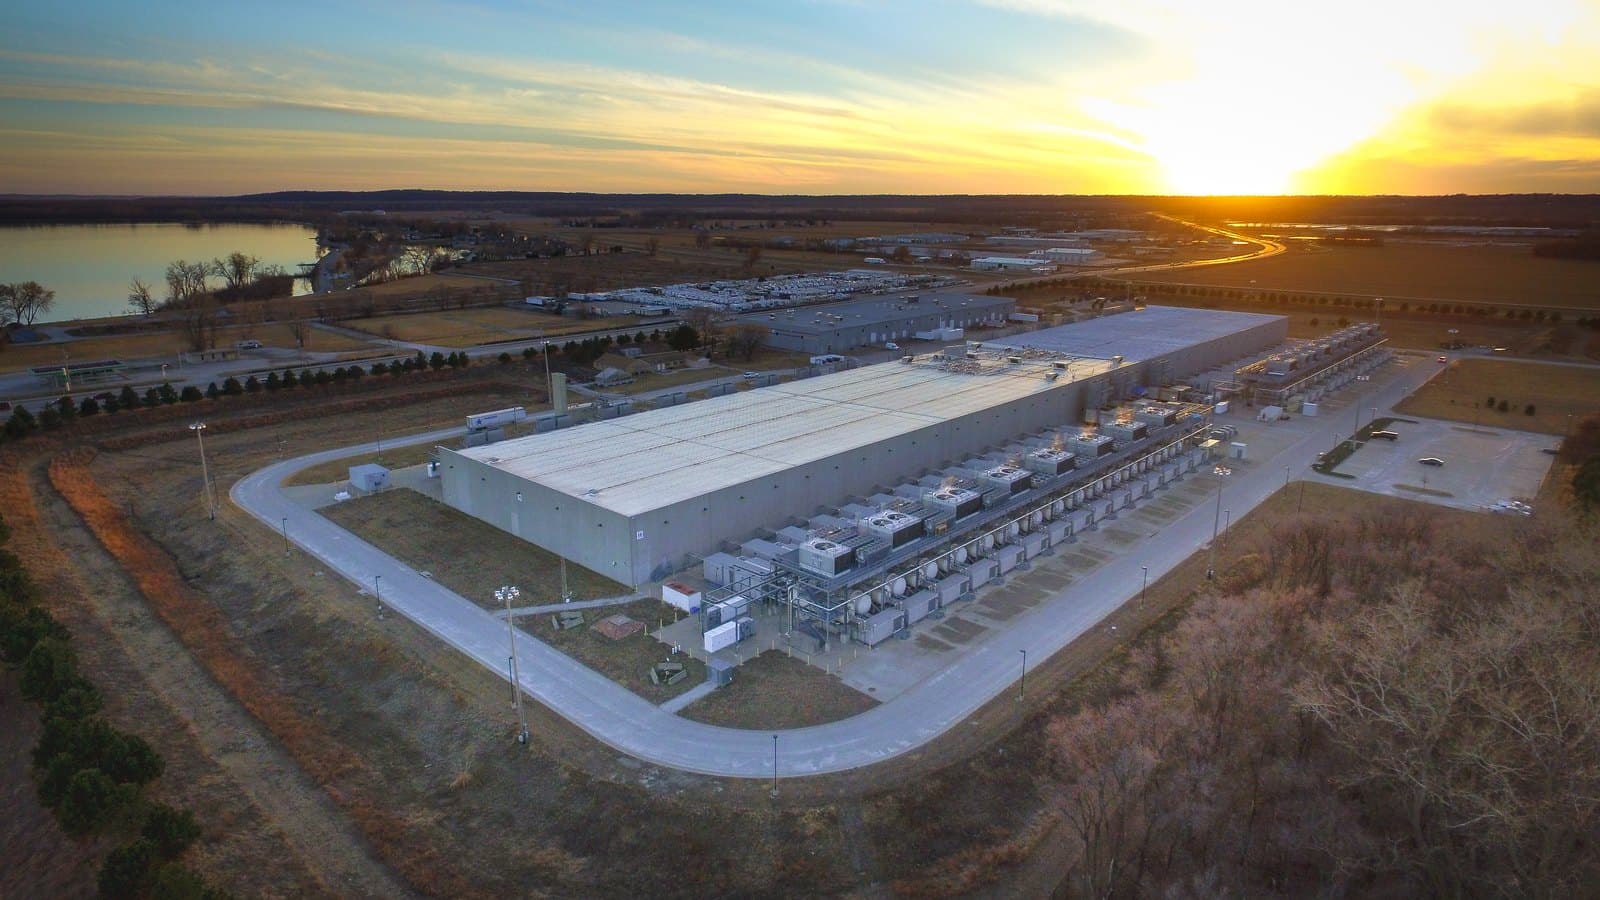
Portada: Un campus de centros de datos de Amazon Web Services en Umatilla, Oregón. Foto de Tedder vía Wikimedia Commons, CC BY-SA 4.0.
Etiquetas
Preguntas frecuentes
- ¿Qué hace presuntamente Amazon con 8.000 millones de dólares en chips de Nvidia?
- El Financial Times informó de que Amazon busca inversores externos para un vehículo de propósito especial que albergaría unos 8.000 millones de dólares en chips Nvidia Grace Blackwell, que Amazon arrendaría después para usarlos en sus centros de datos de EE. UU. Los contactos seguían en curso y no se anunció ningún acuerdo definitivo.
- ¿Ha confirmado Amazon el acuerdo de financiación de chips de Nvidia?
- No. El acuerdo lo publicó el Financial Times el 2 de octubre de 2026, citando a personas familiarizadas con el asunto, y lo difundieron Reuters y Bloomberg. Amazon no ha confirmado un acuerdo cerrado, y los términos no eran definitivos cuando se publicó el informe.
- ¿Por qué pondría Amazon chips de Nvidia en un vehículo de propósito especial?
- La estructura sacaría el valor del hardware del balance de Amazon a la vez que mantiene los chips en servicio. El vehículo captaría deuda de inversores y Amazon pagaría por arrendar los chips de vuelta, lo que reparte el coste del caro hardware de IA y libera capital para otros gastos.
- ¿Qué significa la financiación de chips de Amazon para la industria de la IA?
- El plan publicado encaja en un giro más amplio hacia financiar la computación de IA mediante deuda y arrendamientos. Se parece a un acuerdo en el que Broadcom aceptó prestar a Anthropic hasta 42.000 millones de dólares contra un compromiso de arrendamiento de chips a cinco años, y plantea preguntas sobre qué ocurre con el valor de las GPU arrendadas si la demanda de IA se enfría.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.