Los ingresos de Micron casi se quintuplican hasta un récord de 54.23 mil millones de dólares por la demanda de memoria para IA
Micron reportó ingresos récord de 54.23 mil millones de dólares en su cuarto trimestre fiscal de 2026, casi cinco veces más que en 2025, por la demanda de IA.

En esta página
Puntos clave
- Micron reportó ingresos de 54.23 mil millones de dólares en el cuarto trimestre fiscal de 2026 el 30 de septiembre de 2026, frente a 11.32 mil millones un año antes.
- El beneficio neto GAAP del trimestre cerrado el 3 de septiembre de 2026 fue de 37.70 mil millones de dólares, o 32.87 dólares por acción diluida, con un flujo de caja operativo de 43.97 mil millones.
- El margen bruto alcanzó el 83 por ciento en la unidad Cloud Memory de Micron y el 90 por ciento en su unidad Core Data Center, ya que la demanda de IA tensó la oferta de memoria.
- Micron guio los ingresos del primer trimestre fiscal de 2027 a 61.5 mil millones de dólares más o menos 1.5 mil millones, con un margen bruto GAAP de alrededor del 85.95 por ciento.
- Micron cerró el ejercicio fiscal 2026 con 73.48 mil millones de dólares en efectivo, inversiones negociables y efectivo restringido, y declaró un dividendo trimestral de 0.15 dólares.
Micron Technology reportó resultados récord para su año fiscal 2026 el 30 de septiembre de 2026. Los ingresos trimestrales alcanzaron 54.23 mil millones de dólares en el periodo cerrado el 3 de septiembre de 2026, frente a 11.32 mil millones un año antes y 41.46 mil millones en el trimestre anterior, según el comunicado de resultados del cuarto trimestre fiscal y del año completo. Eso es unas 4.8 veces la cifra del año anterior, casi cinco veces más, y superó los 51.07 mil millones que esperaban los analistas, según informó CNBC.
Lectura relacionada: SK Hynix factura 104,6 billones de wones en un trimestre récord con el despegue del HBM4 · SK Hynix estudia fabricar memoria en EE. UU. alquilando la planta de Intel en Ohio.
Micron no diseña las GPU que están en el centro del auge de la IA. Fabrica memoria. Los resultados muestran cuánto de la economía de este despliegue pasa ya por esa capa, y por qué las compañías que suministran DRAM y memoria de alto ancho de banda capturan una porción del gasto que rivaliza con los propios diseñadores de chips.
Qué contuvo el trimestre
La línea de beneficio se movió con los ingresos. Micron reportó un beneficio neto GAAP de 37.70 mil millones de dólares, o 32.87 dólares por acción diluida, y un beneficio neto no GAAP de 38.40 mil millones, o 33.42 dólares por acción. El flujo de caja operativo fue de 43.97 mil millones de dólares, frente a 25.39 mil millones en el trimestre anterior y 5.73 mil millones en el trimestre del año anterior, según el comunicado.
Los ingresos se reparten en cuatro unidades, y cada una lleva su propio margen:
- Cloud Memory: 16.283 mil millones de dólares, 83 por ciento de margen bruto.
- Core Data Center: 18.002 mil millones de dólares, 90 por ciento de margen bruto.
- Mobile and Client: 13.114 mil millones de dólares, 90 por ciento de margen bruto.
- Automotive and Embedded: 6.824 mil millones de dólares, 84 por ciento de margen bruto.
Dos unidades con un margen bruto cercano al 90 por ciento no es lo que ha parecido históricamente un negocio de memoria. La DRAM lleva mucho tiempo siendo un producto básico que se vende por gigabyte, donde los precios suben y bajan con la capacidad y los ganadores suelen decidirse por quién puede sobrevivir al bache. Las cifras que Micron acaba de publicar describen algo más parecido a un insumo escaso.
Por qué la memoria se convirtió en el cuello de botella
La razón está en cómo se construyen los sistemas de IA. Una GPU trabaja sobre datos que residen en la memoria, y buena parte de esos datos tiene que llegar con la rapidez suficiente para mantener ocupados a miles de núcleos. La memoria de alto ancho de banda, apilada en capas y montada cerca del procesador, suministra el ancho de banda que hace práctico un entrenamiento o una sesión de inferencia. Cuando no hay suficiente, la GPU se detiene y un cómputo caro queda ocioso.
Eso convierte la memoria en una segunda restricción junto a las propias GPU. Micron es el último gran fabricante estadounidense de DRAM, lo que la sitúa en el lado de la oferta de un mercado donde la demanda ha crecido más rápido que la capacidad. La misma estrechez que limita a los compradores da poder de fijación de precios a los vendedores, y el poder de fijación de precios es lo que registra una línea de margen bruto.
La HBM se construye apilando obleas de DRAM en vertical y conectándolas entre sí, y colocando después la pila junto al procesador en el mismo encapsulado. Cada generación tiene más capas y cuesta más fabricarla, y la prima compra ancho de banda, no capacidad bruta. Así pasó la memoria de ser una partida contada en capacidad a ser un componente que puede decidir si un sistema merece la pena fabricarse siquiera.
Hay un segundo motor de demanda más silencioso en la inferencia. Servir un modelo significa almacenar en caché los datos intermedios que genera una conversación o una tarea, y esa caché vive en la memoria. Más inferencia significa más memoria por sistema desplegado, además de la memoria que ya lleva cada acelerador.
Por qué las cifras de un fabricante de memoria se movieron primero
El gasto en IA suele leerse a través de los fabricantes de GPU, pero una GPU solo es útil si puede alimentarse. La HBM y la DRAM avanzada deciden cuánto de ese cómputo puede mantenerse ocupado, y por eso los márgenes de un proveedor de memoria pueden moverse antes de que el resto de la cadena de suministro se ponga al día.
De dónde vienen los márgenes
Un margen bruto del 90 por ciento dice que, por cada dólar de ingresos, unos diez centavos van al coste del producto vendido. Micron lo ganó en sus unidades de centro de datos y móvil durante un trimestre en el que la oferta de memoria estaba ajustada y la mezcla se inclinó hacia componentes de mayor valor. Esas dos condiciones pueden cambiar, y la propia historia de la compañía recuerda que el precio de la memoria no es una línea de un solo sentido.
El trimestre llegó en medio de una racha de advertencias sobre la estrechez de HBM y DRAM y la subida de los precios de la memoria, un tema que atravesó la cobertura de la semana. Una escasez parece escasez para el comprador y margen para el vendedor, y son el mismo hecho leído desde lados opuestos.
Lo que Micron sostiene que es nuevo es la durabilidad de la demanda. En el comunicado, el consejero delegado Sanjay Mehrotra vinculó los resultados a los acuerdos estratégicos con clientes de la compañía, compromisos de suministro a largo plazo que, dice, le dan más visibilidad que un mercado al contado.
“Estamos aumentando nuestras inversiones en tecnología, productos y fabricación para ayudar a impulsar SI junto a nuestros clientes, y nuestros Acuerdos Estratégicos con Clientes aportan una confianza adicional en la durabilidad del desempeño financiero de Micron.” — Sanjay Mehrotra, consejero delegado de Micron, en el comunicado de resultados del 30 de septiembre de 2026
Ese es el argumento de la compañía sobre por qué este ciclo difiere del anterior. El contrapeso es que los acuerdos no son públicos en detalle, así que sus términos y sus precios no son algo que un lector externo pueda comprobar. Lo que sí puede comprobarse es el margen, y es muy alto.
El panorama del año completo
El trimestre no fue un caso aislado pegado a un año corriente. Micron reportó ingresos del ejercicio fiscal 2026 de 133.19 mil millones de dólares, frente a 37.38 mil millones el año anterior. El beneficio neto GAAP del año fue de 84.97 mil millones, o 74.33 dólares por acción; el beneficio neto no GAAP fue de 86.76 mil millones, o 75.52 dólares por acción. El flujo de caja operativo del año completo alcanzó 89.68 mil millones de dólares, frente a 17.53 mil millones.
La compañía también invirtió fuerte. El gasto de capital neto fue de 10.77 mil millones de dólares en el cuarto trimestre y 27.37 mil millones en el año. El flujo de caja libre ajustado fue de 33.20 mil millones en el trimestre y 62.31 mil millones en el año. Cerró el año con 73.48 mil millones de dólares en efectivo, inversiones negociables y efectivo restringido, y su consejo declaró un dividendo trimestral de 0.15 dólares por acción, pagadero el 29 de octubre de 2026 a los tenedores registrados el 14 de octubre de 2026.
Para ponerlo en escala, los 54.23 mil millones que Micron facturó en un trimestre fueron mayores que los 37.38 mil millones que reportó en todo el ejercicio fiscal 2025. El año completo, con 133.19 mil millones, fue más de tres veces y media esa cifra del año anterior.
Previsión y cartera de productos
La previsión de Micron para el primer trimestre fiscal de 2027 apunta otra vez más alto: ingresos de 61.5 mil millones de dólares más o menos 1.5 mil millones, un margen bruto GAAP de alrededor del 85.95 por ciento y un beneficio GAAP por acción diluida de 37.84 dólares más o menos 1.00. Una previsión es un pronóstico, no un resultado, y se apoya en las propias suposiciones de la compañía sobre oferta, precios y demanda.
El comunicado acompañó las cifras con los productos que espera vender hacia esa demanda. Micron dijo que empezó a muestrear los primeros módulos DDR5 RDIMM de alta capacidad y ultra densos de 512 GB de la industria, a hasta 9,200 MT/s, y que completó las cualificaciones de cliente de módulos RDIMM de servidor de alta velocidad 1-gamma de 8,800 MT/s. Los ingresos de LPDDR SOCAMM para servidores más que se duplicaron respecto al trimestre anterior. Sus SSD 7600 PCIe Gen 5 y 9650 PCIe Gen 6 se envían para aplicaciones de caché KV, el SSD 6600 ION está en rampa de volumen y envía LPDDR5X 1-gamma de 6 canales para dispositivos móviles insignia. También empezó a muestrear LPDDR6 1-gamma para lo que llama mercados de IA física, y reportó diseños ganados con todos los OEM de nivel 1 para un producto de estación de trabajo de IA.
El patrón de esa lista es un proveedor que empuja la capacidad hacia los componentes de mayor ancho de banda y mayor margen, que es donde se concentra la demanda de IA. La DDR5 ultra densa y los RDIMM de servidor de alta velocidad son piezas de centro de datos, la SOCAMM es un formato de memoria de servidor, y los SSD PCIe Gen 5 y Gen 6 apuntan a cargas de trabajo de caché KV, los datos en caché que sirve la inferencia. Cada uno se sitúa por encima de un DIMM básico de producto genérico, así que orientar la producción hacia ellos eleva el precio medio de venta sin que Micron tenga que pasar más obleas por sus fábricas. Las unidades de consumo y automoción aún obtienen márgenes altos hoy, pero no son donde se escribe la historia de crecimiento.
Salvedades
Tres salvedades van junto a estas cifras.
La primera es la procedencia. Todas las cifras son de Micron, reportadas bajo GAAP y ajustadas para medidas no GAAP que la compañía define. El trimestre cerró el 3 de septiembre de 2026, y los resultados se publicaron el 30 de septiembre, así que la imagen tiene un trimestre de antigüedad y es autoinformada. Eso es normal en unos resultados, y aun así significa que un lector externo depende de la contabilidad de la compañía.
La segunda es el múltiplo. CNBC describió los ingresos como haber «casi cuadruplicado» respecto al año anterior. La aritmética se acerca más a un aumento de 4.8 veces, que es casi el quíntuple. Ambas descripciones apuntan en la misma dirección, y la cifra precisa es 54.23 mil millones frente a 11.32 mil millones.
La tercera es la dirección. La memoria ha sido históricamente cíclica, y unos márgenes récord en un mercado ajustado son la condición que invita a nueva capacidad de todos los proveedores, incluida Micron, que gasta 27.37 mil millones al año en proyectos de capital. Que los precios sigan altos depende de que la demanda siga superando esa capacidad. La previsión de Micron dice que espera que lo haga, y esa expectativa es la parte más expuesta a equivocarse.
Una previsión no es un resultado
Las cifras del primer trimestre fiscal de 2027 son el propio pronóstico de Micron. La compañía ha previsto 61.5 mil millones de dólares de ingresos y un margen bruto del 85.95 por ciento, pero aún no ha ganado ninguno de los dos, y el precio de la memoria puede moverse con fuerza dentro de un mismo trimestre.
Qué hay que seguir
- Precio de la memoria. El próximo informe de resultados mostrará si la estrechez que produjo márgenes brutos del 90 por ciento en dos unidades se mantiene o se relaja.
- Adiciones de capacidad. La capacidad de los rivales y el propio programa de capital de 27.37 mil millones de Micron son las fuerzas con más probabilidades de poner fin a la escasez.
- Acuerdos con clientes. Más detalle sobre los acuerdos estratégicos con clientes pondría a prueba la afirmación de Micron de que esta demanda es más duradera que en ciclos pasados.
- Rampas de producto. Que el muestreo de RDIMM de 512 GB y el de LPDDR6 1-gamma se conviertan en envíos de volumen mostrará con qué rapidez se desplaza la mezcla hacia componentes de IA.
- Demanda en el borde. Mobile and Client aún facturó 13.114 mil millones en el trimestre; una desaceleración en los dispositivos de consumo importaría incluso frente a un mercado de centros de datos fuerte.
La cifra protagonista pertenece a un fabricante de memoria, no a un diseñador de GPU. Micron ha previsto otro récord; el próximo dato mostrará si la escasez que hay detrás de estos márgenes se mantiene.
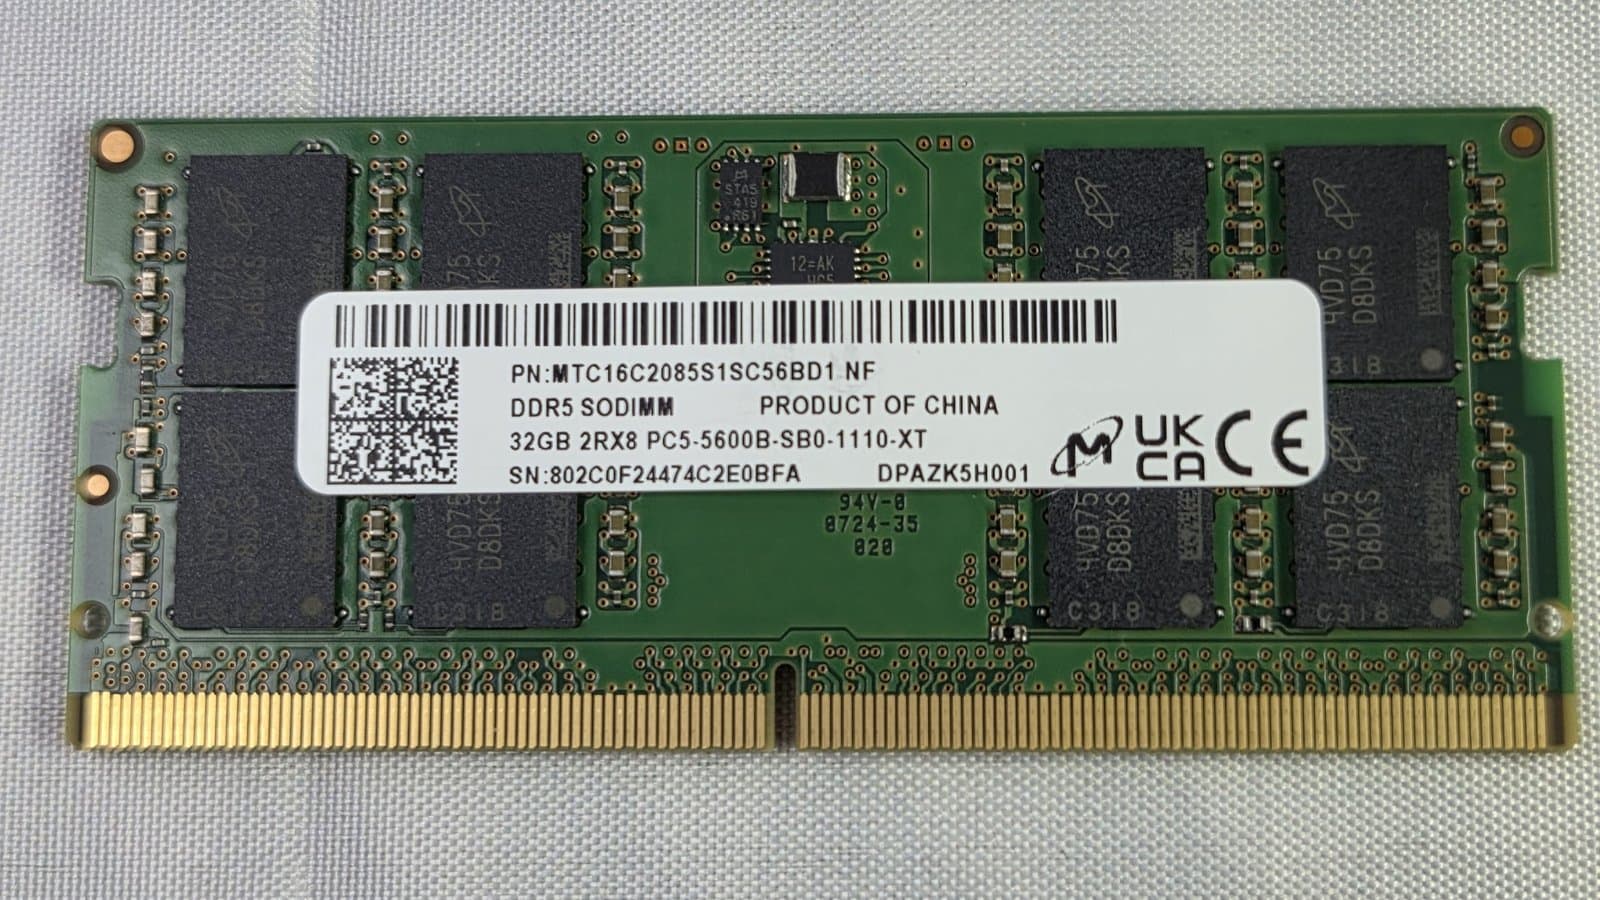
Imagen de portada: un módulo de memoria Micron DDR5-5600 SO-DIMM de 32 GB. Foto de ITEagle Europe / Sebastiaan Broekhoven, vía Wikimedia Commons (CC BY-SA 4.0).
Etiquetas
Preguntas frecuentes
- ¿De cuánto fueron los ingresos de Micron en el cuarto trimestre fiscal de 2026?
- Micron reportó ingresos de 54.23 mil millones de dólares en el trimestre cerrado el 3 de septiembre de 2026, frente a 11.32 mil millones en el mismo trimestre del año anterior y 41.46 mil millones en el trimestre previo. Los resultados se publicaron el 30 de septiembre de 2026.
- ¿Por qué son tan altos los márgenes brutos de Micron?
- Los aceleradores de IA dependen de la memoria de alto ancho de banda y de DRAM avanzada, y una oferta ajustada ha hecho subir precios y márgenes. Micron reportó un margen bruto del 83 por ciento en Cloud Memory y del 90 por ciento en Core Data Center durante el trimestre.
- ¿Cuál es la previsión de Micron para el primer trimestre fiscal de 2027?
- Micron guio ingresos de 61.5 mil millones de dólares más o menos 1.5 mil millones, un margen bruto GAAP de alrededor del 85.95 por ciento y un beneficio GAAP por acción diluida de 37.84 dólares más o menos 1.00. Una previsión es un pronóstico, no un resultado.
- ¿Es Micron el único fabricante estadounidense de DRAM?
- Micron es el último gran fabricante estadounidense de DRAM, la memoria principal que se usa junto a la memoria de alto ancho de banda en los sistemas de IA. Esa posición importa ahora que la memoria se ha convertido en un cuello de botella para el despliegue de la IA.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.