SK Hynix factura 104,6 billones de wones en un trimestre récord con el despegue del HBM4
SK Hynix logró ingresos récord de 104,62 billones de wones en el tercer trimestre de 2026 y un margen del 80%, con el HBM4 a punto de superar al HBM3E.


En esta página
Puntos clave
- SK hynix reportó el 28 de octubre de 2026 unos ingresos de 104,62 billones de wones en el tercer trimestre, unos 78.860 millones de dólares, y un beneficio operativo de 83,33 billones.
- Las ventas trimestrales superaron por primera vez los 100 billones de wones en la historia de la compañía; los ingresos crecieron un 327,9% y el beneficio operativo un 632,1% interanual.
- El margen operativo llegó al 80%, mientras que el beneficio neto de 39,78 billones cayó un 58% respecto al trimestre anterior, que incluía una gran ganancia no operativa.
- SK hynix espera que el HBM4 supere al HBM3E en envíos e ingresos en el cuarto trimestre, a medida que su planta M15X de Cheongju alcanza plena capacidad.
- La compañía prevé unos 100 billones de wones en retribución al accionista para 2026, incluidos al menos 30 billones en dividendos en efectivo y 60 billones en recompra y cancelación de acciones.
SK hynix registró unos ingresos de 104,62 billones de wones en los tres meses hasta septiembre de 2026, el primer trimestre de su historia por encima de los 100 billones. El beneficio operativo fue de 83,33 billones, un margen operativo del 80%, según la nota de resultados de la compañía publicada el 28 de octubre de 2026.
Lectura relacionada: El beneficio de Samsung supera por primera vez los 100 billones de wones gracias a la memoria para IA · SK Hynix estudia fabricar memoria en EE. UU. alquilando la planta de Intel en Ohio.
Ambas líneas superaron el consenso de los analistas. LSEG SmartEstimates, que pondera las previsiones hacia los analistas con mejor historial, esperaba unos ingresos de 98,34 billones y un beneficio operativo de 76,72 billones, informó CNBC. Los ingresos crecieron un 327,9% respecto al año anterior y el beneficio operativo un 632,1%. Al cambio que usó CNBC, unos 1.326,8 wones por dólar, los ingresos del trimestre equivalen a unos 78.860 millones de dólares.
La memoria ha sido la capa menos glamurosa de la pila de la IA durante buena parte de su historia. El trimestre muestra cuánto puede ganar esa capa cuando se convierte en el cuello de botella que limita la velocidad de construcción de los centros de datos.
Qué hubo en el trimestre
Los ingresos procedieron de una mezcla inclinada hacia los componentes que necesitan los servidores de IA. SK hynix dijo que las ventas de DDR5 para servidores subieron con fuerza y que los envíos de HBM4 empezaron de verdad, mientras la NAND se benefició de las SSD empresariales TLC de 321 capas. Son los productos de mayor valor de la cartera, y orientar la producción hacia ellos es lo que convierte un negocio de capacidad en un negocio de márgenes.
Un margen operativo del 80% significa que 80 wones de cada 100 de ventas sobrevivieron después del coste de producir la memoria y de operar la compañía. Un año antes, en el tercer trimestre de 2025, la misma medida era del 47% sobre unos ingresos de 24,45 billones y un beneficio operativo de 11,38 billones, según la nota del año anterior. En términos secuenciales, los ingresos subieron un 31,9% y el beneficio operativo un 37,6% respecto a un segundo trimestre que ya había marcado récords.
El beneficio neto fue de 39,78 billones, un margen neto del 38%, y tiene una particularidad. La cifra cae un 58% desde los 93,92 billones del segundo trimestre. Pero el beneficio neto del segundo trimestre estaba muy por encima de su beneficio operativo de 60,54 billones, lo que apunta a una gran ganancia no operativa en el trimestre anterior. La comparación del tercer trimestre dice más de esa partida que de ningún deterioro del negocio de chips.
El balance se movió en la misma dirección que la cuenta de resultados. El efectivo y equivalentes alcanzaron 114,5 billones al cierre de septiembre, 26,5 billones más en tres meses, mientras los préstamos bajaron 2,8 billones hasta 15,8 billones. La caja neta se situó en 98,7 billones. Para una empresa que pasó años con la reputación de cíclica y hambrienta de capital, es un lugar poco habitual.
Por qué el HBM4 importa más que el récord
Los récords de un fabricante de memoria invitan a encogerse de hombros, porque la industria ya los ha producido antes y también los ha perdido. Lo que vende SK hynix ha cambiado de generación, y eso importa más que la cifra.
La HBM es memoria dinámica apilada en capas y colocada junto a un procesador de IA, donde alimenta al chip con un ancho de banda que los módulos normales no alcanzan. La HBM4 es la sexta generación de ese producto. SK hynix dijo que los envíos de HBM4 empezaron de verdad durante el tercer trimestre y que espera que el componente supere al HBM3E tanto en volumen de envíos como en ingresos en el cuarto trimestre, lo que lo convertiría en el producto principal.
Un cambio de generación dentro de un trimestre récord
Cada generación de HBM cambia el número de matrices apiladas, la anchura de la interfaz con el procesador y el rendimiento de fabricación. Los clientes validan un nuevo componente contra sus propios aceleradores antes de que lleguen los pedidos en volumen, así que un cruce dentro de un solo trimestre significa que el trabajo de validación está en gran parte hecho y que el aumento de producción se ha convertido en un problema de fabricación.
La respuesta en producción es M15X, la instalación de Cheongju, en Corea del Sur, que según SK hynix alcanzará su capacidad máxima a finales de año. La compañía también prevé elevar la proporción de su proceso 1c, o sexta generación de clase 10 nm, en la producción de DRAM y vender más DDR5 y LPDDR5 SOCAMM para servidores de IA. En NAND, el proceso de 321 capas debería superar la mitad de la capacidad nacional en el cuarto trimestre.
Cada uno de esos puntos es un objetivo de producción, y los clientes que han firmado acuerdos a largo plazo tienen interés en verlos cumplidos.
Los contratos sustituyen al mercado spot
La contratación es lo que separa este ciclo de los anteriores.
SK hynix dijo que tiene acuerdos a largo plazo con 14 clientes importantes, entre ellos proveedores de nube globales, que cubren más del 50% de su capacidad total de producción para 2027 y 2028. Los acuerdos suelen durar cinco años, y la compañía negocia prórrogas con varios clientes.
«Al introducir un mecanismo que refleja las condiciones del mercado dentro de un rango de precios acordado con los clientes, la compañía ha establecido una estructura que asegura una rentabilidad estable y permite respuestas flexibles a los cambios del mercado.» SK hynix, nota de resultados del tercer trimestre de 2026, 28 de octubre de 2026
Es un intento deliberado de aplanar el ciclo. En un mercado puramente spot, los precios de la memoria se disparan cuando la oferta es escasa y se hunden cuando llega capacidad nueva, y el proveedor absorbe ambas oscilaciones. Un contrato con una banda de precios conserva parte del potencial al alza y limita el riesgo a la baja, y da al cliente un volumen asegurado. Que la banda sea ancha o estrecha decide cuánto de la antigua volatilidad sobrevive. SK hynix no publicó los términos, los clientes ni los volúmenes.
La misma lógica está detrás de los planes de capacidad. SK hynix dijo que el sitio Yongin Fase 1 entra en operación a gran escala el año que viene y que la inversión aumentará de forma significativa, con la escala y los plazos ajustados según la demanda de los clientes, la competitividad, la rentabilidad y la eficiencia de la inversión. Una empresa que esperara un auge corto no firmaría acuerdos de suministro a cinco años ni construiría para 2028.
También espera que la escasez dure. SK hynix proyectó que la demanda superará a la oferta hasta 2030, citando la dificultad técnica de los procesos de vanguardia y los largos plazos de las nuevas fábricas. Es una previsión de la compañía sobre su propio mercado, y es el tipo de previsión que los proveedores de industrias cíclicas han hecho antes justo cuando la capacidad alcanzaba la demanda.
El pago y lo que señala
Junto con los resultados, el consejo aprobó una retribución que sería extraordinaria para cualquier empresa y que resulta casi irreconocible en un fabricante de memoria.
SK hynix prevé unos 100 billones de wones en retribución al accionista para el ejercicio 2026: al menos 30 billones en dividendos en efectivo y 60 billones o más en recompras y cancelaciones, incluido el programa de 40 billones anunciado en agosto. Esa recompra de agosto se completó la semana anterior a los resultados, y las acciones se cancelarán en breve. El nuevo plan añade una recompra de 20 billones, la mitad de la cual se cancelará este año; la otra mitad está destinada a la retribución de los empleados y no se cuenta en el total devuelto.
El dividendo del tercer trimestre es de 14 billones, o 20.000 wones por acción: 10.000 ligados a los resultados y un dividendo extraordinario de 10.000 que reparte las ganancias de la inversión de la compañía en Kioxia. La dirección fijó tres principios: el dividendo seguiría a los resultados operativos, las grandes plusvalías se devolverían mediante dividendos extraordinarios y las recompras continuarían cada trimestre.
La escala se lee mejor junto al montón de caja. Un dividendo trimestral de 14 billones y una recompra de 20 billones son asumibles cuando la caja neta es de 98,7 billones y un solo trimestre genera 83,33 billones de beneficio operativo. La pregunta más difícil es si devolver tanto mientras se promete un aumento significativo del gasto de capital deja margen suficiente si los precios giran. SK hynix dice que ajustará la inversión con flexibilidad, que es la respuesta estándar en un negocio intensivo en capital y la única disponible hasta que se publique el plan de gasto.
La cuestión de Solidigm
Cuatro días antes de los resultados, Solidigm, la filial estadounidense de SK hynix, detuvo su revisión de las opciones de financiación previa a la salida a bolsa y de OPV, citando la volatilidad del mercado y la evolución del precio de las acciones. La compañía dijo que seguiría evaluando el momento, la escala y las opciones de financiación de la unidad. La decisión también siguió a una advertencia del Servicio de Supervisión Financiera de Corea del Sur de que una cotización en Estados Unidos podría chocar con las normas del país sobre doble cotización, según Reuters.
Solidigm es el negocio de NAND que SK hynix compró a Intel, y una salida a bolsa habría dado a la matriz una forma de financiarlo sin asumir todo el coste. Detener la revisión no es lo mismo que cancelar una cotización, y no se dio un nuevo calendario. Por ahora, la expansión de NAND, incluido el despliegue de 321 capas, se queda dentro del balance de la matriz.
Advertencias
Todas las cifras son declaradas por la compañía y no auditadas. La propia nota de SK hynix dice que la revisión del tercer trimestre no está finalizada y que las cifras pueden cambiar durante la auditoría independiente. Las comparaciones «esperadas» proceden de LSEG SmartEstimates, una forma concreta de ponderar las previsiones de los analistas, no una media simple.
La cifra en dólares depende del tipo de cambio. Las cifras en wones son las principales; con otro tipo de cambio, los 78.860 millones se mueven.
La previsión de demanda es la visión de la compañía. «La demanda supera a la oferta hasta 2030» es una proyección de un proveedor con interés en ese resultado, y se apoya en supuestos sobre el gasto en infraestructura de IA que nadie fuera de SK hynix puede verificar. Los acuerdos a largo plazo cubren más de la mitad de la capacidad de 2027 y 2028, lo que deja una parte sustancial expuesta a lo que haga el mercado.
La memoria sigue siendo cíclica. Las escaseces se han convertido antes en excesos cuando todos los proveedores ampliaron capacidad a la vez, y SK hynix, Samsung y Micron están ampliando ahora.
Qué observar
- El cruce del HBM4. Que el HBM4 supere de verdad al HBM3E en envíos e ingresos en el cuarto trimestre es la primera prueba del despliegue en M15X.
- El gasto de capital. SK hynix ha prometido un aumento significativo el año que viene sin dar una cifra. Esa cifra, cuando llegue, mostrará cuánta confianza tiene realmente la compañía en el ciclo hasta 2030.
- La concentración de clientes. Catorce clientes tienen contratos por más de la mitad de la producción de 2027 y 2028. Cualquier renegociación o retraso de un gran comprador de nube sería visible con rapidez.
- El próximo informe. Los resultados del cuarto trimestre mostrarán si el margen del 80% se mantuvo cuando los volúmenes de HBM4 sustituyeron al HBM3E, ya que las nuevas generaciones suelen empezar con rendimientos más bajos.
- Solidigm. Un reinicio de la revisión de la OPV, o la decisión de financiar el negocio de NAND de otra forma, aclararía cómo piensa SK hynix pagar su segunda línea de productos.
Lo que SK hynix aún no ha demostrado es si un margen del 80% sobrevive al final de la escasez que lo produjo.
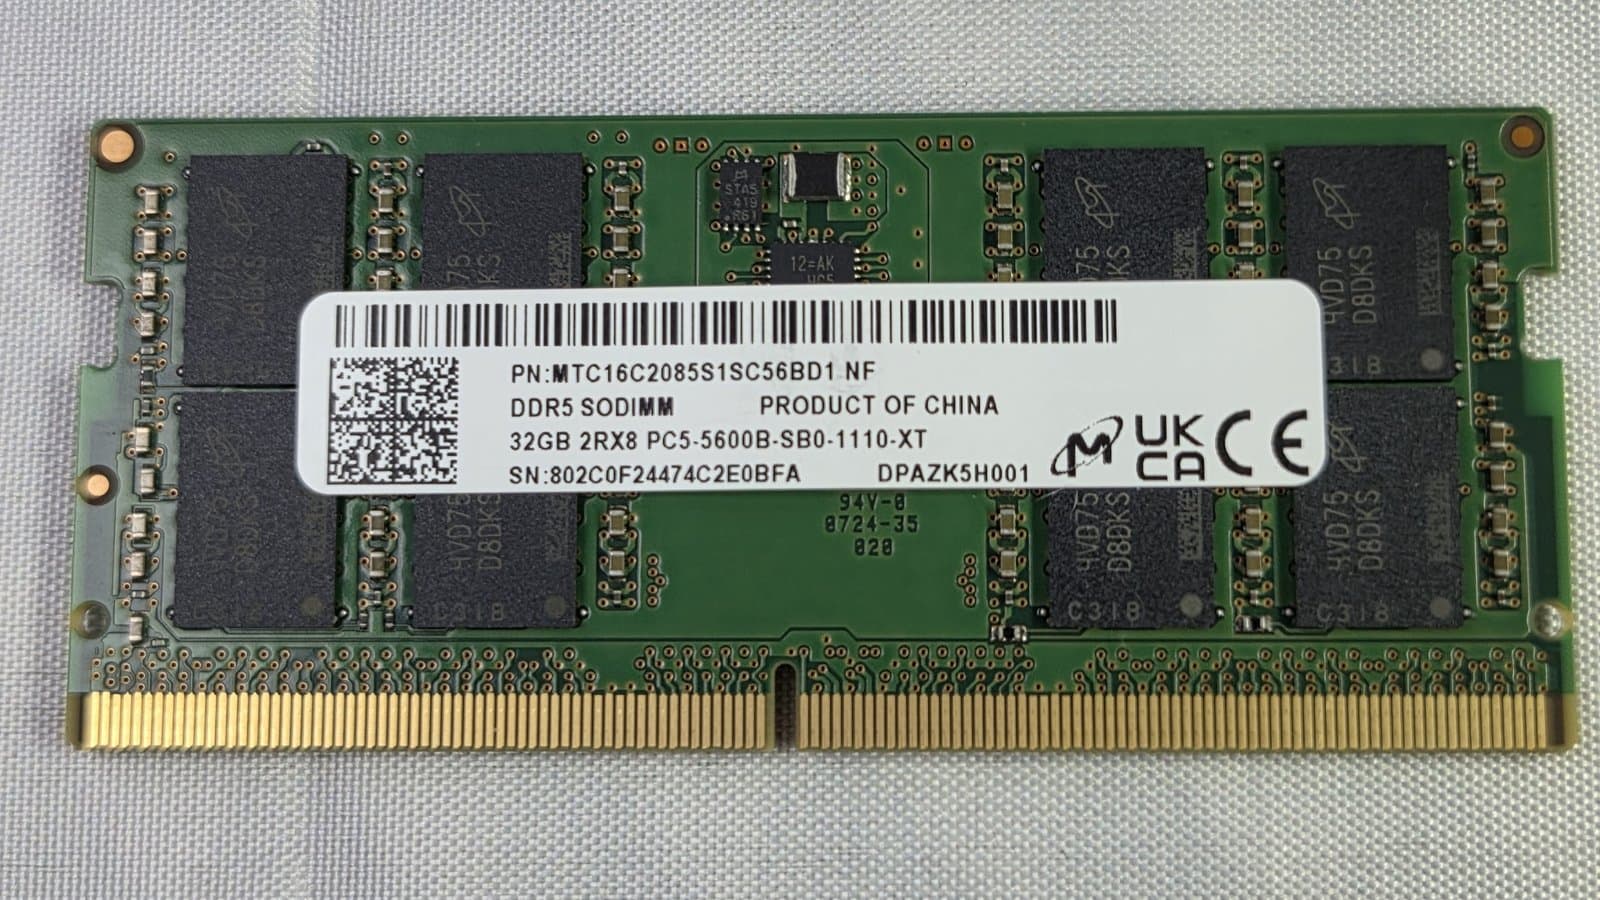
Imagen de portada: «SK Hynix DDR5 Tall MRDIMM», de 4300streetcar, CC BY 4.0, vía Wikimedia Commons.
Etiquetas
Preguntas frecuentes
- ¿Cuánto ganó SK hynix en el tercer trimestre de 2026?
- SK hynix reportó unos ingresos de 104,62 billones de wones y un beneficio operativo de 83,33 billones en el trimestre cerrado el 30 de septiembre de 2026. Al cambio que usó CNBC, son unos 78.860 millones de dólares en ingresos.
- ¿Cuándo será el HBM4 el principal producto de memoria de SK hynix?
- SK hynix dice que el HBM4 debería superar al HBM3E tanto en volumen de envíos como en ingresos durante el cuarto trimestre de 2026, a medida que la instalación M15X de Cheongju alcanza su capacidad máxima. Es una previsión de la compañía, no un resultado publicado.
- ¿Cuánto devuelve SK hynix a sus accionistas?
- La compañía prevé unos 100 billones de wones en retribución para el ejercicio 2026: al menos 30 billones en dividendos en efectivo y 60 billones en recompras y cancelación de acciones. El 28 de octubre de 2026 se aprobaron un dividendo trimestral de 14 billones y una recompra de 20 billones.
- ¿Por qué cayó el beneficio neto de SK hynix respecto al trimestre anterior?
- El beneficio neto fue de 39,78 billones, un 58% menos que los 93,92 billones del segundo trimestre. El beneficio neto del segundo trimestre superó ampliamente su beneficio operativo de 60,54 billones, así que la comparación refleja una gran ganancia no operativa en el periodo anterior y no un deterioro del negocio de chips.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.