SK Hynix estudia fabricar memoria en EE. UU. alquilando la planta de Intel en Ohio
SK Hynix mantiene conversaciones exploratorias con Intel para producir chips de memoria en suelo estadounidense por primera vez, con la planta de Ohio como opción.


En esta página
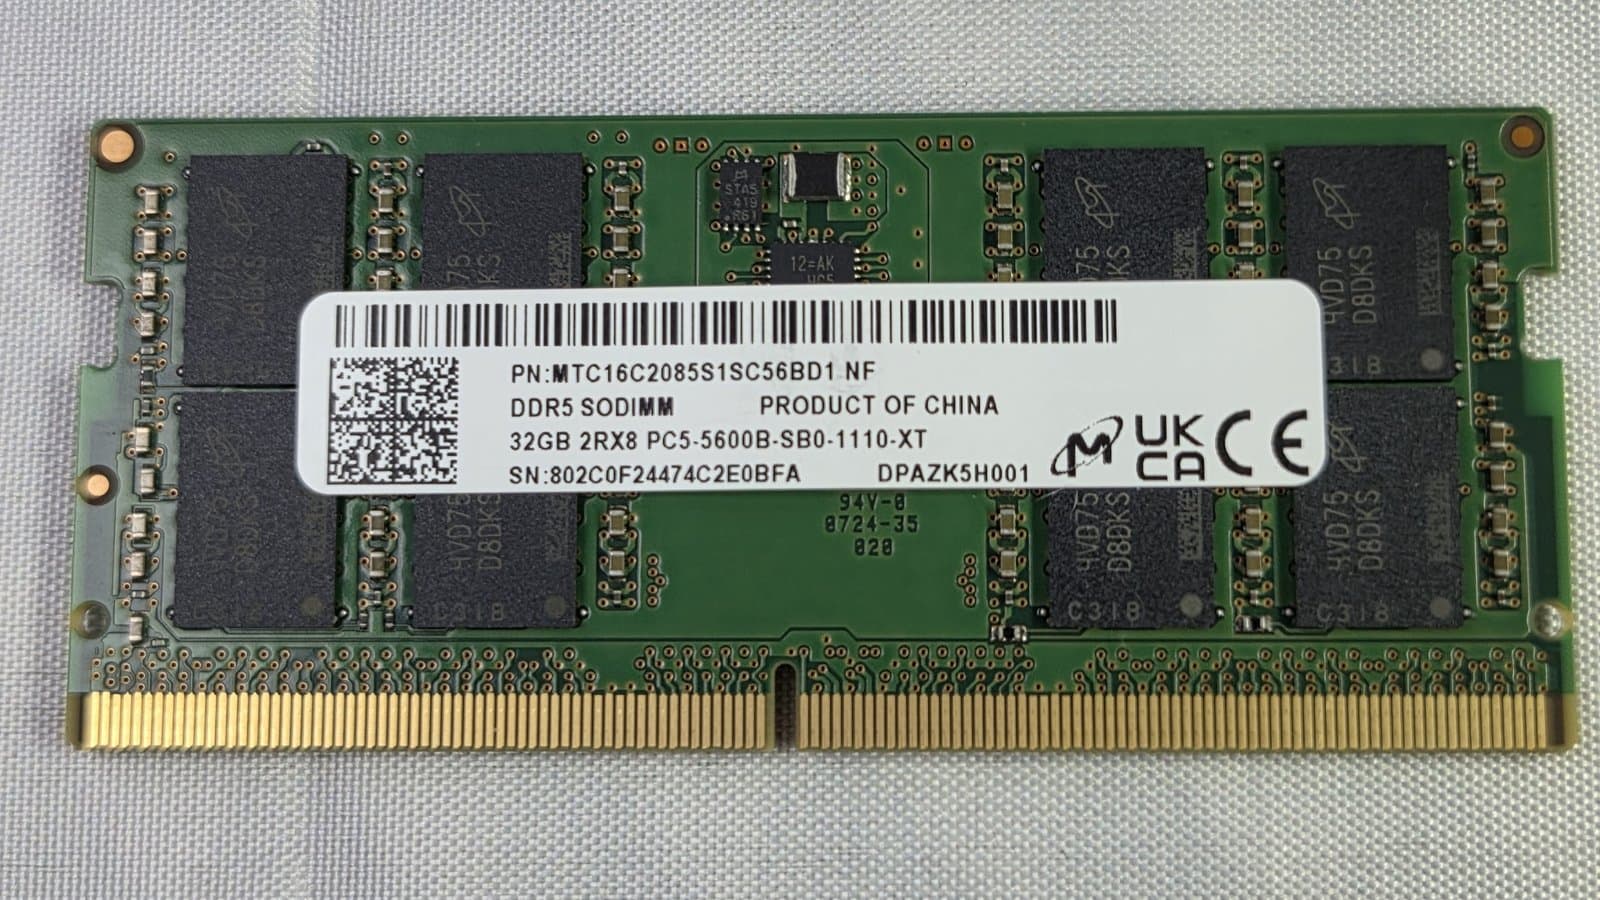
SK Hynix mantiene conversaciones con Intel para fabricar chips de memoria en Estados Unidos por primera vez, según personas familiarizadas con las conversaciones, una operación que daría al gigante coreano de la memoria capacidad de producción estadounidense y proporcionaría a Intel un inquilino para un complejo fabril que le ha costado llenar.
Lectura relacionada: SK Hynix factura 104,6 billones de wones en un trimestre récord con el despegue del HBM4 · Los ingresos de centros de datos de Intel subieron un 78% y la acción cayó un 28,58%.
Reuters informó por primera vez de las conversaciones el 16 de septiembre. En un escenario, SK Hynix alquilaría parte del sitio de fabricación de chips que Intel lleva tiempo planeando en Ohio. En otro, formaría una empresa conjunta con Intel y grandes proveedores de nube que quieren asegurarse el suministro de memoria. Una fuente describió las conversaciones como exploratorias y dijo que no se ha tomado ninguna decisión. SK Hynix declaró a Reuters que «estudia diversas medidas, como establecer bases de producción adicionales, para reforzar la competitividad de su negocio de memoria», pero que «no se ha determinado nada en esta fase». Intel declinó comentar lo que calificó de especulación y añadió que sigue invirtiendo en Ohio para preparar el sitio. Las acciones de Intel subieron cerca de un 5,5 por ciento tras la información, mientras que SK Hynix cerró con una subida del 4,1 por ciento en Seúl.
Por qué ocurre ahora
Las conversaciones son una respuesta directa a una escasez de memoria que se ha convertido en la limitación decisiva del sector del hardware. La memoria de alto ancho de banda para aceleradores de IA requiere la misma capacidad de fabricación que la DRAM convencional, y las tres empresas que producen casi toda la memoria avanzada, Samsung, SK Hynix y Micron, han desviado su producción hacia la HBM. El resultado es que teléfonos, portátiles y servidores compiten por un fondo cada vez menor de memoria estándar.
El consejero delegado de Intel, Lip-Bu Tan, dijo ante un auditorio en la cumbre de infraestructura de IA de Santa Clara el 15 de septiembre que los precios de la memoria ya han subido «cinco, seis y siete veces» respecto a niveles anteriores, y que los smartphones y portátiles económicos se enfrentan ahora a una situación en la que entre el 70 y el 80 por ciento del coste de un dispositivo se destina a memoria. Tan afirmó que Intel solo puede satisfacer actualmente en torno al 50 por ciento de la demanda de CPU de sus clientes debido a los cuellos de botella de componentes, y ha repetido que no habrá «alivio hasta 2028», una estimación que atribuye a sus conversaciones con los propios fabricantes de memoria.
La presión se aprecia en el diseño de productos. El consejero delegado de Fairphone, Raymond van Eck, dijo a Reuters, a través de Tom's Hardware, que la memoria puede representar casi el 60 por ciento del coste de materiales de un teléfono de unos 400 dólares. Counterpoint Research prevé que los envíos mundiales de smartphones caigan un 13,9 por ciento este año, hasta 1.080 millones de unidades, lo que sería el mayor descenso anual registrado. Los fabricantes más pequeños rediseñan sus placas para aceptar la memoria que puedan conseguir, cursan pedidos no cancelables sin precio fijo y prueban los chips que reciben para asegurarse de que no son piezas reacondicionadas.
Lo que gana cada parte
Para SK Hynix, la producción en Estados Unidos respondería a una presión política que lleva un año creciendo. La empresa ya tiene en construcción una instalación de envasado avanzado e investigación de 3.800 millones de dólares en West Lafayette, Indiana, pero esa planta empaqueta obleas de DRAM fabricadas en Corea para convertirlas en HBM; no fabrica las obleas. Una planta en Ohio sería su primera fabricación de obleas en Estados Unidos, algo que el secretario de Comercio estadounidense, Howard Lutnick, ha exigido en la práctica al amenazar con aranceles de hasta el 100 por ciento a los fabricantes de chips coreanos y taiwaneses que no construyan en el país.
Para Intel, un inquilino o socio ayudaría a justificar un proyecto en apuros. Intel anunció en 2022 que gastaría hasta 100.000 millones de dólares en un complejo en Ohio, con una producción prevista entonces para 2025. La finalización de las dos primeras plantas se ha retrasado desde entonces hasta 2030 y 2031. El Gobierno estadounidense posee parte de Intel tras el rescate del año pasado, y su negocio de fundición sigue intentando demostrar que puede captar clientes externos. Llenar capacidad ociosa con un socio de memoria generaría ingresos sin obligar a Intel a competir en un mercado dominado por tres actores mayores.
La opción de los proveedores de nube en el segundo escenario refleja de dónde viene la demanda. Los hiperescaladores que construyen centros de datos de IA son los compradores más expuestos a la escasez de memoria, y una empresa conjunta que los incluyera combinaría el sitio y el envasado de Intel con la tecnología de proceso de SK Hynix y una compra garantizada por parte de los clientes que más la necesitan.
Exploratorio, no acordado
Las fuentes de Reuters subrayaron que las conversaciones son exploratorias y que no se ha tomado ninguna decisión, y que SK Hynix podría optar por otras estructuras. La empresa dijo después que no se ha cerrado nada en relación con la cooperación con ninguna de las compañías concretas mencionadas en la información ni con la producción de memoria en EE. UU. Trátese como una negociación viva, no como un acuerdo cerrado.
La política juega en ambos sentidos
Producir memoria avanzada fuera de Corea es delicado. Las fuentes de Reuters dijeron que cualquier plan para fabricar HBM, o incluso DRAM, en Estados Unidos podría toparse con la oposición del Gobierno surcoreano, que clasifica esa tecnología como sensible. El Ministerio de Comercio de Corea del Sur dijo que cualquier decisión correspondería a SK Hynix, pero que la tecnología amparada por la Ley de Protección de Tecnología Industrial del país quedaría sujeta a una revisión gubernamental antes de poder trasladarse al extranjero.
Seúl también utiliza la inversión empresarial como palanca en una negociación más amplia con Washington. Corea del Sur comprometió el año pasado 350.000 millones de dólares de inversión en Estados Unidos a cambio de aranceles más bajos, con 150.000 millones reservados para la construcción naval y 200.000 millones aún sin decidir. Dos fuentes dijeron a Reuters que SK Hynix se encuentra entre un Gobierno coreano que quiere usar cualquier inversión estadounidense como moneda de cambio y una Administración estadounidense que presiona a la empresa para que se comprometa rápido. En paralelo, Seúl ha instado tanto a SK Hynix como a Samsung a acelerar un nuevo clúster nacional de chips en el suroeste del país, lo que plantea un conflicto directo sobre dónde irá el siguiente tramo de capacidad.
Está también la cuestión del coste. Construir y operar una fábrica en Estados Unidos es bastante más caro que en Corea, según las fuentes de Reuters, por los mayores costes laborales y de construcción y porque buena parte de la cadena de suministro de semiconductores se encuentra en Asia. Esa diferencia explica por qué la fabricación de memoria ha permanecido concentrada en Corea y Taiwán, mientras la producción de lógica se ha ido dispersando.
El panorama más amplio del suministro
Las conversaciones con SK Hynix son un hilo de una disputa mayor. Los precios de la memoria se han afianzado en todo el mercado, e Intel se prepara según los informes para subir los precios de sus procesadores de PC en torno a un 10 por ciento el 5 de octubre, lo que sería su tercer aumento desde finales de 2025. Tan afirmó que el proceso 18A de Intel está en producción en serie, con rendimientos que mejoran cerca de un 7 por ciento al año, y que el nodo de nueva generación 14A entrará en producción en el primer trimestre de 2027. Esas fechas de hoja de ruta importan porque cualquier plan creíble de memoria en EE. UU. dependería también de capacidad de envasado y prueba que aún no está construida.
Los consumidores ya pagan la escasez de forma indirecta. Los dispositivos económicos absorben las subidas del coste de la memoria de la peor manera, porque la memoria representa una proporción mayor de su coste de materiales, y el resultado son menos modelos, precios más altos y ciclos de renovación más largos. Framework ha cursado pedidos no cancelables con meses de antelación y a precios desconocidos, y Jolla ha diseñado dos variantes de placa base para poder alternar entre paquetes de memoria integrados y discretos según la disponibilidad.
Una cadena de suministro que pasa por Asia
La producción de memoria avanzada es una de las partes más concentradas del sector de los semiconductores. Samsung, SK Hynix y Micron fabrican casi toda la DRAM del mundo y la memoria de alto ancho de banda que requieren los aceleradores de IA, y SK Hynix ha liderado el mercado de HBM durante el actual despliegue de IA. Micron es la única de las tres con una presencia manufacturera sustancial en Estados Unidos, y ha estado ampliando su capacidad nacional, lo que en parte explica por qué una empresa coreana fabricando obleas en Ohio supondría un cambio real y no un simple redondeo.
Una fábrica en EE. UU. no resolvería por sí sola la escasez. Las fábricas de memoria tardan años en construirse y cualificarse, y la cadena de suministro de equipos y materiales está concentrada en Asia, de modo que incluso un proyecto aprobado no añadiría producción significativa hasta finales de la década. Ese calendario encaja con la expectativa de Tan de que no habrá alivio antes de 2028, y explica por qué el acuerdo se entiende mejor como un posicionamiento para el próximo ciclo que como una respuesta a este.
El escenario de la empresa conjunta añade otra capa. Incluir a proveedores de nube como socios vincularía directamente la producción de memoria con los clientes cuyo despliegue de centros de datos de IA impulsa la demanda, y daría a la planta una compra comprometida antes de construirse. Ese modelo se ha vuelto común en el sector eléctrico, donde los operadores de centros de datos firman ahora acuerdos a largo plazo para asegurarse la electricidad. La memoria avanza en la misma dirección: de un mercado al contado hacia un conjunto de reservas a largo plazo.
Qué observar
La primera señal será si las conversaciones producen una estructura concreta, un alquiler, una empresa conjunta o nada, y cómo describe SK Hynix la tecnología implicada. Cualquier mención de HBM o DRAM avanzada aumenta las probabilidades de una revisión gubernamental coreana y de un calendario más largo. La segunda es el calendario de Intel en Ohio, el activo en el centro del acuerdo según los informes y la medida más clara de si Intel puede convertir un proyecto costoso y retrasado en algo que genere ingresos antes de la próxima década. La tercera es la postura arancelaria de Washington. Si se mantiene la amenaza de aranceles del 100 por ciento, SK Hynix y Samsung se enfrentan a una elección clara entre construir capacidad estadounidense o pagar por enviar al mercado estadounidense. En cualquier caso, no se espera alivio para los compradores de dispositivos antes de 2028, y el sector ya planifica en torno a esa fecha en lugar de confiar en que se retrase.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.