Intel solo puede cubrir alrededor de la mitad de la demanda de CPU mientras la inferencia de IA tensa sus fábricas
El consejero delegado de Intel, Lip-Bu Tan, dice que la empresa solo cubre alrededor de la mitad de la demanda de CPU y el calendario de producción de 14A está en disputa.

En esta página
Puntos clave
- El consejero delegado de Intel, Lip-Bu Tan, dijo en la conferencia .conf26 de Splunk, en Denver, durante la semana del 14 de septiembre de 2026, que Intel solo puede suministrar alrededor del 50 % de las CPU que le piden sus clientes.
- Los ingresos de Intel en el segundo trimestre de 2026 fueron de 16.100 millones de dólares, un 25 % más interanual, y su segmento de centros de datos e IA creció un 59 % interanual hasta 6.300 millones.
- El margen bruto no GAAP de Intel alcanzó el 41,8 % en el segundo trimestre de 2026, frente al 29,7 % un año antes, a medida que las fábricas más llenas absorbían los costes fijos.
- El proceso 18A de Intel, usado en los portátiles Panther Lake y los servidores Xeon 6+, está en producción de alto volumen; Intel guio 14A para producción de riesgo en el segundo semestre de 2027 y un aumento de volumen en 2028.
- Intel elevó su previsión de gasto de capital para 2026 a más de 20.000 millones de dólares y dijo que el de 2027 será bastante mayor, sobre todo en Estados Unidos.
El consejero delegado de Intel, Lip-Bu Tan, aprovechó su intervención en la conferencia .conf26 de Splunk, en Denver, en la semana del 14 de septiembre, para hacer una admisión poco habitual: el fabricante de chips solo puede cubrir alrededor de la mitad de los pedidos que recibe. «La demanda de CPU es tan alta que solo podemos suministrar al 50 % de los clientes», dijo Tan en una conversación con el presidente de Cisco, Jeetu Patel, según informó CTech. Añadió que otros consejeros delegados le habían llamado para disculparse por escaseces propias. «Muchos consejeros delegados me llaman para disculparse por no poder producir lo suficiente», dijo.
Lectura relacionada: Los ingresos de centros de datos de Intel subieron un 78% y la acción cayó un 28,58% · Ocho empresas tecnológicas evalúan el nodo 14A de Intel, y ninguna ha firmado.
Esa cifra del 50 % describe el suministro propio de Intel frente a la demanda de sus productos, no el mercado total de procesadores. Aun así, la admisión es un giro brusco para una empresa que pasó buena parte de la última década llegando tarde a la fabricación, y enmarca la tensión central de su recuperación: después de años luchando por vender lo que podía fabricar, ahora no puede fabricar lo suficiente de lo que puede vender.
El cincuenta por ciento de la demanda, y una disculpa
La explicación de Tan para esa brecha es un cambio de demanda que Intel defiende desde hace más de un año. La primera fase del auge de la IA se apoyó en procesadores gráficos para entrenar grandes modelos. La segunda fase, la inferencia y el software basado en agentes, se apoya en CPU de propósito general, y Tan ha construido en torno a esa idea su argumento público a favor de Intel.
«Hay numerosos agentes, y en el futuro millones o billones de agentes necesitarán recursos», dijo Tan en el evento de Denver, según CTech. «Se necesita suficiente potencia de cómputo y seguridad para responder a esto». The Motley Fool, que informó sobre la misma intervención, describió el motor que citó Tan como una explosión de la demanda de CPU para ejecutar inferencia de IA, el trabajo que hacen los modelos y los agentes después de entrenarse.
Intel sostiene una versión de este argumento al menos desde el primer trimestre de 2026, cuando dijo que los clientes estaban desplegando CPU de servidor junto a aceleradores en proporciones que volvían hacia la CPU. El resultado se ve en las cifras que reporta la empresa. El segmento de centros de datos e IA de Intel, que alberga sus procesadores de servidor Xeon, crece ahora mucho más rápido que el resto del negocio.
«La demanda de CPU es tan alta que solo podemos suministrar al 50 % de los clientes». — Lip-Bu Tan, consejero delegado de Intel, en la conferencia .conf26 de Splunk, en Denver
Una escasez de esta magnitud no se limita a Intel. Tan ha descrito una presión en todo el sector sobre las obleas lógicas de vanguardia, la memoria y los sustratos que van debajo de los chips terminados. Los sustratos, en particular, se han convertido en una de las mayores restricciones de Intel, y Tan dijo en .conf26 que proveedores japoneses y taiwaneses estaban asegurando suministro mediante prepago.
El registro financiero detrás del déficit
La escasez se ve con más claridad en el segundo trimestre de 2026 de Intel, presentado el 23 de julio. Los ingresos fueron de 16.100 millones de dólares, un 25 % más interanual, lo que Intel llamó su mayor crecimiento de ingresos en más de quince años. El grupo de centros de datos e IA aportó 6.300 millones, un 59 % más interanual y un 24 % más que el trimestre anterior. El grupo de informática de cliente e IA física, que alberga los chips para PC, creció un 13 % hasta 8.900 millones. Intel Foundry registró 5.800 millones de ingresos, un 31 % más interanual, de los cuales 293 millones procedían de clientes externos, con una pérdida operativa de 2.100 millones.
La línea de margen es donde la escasez se traduce en beneficio. Una fábrica de semiconductores es una máquina de costes fijos: funcione a pleno rendimiento o a medio gas, el edificio y las herramientas cuestan prácticamente lo mismo, así que la utilización determina la rentabilidad. El margen bruto no GAAP de Intel subió al 41,8 % en el segundo trimestre desde el 29,7 % un año antes, una diferencia de unos 12 puntos porcentuales. El beneficio por acción no GAAP fue de 0,42 dólares frente a una guía de 0,20. La dirección guio para el tercer trimestre unos ingresos de 15.800 a 16.800 millones de dólares, con un margen bruto no GAAP del 42 % y un BPA no GAAP de 0,38 dólares.
Qué le hace una escasez a las cifras: cuando las fábricas funcionan cerca del máximo, cada oblea adicional reparte los mismos costes fijos entre más producción, lo que eleva el margen bruto. La mejora de Intel del 29,7 % al 41,8 % en un año refleja tanto una mayor utilización como mejores rendimientos. El coste de una escasez es la imagen inversa: cada pedido que Intel no puede cubrir es ingreso que nunca contabiliza, aunque esa demanda sea real y creciente.
Tan ha advertido de que la presión va más allá de los chips lógicos. En un AI Infrastructure Forum en Santa Clara el 15 de septiembre, dijo que la escasez de memoria empeoraría, señalando una demanda de memoria de alto ancho de banda que los proveedores no han podido igualar, según Sedaily. Intel ya ha incorporado los costes de memoria a su previsión para PC: en la llamada del segundo trimestre, dijo que espera un consumo de PC inferior a lo estacional en el segundo semestre de 2026 y una caída de dos dígitos bajos en el año, en parte por el alza de los precios de la memoria y las restricciones.
Por qué una escasez corta en ambos sentidos
Intel está gastando para cerrar la brecha. La empresa elevó su previsión de gasto de capital para 2026 a más de 20.000 millones de dólares, muy por encima de lo previsto al inicio del año, y dijo que el de 2027 será bastante mayor todavía, con la gran mayoría destinada a su red en Estados Unidos. «El cómputo impulsado por la IA sigue fortaleciéndose, y para apoyar el crecimiento previsto este año y el próximo en productos y fundición, estamos aumentando de forma significativa nuestras inversiones en equipos, salas limpias y sustratos», dijo Tan en la nota de resultados del segundo trimestre de Intel.
El riesgo es lo que hacen los clientes mientras esperan. Un comprador que no consigue suficientes procesadores Xeon tiene dos opciones: esperar más suministro o cualificar una segunda fuente. En un mercado donde los rivales ansían cuota y donde el propio siguiente nodo de fabricación de Intel aún está arrancando, la espera no es gratis. The Motley Fool lo señaló directamente: la demanda que Intel no puede satisfacer es ingreso que no cobra, y los clientes que no consiguen chips pueden no esperar a 14A.
El segundo riesgo es el tiempo. Un arranque de producción no es lo mismo que volumen. Los nodos de proceso nuevos tardan varios trimestres en arrancar, así que incluso un inicio de 14A en 2027 no acabaría necesariamente con la escasez ese año. The Motley Fool sostuvo que, por esa razón, la brecha de suministro descrita por Tan podría persistir bien entrado 2027.
Para los inversores, el debate no es tanto si el déficit es real como qué está ya descontado. La acción de Intel se ha triplicado aproximadamente en el último año. CTech cifró la capitalización bursátil de la empresa en unos 574.000 millones de dólares, con las acciones un 175 % por encima del inicio de 2026, aunque el viernes 18 de septiembre cerraron en 108,60 dólares, un 24 % por debajo de su máximo de 52 semanas de 142,35 dólares, alcanzado el 30 de junio. The Motley Fool señaló que Intel cotiza a unas 53 veces el beneficio esperado del próximo año, un múltiplo que asume años de buena ejecución.
18A, 14A y qué pasa después
El panorama de suministro se apoya en dos nodos de fabricación. El primero, Intel 18A, es el proceso más avanzado que Intel fabrica en Estados Unidos y la base de sus productos más nuevos. Está en producción de alto volumen detrás del Panther Lake, los chips para portátiles Core Ultra Serie 3, y del Xeon 6+, el procesador de servidor Clearwater Forest, primer producto de clase servidor de Intel en 18A. En la llamada del segundo trimestre, Intel dijo que la producción de 18A quedó alrededor de un 25 % por encima de los objetivos internos y creció más del 50 % respecto al trimestre anterior.
Los análisis independientes sugieren que el nodo está madurando. El analista de GF Securities Jeff Pu estimó los rendimientos del Panther Lake en 18A en alrededor del 80 %, y situó la capacidad de obleas de 18A de Intel en unas 40.000 obleas al mes para finales de 2026, subiendo hacia 60.000 al mes para finales de 2027, según informó TechPowerUp. Las cifras de rendimiento y capacidad de analistas externos son estimaciones, no divulgaciones de la empresa, e Intel no publica rendimientos por nodo.
El segundo nodo, 14A, es donde divergen los calendarios. Tan dijo en .conf26 que 14A comienza a producir en el primer trimestre de 2027, según The Motley Fool. La propia guía de Intel, dada con sus resultados de julio, era más conservadora: la empresa dijo que la producción de riesgo de 14A para productos internos avanza para el segundo semestre de 2027, con una decisión ya tomada de comprometerse a aumentos de volumen en 2028. En julio, Intel describió la densidad de defectos y el rendimiento de transistores de 14A como superiores a los de 18A en una etapa comparable, dijo que su kit de diseño de proceso 0.5 estaba completo y situó el kit 0.9 en camino para octubre.
La discrepancia importa porque 14A es el nodo con el que Intel espera ganar clientes externos de fundición, y la economía de la fundición depende del volumen. Intel ha dicho que un diseño de chip comprometido con 14A tendría que estar en marcha bastante antes de que empiece la producción de riesgo. En septiembre, Wccftech informó de que Tan había adelantado la producción de riesgo de 14A al primer trimestre de 2027, y también de que Intel dijo al medio que la producción en volumen de 14A comenzará en el primer trimestre de 2028 y sigue siendo coherente con su guía del segundo trimestre. Esas dos afirmaciones describen hitos distintos, un hito de desarrollo y un aumento de fabricación, y solo la empresa puede conciliarlos.
Qué hay que observar es sencillo. Primero, si la demanda que describió Tan se mantiene durante el segundo semestre de 2026, porque la guía de julio de Intel implicaba un enfriamiento del crecimiento hasta alrededor del 19 % en el punto medio desde el 25 % del segundo trimestre. Segundo, si los rendimientos y la capacidad de 18A siguen subiendo lo suficiente para estrechar la brecha antes de que llegue 14A. Tercero, si los clientes que hoy no consiguen chips se mantienen leales, o si la escasez hace un daño duradero empujando a los compradores hacia una segunda fuente. Una empresa que solo puede vender la mitad de lo que quieren sus clientes está en mejor posición que una que no puede vender lo que fabrica. No es, sin embargo, una posición cómoda.
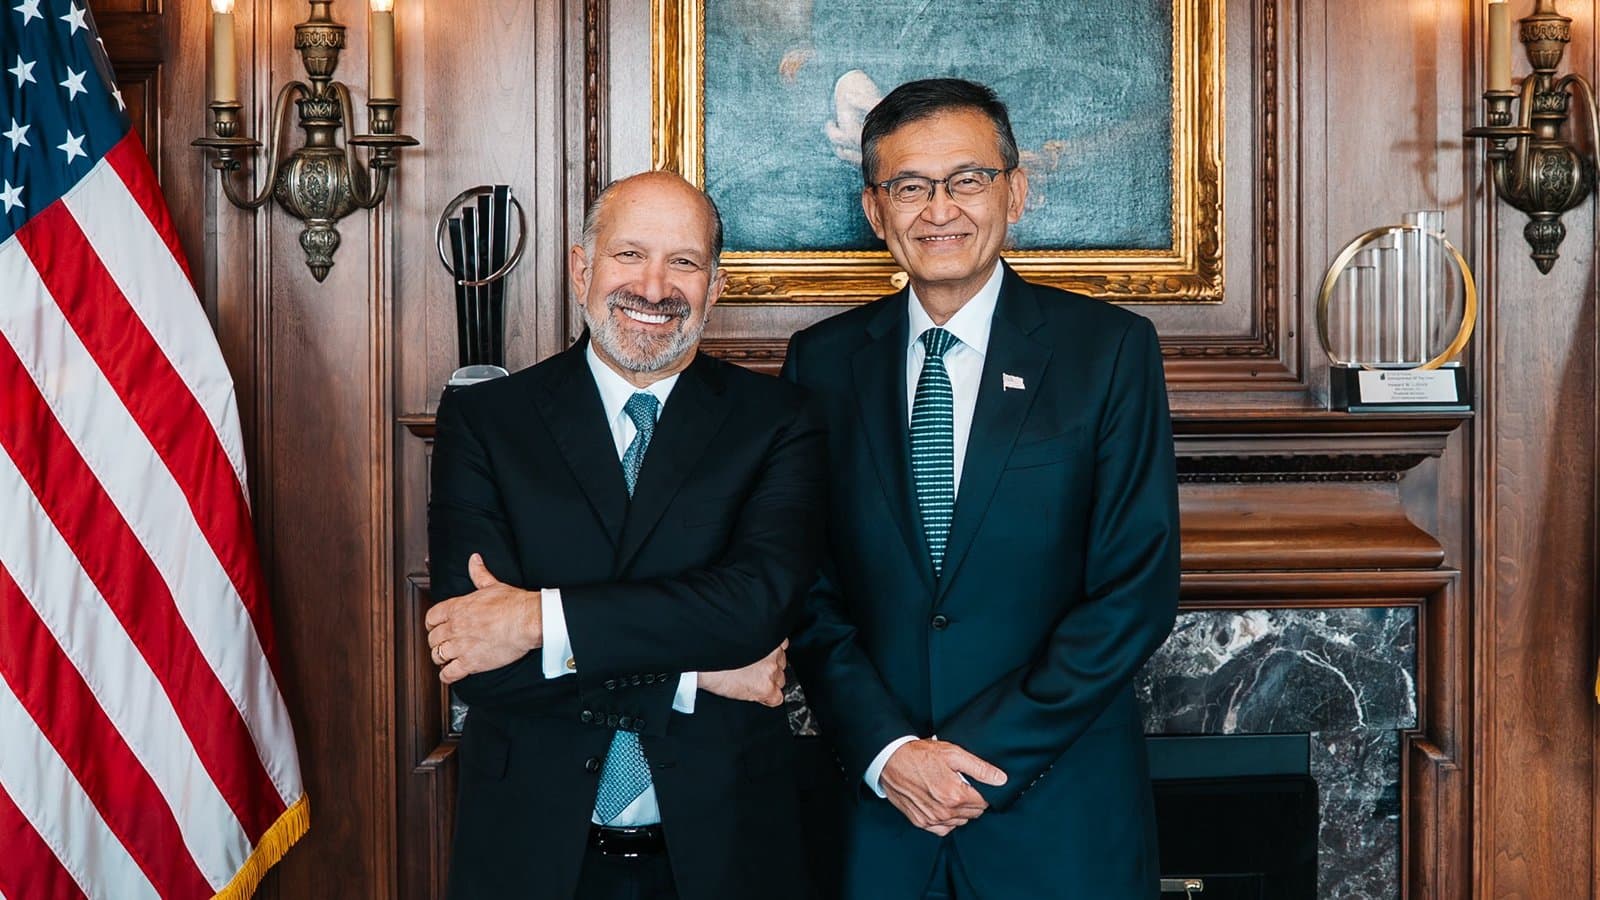
Portada: el consejero delegado de Intel, Lip-Bu Tan, a la derecha, con el secretario de Comercio de Estados Unidos, Howard Lutnick, en Washington, el 22 de agosto de 2025, por el Departamento de Comercio de Estados Unidos (dominio público) vía Wikimedia Commons, recortado a 16:9.
Etiquetas
Preguntas frecuentes
- ¿Cuánta de la demanda de CPU de Intel puede cubrir Intel actualmente?
- El consejero delegado de Intel, Lip-Bu Tan, dijo en septiembre de 2026 que la empresa solo puede suministrar alrededor del 50 % de lo que le piden sus clientes. Esa cifra describe el déficit de producción de Intel frente a los pedidos entrantes, no su cuota del mercado total de CPU.
- ¿Por qué la IA está elevando la demanda de CPU?
- El entrenamiento de grandes modelos de IA se ejecuta sobre todo en GPU, pero la inferencia y las cargas de trabajo agénticas se apoyan en procesadores de propósito general. Intel dice que ve a clientes desplegar CPU de servidor junto a aceleradores en proporciones que vuelven hacia la CPU, y Tan sostiene que millones de agentes de IA necesitarán cada uno recursos de cómputo y seguridad.
- ¿Cuándo empezará a producir el proceso 14A de Intel?
- El calendario está en disputa. Tan dijo en .conf26 de Splunk que 14A comienza a producir en el primer trimestre de 2027, según The Motley Fool. La guía de Intel de julio de 2026 situaba la producción de riesgo de 14A para productos internos en el segundo semestre de 2027, con un aumento de volumen en 2028.
- ¿La escasez de suministro es buena o mala para Intel?
- Las dos cosas. Tener las fábricas llenas elevó el margen bruto no GAAP de Intel unos 12 puntos porcentuales interanuales. Pero la demanda que no puede cubrir es ingreso que no cobra, y los clientes que no consiguen chips pueden comprar a rivales en lugar de esperar al siguiente proceso de Intel.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.