El HBM4 de Samsung alcanza el «golden yield» cuatro meses antes de lo previsto
El rendimiento del HBM4 de Samsung habría llegado al 80 %, el umbral del «golden yield», lo que desbloquea suministro para Nvidia y AMD.

En esta página
Samsung Electronics habría elevado el rendimiento de fabricación de su memoria de gran ancho de banda de sexta generación, HBM4, hasta aproximadamente el 80 %, superando el umbral que la industria de semiconductores denomina «golden yield» unos cuatro meses antes de su objetivo interno. Si la cifra se confirma, desaparece una de las restricciones más obstinadas del suministro mundial de aceleradores de IA y Samsung obtiene una vía creíble para volver a la vanguardia del mercado de memoria.
Lectura relacionada: El beneficio de Samsung supera por primera vez los 100 billones de wones gracias a la memoria para IA · SK Hynix factura 104,6 billones de wones en un trimestre récord con el despegue del HBM4.
La cifra proviene de fuentes del sector citadas por el Seoul Economic Daily el 10 de agosto. Samsung empezó a producir HBM4 en serie en febrero de 2026 (primera empresa del mundo en hacerlo) con rendimientos inferiores al 60 %. Alcanzar la parte baja del 80 % en seis meses es el tipo de mejora de proceso que convierte un producto técnicamente impresionante en un negocio.
Qué significa realmente «golden yield»
En la fabricación de memoria, el rendimiento es la proporción de chips de una oblea que superan las pruebas de calidad. Como los costes fijos de una fábrica son enormes, el rendimiento es el mayor factor tanto del coste unitario como de cuántas piezas puede entregar realmente una empresa. Un 80 % se describe ampliamente como «golden» porque minimiza el desperdicio por defectos y señala que un proceso ha alcanzado la madurez de producción: el punto en que un fabricante puede comprometer contratos de volumen sin temer no poder cumplirlos.
El plan original de Samsung preveía un rendimiento del 80 % en HBM4 para finales de 2026. Las mejoras de proceso superaron ese calendario cuando arrancaron los volúmenes del segundo semestre. La compañía ha dicho que ahora espera más que triplicar sus ingresos por HBM4 en el tercer trimestre frente al trimestre anterior y elevar la cuota del HBM4 en sus ingresos totales por HBM por encima del 60 % en el segundo semestre. También se ha fijado el objetivo de acercar su cuota total de mercado de HBM a su cuota de alrededor del 38 % en DRAM convencional.
Su director de tecnología, Song Jai-hyuk, dijo en un briefing interno a finales de junio que el rendimiento en pruebas de fiabilidad de la próxima generación, HBM4E, ya superaba el 70 % antes de la producción en serie, lo que sugiere que la cartera de desarrollo de Samsung va muy por delante de donde estaba una generación atrás.
Por qué el rendimiento lo es todo
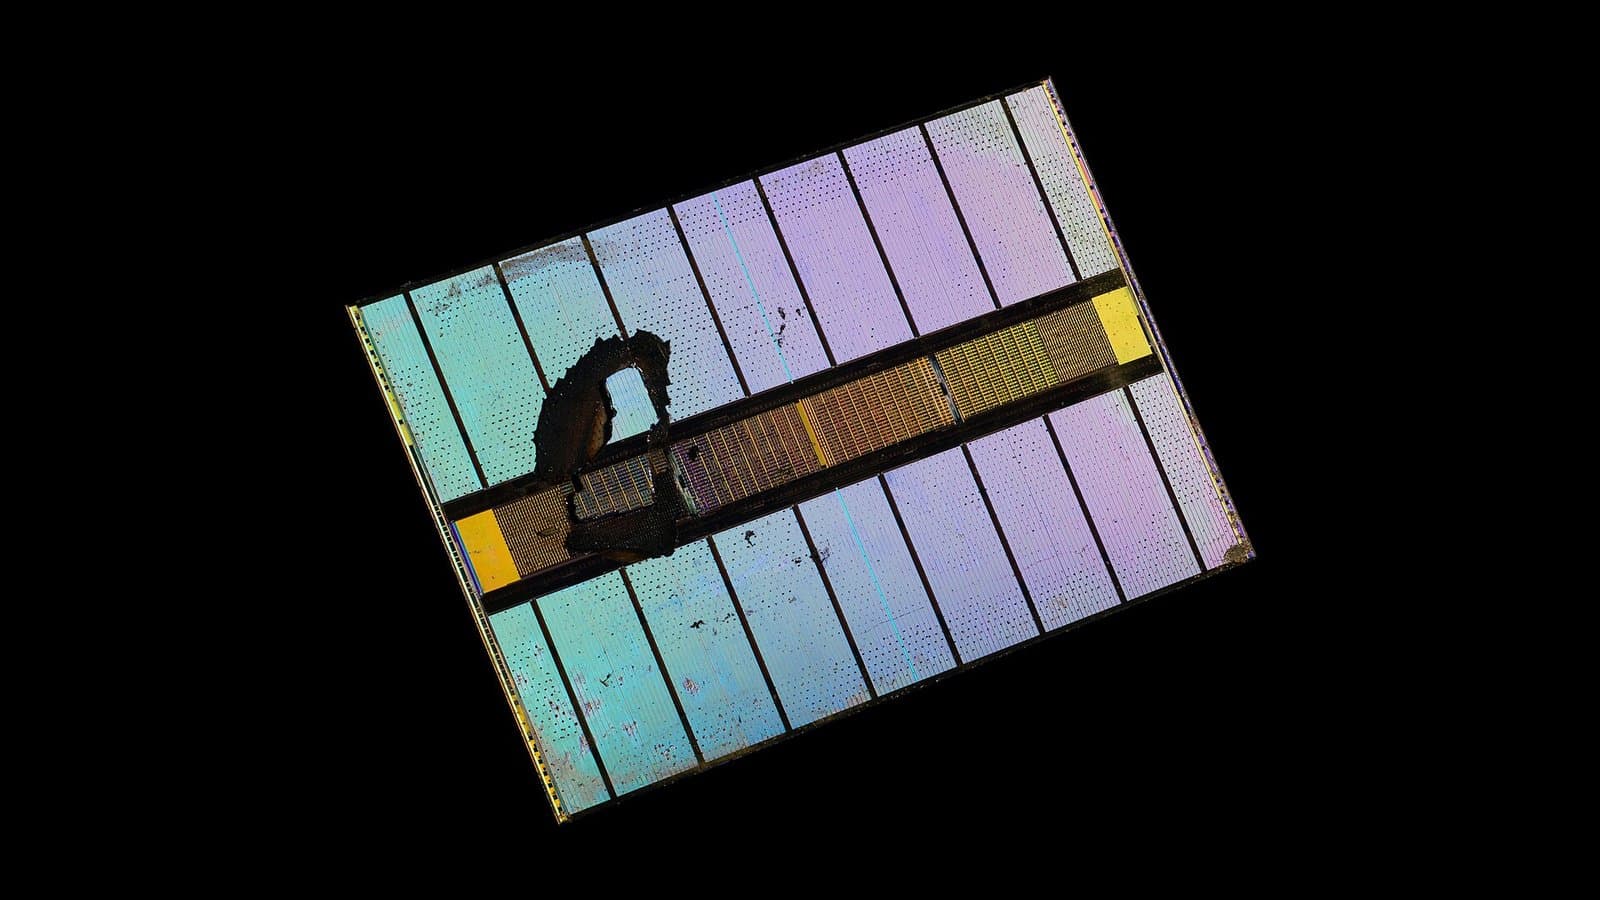
El HBM no es un sencillo módulo DDR5. Es una pila de matrices DRAM conectadas verticalmente mediante vías de silicio y montadas sobre una matriz lógica base. Cada matriz defectuosa en una pila desperdicia las buenas que la rodean, de modo que el rendimiento se compone: unos pocos puntos de mejora en la pila se traducen en grandes oscilaciones de producción útil y coste. Al 80 %, el HBM4 deja de ser un problema de rendimiento y pasa a ser un negocio de volumen.
Por qué le importa a Nvidia y AMD
El HBM es la memoria que alimenta a los aceleradores de IA y ha sido el eslabón más tenso de la cadena de suministro durante dos años. Cada GPU insignia necesita varios apilamientos de HBM, y el ancho de banda que aportan determina la velocidad con la que un modelo mueve pesos y activaciones, lo que a menudo limita el rendimiento de entrenamiento e inferencia.
La mejora en la producción de HBM4 de Samsung daría impulso a la producción de Vera Rubin, el acelerador de Nvidia sucesor de Blackwell, que el informe señala como principal beneficiario. Samsung también está posicionada para suministrar HBM4 para el Instinct MI455X de AMD. Según un acuerdo firmado en marzo de 2026, Samsung es el proveedor prioritario (y por ahora exclusivo) de HBM4 para el MI455X, que integra doce pilas de 36 GB para 432 GB de HBM por GPU, superando los aproximadamente 288 GB previstos para Rubin (The Elec).
Es mucha memoria por acelerador, y por eso la línea de memoria es hoy tan estratégica como la de lógica. Nvidia ha dependido históricamente de SK hynix para las generaciones punteras de HBM; un segundo proveedor cualificado con volumen real da a toda la industria de la IA una válvula de escape.
La historia del proceso: TC-NCF y DRAM 1c
Elevar el rendimiento del HBM4 exigió a Samsung resolver problemas en dos niveles.
El primero es el apilamiento. Samsung usa una película no conductora de termocompresión (TC-NCF) para unir sus matrices DRAM en una pila, una técnica que durante mucho tiempo se consideró un punto débil frente a sus rivales. TrendForce señaló que Samsung logró avances notables en TC-NCF este año, con las mejoras reflejándose directamente en el rendimiento a nivel de pila.
El segundo es la DRAM subyacente. El HBM4 se fabrica sobre un proceso DRAM de clase 1c (la sexta generación de Samsung de la clase de 10 nanómetros). Samsung ya había elevado por encima del 80 % el rendimiento de la DRAM 1c a comienzos de 2026, estableciendo una base estable de buenas matrices para la línea de HBM. La mejora del rendimiento del HBM es, en gran medida, el beneficio posterior de arreglar el rendimiento de la DRAM aguas arriba.
Un fabricante de memoria no gana por la altura de su pila. Gana por cuántas pilas buenas puede enviar sin quemar dinero.
Samsung frente a SK hynix
El momento importa porque el equilibrio competitivo en HBM era inusualmente desigual. SK hynix capturó la mayor parte del lucrativo negocio de HBM durante la generación Blackwell y ha sido el proveedor por defecto de las piezas más exigentes de Nvidia.
Ese dominio se pone ahora a prueba. Analistas del sector citados por Silicon Analysts afirman que el propio rendimiento del HBM4 de SK hynix también ha alcanzado la banda del 80 %, lo que significa que ambos proveedores líderes han logrado la madurez de producción en el nodo de sexta generación casi al mismo tiempo. TrendForce añadió un matiz aparte: las negociaciones laborales en SK hynix introducen cierta incertidumbre operativa justo cuando su rival acelera.
El resultado es un mercado que sigue escaso de HBM, pero ya no escaso de proveedores cualificados. Eso es bueno para todos los que están aguas abajo de la memoria, siempre que la demanda aguante.
La economía de un ciclo alcista de memoria
Para entender por qué un titular de rendimiento movió los mercados, conviene recordar qué hace el HBM con las finanzas de un fabricante de memoria. Una matriz DRAM convencional puede venderse por unos pocos dólares. La misma matriz, apilada, probada y empaquetada en un módulo HBM, se vende por muchas veces más. Cada oblea que Samsung dirige a HBM en lugar de DRAM de uso común aporta por tanto muchos más ingresos, siempre que el rendimiento del apilamiento permita aprovechar el procesamiento adicional.
Ese es el apalancamiento que desbloquea un golden yield. Con rendimientos inferiores al 60 %, gran parte del costoso trabajo de apilado y empaquetado se desperdicia y el coste efectivo por módulo bueno sigue siendo alto. Con un 80 %, la aritmética se invierte: la misma capacidad de fábrica produce mucho más producto vendible y Samsung puede desviar más obleas hacia HBM sin destruir sus márgenes de DRAM. El plan declarado de llevar el HBM4 por encima del 60 % de sus ingresos por HBM y de acercar su cuota global de HBM a su cuota del 38 % en DRAM es, en esencia, un plan para repetir esa conversión a escala.
Hay también un ángulo macroeconómico más amplio. La memoria es el negocio más cíclico de los semiconductores, y la industria está en la fase alcista de un ciclo impulsado casi por completo por la IA. Cuando la demanda de HBM se dispara, las fábricas que producirían DRAM de consumo se reconvierten para el producto de mayor margen, lo que tensiona el suministro y sube los precios tanto de portátiles y móviles como de servidores. Mejores rendimientos de HBM4 no invierten esa dinámica; si acaso, permiten a Samsung convertir más capacidad hacia el extremo lucrativo del mercado, lo que puede mantener la presión sobre todo lo demás.
Qué significa para el cuello de botella de memoria de la IA
Durante dos años, la restricción vinculante de los despliegues de IA osciló entre lógica, empaquetado, energía y memoria. Ahora mismo, la memoria es lo que más aprieta. La capacidad de HBM está reservada, los precios suben y el desbordamiento ha empujado al alza los precios de la DRAM convencional, ya que las fábricas reasignan obleas.
Un arranque del HBM4 más rápido de lo esperado afloja esa restricción, pero solo en parte. Incluso con Samsung y SK hynix al 80 %, la industria no va a despertar con un excedente de memoria. Silicon Analysts informa de que el suministro de HBM para 2027 está prácticamente reservado en su totalidad entre los tres grandes fabricantes. La demanda de los centros de datos de IA crece más rápido de lo que cualquier mejora plausible del rendimiento puede compensar, y por eso el precio del HBM se ha doblado hacia arriba en lugar de caer.
Mejor rendimiento no es alivio de precios
Es tentador leer un avance de rendimiento como el fin de la escasez de memoria. No lo es. Mejores rendimientos elevan la producción de Samsung y bajan su coste unitario; no bajan automáticamente lo que pagan los clientes. Con el HBM vendido hasta 2027, el efecto inmediato de más suministro probablemente será más aceleradores construidos, no memoria más barata.
La lectura estratégica más amplia tiene que ver con el apalancamiento. Cuando los rendimientos eran malos, Samsung tenía que aceptar las condiciones que el mercado ofreciera para mantener vivo su negocio de HBM. En golden yield, puede negociar desde la fuerza, elegir a qué clientes prioriza y usar la memoria como palanca hacia negocios adyacentes, incluida la fundición, donde lleva tiempo tratando de ganar producción de chips de IA avanzados.
Advertencias y qué observar
Conviene tener presentes tres cautelas.
Primera: la cifra de rendimiento está reportada, no confirmada. Procede de fuentes del sector y no de una divulgación auditada, y Samsung no ha publicado un número formal. Las afirmaciones sobre rendimiento son notoriamente sensibles a cómo se define «rendimiento» (si se mide a nivel de matriz, de pila o de prueba de fiabilidad), así que el 80 % debe leerse como una señal direccional, no como una especificación precisa.
Segunda: «cerca del 80 %» y «mantener el 80 % en volumen» son afirmaciones distintas. Un rendimiento alcanzado en una línea piloto bajo estrecha supervisión puede retroceder al escalar la producción. La verdadera prueba será si Samsung mantiene el nivel durante el segundo semestre conforme aumentan los volúmenes de HBM4.
Tercera: la demanda de IA que sustenta todo esto es en sí misma volátil. La memoria es el negocio más cíclico de la tecnología, y la cartera de pedidos agotada de hoy puede convertirse mañana en provisiones por inventario si se enfría la demanda de aceleradores.
Lo siguiente que hay que observar es el HBM4E. La próxima generación de Samsung ya está en un rendimiento de pruebas de fiabilidad de alrededor del 70 %, con producción en serie prevista para el primer semestre de 2027. Si Samsung logra liderar el HBM4E como ahora mantiene el ritmo en el HBM4, el equilibrio de poder del mercado de memoria será muy distinto dentro de un año, y también lo será el panorama de suministro de todos los aceleradores de IA que dependen de él.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.