La semana en tecnología: DeepSeek sube precios, Samsung sube rendimientos
DeepSeek repreció la frontera, Samsung logró el golden yield en HBM4, Google llevó Gemini al dispositivo, Databricks levantó 5.000 M y Microsoft parcheó 400 fallos.

En esta página
La semana del 10 al 16 de agosto de 2026 se recordará por dos reprecificaciones. DeepSeek, la empresa que enseñó al mundo a esperar IA puntera a precio de commodity, subió sus tarifas de API hasta catorce veces. Samsung, el gigante de la memoria que pasó una generación persiguiendo los rendimientos de su rival, cruzó el umbral del «golden yield» en HBM4 cuatro meses antes.
Lectura relacionada: El beneficio de Samsung supera por primera vez los 100 billones de wones gracias a la memoria para IA · SK Hynix factura 104,6 billones de wones en un trimestre récord con el despegue del HBM4.
Parecen historias separadas (una sobre economía del software, otra sobre fabricación de silicio). Son la misma historia. La industria de la IA pasó dos años convenciéndose de que la capacidad sería cada vez más barata, y luego descubrió que los costes físicos y financieros de producirla no desaparecían. Esta semana, ambos se repreciaron a la vez.
Alrededor de esos dos anclajes, la semana también trajo el lanzamiento más centrado en software del Pixel, otra ronda de nueve cifras para la IA empresarial, uno de los mayores Patch Tuesday de la historia de Microsoft y un recordatorio de que la cinta de lanzamientos de modelos no se ha ralentizado. Esto es lo que pasó realmente y por qué importa.
1. DeepSeek repreció la frontera
DeepSeek lanzó oficialmente V4 Pro el 13 de agosto, poniendo fin a una vista previa de casi cuatro meses y anunciando al mismo tiempo la mayor subida de precios de su historia. El modelo insignia es ahora el más caro que vende la empresa, con diferencia.
Las cifras, medidas por Artificial Analysis y publicadas por Reuters, son 1,32 dólares por millón de tokens de entrada y 3,96 por millón de tokens de salida en horas punta. Es aproximadamente nueve veces el precio de entrada y catorce veces el de salida de V4 Flash, el modelo barato que construyó la reputación de DeepSeek. Frente a los precios anteriores del propio V4-Pro, los tokens de salida suben de 0,87 a 3,96 dólares.
La subida llega con una nueva estructura de facturación. A partir de las 16:00 UTC del 16 de agosto, DeepSeek cobra tarifas punta entre las 01:00–04:00 y las 06:00–10:00 UTC y la mitad en el resto de horas, un mecanismo para suavizar la demanda tomado directamente del manual de la nube. Los mayores saltos porcentuales recaen en la partida más barata, los aciertos de caché, que en algunos casos suben más del 1.100 % (Quartz).
¿Por qué haría esto una empresa cuya marca entera son los precios bajos? Porque los precios antiguos eran una conquista de mercado, no un negocio. DeepSeek usó tarifas ultrabajas para ganar usuarios a aproximadamente una décima parte de los precios de la competencia, y funcionó: hace poco reclamó el primer puesto mundial por volumen de tokens. Pero captar clientes es un coste, y la factura llega tarde o temprano. Analistas citados por el Seoul Economic Daily describieron la estrategia como agotada, con una presión creciente de rentabilidad ante una ronda de financiación de unos 50.000 millones de yuanes (unos 7.000 millones de dólares) y una salida a bolsa prevista en Shanghái.
La historia tiene una segunda capa. DeepSeek es el abanderado de los modelos abiertos capaces, y la mera existencia de esos pesos ha contenido los precios en toda la industria. Al cobrar más por su API alojada, DeepSeek pone a prueba cuánta de esa presión puede liberar antes de que los clientes autoalojen, se pasen a un rival más barato o ambas cosas. Su poder de fijación de precios está acotado de un modo en que el de un laboratorio cerrado no lo está.
Por qué importa la subida de los aciertos de caché
Los aciertos de caché son contexto reutilizado: tokens que una aplicación no tiene que reprocesar porque ya los envió. Eran con diferencia el producto más barato de DeepSeek, y ahora la empresa los cobra más cerca de su coste de oportunidad real. Para las aplicaciones sensibles al coste construidas sobre contexto repetido, esa es la partida que hay que vigilar, no el tarifario de salida más visible.
Para los desarrolladores, las conclusiones prácticas son poco glamurosas pero inmediatas. Las cargas con mucho token de salida verán los mayores aumentos absolutos. Los trabajos por lotes y no urgentes deberían salir de las ventanas punta, donde las tarifas son la mitad. Y la portabilidad (poder cambiar de proveedor sin reescribir una aplicación) es ahora la mejor cobertura ante cualquier decisión de precios de un proveedor. La suposición más segura es la que siempre fue cierta y ahora es imposible de ignorar: los precios de los modelos son una variable, no una constante.
2. Samsung cruzó el «golden yield» en HBM4
Mientras DeepSeek reprecificaba software, Samsung arreglaba el hardware que lo ejecuta. Fuentes del sector citadas por el Seoul Economic Daily informaron el 10 de agosto de que el rendimiento de la memoria de gran ancho de banda de sexta generación de Samsung, HBM4, había alcanzado aproximadamente el 80 %, el umbral que la industria de chips llama «golden yield».
Para entender por qué importa esa cifra hay que saber qué es el HBM. No es un módulo de memoria corriente. Es una pila de matrices DRAM conectadas verticalmente mediante vías de silicio y montadas sobre una matriz lógica base, y es la memoria que alimenta a los aceleradores de IA. Cada matriz defectuosa en una pila desperdicia las buenas que la rodean, de modo que el rendimiento se compone: pequeñas ganancias en la pila producen grandes oscilaciones en producción útil y coste unitario. Al 80 %, el HBM4 deja de ser un problema de rendimiento y pasa a ser un negocio de volumen.
Samsung empezó a producir HBM4 en serie en febrero de 2026 (primera empresa del mundo en hacerlo) con rendimientos inferiores al 60 %. Su plan original apuntaba al 80 % para finales de año. Las mejoras de proceso, favorecidas por avances en su película no conductora de termocompresión (TC-NCF) y por ganancias previas en la DRAM de clase 1c subyacente, adelantaron el hito unos cuatro meses.
El beneficio es concreto. Samsung ha dicho que espera más que triplicar sus ingresos por HBM4 en el tercer trimestre frente al anterior, elevar la cuota del HBM4 en sus ingresos totales por HBM por encima del 60 % en el segundo semestre y acercar su cuota global de mercado de HBM a su cuota de alrededor del 38 % en DRAM convencional. Su HBM4E de próxima generación ya está en un rendimiento de pruebas de fiabilidad de alrededor del 70 %, con producción en serie prevista para el primer semestre de 2027.
La consecuencia estratégica es que la cadena de suministro de IA tiene ahora dos proveedores cualificados de HBM4 en lugar de uno. Se espera que la mejora de producción de Samsung respalde el acelerador Vera Rubin de Nvidia y el Instinct MI455X de AMD, para el que Samsung es el proveedor prioritario y por ahora exclusivo de HBM4 en virtud de un acuerdo de marzo. El MI455X incluye doce pilas de 36 GB para 432 GB de HBM por GPU, más que los aproximadamente 288 GB previstos para Rubin (The Elec).
Mejor rendimiento no es alivio de precios
Es tentador leer un avance de rendimiento como el fin de la escasez de memoria. No lo es. Mejores rendimientos elevan la producción de Samsung y bajan su coste unitario; no bajan automáticamente lo que pagan los clientes. Con el HBM vendido hasta 2027, el efecto inmediato de más suministro probablemente será más aceleradores construidos, no memoria más barata.
Conviene retener dos cautelas. La cifra del 80 % está reportada, no confirmada por Samsung, y las afirmaciones sobre rendimiento son muy sensibles a si se miden a nivel de matriz, de pila o de prueba de fiabilidad. Y un rendimiento logrado en una línea estrechamente supervisada no es lo mismo que uno sostenido a pleno volumen. La verdadera prueba será si Samsung mantiene el nivel durante el segundo semestre conforme aumentan los envíos de HBM4.
Aun así, la dirección es inconfundible: el cuello de botella de la memoria de IA se afloja lentamente y el equilibrio de poder en el mercado de memoria se está desplazando. Son avances enormes para el HBM4 y marcan un hito importante.
3. Google puso a Gemini en el centro del Pixel 11
El evento Made by Google del 12 de agosto fue, sobre el papel, el lanzamiento de un teléfono: los Pixel 11, Pixel 11 Pro, Pixel 11 Pro XL y Pixel 11 Pro Fold, más el Pixel Watch 5 y el primer Pixel Tag. En sustancia, fue un argumento sobre dónde debe ejecutarse la IA.
La pieza central es Tensor G6, que según Google ofrece un 50 % más de cómputo de TPU y una IA en el dispositivo hasta 3,5 veces más rápida con hasta 3,5 veces menos energía. La CPU aporta un 25 % más de velocidad de navegación y un 15 % de arranque de apps más rápido. Un nuevo procesador de señal de imagen impulsa un Night Sight más rápido y un zoom ampliado: 30× Super Zoom en toda la gama, hasta 120× en el Pro XL. El coprocesador de seguridad Titan M3 añade criptografía postcuántica.
En torno a ese silicio, Google construyó lo que llama Gemini Intelligence: un asistente que actúa de forma proactiva (mostrando detalles de vuelos en un hilo de mensajes, automatizando tareas de varios pasos, coordinando entre aplicaciones) en lugar de esperar una instrucción. Ese giro del chatbot al agente es la carrera de plataformas que define 2026, y cambia lo que debe hacer el hardware de un teléfono. Un modelo que corre en segundo plano constantemente, manejando contexto sensible, no puede permitirse enviar cada decisión a un servidor. La latencia, el coste y la privacidad empujan la inferencia al dispositivo.
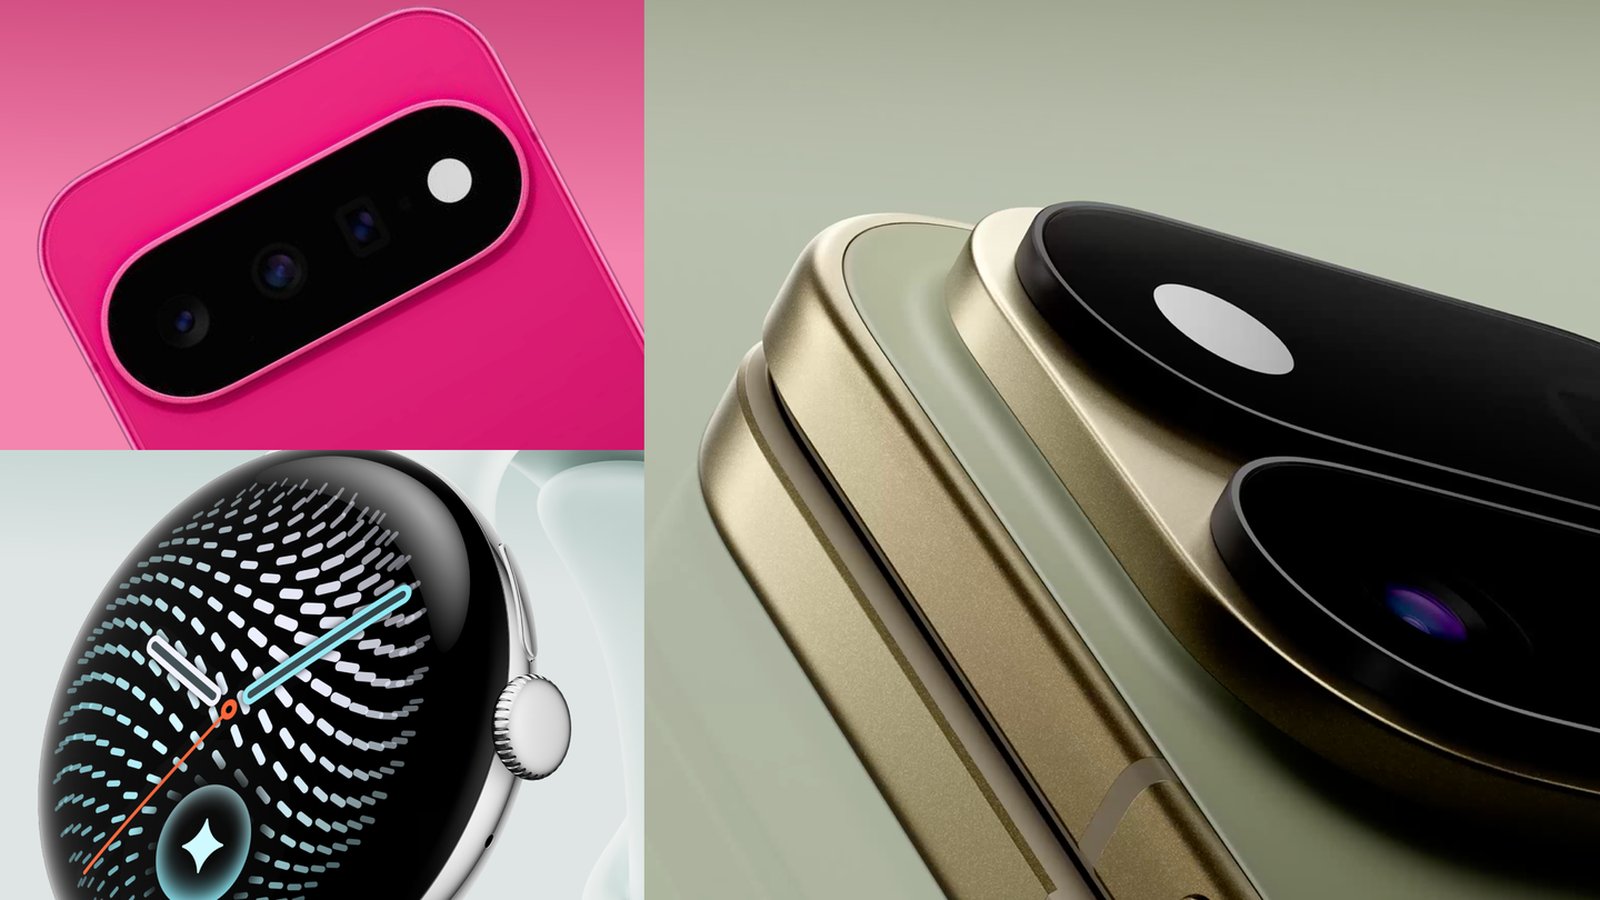
El hardware es deliberadamente incremental, y los analistas lo dijeron. The Verge describió «poco hardware nuevo y mucho software»; TechCrunch señaló más Gemini y menos cambios de hardware; Engadget argumentó que Google «va a la deriva» en plegables mientras Samsung itera. El Pixel 11 Pro Fold, en particular, es más pesado y grueso que la línea Z Fold 8 de Samsung, y su batería incluso se redujo interanualmente.
Esa crítica es justa y puede que también sea irrelevante. Google no necesita ganar una guerra de especificaciones en 2026; necesita establecer que la inteligencia en el dispositivo con Gemini es un motivo para comprar un teléfono. La línea Pixel siempre ha sido el vehículo de las ambiciones de plataforma de Google. Los precios parten de 899, 1.099 y 1.299 dólares para los tres teléfonos planos y 1.899 para el Pro Fold, con los dispositivos en las tiendas el 20 de agosto.
Un factor poco comentado de esos precios es la memoria. A medida que los centros de datos de IA absorben una porción cada vez mayor de la producción mundial de DRAM, el coste del almacenamiento dentro de un teléfono sube con todo lo demás. Los moderados aumentos de Google son un pequeño recordatorio de que el auge de la IA eleva los costes de insumos de toda la electrónica de consumo, no solo de los productos de IA.
4. Databricks levantó 5.000 M y sigue sin salir a bolsa
El capital privado no ha perdido el apetito por la IA empresarial. Databricks cerró una ronda de 5.000 millones de dólares a una valoración de 190.000 millones el 13 de agosto, seis meses después de levantar 5.000 millones en capital más 2.000 millones en capacidad de deuda a unos 134.000 millones (Reuters).
El detalle más revelador fue la demanda que la empresa rechazó. El consejero delegado Ali Ghodsi dijo a TechCrunch que Databricks quería levantar unos 1.000 millones, mientras los inversores querían comprometer unos 15.000 millones; se acordaron 5.000. Esa sobresuscripción explica por qué la empresa anunció en julio una ronda a una valoración de 188.000 millones sin revelar su tamaño, y esta semana confirmó la cifra final de 190.000 millones.
Los fundamentos detrás de la cifra son sólidos: Databricks superó un ritmo de ingresos anualizados de 7.000 millones y creció más del 80 % interanual en su segundo trimestre. Dirige el capital a tres productos que encajan con la obsesión de la IA empresarial por el contexto, la gobernanza y el coste: Lakebase, su base de datos Postgres sin servidor para agentes de IA, que ha superado un ritmo de 100 millones; Genie, un «compañero de trabajo de IA» que convierte datos de negocio en respuestas y acciones; y Unity AI Gateway, una capa de gobernanza y control de costes para empresas con varios modelos.
La decisión notable es la que Databricks no toma. Ghodsi dijo a Forbes que es «muy poco probable» que salga a bolsa antes que Anthropic u OpenAI, una forma cómoda de decir «no pronto», y una que, según CNBC, comparte toda una cohorte de empresas ahora contentas de quedarse fuera del mercado de salidas a bolsa. Mientras los inversores privados financien a una empresa por encima de lo que pagarían los mercados públicos, el incentivo para cotizar es débil.
Esa elección tiene costes. Con un ritmo de 7.000 millones, 190.000 millones implican aproximadamente 27 veces los ingresos futuros: defendible para una empresa que crece por encima del 80 %, pero exigente si el crecimiento se frena. Y seguir siendo privada significa que la valoración es un precio acordado por un grupo reducido de inversores sofisticados, no una medición de un mercado. Trátala como una opinión negociada.
5. El Patch Tuesday de 400 fallos de Microsoft
Microsoft publicó el 11 de agosto una de las mayores actualizaciones de seguridad de su historia, corrigiendo aproximadamente 400 vulnerabilidades en Windows, Office, Azure, Exchange y SharePoint. La versión incluía tres días cero (uno explotado activamente) y una cadena de ejecución remota de código sin autenticación completamente documentada.
El fallo explotado es CVE-2026-68820, una elevación de privilegios en el Windows Ancillary Function Driver for WinSock (afd.sys). Es un use-after-free que permite a un atacante local escalar a SYSTEM. Su valoración de gravedad es modesta (CVSS 7,0, solo «Importante»), pero investigadores de Check Point informaron de que actores norcoreanos conocidos como Lazarus lo usaron para desplegar una nueva versión de su rootkit en modo kernel FudModule. El patrón es ya una regla: el fallo explotado activamente rara vez es el de mayor puntuación.
Otros dos fallos eran públicos antes de los parches: CVE-2026-62832 en el Windows User Profile Service y CVE-2026-72971 en el Container Isolation FS Filter Driver. La corrección técnicamente más importante, sin embargo, fue CVE-2026-63520, una instanciación de tipos .NET insegura en los Business Connectivity Services de SharePoint. Encadenada con el bypass de autenticación JWT de julio (CVE-2026-55040), produce ejecución remota de código completa contra SharePoint Server 2016, 2019 y Subscription Edition locales sin credenciales de ningún tipo.
El recuento se ha convertido en noticia. BleepingComputer cuenta 400 CVE; Tenable, 398; Cisco Talos, 421, diferencias que dependen de si se incluyen correcciones de nube publicadas antes en el mes y de cómo se clasifican los avisos. La discrepancia no cambia la lista de prioridades, pero ilustra lo ingobernable que se ha vuelto la publicación mensual.
La tendencia más profunda es que la detección se ha disparado mientras la explotación no. En las cinco últimas versiones, el volumen mensual ha sido de aproximadamente 167, 120, 200, 570 y 400 CVE, mientras los días cero explotados activamente fueron dos, cero, uno, dos y uno. Se encuentran y corrigen más errores que nunca; el número que se convierte en arma se mantiene más o menos plano. Parte del mérito o la culpa es de la investigación de vulnerabilidades asistida por IA, que acelera la detección en ambos lados.
Orden de parcheo para agosto
CVE-2026-68820 primero (explotado, en todas partes, SYSTEM). Después CVE-2026-63520 para cualquier servidor SharePoint local expuesto a la red. Luego los dos días cero divulgados públicamente. Todo lo demás: automatiza, ordena por exposición y acepta que una cobertura completa en 24 horas no es realista con este volumen.
6. Gemini 3.7 Flash y la cinta de modelos
Google estuvo ocupado en varios frentes esta semana. Un día después del evento del Pixel, lanzó Gemini 3.7 Flash, su modelo «de trabajo» más capaz hasta ahora para tareas de código y agentes, solo tres semanas después de Gemini 3.6 Flash.
La propuesta es de precio-rendimiento. A un precio introductorio de 0,75 dólares por millón de tokens de entrada y 3,75 por millón de salida hasta finales de 2026 (la mitad de la tarifa original de 3.6 Flash), Google posiciona el modelo para agentes de producción que deben funcionar a bajo coste y a escala. Se despliega de inmediato en Gemini Spark, el servicio de agentes por suscripción de la empresa. Google no ofreció fecha para un lanzamiento del Pro insignia.
Hay una simetría reveladora. En la misma semana en que DeepSeek subió precios, Google bajó uno. Los dos movimientos describen la misma realidad competitiva desde extremos opuestos: el coste de un nivel dado de capacidad sigue bajando, incluso cuando el coste de los modelos más capaces sube. Para los compradores, la lección es enrutar con agresividad: usar el modelo barato y suficientemente bueno para la mayor parte del tráfico y reservar la frontera cara para los casos difíciles.
También esta semana
River AI levantó 1.100 millones de dólares. La startup fundada por el cofundador de xAI Igor Babuschkin cerró una ronda combinada de seed y Serie A liderada por General Catalyst y AMP PBC, con inversión estratégica de Nvidia y AMD Ventures y participación de Y Combinator y Temasek (Reuters). River ofrece herramientas para que las empresas entrenen, ajusten y sirvan sus propios modelos sobre sus propios datos («propiedad» de la IA, en palabras de la empresa), y la presencia de Nvidia y AMD en el accionariado subraya lo estratégica que se ha vuelto la capa de ajuste fino.
GM salió de su empresa conjunta de baterías con Samsung SDI. Samsung SDI firmó un nuevo acuerdo para codesarrollar baterías prismáticas de próxima generación con GM y, por separado, adquirió la participación del 49,99 % de GM en su empresa conjunta de Indiana, convirtiendo la planta de New Carlisle en su primera fábrica de baterías totalmente propia en Norteamérica (Samsung SDI). La razón fue explícita: una demanda de vehículos eléctricos más lenta de lo esperado. La planta, aún en construcción, fabricará inicialmente baterías para sistemas de almacenamiento de energía en lugar de para coches. El episodio es una señal clara de cómo la desaceleración del VE está reconfigurando las cadenas de suministro de baterías, y de cómo el almacenamiento, no los vehículos, se está convirtiendo en la historia de demanda a corto plazo.
Honor lanzó un teléfono robot. El Robot Phone de Honor salió a la venta en China con una cámara con gimbal motorizado que emerge de la parte superior del dispositivo, un sensor principal de 200 megapíxeles codesarrollado con el fabricante de equipos de cine ARRI y seguimiento de sujeto por IA que usa el gimbal para el encuadre (Honor, WIRED). Parte de 9.999 yuanes (unos 1.480 dólares) y, por ahora, es exclusivo de China. Es un dispositivo de nicho, pero es el tipo de experimento físico de IA embodied que los «teléfonos con IA» apenas habían prometido.
El hilo conductor de la semana
Pon las mayores historias de la semana una al lado de otra y emerge un único tema: el coste de la IA se está reprecificando, y la industria se ve obligada a decirlo en voz alta.
La subida de DeepSeek es la versión más clara. Durante dos años vendió inferencia por debajo de lo que costaba servirla, usando capital de inversores para comprar cuota de mercado. Esta semana empezó a cobrar más cerca de lo real. El golden yield de Samsung es la misma historia desde el lado del hardware: mejores rendimientos bajan el coste real del HBM, lo que permite continuar el despliegue de IA sin que los precios suban sin fin. El empuje de Google hacia el dispositivo busca sacar la inferencia de la costosa ruta centralizada y llevarla al silicio que el cliente ya posee. Y la ronda de 190.000 millones de Databricks es el espejo financiero: capital tan abundante que la cuestión del coste puede aplazarse otro año.
La verdad incómoda de todo esto es que los dos últimos años enseñaron a la industria a planificar con precios a la baja. Los equipos de ingeniería construyeron sobre la suposición de que un modelo capaz siempre sería más barato, y enrutaron en consecuencia. Los acontecimientos de esta semana sugieren un futuro más complicado: el extremo barato del mercado seguirá mejorando y abaratándose, mientras la frontera (los modelos que hacen el trabajo más difícil) costará más, no menos, al menos hasta que la infraestructura se ponga al día.
Vuelve a calcular tu economía unitaria
Si la economía unitaria de tu producto asume un coste de inferencia fijo o decreciente por petición, esta es la semana para recalcularla con un escenario de costes al alza. Los equipos que mejor resisten los ciclos de hardware y precios son los que mantienen su capa de modelo intercambiable, sus prompts portables y su carga de trabajo eficiente.
Eso no convierte el auge de la IA en una burbuja. Lo convierte en un negocio. Las empresas que prosperaron en cambios de plataforma anteriores (la nube, el móvil, la web) lo hicieron tratando el coste de la infraestructura como una cuestión de producto de primer orden y no como una ocurrencia tardía. No hay razón para esperar que la transición de la IA premie algo menos.
Qué observamos la próxima semana
Tres cosas están en nuestra lista.
Primera, si las subidas de precios de DeepSeek se mantienen. Si sus volúmenes de tokens aguantan en septiembre, habrá demostrado que un laboratorio chino puede cobrar precios superiores por un modelo superior. Si caen, habrá demostrado que sus usuarios eran leales al precio, no al logotipo.
Segunda, el panorama de suministro de HBM antes del lanzamiento de Rubin. Los rendimientos de Samsung mejoran y SK hynix sigue el ritmo, pero el HBM estaría vendido hasta 2027. Observa si los precios de la memoria ceden algo o si la restricción simplemente se traslada de la fabricación a la asignación.
Tercera, la respuesta a la apuesta de Google por el dispositivo. Si los usuarios mantienen Gemini Intelligence activado cuando pase la novedad, el Pixel 11 se recordará como el punto en que la IA en el dispositivo se volvió algo que la gente realmente usa. Si lo apagan, la guerra de plataformas continúa, en los términos de otro.
Cómo se hace esta edición
Una breve nota sobre el método, porque nos importa. Cada elemento de este resumen procede de fuentes primarias (anuncios de empresas, registros, avisos de proveedores y documentación técnica) y se contrasta con reportes independientes. Donde las fuentes discrepan, lo decimos, como con el recuento de CVE de Microsoft. Donde una cifra está reportada en lugar de confirmada, la etiquetamos como tal, como con el rendimiento de HBM4 de Samsung y la valoración proyectada de DeepSeek.
También publicamos todo en inglés, alemán, español y francés, y mantenemos un registro público de fuentes y licencias de imágenes. Si algo aquí es erróneo, queremos saberlo, porque un resumen semanal vale tanto como su disposición a ser corregido.
La conclusión
El hilo conductor de esta semana es que la IA entra en su era contable. La capacidad es real y mejora; el almuerzo gratis se acabó. DeepSeek, el evangelista más ruidoso del bajo precio, subió sus tarifas. Samsung, el mayor interrogante de la cadena de suministro, empezó a responder a la pregunta del rendimiento. Google, el gigante de plataformas, acercó la inteligencia al usuario. Databricks, el termómetro del mercado privado, levantó más dinero del que quería. Y los ingenieros de seguridad de Microsoft, bajo una avalancha de detección asistida por IA, publicaron más correcciones de las que cualquier equipo puede digerir con facilidad.
Es una historia menos cinematográfica que un modelo nuevo encabezando un benchmark. Es también la historia que decidirá cuáles de los ganadores de esta semana seguirán en pie dentro de dos años. La magia sigue aquí. El trabajo de pagarla ha empezado.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.