El trimestre récord de AMD llevó un cargo de 1.070 millones por los warrants de OpenAI y Meta
El trimestre récord de centros de datos de AMD trajo un cargo contable de 1.070 millones por los warrants entregados a OpenAI y Meta, y posible dilución.

En esta página
Puntos clave
- AMD reportó unos ingresos de 13.380 millones de dólares en el tercer trimestre de 2026 el 3 de noviembre, un 45% más que los 9.250 millones del año anterior y por encima del consenso de LSEG de 13.090 millones.
- Los ingresos de Centros de Datos alcanzaron un récord de 8.500 millones, un 97% más interanual y el 64% de los ingresos totales, mientras Cliente y Gaming cayeron un 8% hasta 3.700 millones.
- El trimestre incluyó un cargo sin efecto en caja de 1.070 millones, o 66 centavos por acción, por los warrants emitidos a OpenAI y Meta a medida que crecen los envíos de sus acuerdos de chips.
- El acuerdo de Meta de febrero de 2026 cubre hasta 60.000 millones de dólares en chips de AMD en cinco años y warrants por hasta el 10% de AMD si se cumplen los hitos; OpenAI tiene una opción similar por cerca del 10%.
- La directora financiera, Jean Hu, dijo que la dilución solo empezaría una vez cumplidas las condiciones de consolidación y ejercicio, con más orientación prevista para 2027.
AMD presentó unos ingresos de 13.380 millones de dólares en su trimestre de septiembre, con un récord de 8.500 millones procedentes de centros de datos, y un cargo contable de 1.070 millones vinculado a los warrants sobre acciones que concedió a OpenAI y Meta. Los resultados, publicados el martes 3 de noviembre de 2026 para el trimestre cerrado el 26 de septiembre, superaron los 13.090 millones del consenso recopilado por LSEG, informó CNBC.
Lectura relacionada: AMD comprará World Labs por 8.200 millones de dólares y nombrará a Fei-Fei Li su científica jefa · El chip de IA de Meta, diseñado con Broadcom y fabricado por TSMC, llega a los centros de datos a principios de 2027.
El cargo equivale a 66 centavos por acción, informó Reuters, y apareció cuando los envíos bajo los dos acuerdos de chips empezaban a crecer. Ningún efectivo salió de AMD hacia OpenAI o Meta. La cifra es una estimación contable del valor de los warrants, reconocida en la cuenta de resultados a medida que empiezan a cumplirse las condiciones asociadas.
Esa distinción importa para quien lea las cifras de titular. Un cargo de ese tamaño puede parecer un pago, una penalización o una provisión por deterioro. No es ninguna de las tres cosas.
Un cargo que no mueve efectivo
Un warrant es el derecho a comprar acciones más adelante, en condiciones fijadas en el contrato. AMD incorporó esos derechos a acuerdos de suministro con dos de los mayores compradores de computación de IA, así que el coste para la empresa no es dinero gastado sino un derecho sobre su propio capital. Reuters describe los 1.070 millones como un cargo sin efecto en caja. Reduce el beneficio declarado y deja intacto el saldo bancario.
La contabilidad sigue al acuerdo. AMD registró el cargo para reflejar los warrants a medida que crecían los envíos bajo los contratos, y no ha divulgado el calendario completo de reconocimiento del coste. Por eso un trimestre con ingresos récord en centros de datos puede llevar a la vez un cargo de más de mil millones: las dos cifras salen del mismo conjunto de contratos.
La dilución es un hecho aparte, y no ha ocurrido. El cargo es un coste ya asumido. La dilución empezaría solo si los warrants se consolidan y sus titulares los ejercen, momento en el que AMD emite acciones nuevas y el número de títulos aumenta. La directora financiera, Jean Hu, dijo en la conferencia con analistas que los warrants empezarían a diluir a los accionistas una vez que OpenAI y Meta cumplan las condiciones de consolidación y ejercicio, y que AMD espera dar más orientación en 2027 sobre cuándo podrían cumplirse, según Reuters.
Qué no es el cargo
Los 1.070 millones no son efectivo pagado a OpenAI o Meta, ni una transferencia actual de acciones. Son un coste contable por unos warrants cuya consolidación depende de volúmenes de envío, hitos comerciales y la cotización de AMD. Las cifras del 10% en ambos acuerdos son máximos, no participaciones actuales, y AMD no ha dicho cuándo podrían alcanzarse esos umbrales.
Qué compraron 60.000 millones en pedidos
El mayor de los dos acuerdos es con Meta. En febrero de 2026, AMD acordó vender hasta 60.000 millones de dólares en chips de IA a la compañía durante cinco años, con warrants que podrían permitir a Meta comprar hasta el 10% de AMD si cumple ciertos hitos, informó Reuters. El acuerdo con OpenAI llegó antes, en 2025, y le dio la opción de comprar hasta cerca del 10% de AMD.
Ambos paquetes de warrants incluyen umbrales de cotización junto a condiciones de envío y otras comerciales, según Reuters. Esa combinación es la parte que conviene vigilar. Un objetivo puro de volumen recompensaría a un cliente por pedir más chips. Un umbral de cotización ata el valor de la recompensa a cómo valora el mercado a AMD, lo que significa que el retorno del cliente mejora a medida que sube la acción, con independencia de cómo rindan los chips.
Reuters planteó el precio de ejercicio potencial en términos rotundos: OpenAI y Meta podrían poseer una participación importante por tan solo un centavo por acción si los warrants se consolidan del todo y se ejercen. El valor en ese momento depende de la cotización de AMD, y el aumento potencial del número de acciones es sustancial.
La estructura no es exclusiva de AMD. Cerebras concedió warrants a OpenAI contra un compromiso de 20.000 millones. Marvell emitió warrants a Google ligados a una participación potencial de 12.200 millones. Qualcomm dio warrants a Amazon en un acuerdo de chips para centros de datos de IA de 60.000 millones. Las participaciones accionariales se han convertido en una herramienta de venta habitual en el mercado de aceleradores, con varios de estos acuerdos ya registrados.
Clientes, proveedores y accionistas a la vez
La parte incómoda del acuerdo es el bucle que crea. AMD vende chips a OpenAI y Meta y anota ingresos. También entrega a esos mismos clientes un derecho sobre su capital. Y en operaciones adyacentes, pone dinero en ellos: AMD acordó invertir 1.000 millones en la ampliación de capital de Meta y se ha comprometido a aportar hasta 5.000 millones en Anthropic, que también compra sus chips. Meta dijo la semana pasada que sus racks Helios, el sistema de IA a escala de rack de AMD, ya funcionan, informó CNBC.
Nada de esto es secreto: los acuerdos se anunciaron y los warrants aparecen en los estados financieros. Pero hace más difícil leer desde fuera la calidad de los ingresos. Un dólar de ventas de centros de datos llega ahora con un derecho contingente sobre las propias acciones de AMD, y en algunos casos con capital de AMD volviendo al comprador. Cuando parte del retorno de un cliente procede del capital del proveedor, la cifra de ventas y la cotización empiezan a retroalimentarse.
Eso corta en ambas direcciones. Si la acción de AMD sube, los warrants valen más, lo que reduce el precio efectivo que pagan los clientes por los chips y los mantiene comprando. Si la acción cae, el incentivo se debilita en el mismo momento en que sube el coste de capital de AMD. Los warrants hacen que la relación con el cliente se mueva con la cotización.
El trimestre que hay bajo el cargo
Si se quitan los warrants, el negocio operativo tuvo tres meses fuertes. Los ingresos subieron un 45% desde los 9.250 millones del año anterior. Centros de Datos aportó 8.500 millones, un 97% más, y representó el 64% de los ingresos totales frente al 47% un año antes, informó CNBC. El margen bruto GAAP fue del 54%, el beneficio operativo de 2.800 millones, el beneficio neto de 2.400 millones y el beneficio diluido de 1,49 dólares por acción, según AMD. El beneficio ajustado fue de 2,09 dólares por acción frente a los 1,95 esperados según el consenso de LSEG; la cifra ajustada es una medida no GAAP, así que no es directamente comparable con la GAAP.
El punto débil fue el lado del consumidor. Los ingresos de Cliente y Gaming cayeron un 8% hasta 3.700 millones, con el segmento de gaming un 40% por debajo. AMD también afronta un mercado de PC flojo: los envíos globales bajaron un 4% en el segundo trimestre de 2026 por los costes de memoria y componentes, según datos de Counterpoint citados por CNBC. El crecimiento de la compañía depende ahora de la demanda de centros de datos, la misma demanda que los acuerdos de warrants están diseñados para asegurar.
La orientación apuntó más alto. AMD dijo a los inversores que esperen unos 17.000 millones de ingresos en el cuarto trimestre, frente a un consenso de LSEG de 16.200 millones, con un margen bruto en torno al 55% frente al 55,3% de StreetAccount, informó CNBC. La consejera delegada, Lisa Su, dijo que espera que los ingresos de servidores se dupliquen interanualmente en 2027 y que el crecimiento de la IA en centros de datos se acelere más de lo que la compañía proyectaba 90 días antes.
Qué está confirmado y qué es previsión
Los 13.380 millones de ingresos, los 8.500 millones de centros de datos y los 1.070 millones del cargo son resultados declarados de un trimestre cerrado. La duplicación de servidores en 2027 es una previsión sin rango numérico adjunto. La cifra de ingresos del cuarto trimestre es orientación de la empresa, no un resultado.
Por qué el mercado apenas se inmutó
Las acciones de AMD subieron cerca de un 8% en el mercado extendido tras el informe, y luego recortaron la ganancia a medida que llegaban los resultados electorales, informó CNBC. El valor ya se había revalorizado entre un 125% y un 129% en el año antes de los resultados, lo que fija un listón alto para cualquier trimestre. Un cargo que no afecta al efectivo y que aún no afecta al número de acciones era fácil de pasar por alto para los inversores.
Los analistas han señalado algo parecido sobre los propios acuerdos. Bob O'Donnell, analista jefe de TECHnalysis Research, dijo a Reuters que los incentivos influyeron en algunas ventas pero que el factor mayor fue la demanda de una alternativa a Nvidia. «Aunque creo que los incentivos influyeron en algunas de sus ventas, creo que el asunto mayor es que hay demanda embalsada de una alternativa seria a Nvidia y los productos de AMD empiezan a competir en métricas de precio y rendimiento», dijo.
Esa es la lectura optimista: los warrants son un descuento, y el descuento está haciendo su trabajo. La lectura escéptica es que el descuento oculta cuánta de esa demanda existiría a precio completo. Ninguno de los dos lados puede resolver la pregunta todavía, porque las condiciones de consolidación y los volúmenes de envío no son públicos con el detalle suficiente para modelarlos.
Nvidia sigue dominando, y los analistas dijeron a Reuters que los acuerdos de AMD son un voto de confianza, aunque difícilmente recorten la ventaja. El panorama competitivo es desigual en el resto del sector. Intel reportó ingresos de centros de datos un 78% mayores en su tercer trimestre, pero su acción cayó un 29% el 30 de octubre por una orientación débil, informó CNBC.
«La adopción no ha hecho más que empezar, y esperamos que la demanda crezca con fuerza a medida que los agentes se desplieguen de forma más amplia y asuman trabajo más complejo.» Lisa Su, consejera delegada de AMD, 3 de noviembre de 2026
Salvedades
Hay varias cosas que no se saben. AMD no ha divulgado los umbrales de cotización de ninguno de los dos paquetes de warrants, los volúmenes de envío exigidos ni el calendario de reconocimiento del cargo. La perspectiva de ingresos de servidores para 2027 es una previsión direccional, no una orientación con una cifra, y la empresa solo ha dicho que dará más detalle en 2027 sobre cuándo podría producirse la consolidación.
Las cifras del 10% son máximos bajo los warrants, no participaciones actuales. Ninguna de las dos compañías llega a ese nivel salvo que se cumplan todas las condiciones y se ejerzan los warrants. El coste final para los accionistas actuales depende de la cotización de AMD en el momento del ejercicio, algo que hoy es imposible saber.
Las comparaciones trimestrales también llevan las salvedades habituales. Las cifras de consenso proceden de LSEG y StreetAccount y pueden diferir de las de otros proveedores. El movimiento del 8% en la acción es una instantánea del mercado extendido tomada antes de que los resultados electorales cambiaran el mercado en general. Y el cargo de 1.070 millones refleja una estimación de valor razonable hecha a medida que los acuerdos avanzan, no un precio contractual fijo.
AMD ha convertido parte de su esfuerzo de ventas en capital. El cargo está contabilizado. El número de acciones aún no se ha visto afectado. AMD ha dicho que dará más orientación en 2027 sobre cuándo podrían cumplirse las condiciones de consolidación. Hasta entonces, las cifras del 10% son techos.
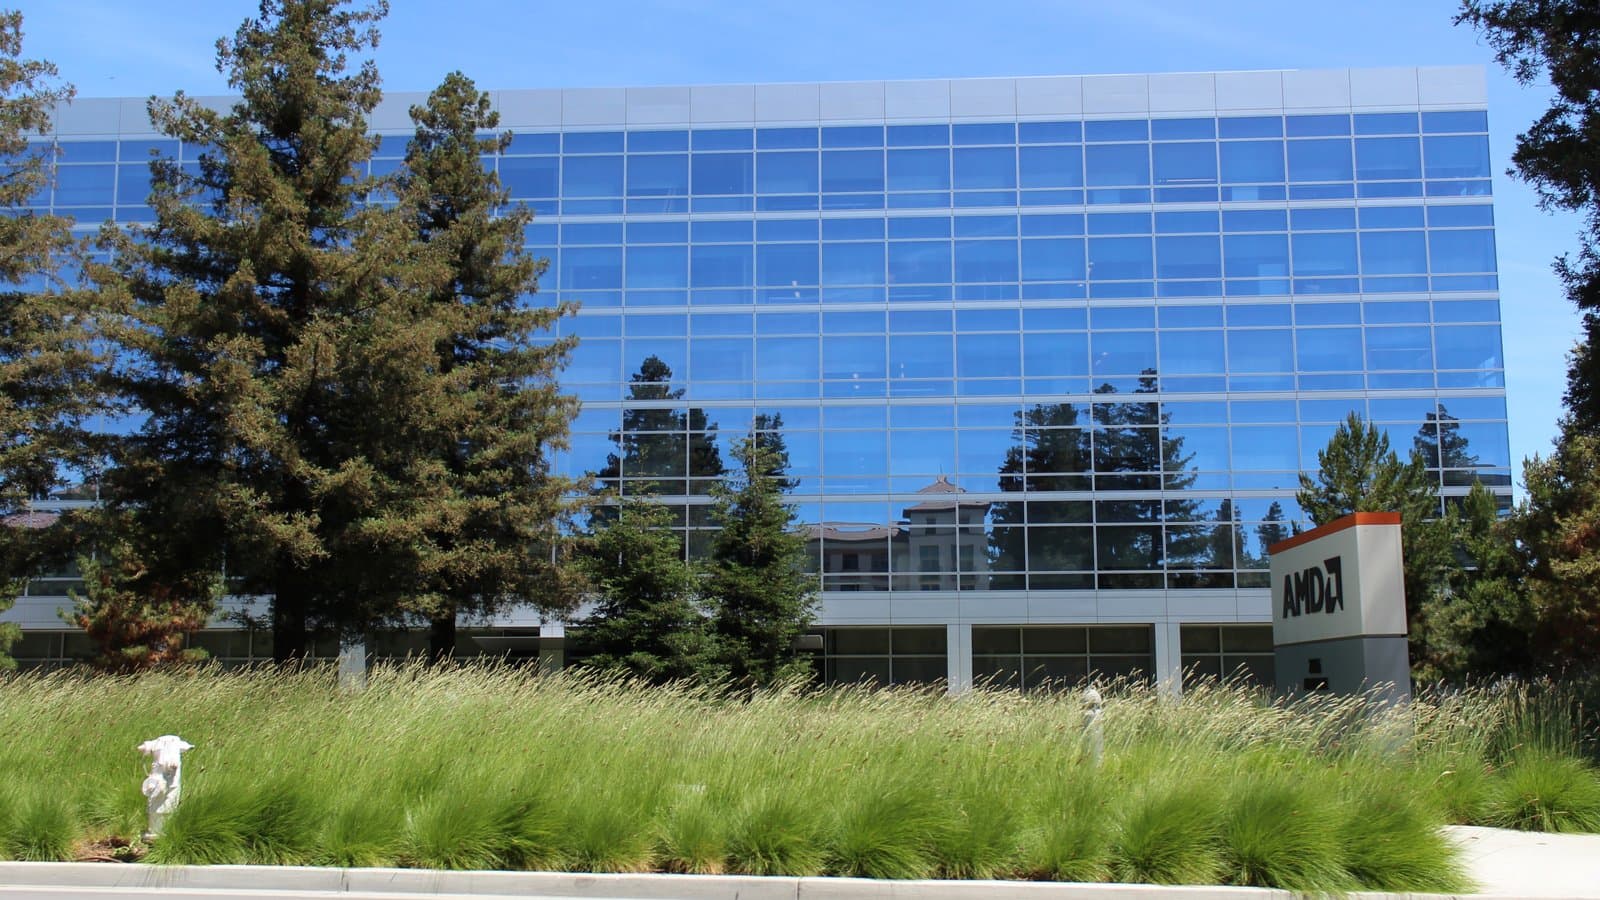
Imagen de portada: la sede de AMD en 2485 Augustine Drive, Santa Clara, California. Foto de Coolcaesar, CC BY-SA 4.0, vía Wikimedia Commons.
Etiquetas
Preguntas frecuentes
- ¿Pagó AMD 1.070 millones en efectivo a OpenAI o Meta?
- No. Los 1.070 millones son un cargo contable sin efecto en caja por el valor razonable de los warrants sobre acciones que AMD concedió a las dos compañías. Redujo el beneficio declarado pero no sacó efectivo de AMD.
- ¿Diluirán los warrants de OpenAI y Meta a los accionistas de AMD?
- Posiblemente, pero todavía no. Los warrants se consolidan solo si se cumplen condiciones de envío, comerciales y de cotización. Si se consolidan y se ejercen, AMD emitiría acciones nuevas y su número de títulos aumentaría.
- ¿Cuánto de AMD podrían poseer OpenAI y Meta?
- Cada acuerdo permite warrants por hasta cerca del 10% de AMD, lo que es un techo y no una participación actual. Reuters informa de que el valor final depende de la cotización de AMD en el momento del ejercicio.
- ¿Por qué subió la acción de AMD tras el informe?
- Las acciones de AMD subieron cerca de un 8% en el mercado extendido por la superación de ingresos y el fuerte crecimiento de centros de datos, y luego recortaron esas ganancias a medida que llegaban los resultados electorales la noche del 3 de noviembre de 2026.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.