Oracle capta 20.000 millones para seguir construyendo centros de datos de IA
Oracle colocó 10.000 millones en acciones y 10.000 millones en bonos el 2 de noviembre y agotó su margen de financiación previsto hasta el ejercicio 2030.

En esta página
Puntos clave
- Oracle fijó el precio de 10.000 millones de dólares en acciones ordinarias y 10.000 millones en bonos senior el 2 de noviembre de 2026, y se espera que ambas ofertas cierren el 4 de noviembre.
- Las acciones fueron 86,21 millones de títulos a 116 dólares cada uno, unos 10.000 millones brutos o cerca de 9.900 millones netos tras descuentos de suscripción y gastos.
- Los bonos llegaron en cinco tramos con cupones del 7,000% con vencimiento en 2029 al 8,650% con vencimiento en 2046, fijando el coste de financiación de la empresa para hasta veinte años.
- La emisión usa todo el margen de 20.000 millones de Oracle para los mercados de capital del ciclo del ejercicio 2027 al 2030, excluida la refinanciación.
- Oracle espera que el capex toque techo en los ejercicios 2027 y 2028 y luego caiga, con un flujo de caja libre de al menos 30.000 millones en el ejercicio 2029, ambas previsiones de la empresa.
Oracle fijó el precio de 20.000 millones de dólares en nuevas acciones y bonos a última hora del lunes 2 de noviembre, y la estructura dice tanto sobre la posición de la empresa como el tamaño. Ese día presentó ante la SEC la venta de 10.000 millones en acciones ordinarias y 10.000 millones en bonos senior, informó CNBC, y esa misma noche fijó el precio de ambas emisiones. Las acciones fueron 86,21 millones de títulos a 116 dólares cada uno. Los bonos llegaron en cinco tramos, con cupones del 7,000% al 8,650%, según el informe de precios de Benzinga. Se espera que ambas operaciones cierren el 4 de noviembre, sujetas a las condiciones habituales, y ninguna depende de la otra.
Lectura relacionada: Oracle envía una notificación de fuerza mayor sobre el campus Stargate de 18.000 millones en Nuevo México · SK y AWS llevan su centro de datos de IA en Ulsan hacia los 900 megavatios.
La cifra que importa no son los 20.000 millones en sí. Es que Oracle ya había dicho a los inversores que no captaría más de 20.000 millones adicionales en los mercados de capital durante el ciclo de inversión del ejercicio 2027 al 2030, repartidos entre unos 10.000 millones en acciones y 10.000 millones en deuda bruta, excluida la refinanciación. Una sola noche usó todo el margen.
Los términos, tramo a tramo
Las acciones son la mitad sencilla. Los ingresos brutos fueron de unos 10.000 millones, y los netos de unos 9.900 millones tras descuentos de suscripción y gastos, según el detalle de precios. El informe de Reuters recogido por Investing.com cubrió el lado de la deuda antes de que se fijara el precio.
Los tramos finales: 2.000 millones en bonos al 7,000% con vencimiento en 2029, 1.750 millones al 7,450% con vencimiento en 2031, 2.250 millones al 7,850% con vencimiento en 2033, 2.500 millones al 8,000% con vencimiento en 2037 y 1.500 millones al 8,650% con vencimiento en 2046. Los cupones fijan el coste de Oracle para hasta veinte años, y el nivel es lo que los inversores cobran por la carga de deuda de la empresa y el riesgo de ejecución de su despliegue. Un bono a 2046 al 8,650% bloquea ese precio durante dos décadas.
El ocho por ciento es una calificación disfrazada
La forma de la curva importa tanto como cualquier cupón individual. Los bonos de 2029 pagan el 7,000% y los de 2046 el 8,650%, así que Oracle paga 165 puntos básicos más por diecisiete años adicionales de dinero. La pendiente es normal y, por sí sola, no es una señal de angustia. Lo que llama la atención es el nivel. Oracle emite deuda a largo plazo con cupones cercanos al 8%, y lo hace mientras su acción cae un tercio este año.
Para el despliegue de IA, eso convierte un debate abstracto en aritmética. Los inversores han pasado el año preguntando si el gasto en centros de datos puede obtener un retorno adecuado. El coste de capital de Oracle es ahora uno de los datos de ese cálculo. Cada campus, pedido de chips y contrato de energía tiene que superar un listón que el mercado de bonos fijó el 2 de noviembre, y el tramo de 2046 establece la versión más larga de ese listón.
Una cartera de 664.000 millones es una promesa, no efectivo
La razón por la que Oracle necesita el dinero está en sus propios libros. Las obligaciones de rendimiento pendientes (RPO) llegaron a 664.000 millones al cierre del primer trimestre fiscal de 2027, 209.000 millones más interanual, informó la empresa el 10 de septiembre de 2026, según CNBC. Los ingresos de infraestructura cloud más que se duplicaron hasta 7.400 millones en ese trimestre, y Oracle guió los ingresos del ejercicio 2027 a al menos 90.000 millones.
Nada de eso es efectivo disponible. La RPO es una cifra declarada por la empresa que puede incluir contratos con largos periodos de entrega y cláusulas de cancelación, y no es ingreso. Antes de que algo de eso se convierta en dinero, Oracle tiene que construir los centros de datos, comprar los chips y asegurar la energía. Esas facturas llegan primero, y por eso una empresa con una cartera récord es también una empresa que vende acciones.
La cartera de Oracle es una promesa de ingresos futuros, no efectivo de hoy. Los centros de datos, los chips y la energía hay que pagarlos primero.
Por qué vender acciones y deuda la misma semana
Emitir ambas cosas permite a Oracle financiar el despliegue sin aceptar una sola restricción. Las acciones diluyen a los accionistas actuales pero no añaden una carga fija. La deuda evita la dilución pero compromete efectivo futuro a intereses y principal. Vender las dos a la vez reparte el coste entre ambas.
La mitad de acciones tiene su propio precio. Cada una de las 86,21 millones de acciones nuevas se lleva una porción de los beneficios futuros que de otro modo serían de los accionistas actuales. Oracle evita pagar intereses por esos 10.000 millones y evita añadir una carga fija que se situaría por delante de los accionistas si el despliegue decepciona. El intercambio es dilución ahora frente a obligación después, y la empresa eligió tomar algo de cada una.
Vender ambas es también la señal. Una empresa que espera que el flujo de caja operativo cubra su construcción no necesita ninguno de los dos mercados. La propia previsión de Oracle sitúa el pico del gasto de capital en los ejercicios 2027 y 2028, y luego una caída en el ejercicio 2029, con un flujo de caja libre de al menos 30.000 millones ese año. La emisión cubre el hueco hasta que llegue ese giro. La previsión es de la dirección, no un compromiso, y al mercado se le pide financiar los años anteriores.
Un margen, una noche
El límite de 20.000 millones de Oracle cubre la financiación adicional en los mercados de capital para los ejercicios 2027 a 2030, excluida la refinanciación. La venta de acciones y bonos lo llena. Cualquier otra emisión grande dentro de esa ventana iría más allá del plan que la empresa presentó a los inversores, lo que convierte el techo en una prueba útil de si el despliegue se mantiene dentro de su presupuesto.
Una caída del 3% y luego un rebote intradía del 6%
La primera reacción fue negativa. Las acciones cayeron cerca de un 3% en la negociación previa a la apertura del 2 de noviembre tras la presentación, informó CNBC. Esa caída llegó a una acción que ya bajaba un 33% en 2026 y un 50% en los doce meses anteriores en el momento de ese informe.
La segunda reacción fue en sentido contrario. Benzinga informó de una caída en la negociación previa del 3 de noviembre tras fijarse el precio. Más tarde ese día, 24/7 Wall St. informó de que Oracle subía cerca de un 6% al despejarse el exceso de financiación. El mismo informe situaba a CoreWeave un 7% arriba y a Microsoft un 2%. La cifra del 6% es una instantánea intradía, no un precio de cierre, y un movimiento de dos días en cualquier dirección puede revertirse.
Lo que el mercado debatía es si la emisión elimina una pregunta o la pospone. Un exceso de financiación es el descuento que carga una acción mientras los inversores esperan saber cómo pagará una empresa algo. Cuando los términos son públicos, la espera termina aunque la noticia no sea buena. Eso encaja con la secuencia del 3 de noviembre: las acciones cayeron antes de fijarse el precio y subieron después, que es el patrón de un coste conocido que sustituye a uno desconocido. El exceso de financiación ha desaparecido por ahora: el dinero está comprometido, los términos se conocen y Oracle no tiene que volver al mercado dentro de su envolvente declarada. El retorno del gasto sigue sin probarse, y el coste de la deuda es ahora visible como no lo era antes de fijarse los tramos.
Qué descarta el techo de 20.000 millones
Usar todo el margen cambia lo que viene después. Si el gasto de capital supera el plan actual, Oracle no puede simplemente volver al mercado de bonos dentro de la envolvente declarada sin salirse de ella. Las alternativas son el flujo de caja operativo, la refinanciación de vencimientos existentes, la venta de activos, los socios o una emisión mayor que los inversores no esperan.
La senda del capex importa más que la emisión. Oracle espera que el gasto toque techo en los ejercicios 2027 y 2028 y caiga en el ejercicio 2029, con un flujo de caja libre de al menos 30.000 millones ese año. Si el pico se retrasa o la caída no llega, la pregunta sobre la financiación vuelve. Si se cumple, los 20.000 millones compran tiempo para convertir la cartera en ingresos.
A qué no se ha comprometido Oracle
Los fondos no están asignados. Oracle dijo que el dinero es para fines corporativos generales, que pueden incluir inversiones de capital, amortización de deuda, inversiones o adquisiciones, dividendos y recompras de acciones, según el comunicado de la empresa citado por Benzinga. Léalo como intención declarada, no como la promesa de que 20.000 millones van a centros de datos de IA. Un accionista no puede señalar la presentación y decir que un dólar está reservado para un campus concreto.
Los términos de precios y el tamaño de los tramos vienen del comunicado de Oracle según lo reportó Benzinga. La presentación ante la SEC es el documento primario, y el comunicado es un resumen. El límite de 20.000 millones, el pico de capex y el objetivo de flujo de caja libre son planes y previsiones de la empresa, no compromisos. La oferta no se había cerrado en el momento de escribir este artículo, y el cierre está sujeto a las condiciones habituales.
Una cifra ya está fijada. Los ingresos netos de unos 9.900 millones reflejan los descuentos de suscripción y los gastos, lo que sitúa el coste de la emisión de acciones en unos 100 millones frente a 10.000 millones brutos. La cifra es el precio de la dilución, antes de cualquier juicio sobre lo que rinde el dinero.
Qué vigilar mientras se cierra la venta
- El cierre del 4 de noviembre. Se espera que ambas ofertas cierren ese día, y ninguna depende de la otra. Un fallo en un lado dejaría en pie al otro.
- El capex en el próximo informe trimestral. La senda de pico y caída es todo el caso de la emisión. Un pico más alto o una caída más tardía reabrirían la pregunta sobre la financiación.
- Calificaciones crediticias y diferenciales. Los nuevos tramos ponen precio al riesgo de Oracle para hasta veinte años. El movimiento en el mercado secundario mostrará si los compradores aceptan ese precio.
- La conversión de la cartera. La RPO no es ingreso, y sus periodos de entrega y cláusulas de cancelación no se desglosan en la cifra titular. La parte que se convierte en ingresos cloud facturados es la que paga los cupones.
Oracle tiene el dinero que dijo que captaría, y ha gastado el margen que fijó para los próximos cuatro años. Ahora la construcción tiene que rendir más de lo que cuesta la deuda. Ese listón es más alto que despejar un exceso de financiación durante un día.
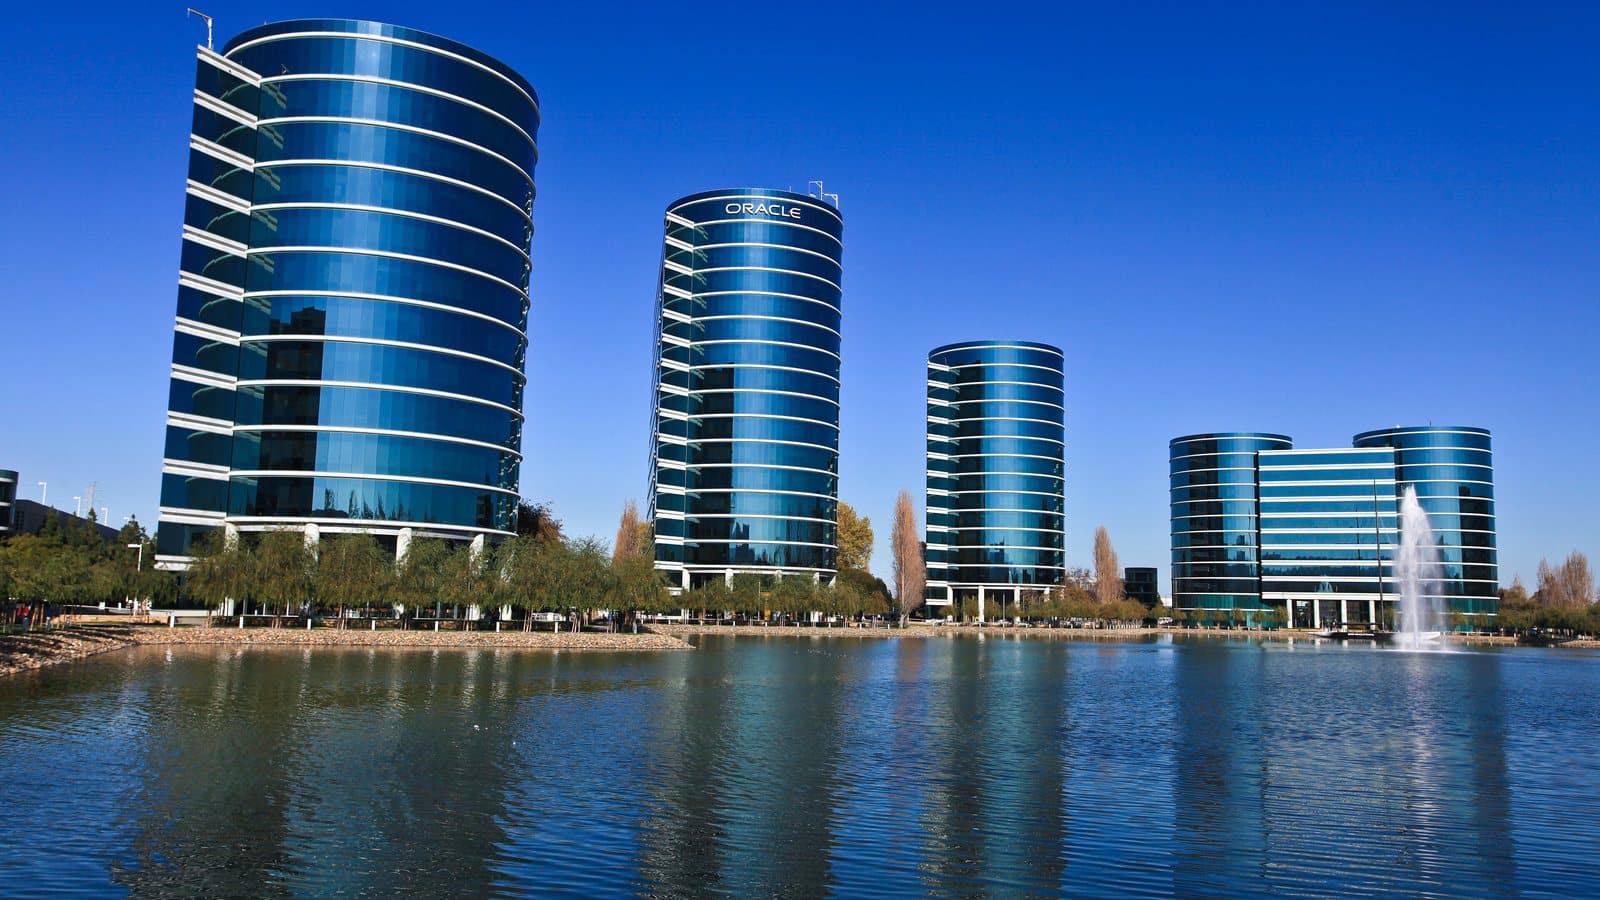
Imagen de portada: «Sede de Oracle en Redwood Shores» de Håkan Dahlström, CC BY 2.0, vía Wikimedia Commons.
Etiquetas
Preguntas frecuentes
- ¿Cuánto captó Oracle en su venta de acciones y bonos de noviembre de 2026?
- Oracle fijó el precio de 10.000 millones de dólares en acciones ordinarias y 10.000 millones en bonos senior el 2 de noviembre de 2026. Las acciones fueron 86,21 millones de títulos a 116 dólares cada uno, y los bonos se repartieron en cinco tramos. Se esperaba que ambas ofertas cerraran el 4 de noviembre, sujetas a las condiciones habituales.
- ¿Por qué vende Oracle acciones y bonos al mismo tiempo?
- La empresa financia un caro despliegue de centros de datos de IA. Vender ambos le permite captar dinero sin depender de una sola fuente, repartiendo el coste entre dilución y deuda. La emisión también usa todo el margen de 20.000 millones de Oracle para los mercados de capital del ciclo del ejercicio 2027 al 2030.
- ¿Qué tipo de interés paga Oracle por los nuevos bonos?
- Los cinco tramos tienen cupones del 7,000% con vencimiento en 2029, 7,450% en 2031, 7,850% en 2033, 8,000% en 2037 y 8,650% en 2046. El cupón sube con el vencimiento, y el tramo más largo fija el coste durante veinte años.
- ¿Cayó la acción de Oracle tras la venta de 20.000 millones?
- Las acciones cayeron cerca de un 3% en la negociación previa a la apertura del 2 de noviembre tras la presentación, según CNBC. Benzinga informó de una caída previa a la apertura el 3 de noviembre tras fijarse el precio, y luego 24/7 Wall St. informó de un rebote intradía de cerca del 6% ese mismo día. Esos movimientos son instantáneas, no precios de cierre.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.