Tesla Energy y Zhero firman un acuerdo marco de 3 GWh de Megapack para Italia
Tesla Energy suministrará baterías Megapack para unos 3 GWh de almacenamiento en Italia en un acuerdo marco con Zhero y H1 Holdings, empezando por 200 MW.

En esta página
Durante años, la forma más segura de conseguir financiación para un proyecto de baterías en Italia era ganar una plaza en una subasta estatal. El acuerdo marco anunciado este mes por Tesla Energy, el desarrollador italiano Zhero y el productor independiente sudafricano H1 Holdings apunta a otro lugar. Cubre aproximadamente 3 GWh de almacenamiento de energía en baterías en Italia, empezando por 200 MW de proyectos que ya están autorizados y listos para construir.
Lectura relacionada: Tesla por fin permite que el Cybertruck y el Powerwall 3 respalden juntos una casa · Almacenamiento de energía a escala de red, explicado: cómo la red acumula energía.
Il Sole 24 Ore informó del acuerdo el 1 de septiembre de 2026, y Zhero y Tesla Energy confirmaron los detalles a pv magazine Italia, cuyo artículo publicó ESS News el 10 de septiembre. Está previsto que las primeras plantas entren en servicio a principios de 2028. Il Sole 24 Ore lo califica como el primer acuerdo de este tipo en Italia.
Qué cubre realmente el acuerdo marco
La palabra marco tiene peso aquí. No se trata de una sola planta firmada y totalmente financiada. Es un acuerdo que fija las condiciones para una serie de proyectos que se desarrollarán a lo largo de varios años.
- Capacidad: unos 3 GWh de sistemas de almacenamiento de energía en baterías (BESS). EnergyTrend y Shanghai Metals Market citan la misma cifra.
- Primera fase: unos 200 MW de proyectos listos para construir y totalmente autorizados en el centro y el sur de Italia, desarrollados con H1 Holdings, descrito por Il Sole 24 Ore como uno de los principales productores independientes y desarrolladores de Sudáfrica.
- El papel de Tesla: suministrar las baterías Megapack y participar en la construcción mediante contratos EPC (ingeniería, aprovisionamiento y construcción). Los socios afirman que eso debería acortar la puesta en servicio y hacer más previsibles los plazos y los costes.
- Modelo de ingresos: los proyectos se respaldarán con contratos de compra a largo plazo, lo que da a Zhero una vía de acceso al mercado que reduce su dependencia del mecanismo de apoyo regulado italiano, MACSE.
Un pedido de suministro por sí solo es rutina. Lo que hace que este merezca una lectura atenta son la estructura financiera que hay detrás y el mercado al que se dirige.
Por qué Italia es el mercado de almacenamiento a seguir
Italia añade energía solar más rápido de lo que añade flexibilidad. En pleno día soleado, los precios mayoristas se hunden; por la tarde se disparan. Una batería se gana el pan moviendo energía a través de esa brecha y vendiendo servicios a la red. El norte es industrial y acoge cada vez más demanda de centros de datos, mientras que el sur y las islas concentran el mejor recurso solar y la red más débil del país, que es donde el operador de transporte Terna espera que llegue primero el almacenamiento.
La vía regulada ha sido MACSE, un mecanismo que paga a los proyectos ganadores una prima anual fija durante 15 años. Su primera subasta, en octubre de 2025, adjudicó 10 GWh para entrega en 2028. Hay una segunda ronda fijada para el 24 de noviembre de 2026, en la que Terna aspira a contratar 16 GWh para 2029. El norte y el centro-norte de Italia quedan excluidos del mecanismo, por lo que allí el mercado de capacidad es la única opción regulada. El objetivo de trabajo de Terna de unos 42 GWh de almacenamiento a escala de red para 2030, analizado por Timera Energy, enmarca cuánto queda por construir.
La presión no es exclusiva de Italia. A medida que las redes europeas absorben más eólica y solar, las horas en que las renovables inundan el sistema y las horas de máximo consumo se separan cada vez más. Las baterías son la solución rápida más barata para ese desajuste, y la Unión Europea ha empezado a tratarlas como infraestructura esencial en lugar de un complemento opcional: en junio de 2026 adoptó un objetivo de 45 GW de almacenamiento. Italia está cerca del centro de ese despliegue porque su parque solar es grande, su red está congestionada y sus regiones meridionales tienen el mayor margen para añadir capacidad.
Las subastas estatales, por tanto, ya no son la única vía de ingresos. Ese cambio es el verdadero tema del acuerdo de Zhero.
Cómo los contratos privados cambian las cuentas
Los proyectos de almacenamiento ganan dinero de varias formas: arbitraje entre horas baratas y caras, servicios de equilibrio de red y pagos por capacidad. Qué capa domina cambia el activo y su financiación.
MACSE ofrece gran certidumbre de ingresos, pero limita cómo se despacha la batería y recupera la mayor parte del dinero que un proyecto gana en el mercado de servicios auxiliares, según un resumen de las reglas de Solarplaza. Un contrato de compra a largo plazo con un comprador solvente puede cumplir una función parecida para un prestamista, poniendo un suelo al flujo de caja, a la vez que deja al propietario más margen para operar en torno a él. Ese es el equilibrio que busca Zhero.
La expresión que usan las empresas es vía de acceso al mercado, y la elección de palabras es deliberada. Un desarrollador que puede mostrar contratos de compra firmados es más fácil de financiar que uno que depende de una subasta que quizá no gane, y más fácil de presentar a los inversores como propietario-operador que como vendedor de derechos de desarrollo. Daniele Moriconi, que dirige la división de almacenamiento en baterías de Zhero, lo resumió con claridad: «Esto marca un paso fundamental en la transformación que anticipamos desde el principio: pasar de meros desarrolladores a verdaderos propietarios y operadores.»
Alessandra Pasini, consejera delegada de Zhero Europe, vinculó el plan de almacenamiento con la apuesta más amplia de la compañía por importar energía. «Estamos orgullosos de que Tesla haya elegido a Zhero como su socio para los proyectos de baterías Megapack y de gestión energética para el mercado italiano y las empresas», dijo. «Esta iniciativa, combinada con proyectos de interconexión para importar energía como Medlink, contribuirá de forma significativa a reducir los costes energéticos de las empresas y los hogares italianos.»
Ese encuadre importa porque las baterías por sí solas no explican la estrategia. Zhero desarrolla más de 1,5 GW de almacenamiento a escala de red en el norte, el centro-sur, el sur y las islas, y además está entrando en la flexibilidad comercial e industrial, con 250 MW adicionales dirigidos a clientes industriales y comerciales, según Il Sole 24 Ore.
Qué dice el acuerdo sobre Tesla Energy
Para Tesla, el marco italiano es una entrada en una cartera de pedidos que no deja de crecer. Su negocio de Megapack se ha convertido en una de las divisiones de mayor crecimiento de la compañía, y Europa es una de sus regiones más fuertes. Las unidades de este acuerdo podrían salir de California o de China. La Megafactory de Tesla en Shanghái, su primera planta de almacenamiento de energía fuera de Estados Unidos, inició la producción en febrero de 2025 y fabricó más de 2.000 Megapacks en 2025, la mayoría destinados a Europa y Australia. A pleno rendimiento, la instalación está diseñada para fabricar 10.000 unidades al año, cerca de 40 GWh.
El acuerdo italiano no es el primero de Tesla en el país. En junio de 2026, NatPower y Tesla acordaron desarrollar más de 25 GWh de almacenamiento en Europa, empezando por cinco proyectos en Italia y el Reino Unido, incluido un emplazamiento en Sicilia. Leídos en conjunto, ambos acuerdos muestran a una compañía que se vincula a desarrolladores del sur de Europa justo cuando el mercado de almacenamiento de la región pasa de proyectos piloto a una cartera real.
La lógica comercial es difícil de pasar por alto. El almacenamiento da a Tesla una línea de negocio menos expuesta a las disputas de precios y a los vaivenes de demanda de su división automovilística, y en la que el comprador es una utility o un desarrollador que firma contratos plurianuales, no un consumidor que decide este mes. Observadores del sector que siguen la entrada de pedidos de Tesla, entre ellos el analista Sawyer Merritt, han afirmado que los nuevos pedidos de Megapack superaron los 9.000 millones de dólares y los 43 GWh en un periodo de seis semanas a mediados de 2026, una cifra que, como el valor del pedido italiano, debe leerse como un total reportado y no como ingresos auditados. Lo indiscutible es la dirección: el hardware se pide más rápido de lo que Tesla puede mostrar instalaciones terminadas.
Qué representan 3 GWh
Tres gigavatios-hora son aproximadamente la energía que produce en una hora una central de tamaño medio, o suficiente para trasladar el excedente solar de una ciudad por la tarde al pico de la noche. Como referencia, la fábrica de Tesla en Shanghái está diseñada para fabricar unos 40 GWh de Megapacks al año. El marco italiano ocuparía una porción significativa de la producción anual, pero llegará proyecto a proyecto, no como una única entrega.
Las advertencias que conviene tener presentes
El entusiasmo es comprensible, pero el acuerdo es más incipiente y más blando de lo que sugiere la cifra del titular.
- Es un marco, no un pedido cerrado. Los 3 GWh son un objetivo repartido entre varios proyectos. Cada uno necesita aún conexión a la red, contrato de compra y decisión final de inversión antes de construirse.
- La entrega es por fases. Solo los primeros 200 MW se describen como autorizados y listos. El resto depende de permisos y de los proyectos que Zhero espera impulsar en los próximos meses.
- El valor en dólares está reportado, no confirmado. Algunos medios, entre ellos Shanghai Metals Market, y una publicación muy compartida del observador de Tesla Sawyer Merritt cifran el pedido en unos 800 millones de dólares. La cobertura comercial primaria confirma la capacidad de 3 GWh y la estructura Zhero-H1, pero no publica una cifra en dólares. Trátese la valoración como una estimación.
- La afirmación sobre la vía de acceso al mercado depende de contratos aún no firmados. Las condiciones de compra divulgadas públicamente son escasas, así que queda abierto hasta qué punto los proyectos se liberan de MACSE.
Qué hay que observar
- La subasta MACSE de noviembre. Si los desarrolladores siguen firmando acuerdos privados, conviene ver si las pujas en la subasta de 16 GWh de Terna son tan competitivas como en la primera ronda, que se cerró en torno a 13.000 euros por MWh al año frente a un precio de reserva de 37.000.
- Los anuncios de proyectos de Zhero. Las ubicaciones, las capacidades y las fechas de conexión a la red mostrarán si la fase de 200 MW avanza según lo previsto hacia principios de 2028.
- La cifra de despliegue trimestral de Tesla. Un contrato de este tamaño solo cuenta cuando se envían los Megapacks, y aparecerá en la cifra de despliegue reportada por Tesla Energy.
- Cómo escala Shanghái. La demanda europea es una prueba directa de la rapidez con que puede escalar la Megafactory de Shanghái y de si los Megapacks fabricados en China conservan su ventaja de costes en Europa.
- Si otros desarrolladores italianos copian la estructura. Si la compra a largo plazo se convierte en una vía estándar hacia la bancabilidad, MACSE podría pasar de ser la opción por defecto a una entre varias.
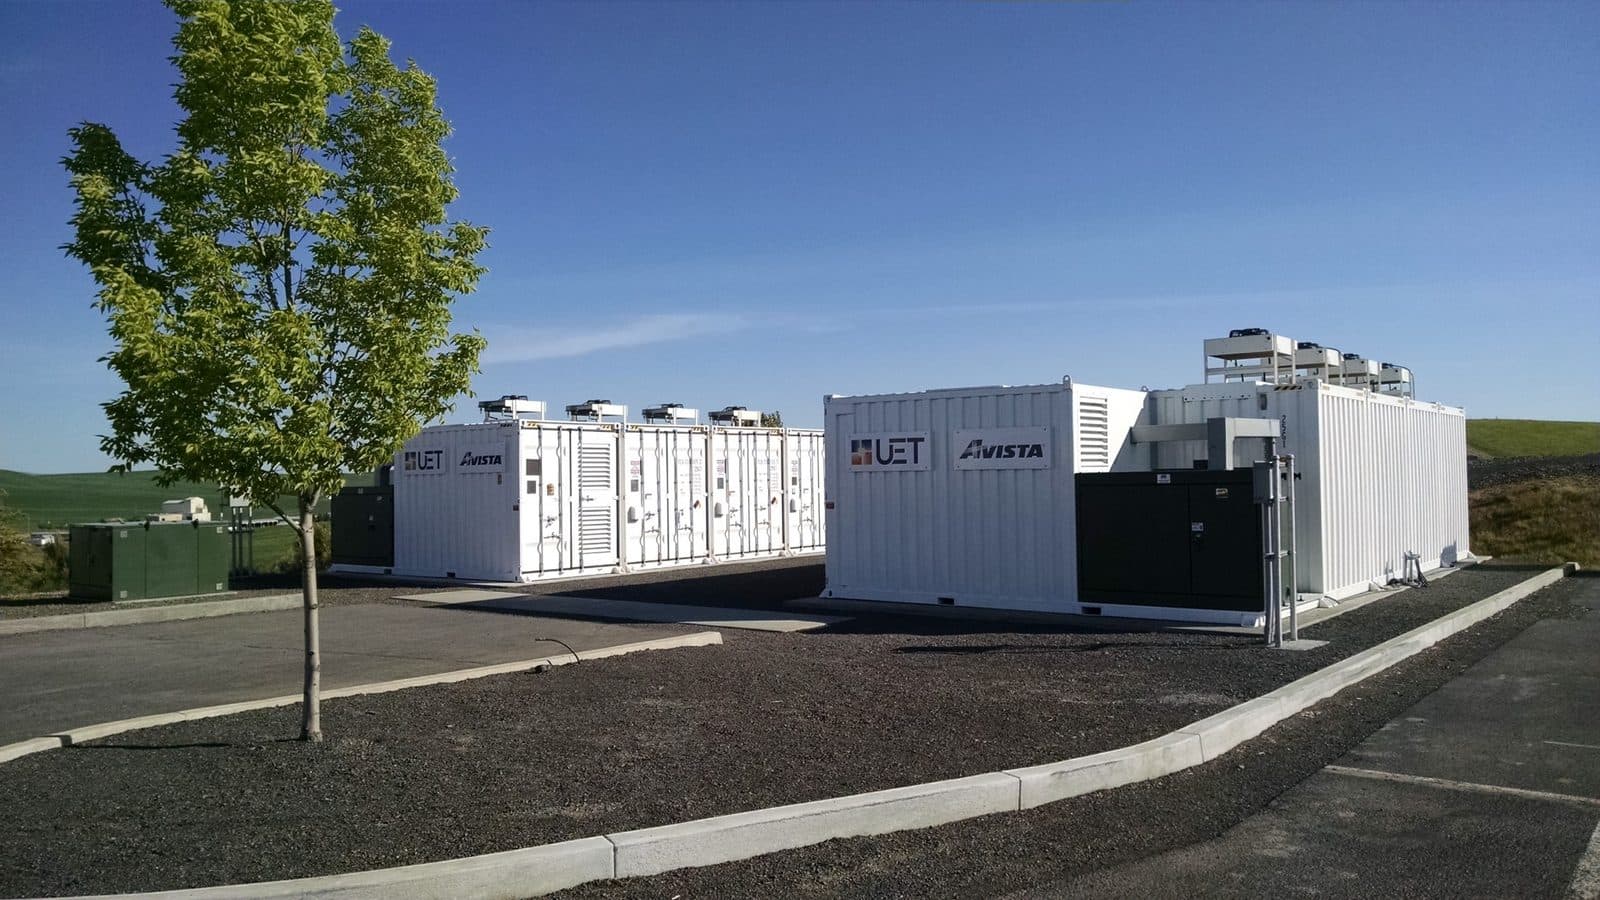
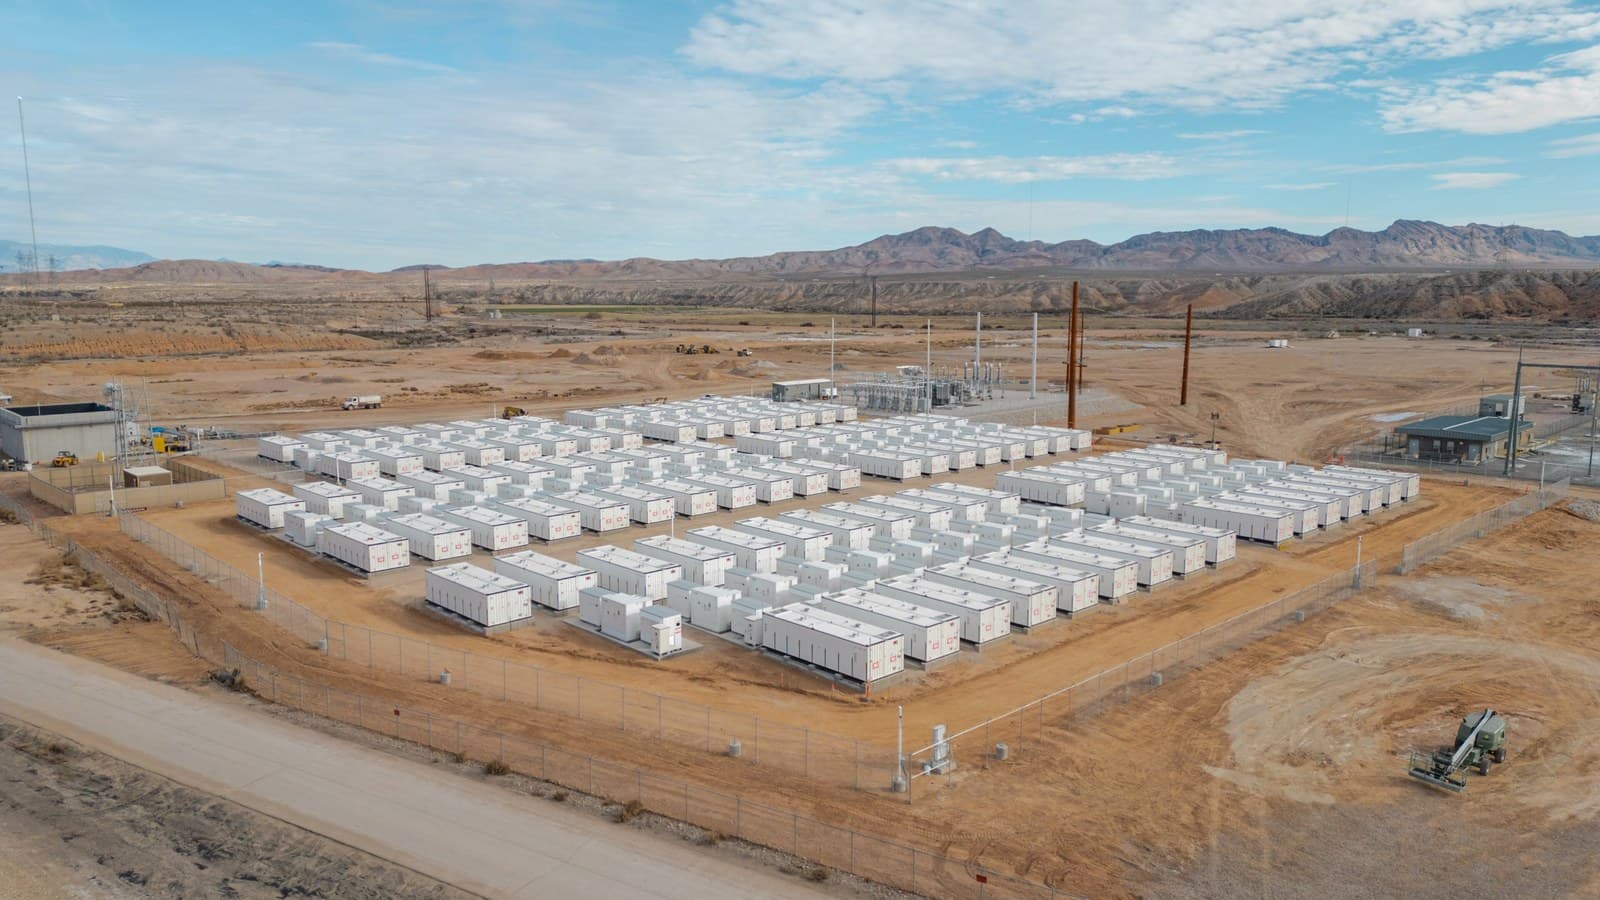
Imagen de portada: «Reid Gardner BESS» de Sig. Chiocciola, Wikimedia Commons, CC0.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.