Les républicains du Sénat publient une réécriture de 630 pages du CLARITY Act, quelques jours avant un vote décisif
Les républicains du Sénat publient une révision de 630 pages du CLARITY Act, avec des règles de la CFTC pour les protocoles pseudo-décentralisés avant le 15-S.

Sur cette page
Les républicains du Sénat ont publié le 10 septembre 2026 une version révisée de 630 pages du Digital Asset Market Clarity Act, préparant un vote de procédure décisif le 15 septembre qui déterminera si le projet de loi le plus ambitieux jamais écrit sur la structure du marché des cryptomonnaies avance, ou reste bloqué pour le reste de l'année.
À lire aussi: Le CLARITY Act échoue au vote de clôture du Sénat, 49-50, laissant la régulation crypto aux agences · La SEC ouvre la voie aux actions tokenisées avec une exemption de cinq ans.
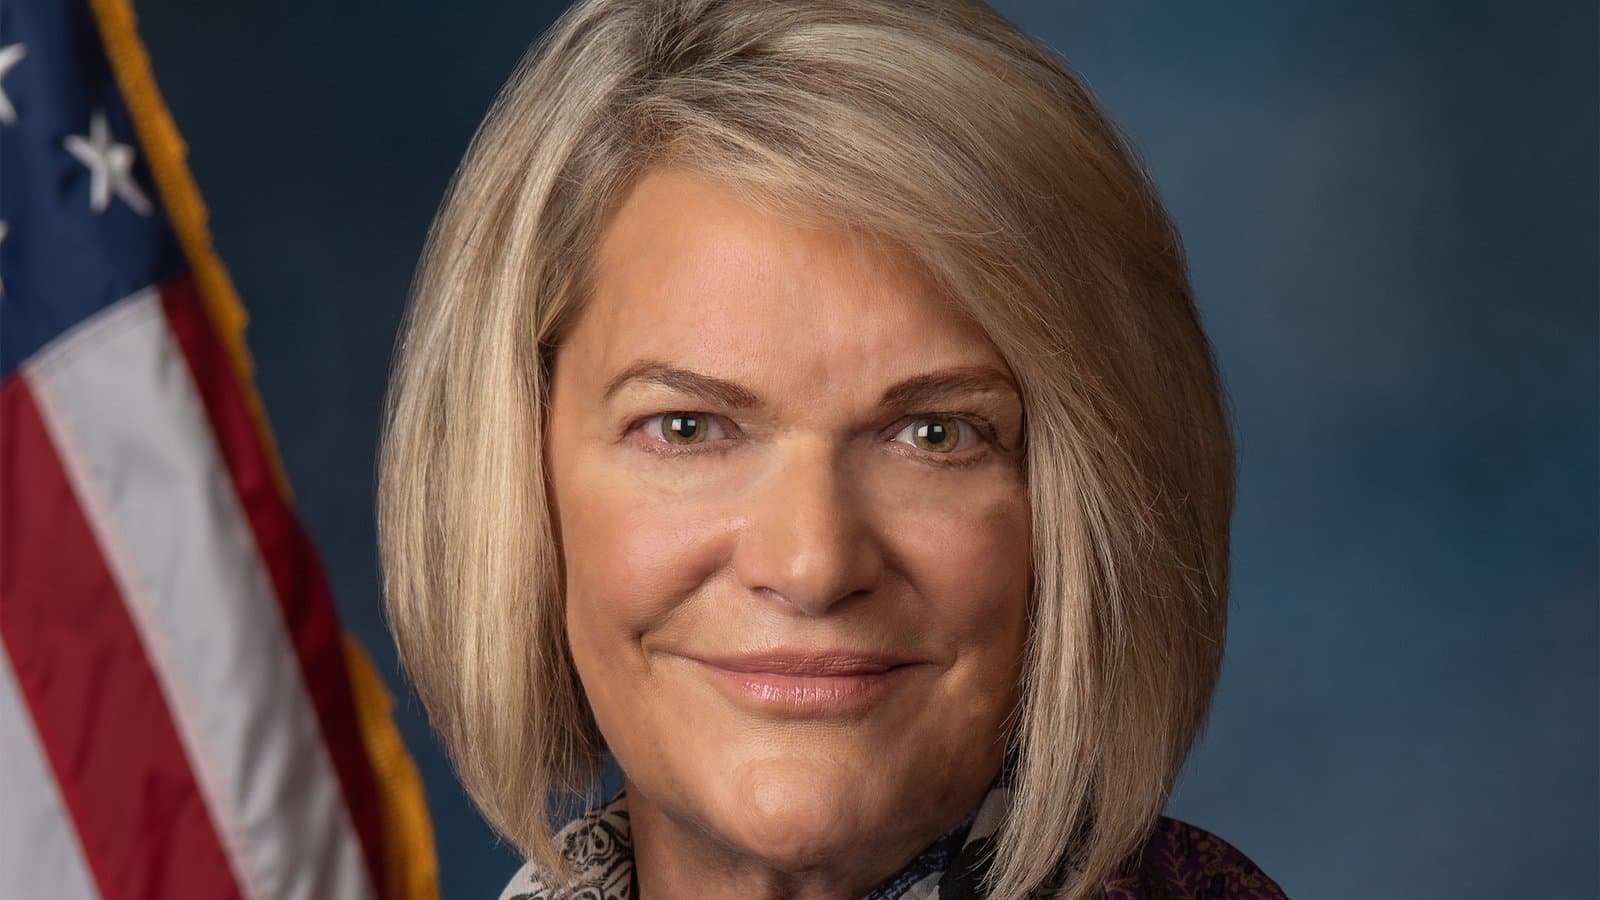
Le nouveau texte a été présenté par la sénatrice Cynthia Lummis (R-WY), qui préside le sous-comité des actifs numériques de la commission bancaire du Sénat et porte le projet depuis plus d'un an. Il s'agit d'un amendement de substitution à la H.R. 3633, le projet de structure de marché que la Chambre des représentants a adopté avec un soutien bipartite en 2025, et il reflète le travail fusionné des commissions bancaire et agricole. Le Sénat doit tenir un vote de clôture le 15 septembre à 14 h 15 HE, le lendemain du retour des élus de leur pause d'août.
La révision n'est pas une réécriture complète, mais elle répond à l'une des critiques les plus vives : celle selon laquelle des plateformes de négociation pourraient échapper à la supervision fédérale en se faisant passer pour décentralisées.
Ce que change le nouveau texte
L'ajout principal vise ce que le texte appelle les protocoles de négociation « decentralized-in-name-only », des plateformes où une personne ou un groupe peut contrôler ou modifier substantiellement le fonctionnement d'un système prétendument décentralisé. Selon le nouveau libellé, ces protocoles devraient s'enregistrer auprès de la Commodity Futures Trading Commission (CFTC), la CFTC et le Trésor étant chargés de rédiger des règles d'application détaillées. Le texte ajoute aussi des obligations au titre du Bank Secrecy Act, les exigences anti-blanchiment que respectent déjà les banques et les entreprises de transfert de fonds.
Deux autres changements complètent la révision :
- Un titre DeFi plus restreint. Les dispositions sur la finance décentralisée ne s'appliquent plus qu'aux transactions au comptant et en espèces sur des matières premières numériques. Mme Lummis a déclaré que cette limite visait à répondre aux objections des gouvernements tribaux quant à la portée du texte précédent sur les marchés de prédiction.
- Des clarifications pour les coopératives de crédit. Le texte précise comment les coopératives de crédit peuvent exercer des activités liées aux cryptomonnaies sans enfreindre les règles fédérales, une réponse aux inquiétudes d'un secteur qui a vu les banques s'aventurer dans les actifs numériques.
L'architecture centrale reste inchangée. Le CLARITY Act classerait les actifs numériques en catégories et répartirait la supervision entre la Securities and Exchange Commission (SEC) et la CFTC : les réseaux matures et suffisamment décentralisés seraient traités comme des matières premières numériques relevant de la CFTC, et les actifs dont les initiés gardent le contrôle comme des valeurs mobilières relevant de la SEC. Il créerait aussi un régime d'enregistrement pour les plateformes, courtiers et négociants et (selon ses partisans) ouvrirait la voie aux ventes de jetons pour lever des fonds, largement gelées aux États-Unis par l'incertitude liée à l'application de la loi.
Mme Lummis a qualifié le résultat de « solide produit bipartisan » et a soutenu, dans une déclaration rapportée par CoinDesk, que, contrairement à la réglementation, « la législation offre à cette industrie une solution durable qui la protège des soubresauts des changements à la Maison-Blanche ».
« Nous avons intégré plus de 114 dispositions distinctes à la demande de mes collègues démocrates et, par conséquent, ce texte est un solide produit bipartisan. »
Pourquoi le 15 septembre compte
Le vote du 15 septembre est une motion de clôture (cloture) : une étape de procédure qui met fin au débat et permet au Sénat d'examiner le texte. Elle requiert 60 voix. Les républicains disposent de 53 sièges; les partisans ont donc besoin d'au moins sept démocrates ou indépendants pour franchir la ligne. La commission bancaire du Sénat avait approuvé une version antérieure par 15 voix contre 9 en mai, avec les 13 républicains rejoints par deux démocrates : Ruben Gallego, de l'Arizona, et Angela Alsobrooks, du Maryland.
La clôture, en bref
La clôture n'est pas l'adoption définitive. Elle exige que 60 sénateurs acceptent de mettre fin au débat pour passer au texte. Si la motion réussit, le CLARITY Act doit encore affronter le débat en séance, les amendements, un vote final au Sénat, la conciliation avec la version de la Chambre, un nouveau cycle de votes et la signature présidentielle. Les marchés de prédiction évaluent la probabilité que le texte devienne loi en 2026, une chaîne bien plus longue que le seul franchissement de la clôture.
Cette arithmétique explique pourquoi la réception du texte révisé est suivie de si près. Decrypt a rapporté que, selon Politico, aucun sénateur démocrate ne soutient actuellement le nouveau texte. The Defiant a noté que les sept démocrates qui ont négocié le projet pendant un an n'ont pas retiré la déclaration d'opposition qu'ils avaient publiée en juillet. Le texte révisé a donc peut-être répondu aux demandes techniques des démocrates sans résoudre le conflit politique au cœur du dossier.
Comment le texte en est arrivé là
Le CLARITY Act a connu un parcours inhabituellement long pour un projet de loi crypto. La Chambre des représentants l'a adopté par une écrasante majorité de 294 voix contre 134 (un résultat remarquable pour n'importe quelle loi de régulation financière, a fortiori pour un texte touchant aux actifs numériques) après la signature en juillet 2025 du GENIUS Act, la loi plus étroite sur les stablecoins. Un texte sénatorial actualisé issu des commissions bancaire et agricole est arrivé en juillet 2026, et le chef de la majorité, John Thune, a déposé la motion de clôture le 8 août, dernier jour avant la pause, précisément pour verrouiller la date du 15 septembre. Le calendrier était délibéré : forcer un vote dès le retour des sénateurs limite la fenêtre dont disposent les opposants pour organiser des amendements ou des retards.
Cette histoire explique pourquoi le vote du 15 septembre a pris un tel poids. Aucun projet antérieur de structure de marché crypto n'avait franchi la Chambre et une commission sénatoriale. Mais une année de négociations a aussi durci les positions, et le texte révisé est la première tentative de convertir les 114 demandes démocrates en soutien réel en séance.
Trois combats qui bloquent encore le texte
Les obstacles ne portent pas sur la structure du marché (la partie qui attribue les actifs à la SEC ou à la CFTC fait largement consensus) mais sur la politique et l'argent.
L'éthique. Les démocrates veulent une interdiction opposable empêchant les hauts responsables, y compris le président, d'émettre des actifs numériques ou d'en tirer profit. Le texte révisé maintient les dispositions qui interdisent aux responsables publics, aux employés et à leurs conjoints d'émettre ou de parrainer des actifs numériques, l'application relevant du département de la Justice (et non des procureurs généraux des États) et la disposition expirant en janvier 2029. C'est en grande partie inchangé par rapport au texte de juillet, et cela reste un point de friction en raison des avoirs crypto du président Donald Trump. crypto.news rapporte que les démocrates réclament un pare-feu plus large, et le sénateur Thom Tillis, républicain de Caroline du Nord, a déclaré que la Maison-Blanche devait encore s'engager sur une proposition éthique bipartisane.
La responsabilité des développeurs DeFi. L'article 604 du texte exonérerait les développeurs de logiciels non dépositaires qui publient du code open source et ne prennent jamais la garde des fonds des utilisateurs de l'enregistrement comme transmetteurs de fonds et de certaines obligations du Bank Secrecy Act. Les critiques y voient une faille pour le blanchiment; les partisans, dont une lettre de la Blockchain Association cosignée par 160 anciens responsables de la sécurité nationale et de l'application de la loi, la jugent étroitement calibrée et nécessaire pour garder le développement DeFi aux États-Unis. Le nouveau libellé « decentralized-in-name-only » vise à resserrer cette ligne.
Le rendement des stablecoins. Le texte interdit le rendement des stablecoins qui fonctionne comme les intérêts d'un dépôt bancaire, tout en autorisant les récompenses liées aux transactions, aux paiements et à la fourniture de liquidité. Cette distinction vaut environ 1,35 milliard de dollars par an de revenus de récompenses USDC pour Coinbase, et les banques traditionnelles veulent étendre l'interdiction aux plateformes et aux filiales. L'American Bankers Association, l'Independent Community Bankers of America et 77 associations bancaires d'États ont envoyé le 10 septembre une lettre aux élus pour réclamer des restrictions plus strictes sur les récompenses des stablecoins.
Des probabilités sombres, qui mesurent plus large
Les marchés de prédiction racontent depuis des mois une histoire crue. Le contrat Polymarket sur l'entrée en vigueur du texte en 2026 est passé de 82 % en février à 16 % au 6 septembre, avec plus de 14 millions de dollars échangés, selon crypto.news. Galaxy Research situe la probabilité autour de 10 %. Le vendredi 11 septembre, The Defiant rapportait 18 % sur Polymarket, pour environ 15,1 millions de dollars de volume cumulé.
Ces chiffres peuvent tromper s'ils sont lus comme une prévision du vote du 15 septembre. Ils évaluent tout le chemin jusqu'à la promulgation, y compris une conférence entre la Chambre et le Sénat et la signature présidentielle. Un texte peut franchir la clôture puis mourir plus tard; il peut aussi échouer à la clôture et ne jamais revenir. L'essentiel du risque se situe dans l'écart entre « avance » et « devient loi ».
L'enjeu ne se limite pas à savoir quel régulateur supervise quel jeton. Si le CLARITY Act échoue, la régulation crypto aux États-Unis retombe dans les mains des agences (un cadre d'offre de la SEC, des règles sur les matières premières de la CFTC et des normes sur les stablecoins au titre du GENIUS Act signé en 2025) qu'une administration future peut réviser ou révoquer. Les partisans soutiennent que seule une loi mettra fin au yo-yo réglementaire qui pousse les développeurs à l'étranger. Les opposants rétorquent que le texte, en l'état, protège davantage l'industrie et les avoirs du président que les investisseurs.
Certaines voix influentes restent optimistes. Le PDG de Coinbase, Brian Armstrong, a déclaré à CNBC qu'il s'attend à ce que le texte franchisse le vote du 15 septembre. Le secrétaire au Trésor, Scott Bessent, et le conseiller crypto de la Maison-Blanche, Patrick Witt, ont tous deux exhorté les sénateurs à voter oui simplement pour maintenir le processus en vie. « J'exhorte instamment chacun à rester à la table des négociations, à approuver la motion de procédure et à poursuivre le processus législatif », a écrit M. Bessent, avertissant qu'un échec enverrait le signal que l'Amérique « n'est pas prête à mener l'avenir des actifs numériques ».
Réserves et points à surveiller
Plusieurs choses peuvent encore mal tourner, et le texte révisé règle moins de points qu'il n'y paraît.
- Aucun soutien démocrate. Faire adopter un texte de 630 pages lors d'un vote de procédure sans un seul partisan démocrate public serait inhabituel. Deux soutiens en commission ne font pas une coalition en séance.
- Le calendrier. Il ne reste au Sénat que quelques semaines de travail avant que la campagne des midterms n'accapare l'hémicycle. Un échec le 15 septembre repousse probablement une législation complète sur la structure du marché à 2027 ou plus tard.
- Les amendements. Même si la clôture réussit, les dispositions éthiques, l'article 604 et le rendement des stablecoins feront l'objet d'amendements en séance, chacun pouvant être un coup fatal.
- Le risque réglementaire. Les nouvelles directives à la CFTC et au Trésor délèguent beaucoup aux agences. L'effet du texte sur les protocoles « decentralized-in-name-only » dépend de règles qui n'existent pas encore.
La suite est simple à suivre. D'abord, le vote de clôture lui-même : un échec serré dans la haute cinquantaine signalerait un texte susceptible de revenir avec des changements modérés, tandis qu'un échec net indiquerait une opposition plus profonde. Ensuite, la question de savoir si un démocrate signale un mouvement d'ici là : la sénatrice Kirsten Gillibrand, négociatrice de longue date, est le nom le plus souvent cité comme ralliement possible. Enfin, le vote tombe pendant la réunion de deux jours de la Réserve fédérale et une semaine de données sur l'inflation, ajoutant une couche de volatilité à un calendrier crypto déjà chargé.
Pour une industrie qui attend depuis des années un cadre fédéral, ce texte révisé est à la fois un progrès et un rappel du chemin qui reste à parcourir. Un document de 630 pages et 114 dispositions démocrates n'ont pas encore produit une seule voix démocrate. Le 15 septembre, le Sénat décidera s'il continue à négocier ou s'il laisse le CLARITY Act attendre un autre Congrès.
Couverture : la sénatrice Cynthia Lummis (R-WY). Portrait officiel du U.S. Senate Photographic Studio, domaine public, via Wikimedia Commons.
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.