Nasdaq investit 100 millions dans Payward, maison mère de Kraken, pour tokeniser des actions avec droit de vote
Nasdaq Ventures investit 100 millions dans Payward, maison mère de Kraken, à une valorisation de 21 milliards pour des jetons Nasdaq avec droit de vote.

Sur cette page
Nasdaq va investir 100 millions de dollars dans Payward, la maison mère de la plateforme d’échange de cryptomonnaies Kraken, a annoncé l’opérateur boursier le 10 septembre, approfondissant un partenariat que les deux entreprises présentent désormais comme le socle d’un marché régulé des actions tokenisées. L’investissement, réalisé via Nasdaq Ventures, valorise Payward à 21 milliards de dollars, selon Bloomberg, qui a révélé cette valorisation en premier; l’annonce de Nasdaq confirme les 100 millions, mais pas ce montant.
À lire aussi: Binance suspend les retraits alors que jusqu'à 5,6 milliards de dollars quittent ses portefeuilles · S&P Global mène une extension de 110 millions de dollars du Series B de Kaiko.
Les deux sociétés ont indiqué qu’elles continueraient à développer les Nasdaq Equity Tokens (NET), des versions tokenisées d’actions cotées au Nasdaq dont le lancement est prévu au deuxième trimestre 2027 via la plateforme xStocks de Payward, comme l’a rapporté Reuters. Point crucial : selon Nasdaq, ces jetons sont conçus pour conserver les mêmes droits substantiels que les actions qu’ils représentent (y compris le droit de vote) plutôt que de n’être qu’une enveloppe synthétique suivant un cours. Dans le cadre de l’accord élargi, Payward adoptera aussi la technologie de surveillance des marchés de Nasdaq sur ses plateformes de négociation : crypto, actions, actions tokenisées, contrats à terme et options.
Le montant est modeste au regard de la valorisation de 21 milliards de Payward, mais c’est un signal clair de la direction que les grandes bourses pensent que le marché va prendre. Nasdaq ne se contente pas de concéder sa technologie à une entreprise crypto : il prend une participation dans l’une des plus grandes plateformes natives de la crypto, au moment même où celle-ci cherche à devenir un courtier multi-actifs et où l’opérateur boursier veut faire passer les actions sur des rails blockchain ouverts 24 heures sur 24.
Ce que les deux entreprises ont réellement convenu
- L’investissement. Nasdaq Ventures, le bras d’investissement stratégique de la bourse, injectera 100 millions de dollars dans Payward. La valorisation de 21 milliards provient de personnes proches du dossier, via Bloomberg; Nasdaq ne l’a pas confirmée.
- Le produit. Les Nasdaq Equity Tokens (NET), représentations tokenisées d’actions cotées au Nasdaq, dont le lancement est attendu au deuxième trimestre 2027.
- La distribution. Les NET doivent être distribués via xStocks de Payward, le cadre d’actions tokenisées que Kraken propose déjà à des clients éligibles hors des États-Unis.
- Les droits. Nasdaq présente les NET comme des jetons porteurs de droits préservant ceux de l’actionnaire, dont le vote, et non comme des dérivés suivant un cours.
- Les garde-fous. Payward déploiera la technologie de surveillance des marchés de Nasdaq sur son portefeuille de plateformes pour détecter les manipulations.
- L’historique. L’opération élargit un partenariat annoncé en mars 2026, lorsque Nasdaq avait dévoilé un modèle de jeton d’action et annoncé qu’il travaillerait avec Payward sur l’infrastructure de tokenisation.
« La prochaine ère de l’évolution des marchés sera définie par l’efficacité et la fluidité avec lesquelles le capital et les actifs circulent dans le système financier avec une liquidité durable », a déclaré Tal Cohen, président de Nasdaq, dans l’annonce. « Élargir notre relation avec Payward traduit notre conviction que l’entreprise peut jouer un rôle important dans la construction de l’infrastructure qui soutient cette évolution. » Arjun Sethi, co-directeur général de Payward, a décrit la phase suivante comme l’acheminement des NET « sur des rails qui ne ferment jamais, avec les droits des actionnaires intacts ».
Pourquoi une bourse investit dans une plateforme crypto
La logique va dans les deux sens. Pour Nasdaq, Payward apporte une distribution et une infrastructure difficiles à bâtir seul : une base mondiale de clients particuliers et institutionnels, un produit d’actions tokenisées déjà en place et des rails blockchain qui fonctionnent hors des heures de bourse. Selon Payward, xStocks a dépassé les 35 milliards de dollars de volume cumulé et les 200 000 détenteurs, avec plus de 500 actions et ETF cotés, dans un bilan de son premier anniversaire. Pour Payward, Nasdaq apporte une infrastructure de marché régulée, une marque de premier plan et une expertise en surveillance, des atouts utiles pour une entreprise qui, en 2026, s’est étendue du crypto au comptant vers les dérivés, les actions et les paiements.
Les deux répondent aussi à la même pression concurrentielle. Reuters a noté que les opérateurs boursiers établis développent une infrastructure de titres tokenisés à la fois pour capter l’intérêt des investisseurs pour les actifs basés sur la blockchain et pour concurrencer les plateformes natives de la crypto qui se lancent dans les actions et les contrats à terme perpétuels. Nasdaq assemble les pièces depuis le début de l’année : en septembre 2025, il a déposé une proposition de règle auprès de la SEC pour permettre aux actions cotées d’être négociées et réglées sous forme de jetons, et en août 2026, il a prévu de racheter LeveL Markets pour intervenir au-delà des horaires conventionnels.
L’argument pour les utilisateurs est simple : une action réglée comme un jeton peut se négocier le week-end, être réglée plus vite que le cycle actuel T+1 et atteindre des investisseurs là où un compte de courtage classique est peu pratique. L’argument pour Nasdaq est qu’il reste le lieu de cotation et le fournisseur d’infrastructure même quand le lieu de négociation change.
L’autre camp : NYSE, ICE et OKX
Nasdaq n’est pas le premier à y penser, et son principal rival poursuit la même idée avec une structure différente. En mars 2026, Intercontinental Exchange (maison mère du New York Stock Exchange) a investi stratégiquement dans OKX quelque 200 millions de dollars pour une valorisation de 25 milliards, avec un siège au conseil, selon Fortune. En juin, les deux groupes sont allés plus loin en annonçant une coentreprise à 50-50 nommée OKXICE, coprésidée par l’ancien gouverneur de New York Andrew Cuomo et le dirigeant d’ICE Trabue Bland, qui cherche à s’enregistrer comme broker-dealer et futures commission merchant aux États-Unis. L’objectif, sous réserve d’autorisations, est de donner aux quelque 120 millions d’utilisateurs d’OKX accès aux contrats à terme d’ICE et aux actions tokenisées de la NYSE, selon CoinDesk.
Le contraste est instructif. ICE a créé une coentreprise qui doit obtenir de nouvelles licences avant d’opérer; Nasdaq a réalisé un investissement en capital et un accord commercial pouvant s’appuyer sur l’infrastructure existante. Les deux foncent vers le même but (un moyen approuvé par Wall Street de détenir et négocier des actions américaines 24 heures sur 24) et parient que gagnera la plateforme qui allie distribution crypto, règlement régulé et surveillance.
Les règles existent, jusqu’à un certain point
Les fondations réglementaires sont plus avancées que beaucoup ne l’imaginent. Le 18 mars 2026, la SEC a approuvé la proposition de Nasdaq visant à permettre la négociation et le règlement de certains titres sous forme tokenisée, une première pour une grande bourse américaine. Selon le cadre approuvé, les jetons éligibles sont limités aux actions du Russell 1000 et aux ETF suivant des indices comme le S&P 500 et le Nasdaq-100, doivent partager le même ticker, le même CUSIP et les mêmes droits substantiels que leurs équivalents traditionnels, et être réglés via le programme pilote de tokenisation de la Depository Trust Company. Important : ces règles ne s’appliquent que si les actions tokenisées et traditionnelles sont fongibles et confèrent les mêmes droits, la tokenisation ne change pas ce qu’est juridiquement un titre. Le directeur juridique de Nasdaq, John Zecca, le dit sans détour : un titre reste un titre, quelle que soit la technologie qui le représente.
Cette approbation de mars couvre la négociation et le règlement sur le marché de Nasdaq lui-même. Distribuer des actions Nasdaq tokenisées à des particuliers d’une plateforme crypto, dans des dizaines de pays et via une structure d’émission offshore, relève d’un autre périmètre, où les questions juridiques sont bien moins tranchées.
Le marché reste petit. Le tableau de bord de The Block chiffrait les actions tokenisées à 13,4 milliards de dollars au total le 1er septembre 2026, contre environ 2,5 milliards en début d’année, selon une information fondée sur ces données. C’est une erreur d’arrondi face au marché actions américain, d’environ 30 000 milliards de dollars, mais cela croît assez vite pour que Nasdaq et ICE le traitent désormais comme stratégique.
Le vrai risque : contrôle de l’émetteur contre exposition synthétique
La dispute sur ce qu’est réellement une « action tokenisée » a déjà tourné à l’affrontement. Quelques jours avant l’annonce de Nasdaq et Payward, le directeur général d’AMC Entertainment, Adam Aron, a publiquement attaqué Robinhood pour avoir listé des jetons liés aux actions d’AMC. Il a qualifié ces produits de marché « synthétique » non autorisé, privant les détenteurs du droit de vote, et menacé de saisir la SEC, selon CoinDesk. Les jetons de Robinhood sont des instruments de dette adossés 1:1 à des actions détenues en garantie, émis à l’étranger, ni enregistrés en vertu du droit américain des valeurs mobilières ni vendus à des personnes aux États-Unis. Son directeur général, Vlad Tenev, a soutenu qu’une entreprise cotée ne peut pas contrôler tous les produits bâtis sur ses actions, et ne s’est pas engagé sur le fonctionnement du vote.
Cette querelle est l’illustration la plus claire de la ligne de faille du bon côté de laquelle Nasdaq veut se placer. Il existe globalement deux modèles :
- L’exposition synthétique. Un tiers détient les actions sous-jacentes et émet un jeton distinct qui suit le cours. Le détenteur obtient une exposition économique, et, chez Robinhood, ni vote ni inscription au registre des actionnaires de l’entreprise.
- La propriété sponsorisée par l’émetteur. Le jeton est l’action juridique, fongible avec l’instrument traditionnel, les opérations sur titres et le vote étant gérés via le système de marché existant. C’est le modèle que Nasdaq dit viser.
La question à poser devant toute action tokenisée
Le jeton vous inscrit-il au registre des actionnaires de l’entreprise avec le vote et les autres droits, ou ne fait-il que suivre le cours de l’action ? Nasdaq vend le premier modèle et dénonce le second. Si une plateforme ne répond pas clairement, considérez le produit comme un dérivé, pas comme une action.
Pour Nasdaq, l’approche centrée sur l’émetteur est aussi un geste défensif. Son modèle de mars place explicitement les sociétés cotées « au centre » de la tokenisation et laisse les émetteurs contrôler la façon dont leurs actions sont tokenisées, dont les votes sont administrés et dont les opérations sur titres sont traitées. Cela rassure les émetteurs dont Nasdaq dépend pour ses cotations, et c’est exactement ce que réclamait Aron, d’AMC. Des questions pratiques restent en suspens : les NET peuvent-ils réellement conférer des droits de vote à des détenteurs sur la plateforme offshore d’une bourse crypto, comment ces votes seraient-ils transmis, et les régulateurs accepteront-ils la structure ?
D’autres réserves s’ajoutent. Les xStocks ne sont pas accessibles aux personnes des États-Unis et sont restreintes dans plusieurs marchés : il s’agit donc d’abord d’un produit non américain distribué à une base de particuliers mondiale. Les xStocks de Payward sont émis via une entité de Jersey et proposés à des clients éligibles de Kraken par une filiale de Payward, une structure que les régulateurs examinent de près. Et toute la proposition dépend d’autorisations et d’une adoption par les émetteurs qui ne sont pas encore acquises.
Ce qu’il faut surveiller
Trois éléments détermineront si le pari de Nasdaq et Payward apparaît visionnaire ou prématuré.
D’abord, le lancement au deuxième trimestre 2027, et si les NET arrivent avec de vrais droits de vote transmissibles ou avec un compromis laissant aux détenteurs une exposition sans vote. Cette distinction, c’est tout le produit.
Ensuite, le périmètre réglementaire. Nasdaq dispose de l’approbation de la SEC pour la négociation tokenisée sur son propre marché; il n’existe pas encore de cadre stabilisé pour distribuer des jetons Nasdaq porteurs de droits via une bourse crypto offshore. À suivre : la manière dont la SEC traite les jetons synthétiques par rapport à ceux sponsorisés par l’émetteur, et si l’affrontement AMC-Robinhood débouche sur des orientations ou des sanctions.
Enfin, l’adoption par les émetteurs. Le modèle de Nasdaq ne fonctionne que si les sociétés cotées s’engagent. Si les émetteurs restent à l’écart, le volume continuera d’affluer vers les produits synthétiques et l’argument des droits perdra son attrait.
S’y ajoute une inconnue propre à l’entreprise : Payward a déposé confidentiellement son introduction en bourse fin 2025 et aurait repoussé l’opération à 2027. Une IPO réussie lui donnerait plus de capital et plus de scrutiny; un retard la laisserait dépendante d’investisseurs stratégiques comme Nasdaq.
Pour l’instant, les 100 millions en disent moins sur le bilan de Payward que sur la conviction de Nasdaq que la prochaine phase de la structure de marché est une lutte pour savoir qui contrôle les rails, et qui définit ce que signifie réellement posséder une action sur la chaîne.
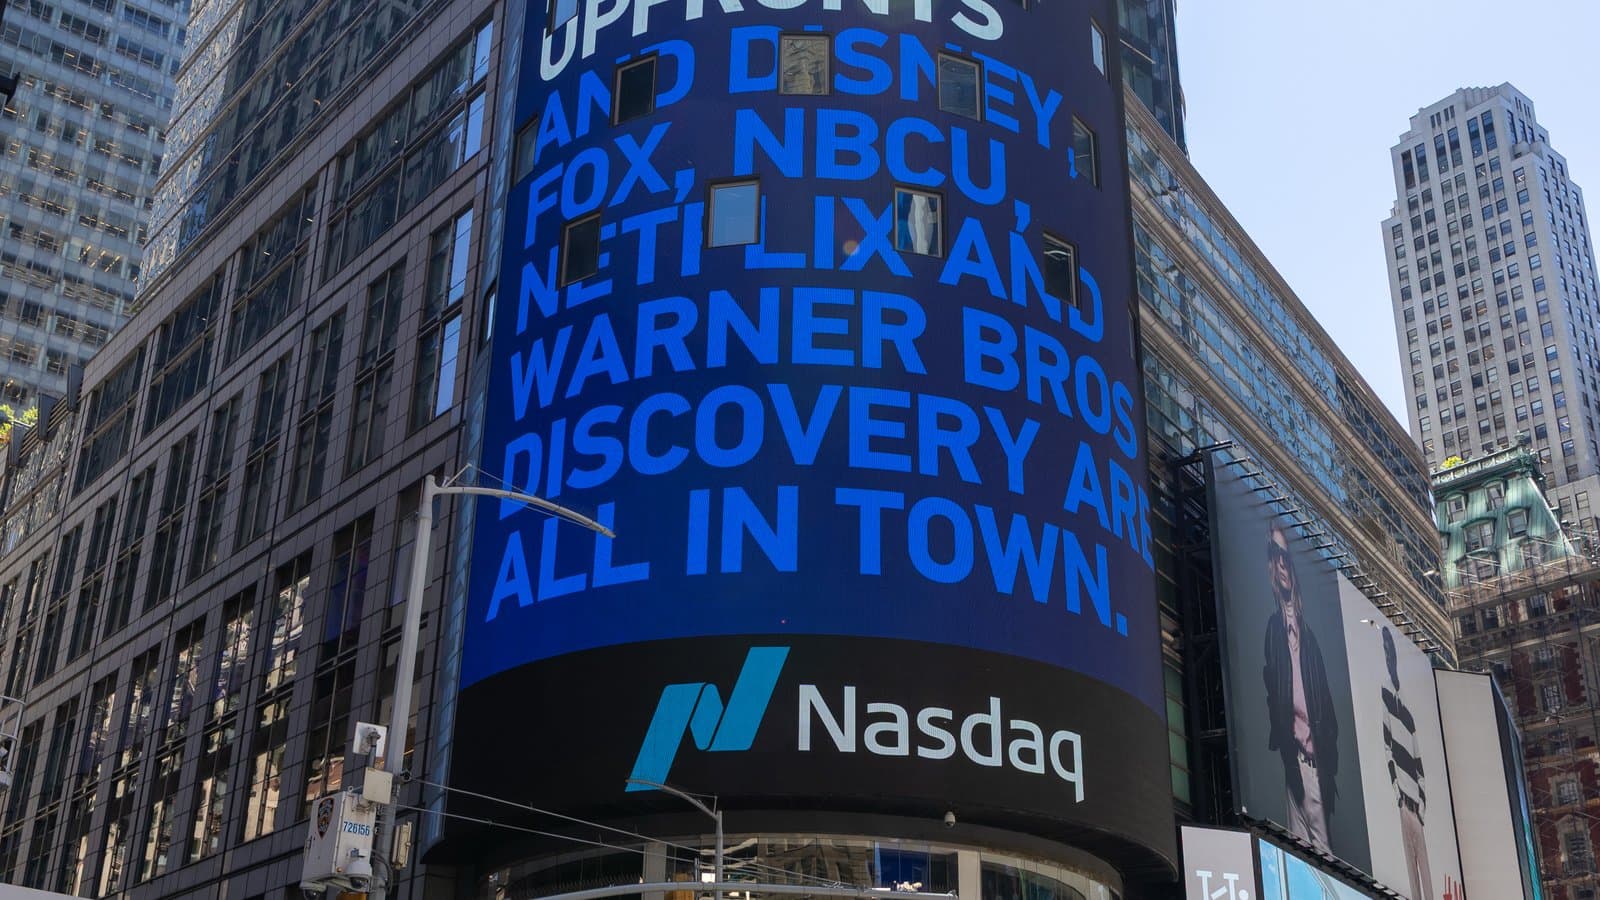
Image de couverture : la tour Nasdaq MarketSite à Times Square, photographiée par Nielsoncaetanosalmeron (Wikimedia Commons), sous licence CC BY 4.0; recadrée en 16:9.
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.