La SEC ouvre la voie aux actions tokenisées avec une exemption de cinq ans
L'exemption d'innovation de cinq ans de la SEC autorise des plateformes agréées à négocier des actions américaines tokenisées avec les droits complets d'actionnaire, avec un veto de 30 jours pour les émetteurs.

Sur cette page
À retenir
- Le 17 septembre 2026, la SEC a publié une exemption d'innovation d'environ 60 pages, la publication 2026-90, accordant une dérogation conditionnelle de cinq ans à la définition d'« exchange » de la loi sur les marchés de valeurs aux plateformes d'actifs tokenisés négociant des actions du système national de marché.
- Les exemptions courent du 17 septembre 2026 au 17 septembre 2031 et ne couvrent que le marché secondaire ; les jetons admissibles doivent conférer les mêmes droits de dividende, de vote, de liquidation, de procuration et de communication avec l'émetteur que les actions traditionnelles.
- L'exposition synthétique, les swaps sur valeurs mobilières, les titres liés et les intérêts via un véhicule ad hoc ne sont pas admissibles, et les options, droits et bons de souscription sont exclus de la définition des actions NMS visée par l'ordonnance.
- La tokenisation par un tiers exige un préavis d'au moins 30 jours à l'émetteur sous-jacent, qui peut bloquer la cotation en émettant une objection ; les jetons parrainés par l'émetteur sont expressément autorisés.
- L'ordonnance est arrivée deux jours après que le Sénat a rejeté le CLARITY Act par 49 voix contre 50, et un jour après que le président de la CFTC, Mike Selig, et le président de la SEC, Paul Atkins, se sont engagés à agir dans le cadre des pouvoirs existants.
Le 17 septembre 2026, la Securities and Exchange Commission des États-Unis a publié une ordonnance d'environ 60 pages qui crée une voie régulée pour la négociation secondaire d'actions américaines tokenisées. L'« exemption d'innovation », publiée sous la référence communiqué 2026-90, accorde une dérogation temporaire et conditionnelle à la loi de 1934 sur les marchés de valeurs mobilières, permettant à des plateformes spécialisées de négocier des versions en chaîne de blocs d'actions du système national de marché (NMS) et aux entreprises qui fournissent la liquidité de le faire avec leurs propres capitaux sans s'enregistrer comme « dealers ».
À lire aussi: Le CLARITY Act échoue au vote de clôture du Sénat, 49-50, laissant la régulation crypto aux agences · Les républicains du Sénat publient une réécriture de 630 pages du CLARITY Act, quelques jours avant un vote décisif.
« Aujourd'hui, la Securities and Exchange Commission fait un pas important, dans les limites de son autorité légale, pour faire entrer les marchés de capitaux américains dans l'ère numérique en facilitant la négociation onchain de certaines actions tokenisées grâce à “l'exemption d'innovation” », a déclaré le président de la SEC, Paul Atkins, dans un communiqué. La dérogation court du 17 septembre 2026 au 17 septembre 2031, et la Commission recueille les commentaires du public sur l'ordonnance. Dans une déclaration distincte, Atkins a indiqué que l'exemption « doit être suivie d'une réglementation durable pour faire en sorte que les marchés onchain restent une voie viable à mesure que nos marchés de capitaux évoluent ».
L'ordonnance est la mesure la plus concrète prise à ce jour par l'agence pour intégrer les valeurs mobilières fondées sur la chaîne de blocs aux protections existantes des investisseurs. Elle arrive deux jours après que le Sénat a bloqué le projet de loi global sur la structure de marché que le secteur espérait.
Ce que l'exemption autorise précisément
L'ordonnance vise des entités que la SEC appelle plateformes d'actifs tokenisés, ou TSV. Il s'agit de plateformes qui mettent en relation acheteurs et vendeurs d'actions NMS tokenisées via des teneurs de marché automatisés (AMM) et des pools de liquidité soumis à autorisation. Les actions NMS désignent généralement les actions cotées sur les marchés américains et certains produits négociés en bourse. La dérogation ne couvre pas les options, droits ou bons de souscription. Elle n'accorde pas non plus de dérogation distincte au titre de l'Investment Company Act, si bien que les fonds enregistrés peuvent faire face à des contraintes même lorsque leurs parts sont des actions NMS, a relevé Galaxy Research dans son analyse de l'ordonnance.
Les investisseurs particuliers, les institutions et les sociétés financières régulées peuvent tous utiliser une TSV, sous réserve des critères d'accès de la plateforme. L'exemption ne couvre que le marché secondaire, une TSV ne peut donc pas accueillir d'émission primaire. Elle soustrait les plateformes admissibles à la définition d'« exchange » de la loi sur les marchés de valeurs, avec en parallèle une exemption pour les fournisseurs de liquidité à l'égard de la définition de « dealer ».
Les conditions attachées à la dérogation
L'ordonnance est détaillée et conditionnelle. Les principales exigences sont les suivantes :
- Un pilote de cinq ans. Les exemptions expirent le 17 septembre 2031. Une TSV doit être une personne américaine, publier un avis public détaillé au moins 30 jours avant de commencer ses activités, informer la SEC et tenir ses informations à jour à mesure que les actifs, les systèmes ou les opérations changent. L'ordonnance plafonne aussi le nombre de symboles qu'une plateforme peut coter et le volume qu'elle peut traiter, selon le compte rendu de Quartz et CNBC.
- De vraies actions avec de vrais droits. Un jeton admissible doit conférer le même intérêt dans l'entreprise que l'action au format traditionnel, y compris les dividendes, les droits de vote, les droits de liquidation, les documents de procuration et les autres communications de l'émetteur. L'exposition synthétique, les swaps sur valeurs mobilières, les titres liés et les intérêts dans un véhicule ad hoc ou un autre montage ne sont pas admissibles.
- Un code public, un accès sur autorisation. Les contrats intelligents doivent être publics et auditables, et déployés sur une chaîne de blocs publique et sans permission. L'accès à la négociation doit être limité aux participants vérifiés ou accrédités, que ce soit par des contrôles au niveau du pool AMM ou par des restrictions de transfert inscrites dans le jeton.
- Le parrainage de l'émetteur, avec une option de retrait de 30 jours. Les émetteurs peuvent tokeniser leurs propres actions. Un tiers peut tokeniser les actions d'un émetteur, mais la plateforme doit notifier l'entreprise et attendre au moins 30 jours. Si l'émetteur s'y oppose pendant cette fenêtre, le jeton ne peut pas être coté.
- Des obligations d'intégrité de marché. Une TSV doit publier les données de transaction libellées en dollars américains dans les 10 minutes et en garder au moins 30 jours librement accessibles sous forme lisible par machine. Elle doit suspendre la négociation lorsque l'action sous-jacente est suspendue sur son marché principal, signaler les événements opérationnels ou de cybersécurité importants et tenir ses livres et registres ouverts à l'examen de la SEC. Les plateformes ne peuvent pas offrir de marge, prêter des actifs, accorder de crédit ni autoriser la réhypothèque. Les règles fédérales anti-fraude et anti-manipulation continuent de s'appliquer.
La commissaire Hester Peirce a qualifié l'ordonnance de « petit pas vers une prise de conscience d'un avenir tokenisé », tandis que le commissaire Mark Uyeda l'a décrite comme une « dérogation de périmètre pour expérimenter de manière responsable, apprendre et traduire les anciennes protections dans de nouveaux contextes ».
L'option de retrait de 30 jours est la partie contestée
L'exigence de notification à l'émetteur est la disposition la plus susceptible d'attirer les critiques. Elle établit un terrain d'entente entre deux camps : ceux qui soutiennent que la tokenisation devrait exiger le consentement de l'émetteur, et ceux qui soutiennent qu'une société cotée ne peut pas contrôler chaque produit financier distinct qui référence ses actions librement transférables.
Ce débat s'est joué publiquement ce mois-ci dans une passe d'armes entre le PDG de Robinhood, Vlad Tenev, et le PDG d'AMC Entertainment, Adam Aron. Aron s'est opposé à un jeton lié à AMC proposé sur Robinhood Chain sans l'implication de la chaîne de cinémas, comme l'a rapporté CoinDesk. Tenev a soutenu que les émetteurs devraient contrôler les droits attachés à leurs actions, mais pas chaque produit distinct construit sur celles-ci. En vertu de la nouvelle ordonnance, les Stock Tokens de Robinhood ne seraient de toute façon pas admissibles : l'entreprise les décrit comme des « titres de créance tokenisés » offrant une exposition économique mais aucun droit légal ou bénéficiaire sur l'émetteur sous-jacent.
Galaxy a choisi la voie du parrainage par l'émetteur. Elle a activé le $GLXY tokenisé en septembre 2025 via l'agent de transfert Superstate, avec un parcours KYC, et l'ordonnance accompagne désormais ce modèle. L'analyse de Galaxy soutient que la voie tierce est plus étroite que ne le suggère l'expression « tokenisation par un tiers » et plus restrictive que les montages proposés aujourd'hui par Robinhood, Ondo et xStocks.
Un échec politique vieux de deux jours en toile de fond
Le calendrier est difficile à manquer. Le mardi 15 septembre, le Sénat a voté par 49 voix contre 50 sur une motion de procédure visant à faire avancer le CLARITY Act, en deçà des 60 voix nécessaires, laissant le projet de loi fédéral sur la structure du marché crypto en suspens avant les élections de mi-mandat.
Deux responsables d'agences ont réagi le lendemain. Le président de la CFTC, Mike Selig, a déclaré que la commission était « déterminée et prête à publier ses règles pour la nouvelle frontière de la finance » et a qualifié l'issue du Sénat de « regrettable », selon Yahoo Finance. Le président de la SEC, Atkins, a écrit que « avec ou sans loi, nous agirons de manière décisive dans le cadre de l'autorité légale de la SEC ». L'exemption d'innovation est cette promesse rendue concrète, arrivée un jour après ces déclarations.
L'ordonnance s'appuie aussi sur un travail antérieur. En mars 2026, la SEC a approuvé la proposition de Nasdaq visant à permettre à certains titres d'être négociés et réglés sous forme tokenisée sur le marché de Nasdaq, dans la limite des actions et fonds négociés en bourse du Russell 1000. Cette décision couvrait la négociation et le règlement au sein d'une seule bourse. L'exemption d'innovation traite la question plus large de savoir qui peut exploiter une plateforme secondaire pour des actions tokenisées.
Ce que cela signifie pour le marché des actions tokenisées
Le marché reste petit mais croît vite. Les actions tokenisées totalisaient environ 13,4 milliards de dollars au 1er septembre 2026, contre environ 2,5 milliards au début de l'année, selon des données de The Block rapportées par Yahoo Finance. C'est une erreur d'arrondi à côté des quelque 30 000 milliards de dollars du marché américain des actions, ce qui explique que la SEC puisse parler d'une expérimentation encadrée.
L'effet pratique est de donner à la tokenisation une piste conforme. Nasdaq et Payward, la société mère de Kraken, développent des Nasdaq Equity Tokens pour un lancement prévu en 2027. Coinbase et d'autres plateformes natives de la crypto se sont étendues aux actions et aux produits dérivés. Une exemption claire de négociation secondaire permet à ces efforts d'avancer sans l'incertitude juridique propre à chaque plateforme qui a maintenu les jetons porteurs de droits largement illiquides onchain.
La conception reflète aussi les leçons du marché existant. En exigeant que les jetons portent de véritables droits d'actionnaire et en excluant les montages, la SEC trace une frontière entre détenir une action tokenisée et détenir une obligation qui suit le cours d'une action. Cette distinction est centrale dans la façon dont l'agence traite la tokenisation depuis au moins l'approbation de mars, et c'est la raison pour laquelle l'ordonnance est plus étroite que ne le suggère l'expression « actions tokenisées ».
Les réserves
La dérogation est temporaire et conditionnelle, et elle est assortie d'une demande de commentaires, ce qui signale que la SEC s'attend à réviser le cadre. La déclaration d'Atkins présente l'exemption comme un pont plutôt qu'une destination. L'absence de dérogation au titre de l'Investment Company Act laisse un vide pour les fonds enregistrés, et les plafonds de symboles et de volume signifient qu'une TSV ne peut pas s'étendre simplement à tout le marché dès le premier jour.
L'exigence d'autorisation va à l'encontre de l'éthique d'accès ouvert des chaînes de blocs publiques. La SEC a résolu cette tension en exigeant des contrats intelligents publics et auditables sur une infrastructure sans permission, tout en autorisant un accès contrôlé au niveau du pool ou du jeton. Savoir si ce compromis satisfait à la fois les utilisateurs natifs de la crypto et les acteurs traditionnels du marché reste ouvert.
L'option de retrait de l'émetteur sera elle aussi mise à l'épreuve. Une fenêtre unique de 30 jours est plus courte que ne le souhaitent les partisans du consentement de l'émetteur et plus longue que ne l'accepteront les défenseurs du marché ouvert. La première cotation contestée pourrait fixer le poids réel de ce veto.
Ce qu'il faut surveiller
Trois éléments montreront si l'exemption devient une infrastructure. Le premier est la publication des premiers avis publics : une TSV doit publier son plan au moins 30 jours avant d'opérer, les premiers dépôts révéleront donc qui compte se lancer et sous quels contrôles. Le deuxième est le registre des commentaires, qui montrera où le secteur veut assouplir ou resserrer les conditions et comment la SEC réagit. Le troisième est le Congrès : si les élus relancent un projet de loi sur la structure de marché, le compte à rebours de cinq ans de l'exemption pourrait être remplacé par un cadre durable, ce qui est exactement ce que dit vouloir Atkins.
Pour l'instant, la portée est indicative. Après des années où les actions tokenisées sont restées dans une zone grise juridique, la SEC a créé une voie définie pour les négocier, avec des droits d'actionnaire, de la transparence et de la surveillance. L'expérience commence sur le papier le 17 septembre 2026, et les premières plateformes décideront à quelle vitesse elle devient réalité.
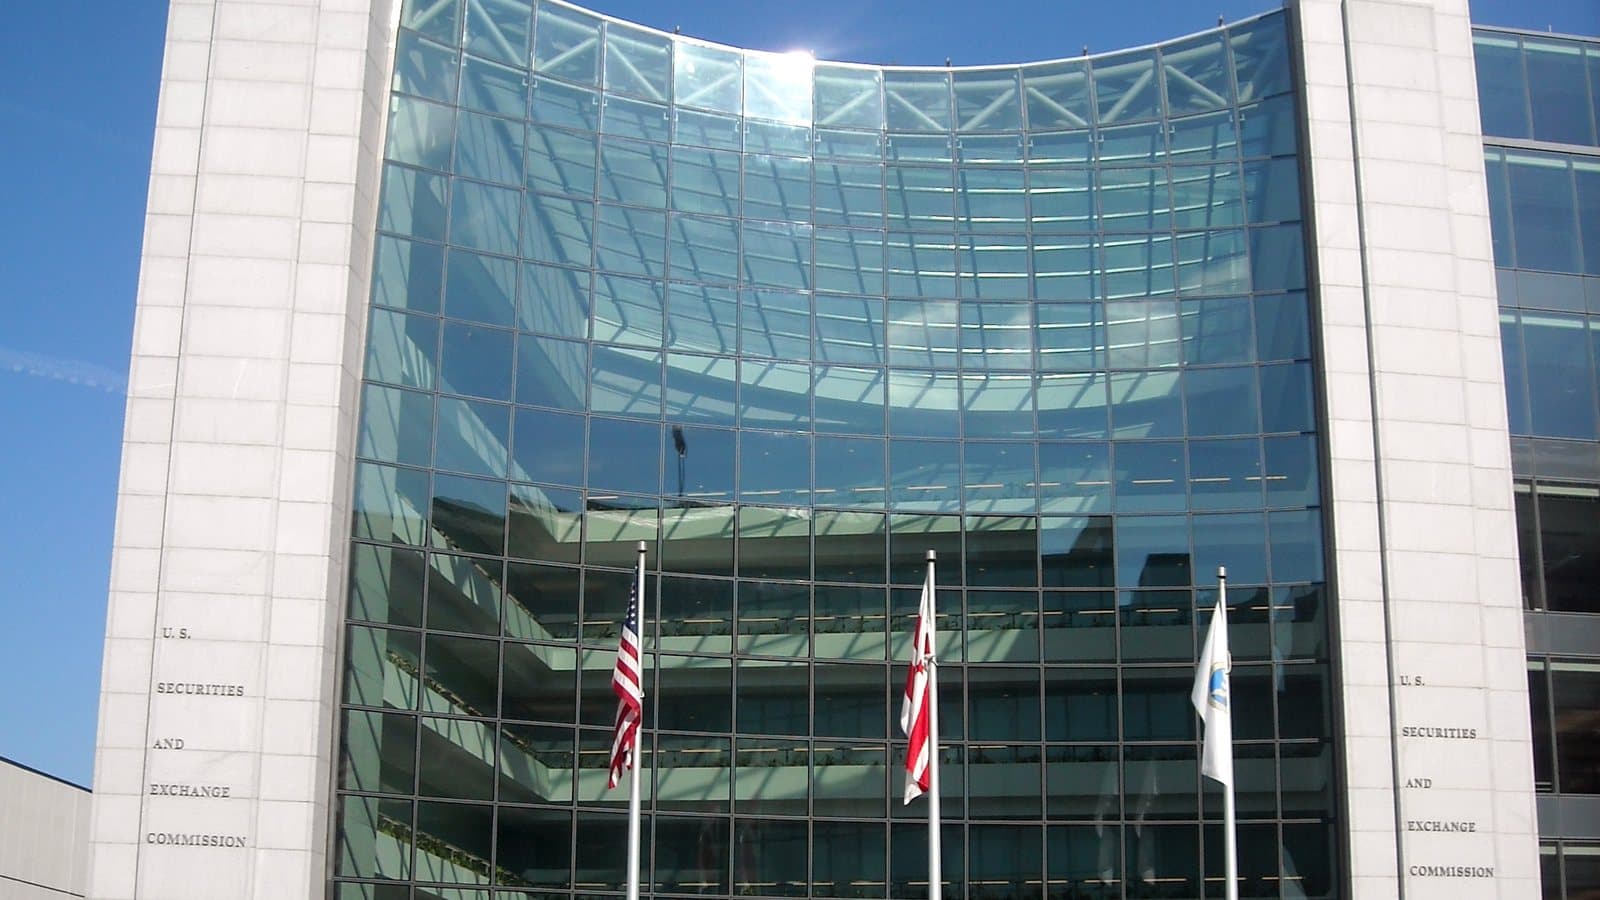
Le siège de la Securities and Exchange Commission des États-Unis, à Washington, D.C. Photo : AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0).
Étiquettes
Questions fréquentes
- Qu'est-ce que l'exemption d'innovation de la SEC ?
- C'est une ordonnance temporaire et conditionnelle publiée par la SEC le 17 septembre 2026, qui soustrait les plateformes d'actifs tokenisés admissibles à la définition d'« exchange » de la loi sur les marchés de valeurs, afin qu'elles puissent accueillir la négociation secondaire d'actions tokenisées du système national de marché, avec en parallèle une exemption de « dealer » pour les fournisseurs de liquidité opérant avec leurs propres capitaux. Elle expire le 17 septembre 2031.
- Quels titres sont couverts par l'exemption ?
- Elle s'applique aux actions du système national de marché, généralement les actions cotées sur les marchés américains et certains produits négociés en bourse, et exclut les options, droits et bons de souscription. Les jetons doivent représenter l'action réelle avec les droits complets de dividende, de vote, de liquidation et de procuration ; les jetons synthétiques, les swaps sur valeurs mobilières, les titres liés et les intérêts via un véhicule ad hoc ne sont pas admissibles.
- Les Stock Tokens de Robinhood seraient-ils admissibles à l'exemption ?
- Non. Robinhood décrit ses Stock Tokens comme des « titres de créance tokenisés » qui offrent une exposition économique, mais aucun droit légal ou bénéficiaire sur l'émetteur sous-jacent, ce qui sort de l'exigence de l'ordonnance selon laquelle un jeton doit conférer le même intérêt que l'action au format traditionnel.
- Pourquoi l'option de retrait de 30 jours pour l'émetteur compte-t-elle ?
- Avant qu'une plateforme puisse coter un jeton créé par un tiers non affilié, elle doit notifier l'émetteur sous-jacent et attendre au moins 30 jours. Si l'émetteur s'y oppose pendant cette fenêtre, la plateforme ne peut pas coter le jeton, ce qui donne aux sociétés cotées un veto limité dans le temps sur les jetons tiers liés à leurs actions.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.