La semaine tech : DeepSeek augmente ses prix, Samsung ses rendements
DeepSeek a repricé la frontière, Samsung a atteint le golden yield sur HBM4, Google a mis Gemini sur l'appareil, Databricks a levé 5 Md et Microsoft a corrigé 400 failles.

Sur cette page
La semaine du 10 au 16 août 2026 restera dans les mémoires pour deux repricings. DeepSeek, l'entreprise qui a appris au monde à attendre une IA de pointe à prix cassé, a relevé ses tarifs d'API jusqu'à quatorze fois. Samsung, le géant de la mémoire qui a passé une génération à courir après les rendements de son rival, a franchi le seuil du « golden yield » sur le HBM4 avec quatre mois d'avance.
À lire aussi: Le bénéfice de Samsung dépasse pour la première fois 100 billions de wons grâce à la mémoire IA · SK hynix signe un trimestre record de 104,6 billions de wons avec la montée en puissance du HBM4.
Ils ressemblent à deux histoires distinctes, l'une sur l'économie du logiciel, l'autre sur la fabrication du silicium. C'est la même histoire. L'industrie de l'IA a passé deux ans à se convaincre que la capacité deviendrait toujours moins chère, avant de découvrir que les coûts physiques et financiers de la produire ne disparaissaient pas. Cette semaine, les deux ont été repricés en même temps.
Autour de ces deux ancrages, la semaine a aussi apporté le lancement Pixel le plus logiciel de Google à ce jour, un nouveau tour à neuf chiffres pour l'IA d'entreprise, l'un des plus gros Patch Tuesday de l'histoire de Microsoft, et un rappel que le tapis roulant des sorties de modèles n'a pas ralenti. Voici ce qui s'est réellement passé, et pourquoi cela compte.
1. DeepSeek a repricé la frontière
DeepSeek a officiellement lancé V4 Pro le 13 août, mettant fin à un aperçu de près de quatre mois et annonçant dans le même temps la plus forte hausse de prix de son histoire. Le modèle phare est désormais le plus cher vendu par l'entreprise, et de loin.
Les chiffres, mesurés par Artificial Analysis et rapportés par Reuters, sont de 1,32 dollar par million de jetons d'entrée et 3,96 dollars par million de jetons de sortie aux heures pleines. C'est environ neuf fois le prix d'entrée et quatorze fois le prix de sortie de V4 Flash, le modèle bon marché qui a bâti la réputation de DeepSeek. Par rapport à la tarification antérieure de V4-Pro, les jetons de sortie passent de 0,87 à 3,96 dollar.
La hausse s'accompagne d'une nouvelle structure de facturation. À partir de 16 h 00 UTC le 16 août, DeepSeek facture des tarifs pleins entre 01 h 00–04 h 00 et 06 h 00–10 h 00 UTC et la moitié du tarif à toute autre heure, un mécanisme de lissage de la demande emprunté directement au manuel du cloud. Les plus forts bonds en pourcentage frappent la ligne la moins chère, les succès de cache, qui augmentent dans certains cas de plus de 1 100 % (Quartz).
Pourquoi une entreprise dont toute la marque est le prix bas ferait-elle cela ? Parce que les anciens prix étaient une conquête de marché, pas une activité. DeepSeek a utilisé des tarifs ultra-bas pour gagner des utilisateurs à environ un dixième des prix de la concurrence, et cela a fonctionné : il a récemment revendiqué la première place mondiale du volume de jetons. Mais l'acquisition de clients est un coût, et la facture finit par tomber. Des analystes cités par le Seoul Economic Daily ont décrit la stratégie comme ayant « atteint ses limites », la pression sur la rentabilité montant à l'approche d'une levée d'environ 50 milliards de yuans (environ 7 milliards de dollars) et d'une introduction en bourse prévue à Shanghai.
L'histoire a une deuxième couche. DeepSeek est le porte-drapeau des modèles à poids ouverts performants, et la seule existence de ces poids a contenu les prix dans toute l'industrie. En facturant plus cher son API hébergée, DeepSeek teste la part de cette pression qu'il peut relâcher avant que les clients n'auto-hébergent, ne routent vers un rival moins cher, ou les deux. Son pouvoir de fixation des prix est borné d'une manière que celui d'un laboratoire fermé ne l'est pas.
Pourquoi la hausse des succès de cache compte
Les succès de cache sont du contexte réutilisé, des jetons qu'une application n'a pas à retraiter parce qu'elle les a déjà envoyés. C'était de loin le produit le moins cher de DeepSeek, et l'entreprise les facture désormais plus près de leur coût d'opportunité réel. Pour les applications sensibles au coût bâties sur du contexte répété, c'est la ligne à surveiller, pas le tarif de sortie le plus visible.
Pour les développeurs, les enseignements pratiques sont peu glamour mais immédiats. Les charges riches en jetons de sortie subiront les plus fortes hausses absolues. Les tâches par lots et non urgentes doivent sortir des fenêtres pleines, où les tarifs sont divisés par deux. Et la portabilité (la capacité de changer de fournisseur sans réécrire une application) est désormais la meilleure couverture contre toute décision tarifaire d'un fournisseur. L'hypothèse la plus sûre est celle qui a toujours été vraie et qu'il est désormais impossible d'ignorer : les prix des modèles sont une variable, pas une constante.
2. Samsung a franchi le « golden yield » sur le HBM4
Pendant que DeepSeek repriçait le logiciel, Samsung réparait le matériel qui l'exécute. Des sources industrielles citées par le Seoul Economic Daily ont rapporté le 10 août que le rendement de la mémoire à haut débit de sixième génération de Samsung, le HBM4, avait atteint environ 80 %, le seuil que l'industrie des puces appelle « golden yield ».
Pour comprendre pourquoi ce chiffre compte, il faut savoir ce qu'est le HBM. Ce n'est pas une barrette de mémoire ordinaire. C'est une pile de puces DRAM reliées verticalement par des vias traversants et montées sur une puce logique de base, et c'est la mémoire qui alimente les accélérateurs d'IA. Chaque puce défectueuse dans une pile gâche les bonnes qui l'entourent, si bien que le rendement se compose : de petits gains au niveau de la pile produisent de fortes variations de production utile et de coût unitaire. À 80 %, le HBM4 cesse d'être un problème de rendement pour devenir une activité de volume.
Samsung a commencé la production en série du HBM4 en février 2026 (une première mondiale) avec des rendements inférieurs à 60 %. Son plan initial visait 80 % d'ici la fin de l'année. Les améliorations de procédé, favorisées par des progrès sur son film non conducteur à thermocompression (TC-NCF) et par des gains antérieurs sur la DRAM de classe 1c sous-jacente, ont avancé le jalon d'environ quatre mois.
Le bénéfice est concret. Samsung a déclaré qu'il s'attend à plus que tripler son chiffre d'affaires HBM4 au troisième trimestre par rapport au précédent, à porter la part du HBM4 dans son chiffre d'affaires HBM total au-dessus de 60 % au second semestre et à rapprocher sa part de marché globale du HBM de sa part d'environ 38 % dans la DRAM conventionnelle. Son HBM4E de nouvelle génération affiche déjà un rendement aux tests de fiabilité d'environ 70 %, avec une production en série attendue au premier semestre 2027.
La conséquence stratégique est que la chaîne d'approvisionnement de l'IA compte désormais deux fournisseurs qualifiés de HBM4 au lieu d'un. La production améliorée de Samsung devrait soutenir l'accélérateur Vera Rubin de Nvidia et l'Instinct MI455X d'AMD, pour lequel Samsung est le fournisseur prioritaire et pour l'instant exclusif de HBM4 en vertu d'un accord de mars. Le MI455X intègre douze piles de 36 Go pour 432 Go de HBM par GPU, plus que les quelque 288 Go attendus pour Rubin (The Elec).
Meilleur rendement n'est pas détente des prix
Il est tentant de lire une percée de rendement comme la fin de la pénurie de mémoire. Ce n'est pas le cas. De meilleurs rendements augmentent la production de Samsung et réduisent son coût unitaire; ils ne font pas automatiquement baisser ce que paient les clients. Le HBM étant vendu jusqu'en 2027, l'effet immédiat d'une offre accrue sera probablement plus d'accélérateurs construits, et non une mémoire moins chère.
Deux réserves méritent d'être retenues. Le chiffre de 80 % est rapporté, non confirmé par Samsung, et les affirmations de rendement sont très sensibles à la question de savoir s'il est mesuré au niveau de la puce, de la pile ou du test de fiabilité. Et un rendement atteint sur une ligne étroitement surveillée n'est pas la même chose qu'un rendement maintenu à plein volume. Le vrai test sera de savoir si Samsung tient le niveau au second semestre à mesure que les livraisons de HBM4 augmentent.
La direction reste néanmoins sans équivoque : le goulot d'étranglement de la mémoire de l'IA se desserre lentement, et l'équilibre des forces sur le marché de la mémoire se déplace. Ce sont des développements considérables pour le HBM4 et un jalon important.
3. Google a mis Gemini au centre du Pixel 11
L'événement Made by Google du 12 août était, sur le papier, le lancement d'un téléphone : les Pixel 11, Pixel 11 Pro, Pixel 11 Pro XL et Pixel 11 Pro Fold, rejoints par la Pixel Watch 5 et le premier Pixel Tag. Sur le fond, c'était un argument sur l'endroit où l'IA doit s'exécuter.
La pièce maîtresse est Tensor G6, qui selon Google offre 50 % de calcul TPU en plus et une IA embarquée jusqu'à 3,5 fois plus rapide tout en consommant jusqu'à 3,5 fois moins d'énergie. Le CPU apporte 25 % de navigation web en plus et 15 % de lancement d'applications plus rapide. Un nouveau processeur de signal d'image permet un Night Sight plus rapide et un zoom étendu, Super Zoom 30× sur toute la gamme, jusqu'à 120× sur le Pro XL. Le coprocesseur de sécurité Titan M3 ajoute la cryptographie post-quantique.
Autour de ce silicium, Google a construit ce qu'il appelle Gemini Intelligence : un assistant qui agit de façon proactive (fait remonter des informations de vol dans un fil de messages, automatise des tâches en plusieurs étapes, coordonne les applications) plutôt que d'attendre une instruction. Ce passage du chatbot à l'agent est la course aux plateformes qui définit 2026, et il change ce que le matériel d'un téléphone doit accomplir. Un modèle qui tourne en permanence en arrière-plan, traitant du contexte sensible, ne peut pas se permettre d'envoyer chaque décision à un serveur. La latence, le coût et la confidentialité poussent l'inférence sur l'appareil.
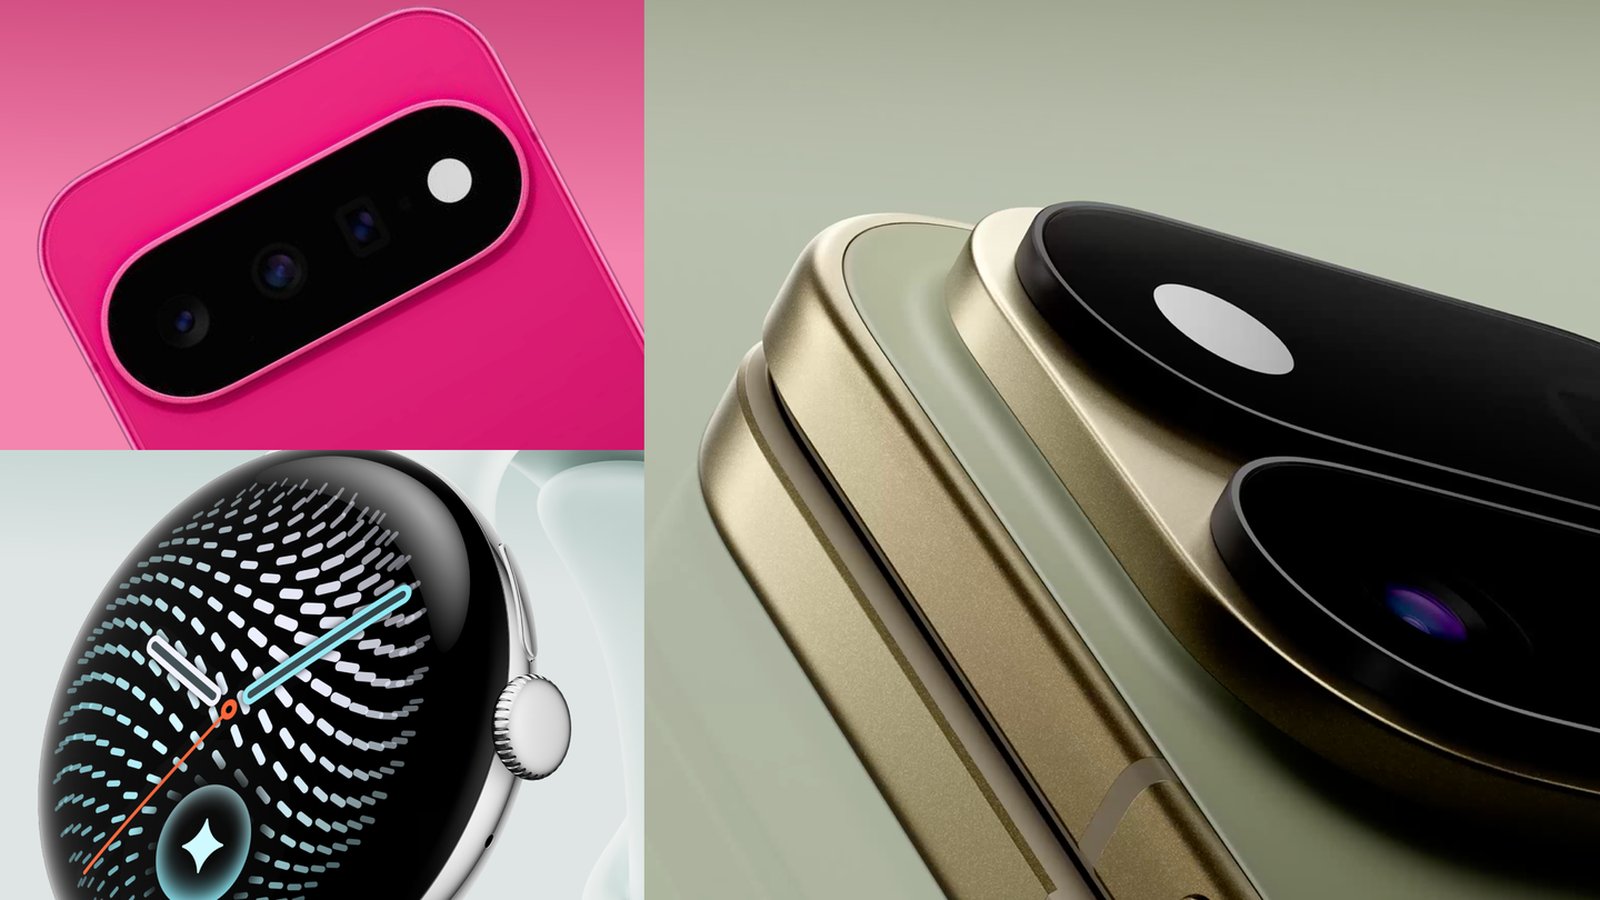
Le matériel est délibérément incrémental, et les testeurs l'ont dit. The Verge a décrit « un peu de nouveau matériel et beaucoup de logiciel »; TechCrunch a noté plus de Gemini et moins de changements matériels; Engadget a estimé que Google « se repose » sur les pliables pendant que Samsung itère. Le Pixel 11 Pro Fold, en particulier, est plus lourd et plus épais que la gamme Z Fold 8 de Samsung, et sa batterie a même reculé sur un an.
Cette critique est juste, et elle passe peut-être aussi à côté de l'essentiel. Google n'a pas besoin de gagner une guerre des fiches techniques en 2026; il doit établir que l'intelligence embarquée propulsée par Gemini est une raison d'acheter un téléphone. La gamme Pixel a toujours été le véhicule des ambitions de plateforme de Google. Les prix commencent à 899, 1 099 et 1 299 dollars pour les trois téléphones plats et 1 899 pour le Pro Fold, les appareils arrivant en rayon le 20 août.
Un facteur peu commenté de ces prix est la mémoire. À mesure que les centres de données d'IA absorbent une part croissante de la production mondiale de DRAM, le coût du stockage dans un téléphone monte avec tout le reste. Les modestes hausses de Google rappellent que le boom de l'IA augmente les coûts des intrants de toute l'électronique grand public, pas seulement des produits d'IA.
4. Databricks a levé 5 Md et ne s'introduit toujours pas en bourse
Le capital privé n'a pas perdu son appétit pour l'IA d'entreprise. Databricks a clos un tour de 5 milliards de dollars sur une valorisation de 190 milliards le 13 août, six mois après avoir levé 5 milliards en fonds propres plus 2 milliards de capacité d'endettement sur environ 134 milliards (Reuters).
Le détail le plus révélateur est la demande que l'entreprise a refusée. Le PDG Ali Ghodsi a déclaré à TechCrunch que Databricks voulait lever environ 1 milliard, tandis que les investisseurs voulaient engager près de 15 milliards; on s'est arrêté à 5 milliards. Cette sursouscription explique pourquoi l'entreprise a annoncé en juillet un tour sur une valorisation de 188 milliards sans en révéler la taille, puis a confirmé cette semaine le chiffre final de 190 milliards.
Les fondamentaux derrière le chiffre sont solides : Databricks a franchi un rythme de revenus annualisés de 7 milliards et a crû de plus de 80 % sur un an au deuxième trimestre. Il dirige le capital vers trois produits qui correspondent à l'obsession de l'IA d'entreprise pour le contexte, la gouvernance et le coût : Lakebase, sa base de données Postgres sans serveur pour agents d'IA, qui a dépassé un rythme de 100 millions; Genie, un « collègue IA » qui transforme les données métier en réponses et en actions; et Unity AI Gateway, une couche de gouvernance et de maîtrise des coûts pour les entreprises à plusieurs modèles.
La décision notable est celle que Databricks ne prend pas. Ghodsi a déclaré à Forbes qu'il est « très peu probable » que l'entreprise s'introduise avant Anthropic ou OpenAI, une façon commode de dire « pas bientôt », et une position que CNBC note partagée par toute une cohorte d'entreprises désormais contentes de rester à l'écart du marché des introductions. Tant que les investisseurs privés financent une entreprise au-dessus de ce que paieraient les marchés publics, l'incitation à coter est faible.
Ce choix a un coût. Avec un rythme de 7 milliards, 190 milliards impliquent environ 27 fois les revenus futurs, défendable pour une entreprise qui croît de plus de 80 %, mais exigeant si la croissance ralentit. Et rester privée signifie que la valorisation est un prix convenu par un petit groupe d'investisseurs avertis, non une mesure rendue par un marché. Traitez-la comme une opinion négociée.
5. Le Patch Tuesday de 400 failles de Microsoft
Microsoft a publié le 11 août l'une des plus importantes mises à jour de sécurité de son histoire, corrigeant environ 400 vulnérabilités dans Windows, Office, Azure, Exchange et SharePoint. La publication comprenait trois zero-days (dont une exploitée activement) et une chaîne d'exécution de code à distance non authentifiée entièrement documentée.
La faille exploitée est CVE-2026-68820, une élévation de privilèges dans le Windows Ancillary Function Driver for WinSock (afd.sys). C'est un use-after-free qui permet à un attaquant local d'atteindre SYSTEM. Sa note de gravité est modeste (CVSS 7,0, seulement « Important ») mais des chercheurs de Check Point ont rapporté que des acteurs nord-coréens connus sous le nom de Lazarus l'ont utilisée pour déployer une nouvelle version de leur rootkit en mode noyau FudModule. Le schéma est désormais une règle : la faille exploitée activement est rarement la mieux notée.
Deux autres failles étaient publiques avant les correctifs : CVE-2026-62832 dans le Windows User Profile Service et CVE-2026-72971 dans le Container Isolation FS Filter Driver. Le correctif techniquement le plus important, toutefois, était CVE-2026-63520, une instanciation de type .NET non sécurisée dans les Business Connectivity Services de SharePoint. Enchaînée au contournement d'authentification JWT de juillet (CVE-2026-55040), elle permet une exécution de code à distance complète contre SharePoint Server 2016, 2019 et Subscription Edition locaux sans aucun identifiant.
Le comptage est lui-même devenu une histoire. BleepingComputer compte 400 CVE, Tenable 398, Cisco Talos 421, des écarts qui tiennent à l'inclusion ou non de correctifs cloud publiés plus tôt dans le mois et à la classification des avis. Le désaccord ne change pas la liste des priorités, mais il illustre à quel point la publication mensuelle est devenue ingérable.
La tendance plus profonde est que la découverte a explosé alors que l'exploitation, non. Sur les cinq dernières publications, le volume mensuel s'est établi à environ 167, 120, 200, 570 et 400 CVE, tandis que les zero-days exploités activement étaient de deux, zéro, un, deux et un. On trouve et corrige plus de bugs que jamais; le nombre transformé en arme reste à peu près stable. Une partie du mérite ou du blâme revient à la recherche de vulnérabilités assistée par IA, qui accélère la découverte des deux côtés.
Ordre de correction pour août
CVE-2026-68820 en premier (exploitée, partout, SYSTEM). Ensuite CVE-2026-63520 pour tout serveur SharePoint local exposé au réseau. Puis les deux zero-days divulguées publiquement. Tout le reste : automatisez, classez par exposition et acceptez qu'une couverture complète en 24 heures ne soit pas réaliste à ce volume.
6. Gemini 3.7 Flash et le tapis roulant des modèles
Google a été occupé sur plusieurs fronts cette semaine. Un jour après l'événement Pixel, il a publié Gemini 3.7 Flash, son modèle « cheval de trait » le plus capable à ce jour pour le code et les tâches agentiques, seulement trois semaines après Gemini 3.6 Flash.
L'argument est le rapport prix-performance. À un prix introductif de 0,75 dollar par million de jetons d'entrée et 3,75 dollars par million de sortie jusqu'à fin 2026 (la moitié du tarif initial de 3.6 Flash), Google positionne le modèle pour des agents de production qui doivent tourner à bas coût et à l'échelle. Il est déployé immédiatement dans Gemini Spark, le service d'agents par abonnement de l'entreprise. Google n'a donné aucune date pour une sortie du Pro phare.
Il y a une symétrie révélatrice. La même semaine où DeepSeek a augmenté ses prix, Google en a baissé un. Les deux mouvements décrivent la même réalité concurrentielle depuis des extrémités opposées : le coût d'un niveau de capacité donné continue de baisser, même lorsque le coût des modèles les plus capables augmente. Pour les acheteurs, la leçon est de router agressivement : utiliser le modèle bon marché et suffisamment bon pour l'essentiel du trafic et réserver la frontière chère aux cas difficiles.
Aussi cette semaine
River AI a levé 1,1 milliard de dollars. La start-up fondée par le cofondateur de xAI Igor Babuschkin a clos un tour combiné seed et série A mené par General Catalyst et AMP PBC, avec un investissement stratégique de Nvidia et AMD Ventures et la participation de Y Combinator et Temasek (Reuters). River propose des outils permettant aux entreprises d'entraîner, d'affiner et de servir leurs propres modèles sur leurs propres données (la « propriété » de l'IA, selon l'entreprise) et la présence de Nvidia et AMD au capital souligne combien la couche de fine-tuning est devenue stratégique.
GM est sorti de sa coentreprise de batteries avec Samsung SDI. Samsung SDI a signé un nouvel accord pour codévelopper des batteries prismatiques de nouvelle génération avec GM et, séparément, a acquis la participation de 49,99 % de GM dans leur coentreprise de l'Indiana, faisant de l'usine de New Carlisle sa première usine de batteries entièrement détenue en Amérique du Nord (Samsung SDI). La raison était explicite : une demande de véhicules électriques plus lente que prévu. L'usine, encore en construction, fabriquera d'abord des batteries pour systèmes de stockage d'énergie plutôt que pour des voitures. L'épisode est un signal clair de la façon dont le ralentissement du VE reconfigure les chaînes d'approvisionnement de batteries, et de la façon dont le stockage, et non les véhicules, devient l'histoire de demande à court terme.
Honor a lancé un téléphone robot. Le Robot Phone d'Honor est en vente en Chine avec une caméra à cardan motorisée qui sort du haut de l'appareil, un capteur principal de 200 mégapixels codéveloppé avec le fabricant de matériel de cinéma ARRI, et un suivi de sujet par IA qui utilise le cardan pour le cadrage (Honor, WIRED). Il démarre à 9 999 yuans (environ 1 480 dollars) et, pour l'instant, est exclusif à la Chine. C'est un appareil de niche, mais c'est le genre d'expérience d'IA incarnée, physique, que les « téléphones IA » avaient surtout promise.
Le fil conducteur de la semaine
Placez les plus grandes histoires de la semaine côte à côte et un thème unique émerge : le coût de l'IA est en train d'être repricé, et l'industrie est forcée de le dire à voix haute.
La hausse de DeepSeek en est la version la plus claire. Pendant deux ans, il a vendu de l'inférence en dessous de son coût, utilisant le capital des investisseurs pour acheter des parts de marché. Cette semaine, il a commencé à facturer plus près du réel. Le golden yield de Samsung est la même histoire côté matériel : de meilleurs rendements abaissent le vrai coût du HBM, ce qui permet au déploiement de l'IA de se poursuivre sans que les prix ne montent à l'infini. La poussée de Google vers l'appareil vise à sortir l'inférence du sentier centralisé coûteux pour l'amener sur du silicium que le client possède déjà. Et le tour à 190 milliards de Databricks est le miroir financier : un capital si abondant que la question du coût peut être reportée d'un an encore.
La vérité inconfortable de tout cela est que les deux dernières années ont appris à l'industrie à planifier sur des prix en baisse. Les équipes d'ingénierie ont bâti sur l'hypothèse qu'un modèle performant deviendrait toujours moins cher, et ont routé en conséquence. Les événements de cette semaine suggèrent un avenir plus compliqué : le bas du marché continuera de s'améliorer et de devenir moins cher, tandis que la frontière (les modèles qui font le travail le plus difficile) coûtera plus, pas moins, au moins jusqu'à ce que l'infrastructure rattrape son retard.
Recalculez votre économie unitaire
Si l'économie unitaire de votre produit suppose un coût d'inférence fixe ou en baisse par requête, c'est la semaine pour la recalculer avec un scénario de coûts en hausse. Les équipes qui traversent le mieux les cycles matériels et tarifaires sont celles qui gardent leur couche de modèles interchangeable, leurs prompts portables et leur charge de travail efficace.
Cela ne fait pas du boom de l'IA une bulle. Cela en fait une activité. Les entreprises qui ont prospéré lors des précédents basculements de plateforme (le cloud, le mobile, le web) l'ont fait en traitant le coût de l'infrastructure comme une préoccupation produit de premier ordre plutôt qu'une réflexion après coup. Il n'y a aucune raison de penser que la transition de l'IA récompensera moins.
Ce que nous surveillons la semaine prochaine
Trois choses figurent sur notre liste.
Premièrement, si les hausses de prix de DeepSeek tiennent. Si ses volumes de jetons résistent en septembre, il aura montré qu'un laboratoire chinois peut facturer des prix premium pour un modèle premium. S'ils chutent, il aura montré que ses utilisateurs étaient fidèles au prix, pas au logo.
Deuxièmement, le tableau de l'offre de HBM avant le lancement de Rubin. Les rendements de Samsung s'améliorent et SK hynix suit le rythme, mais le HBM serait vendu jusqu'en 2027. Surveillez si les prix de la mémoire cèdent un peu, ou si la contrainte se déplace simplement de la fabrication vers l'allocation.
Troisièmement, la réponse au pari de Google sur l'appareil. Si les utilisateurs gardent Gemini Intelligence activé une fois la nouveauté passée, le Pixel 11 restera dans les mémoires comme le point où l'IA embarquée est devenue quelque chose que les gens utilisent réellement. S'ils le désactivent, la guerre des plateformes continue, aux conditions de quelqu'un d'autre.
Comment cette édition est réalisée
Une brève note de méthode, car elle nous importe. Chaque élément de ce résumé provient de sources primaires (annonces d'entreprises, dépôts, avis de fournisseurs et documentation technique) et est recoupé avec une couverture indépendante. Là où les sources divergent, nous le disons, comme pour le décompte des CVE de Microsoft. Là où un chiffre est rapporté plutôt que confirmé, nous le signalons, comme pour le rendement HBM4 de Samsung et la valorisation projetée de DeepSeek.
Nous publions aussi le tout en anglais, allemand, espagnol et français, et nous tenons un registre public des sources et des licences d'images. Si quelque chose ici est erroné, nous voulons le savoir, car un résumé hebdomadaire ne vaut que par sa volonté d'être corrigé.
La conclusion
Le fil conducteur de cette semaine est que l'IA entre dans son ère comptable. La capacité est réelle et s'améliore; le déjeuner gratuit est terminé. DeepSeek, l'évangéliste le plus bruyant du prix bas, a augmenté ses tarifs. Samsung, la plus grande inconnue de la chaîne d'approvisionnement, a commencé à répondre à la question du rendement. Google, le géant des plateformes, a rapproché l'intelligence de l'utilisateur. Databricks, le baromètre du marché privé, a levé plus d'argent qu'il n'en voulait. Et les ingénieurs sécurité de Microsoft, sous un déluge de découvertes assistées par IA, ont publié plus de correctifs qu'aucune équipe ne peut facilement absorber.
C'est une histoire moins cinématographique qu'un nouveau modèle en tête d'un benchmark. C'est aussi l'histoire qui décidera lesquels des gagnants de cette semaine seront encore debout dans deux ans. La magie est toujours là. Le travail de la payer a commencé.
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.