SK hynix signe un trimestre record de 104,6 billions de wons avec la montée en puissance du HBM4
SK hynix publie un chiffre d'affaires record de 104,62 billions de wons au T3 2026 et une marge opérationnelle de 80 %, le HBM4 devant dépasser le HBM3E.


Sur cette page
À retenir
- SK hynix a publié le 28 octobre 2026 un chiffre d'affaires de 104,62 billions de wons, environ 78,86 milliards de dollars, et un résultat opérationnel de 83,33 billions de wons au troisième trimestre 2026.
- Les ventes trimestrielles ont dépassé 100 billions de wons pour la première fois de l'histoire de l'entreprise ; le chiffre d'affaires progresse de 327,9 % et le résultat opérationnel de 632,1 % sur un an.
- La marge opérationnelle atteint 80 %, tandis que le bénéfice net de 39,78 billions de wons recule de 58 % sur le trimestre précédent, qui portait un important gain non opérationnel.
- SK hynix s'attend à ce que le HBM4 dépasse le HBM3E en livraisons et en chiffre d'affaires au quatrième trimestre, à mesure que son usine M15X de Cheongju atteint sa pleine capacité.
- L'entreprise prévoit environ 100 billions de wons de retours aux actionnaires en 2026, dont au moins 30 billions en dividendes en espèces et 60 billions en rachats et annulations d'actions.
SK hynix a enregistré 104,62 billions de wons de chiffre d'affaires sur les trois mois clos fin septembre 2026, son premier trimestre au-dessus de 100 billions de wons. Le résultat opérationnel s'établit à 83,33 billions de wons, soit une marge opérationnelle de 80 %, selon le communiqué des résultats publié le 28 octobre 2026.
À lire aussi: Le bénéfice de Samsung dépasse pour la première fois 100 billions de wons grâce à la mémoire IA · SK Hynix envisage de produire de la mémoire aux États-Unis en louant le site d'Intel dans l'Ohio.
Les deux lignes dépassent le consensus des analystes. LSEG SmartEstimates, qui pondère les prévisions en faveur des analystes au meilleur historique, attendait 98,34 billions de wons de chiffre d'affaires et 76,72 billions de résultat opérationnel, rapporte CNBC. Le chiffre d'affaires progresse de 327,9 % sur un an et le résultat opérationnel de 632,1 %. Au taux de change utilisé par CNBC, environ 1 326,8 wons pour un dollar, le chiffre d'affaires du trimestre représente environ 78,86 milliards de dollars.
La mémoire a longtemps été la couche la moins glamour de la pile d'IA. Ce trimestre montre ce que cette couche peut gagner quand elle devient le facteur qui limite la vitesse de construction des centres de données.
Ce que contenait le trimestre
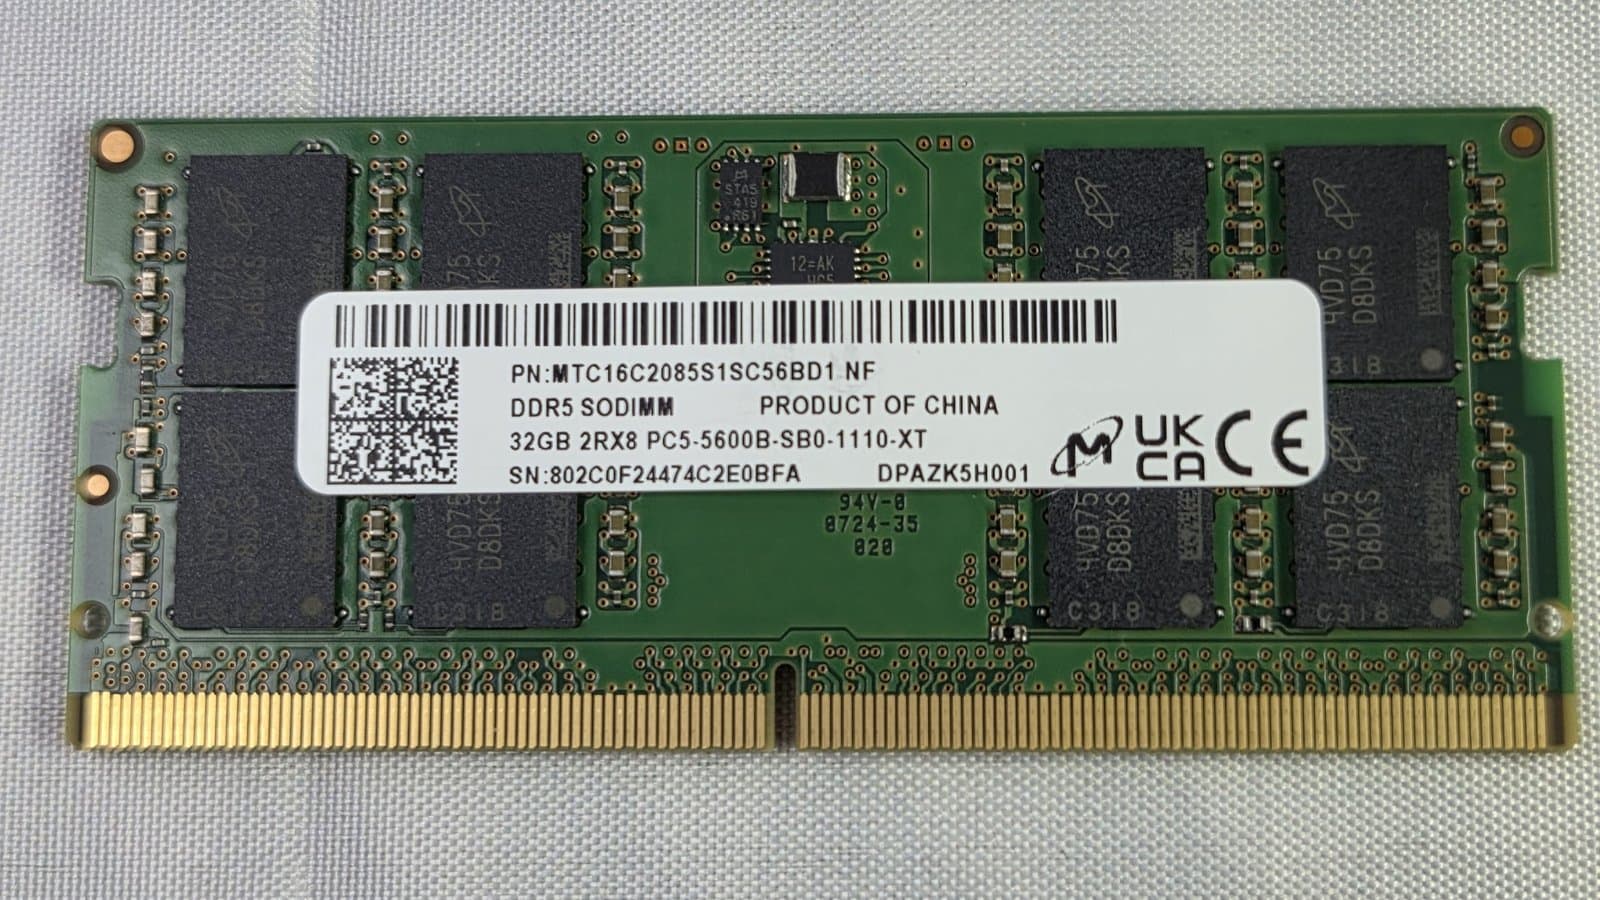
Le chiffre d'affaires vient d'un mix orienté vers les composants dont les serveurs d'IA ont besoin. SK hynix indique que les ventes de DDR5 pour serveurs ont fortement augmenté et que les livraisons de HBM4 ont réellement commencé, tandis que le NAND a profité des SSD d'entreprise TLC à 321 couches. Ce sont les produits à la plus forte valeur du portefeuille, et c'est en orientant la production vers eux qu'une activité de capacité devient une activité de marge.
Une marge opérationnelle de 80 % signifie que 80 wons sur 100 wons de ventes subsistaient après déduction du coût de production de la mémoire et des frais de fonctionnement de l'entreprise. Un an plus tôt, au troisième trimestre 2025, la même mesure était de 47 % pour un chiffre d'affaires de 24,45 billions de wons et un résultat opérationnel de 11,38 billions, selon le communiqué de l'année précédente. En séquentiel, le chiffre d'affaires progresse de 31,9 % et le résultat opérationnel de 37,6 % par rapport à un deuxième trimestre qui avait déjà établi des records.
Le bénéfice net atteint 39,78 billions de wons, une marge nette de 38 %, avec une nuance. Le chiffre baisse de 58 % par rapport aux 93,92 billions du deuxième trimestre. Mais le résultat net du deuxième trimestre dépassait largement son résultat opérationnel de 60,54 billions de wons, ce qui indique un important gain non opérationnel sur la période précédente. La comparaison avec le troisième trimestre en dit plus sur cet élément que sur une quelconque dégradation de l'activité puces.
Le bilan a évolué dans le même sens que le compte de résultat. La trésorerie et les équivalents atteignaient 114,5 billions de wons fin septembre, en hausse de 26,5 billions en trois mois, tandis que les emprunts reculaient de 2,8 billions à 15,8 billions. La trésorerie nette s'établissait à 98,7 billions de wons. Pour une entreprise qui a longtemps porté la réputation d'un cyclique gourmand en capital, c'est une position inhabituelle.
Pourquoi le HBM4 compte plus que le record
Les records d'un fabricant de mémoire laissent indifférent, car l'industrie en a déjà produit et en a déjà perdu. Ce que vend SK hynix a changé de génération, et cela compte plus que le chiffre.
Le HBM est de la mémoire dynamique empilée en couches et placée à côté d'un processeur d'IA, où elle alimente la puce à une bande passante que les modules ordinaires n'atteignent pas. Le HBM4 est la sixième génération de ce produit. SK hynix indique que les livraisons de HBM4 ont réellement commencé au troisième trimestre et qu'elle s'attend à ce que le composant dépasse le HBM3E en volume de livraisons comme en chiffre d'affaires au quatrième trimestre, ce qui en ferait le produit principal.
Un changement de génération dans un trimestre record
Chaque génération de HBM change le nombre de puces empilées, la largeur de l'interface avec le processeur et le rendement de fabrication. Les clients qualifient un nouveau composant sur leurs propres accélérateurs avant que les commandes en volume suivent, si bien qu'un croisement en un seul trimestre signifie que le travail de qualification est largement terminé et que la montée en puissance est devenue un problème de production.
La réponse industrielle s'appelle M15X, l'usine de Cheongju, en Corée du Sud, que SK hynix dit vouloir porter à sa capacité maximale d'ici la fin de l'année. L'entreprise prévoit aussi d'augmenter la part de son procédé 1c, ou sixième génération de classe 10 nm, dans la production de DRAM, et de vendre davantage de DDR5 et de LPDDR5 SOCAMM pour les serveurs d'IA. Dans le NAND, le procédé à 321 couches doit dépasser la moitié de la capacité nationale au quatrième trimestre.
Chacun de ces objectifs est une cible de production, et les clients qui ont signé des accords de long terme ont intérêt à les voir atteints.
Les contrats remplacent le marché au comptant
La contractualisation est ce qui distingue ce cycle des précédents.
SK hynix indique avoir des accords de long terme avec 14 grands clients, dont des fournisseurs de cloud mondiaux, couvrant plus de 50 % de sa capacité de production totale pour 2027 et 2028. Les accords durent généralement cinq ans, et l'entreprise discute de prolongations avec plusieurs clients.
« En introduisant un mécanisme qui reflète les conditions du marché dans une fourchette de prix convenue avec les clients, l'entreprise a établi une structure qui sécurise une rentabilité stable tout en permettant des réponses souples aux changements du marché. » SK hynix, communiqué des résultats du T3 2026, 28 octobre 2026
C'est une tentative délibérée d'aplatir le cycle. Sur un marché purement au comptant, les prix de la mémoire s'envolent quand l'offre est tendue et s'effondrent quand de nouvelles capacités arrivent, et le fournisseur absorbe les deux mouvements. Un contrat avec une fourchette de prix conserve une partie de la hausse tout en limitant la baisse, et il assure au client un volume garanti. La largeur de la fourchette décide de la part d'ancienne volatilité qui survit. SK hynix n'a publié ni les termes, ni les clients, ni les volumes.
La même logique sous-tend les plans de capacité. SK hynix indique que le site de Yongin Phase 1 entrera en exploitation à pleine échelle l'an prochain et que l'investissement augmentera sensiblement, l'ampleur et le calendrier étant ajustés selon la demande des clients, la compétitivité, la rentabilité et l'efficacité de l'investissement. Une entreprise qui attendrait un boom de courte durée ne signerait pas des accords d'approvisionnement de cinq ans ni ne construirait pour 2028.
Elle s'attend aussi à ce que la pénurie dure. SK hynix prévoit que la demande dépassera l'offre jusqu'en 2030, invoquant la difficulté technique des procédés de pointe et les longs délais de construction de nouvelles usines. C'est une prévision d'entreprise sur son propre marché, et c'est le genre de prévision que les fournisseurs de secteurs cycliques ont déjà faite juste avant que les capacités rattrapent.
Le versement, et ce qu'il signale
En même temps que les résultats, le conseil a approuvé des retours aux actionnaires extraordinaires pour n'importe quelle entreprise et presque méconnaissables pour un fabricant de mémoire.
SK hynix prévoit environ 100 billions de wons de retours aux actionnaires pour l'exercice 2026 : au moins 30 billions en dividendes en espèces et 60 billions ou plus en rachats d'actions et annulations, dont le programme de 40 billions annoncé en août. Ce rachat d'août a été achevé la semaine précédant les résultats, et les actions seront annulées sous peu. Le nouveau plan ajoute un rachat de 20 billions, dont la moitié sera annulée cette année ; l'autre moitié est destinée à la rémunération des salariés et n'entre pas dans le total des retours.
Le dividende du troisième trimestre est de 14 billions de wons, soit 20 000 wons par action : 10 000 wons liés aux résultats et un dividende exceptionnel de 10 000 wons qui transmet des gains de la participation dans Kioxia. La direction a énoncé trois principes : le dividende suivrait les résultats opérationnels, les gains d'investissement importants seraient restitués via des dividendes exceptionnels, et les rachats d'actions se poursuivraient chaque trimestre.
L'échelle se lit plus facilement face aux liquidités accumulées. Un dividende trimestriel de 14 billions et un rachat de 20 billions sont finançables quand la trésorerie nette atteint 98,7 billions et qu'un seul trimestre génère 83,33 billions de résultat opérationnel. La question plus difficile est de savoir si restituer autant tout en promettant une hausse significative des dépenses d'investissement laisse assez de marge si les prix se retournent. SK hynix dit qu'elle ajustera ses investissements avec souplesse, ce qui est la réponse standard d'une activité intensive en capital et la seule disponible tant que le plan de dépenses n'est pas publié.
La question Solidigm
Quatre jours avant les résultats, Solidigm, la filiale américaine de SK hynix, a suspendu son examen des options de levée avant introduction en bourse et d'IPO, invoquant la volatilité du marché et l'évolution du cours de l'action. L'entreprise a indiqué qu'elle continuerait d'évaluer le calendrier, l'ampleur et les options de financement de la filiale. La décision fait aussi suite à un avertissement du service de supervision financière sud-coréen selon lequel une cotation aux États-Unis pourrait entrer en conflit avec les règles du pays sur la double cotation, rapporte Reuters.
Solidigm est l'activité NAND que SK hynix a achetée à Intel, et une cotation aurait donné à la maison mère un moyen de la financer sans en porter tout le coût. Suspendre l'examen n'équivaut pas à annuler une cotation, et aucun nouveau calendrier n'a été donné. Pour l'instant, l'expansion du NAND, y compris la montée en puissance du 321 couches, reste dans le bilan de la maison mère.
Réserves
Tous les chiffres ici sont déclarés par l'entreprise et non audités. Le communiqué de SK hynix précise que la revue du troisième trimestre n'est pas finalisée et que les chiffres peuvent changer lors de l'audit indépendant. Les comparaisons « attendues » viennent de LSEG SmartEstimates, une manière particulière de pondérer les prévisions d'analystes, et non une moyenne simple.
Le chiffre en dollars dépend du taux de change. Les montants en wons sont les références ; à un autre taux, les 78,86 milliards de dollars bougent.
La prévision de demande est la vue de l'entreprise. « La demande dépasse l'offre jusqu'en 2030 » est une projection d'un fournisseur qui a intérêt à ce résultat, et elle repose sur des hypothèses de dépenses d'infrastructure d'IA que personne en dehors de SK hynix ne peut vérifier. Les accords de long terme couvrent plus de la moitié de la capacité de 2027 et 2028, ce qui laisse une part substantielle exposée à ce que fera le marché.
La mémoire reste cyclique. Les pénuries se sont déjà transformées en excédents dès que tous les fournisseurs ont ajouté des capacités en même temps, et SK hynix, Samsung et Micron en ajoutent tous aujourd'hui.
À surveiller
- Le croisement du HBM4. Savoir si le HBM4 dépasse réellement le HBM3E en livraisons et en chiffre d'affaires au quatrième trimestre est le premier test de la montée en puissance à M15X.
- Les dépenses d'investissement. SK hynix a promis une hausse significative l'an prochain sans donner de chiffre. Le montant, quand il viendra, montrera à quel point l'entreprise croit vraiment à la course jusqu'en 2030.
- La concentration des clients. Quatorze clients détiennent des contrats pour plus de la moitié de la production de 2027 et 2028. Toute renégociation ou tout retard d'un grand acheteur cloud serait visible rapidement.
- La prochaine publication. Les résultats du quatrième trimestre montreront si la marge de 80 % a tenu pendant que les volumes de HBM4 remplaçaient le HBM3E, car les nouvelles générations commencent généralement avec des rendements plus faibles.
- Solidigm. Une reprise de l'examen de l'IPO, ou une décision de financer autrement l'activité NAND, clarifierait la façon dont SK hynix compte payer sa deuxième ligne de produits.
Ce que SK hynix n'a pas encore montré, c'est si une marge de 80 % survit à la fin de la pénurie qui l'a produite.
Image de couverture : « SK Hynix DDR5 Tall MRDIMM » par 4300streetcar, CC BY 4.0, via Wikimedia Commons.
Étiquettes
Questions fréquentes
- Combien SK hynix a-t-il gagné au troisième trimestre 2026 ?
- SK hynix a publié un chiffre d'affaires de 104,62 billions de wons et un résultat opérationnel de 83,33 billions de wons pour le trimestre clos le 30 septembre 2026. Au taux de change utilisé par CNBC, cela représente environ 78,86 milliards de dollars de chiffre d'affaires.
- Quand le HBM4 deviendra-t-il le produit principal de SK hynix ?
- SK hynix indique que le HBM4 devrait dépasser le HBM3E en volume de livraisons comme en chiffre d'affaires au quatrième trimestre 2026, à mesure que le site M15X de Cheongju monte à sa capacité maximale. C'est une prévision de l'entreprise, pas un résultat constaté.
- Combien SK hynix redistribue-t-il à ses actionnaires ?
- L'entreprise prévoit environ 100 billions de wons de retours pour l'exercice 2026 : au moins 30 billions en dividendes en espèces et 60 billions en rachats et annulations d'actions. Un dividende de 14 billions de wons pour le troisième trimestre et un rachat de 20 billions ont été approuvés le 28 octobre 2026.
- Pourquoi le bénéfice net de SK hynix a-t-il baissé par rapport au trimestre précédent ?
- Le bénéfice net s'établit à 39,78 billions de wons, en baisse de 58 % par rapport aux 93,92 billions du deuxième trimestre. Le résultat net du deuxième trimestre dépassait largement son résultat opérationnel de 60,54 billions de wons, si bien que la comparaison reflète un important gain non opérationnel sur la période précédente plutôt qu'une activité puces plus faible.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.