SK Hynix envisage de produire de la mémoire aux États-Unis en louant le site d'Intel dans l'Ohio
SK Hynix discute avec Intel d'une production de puces mémoire sur le sol américain, une première, avec le complexe retardé d'Intel dans l'Ohio comme option.


Sur cette page
SK Hynix discute avec Intel d'une fabrication de puces mémoire aux États-Unis pour la première fois, selon des personnes proches des discussions, une opération qui donnerait au géant coréen de la mémoire une capacité de production américaine et offrirait à Intel un locataire pour un complexe d'usines qu'il a eu du mal à remplir.
À lire aussi: SK hynix signe un trimestre record de 104,6 billions de wons avec la montée en puissance du HBM4 · Le chiffre d’affaires datacenter d’Intel bondit de 78 %, l’action chute de 28,58 %.
Reuters a révélé l'information en premier le 16 septembre. Dans un scénario, SK Hynix louerait une partie du site de production de puces longtemps promis par Intel dans l'Ohio. Dans un autre, il formerait une coentreprise avec Intel et de grands fournisseurs de cloud qui veulent verrouiller leur approvisionnement en mémoire. Une source a qualifié les discussions d'exploratoires et indiqué qu'aucune décision n'a été prise. SK Hynix a déclaré à Reuters qu'il « étudie diverses mesures, dont l'établissement de bases de production supplémentaires, afin de renforcer la compétitivité de son activité mémoire », mais qu'« aucune question n'a été tranchée à ce stade ». Intel a refusé de commenter ce qu'il qualifie de spéculations, ajoutant qu'il continue d'investir dans l'Ohio pour préparer le site. L'action Intel a gagné environ 5,5 % après cette information, tandis que SK Hynix a clôturé en hausse de 4,1 % à Séoul.
Pourquoi cela se produit maintenant
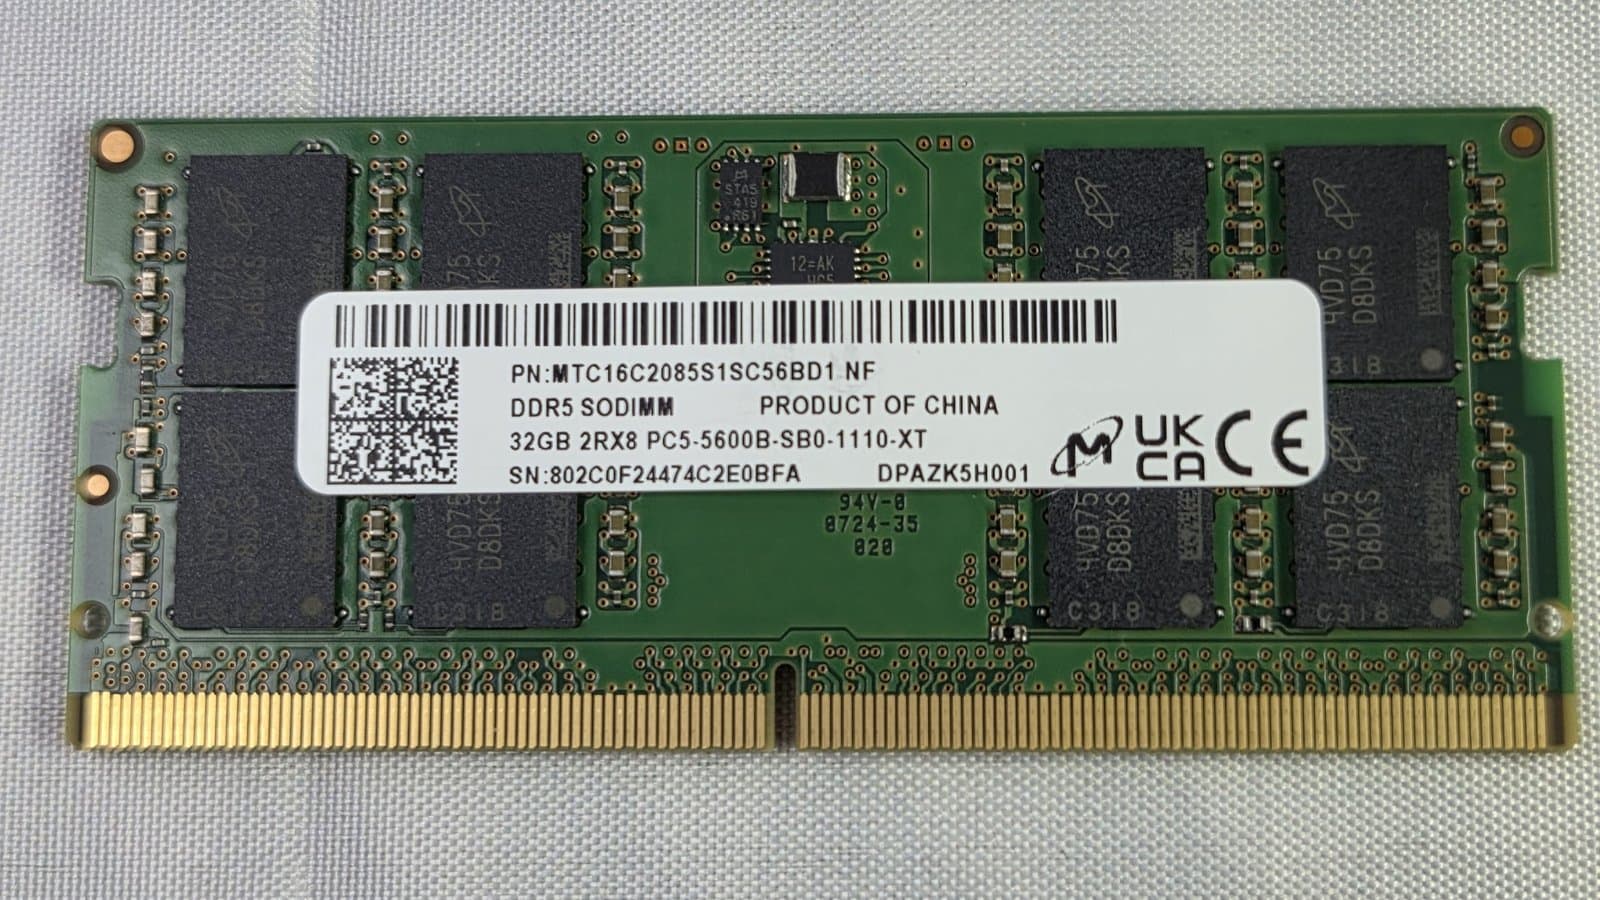
Les discussions sont une réponse directe à une pénurie de mémoire devenue la contrainte déterminante de l'industrie du matériel. La mémoire à large bande passante destinée aux accélérateurs d'IA mobilise la même capacité de fabrication que la DRAM ordinaire, et les trois entreprises qui produisent presque toute la mémoire avancée, Samsung, SK Hynix et Micron, ont réorienté leur production vers la HBM. Résultat : téléphones, ordinateurs portables et serveurs se disputent un bassin de mémoire standard en contraction.
Le directeur général d'Intel, Lip-Bu Tan, a déclaré devant un auditoire au sommet AI Infrastructure de Santa Clara, le 15 septembre, que les prix de la mémoire avaient déjà été multipliés « par cinq, six et sept » par rapport à leurs niveaux antérieurs, et que les smartphones et ordinateurs portables d'entrée de gamme font face à une situation où 70 à 80 % du coût d'un appareil part dans la mémoire. Selon Tan, Intel ne peut actuellement satisfaire qu'environ 50 % de la demande de processeurs de ses clients en raison de goulots d'étranglement sur les composants, et il répète qu'il n'y aura « aucun répit avant 2028 », une estimation qu'il attribue à ses échanges avec les fabricants de mémoire eux-mêmes.
La pression se voit dans la conception des produits. Le directeur général de Fairphone, Raymond van Eck, a déclaré à Reuters, via Tom's Hardware, que la mémoire peut représenter près de 60 % de la nomenclature d'un téléphone coûtant environ 400 dollars. Counterpoint Research s'attend à ce que les livraisons mondiales de smartphones reculent de 13,9 % cette année, à 1,08 milliard d'unités, ce qui serait la plus forte baisse annuelle jamais enregistrée. Les fabricants plus petits redessinent leurs cartes pour accepter la mémoire qu'ils parviennent à sourcer, passent des commandes non annulables sans prix fixe et testent les puces reçues pour s'assurer qu'il ne s'agit pas de pièces reconditionnées.
Ce que chacun y gagne
Pour SK Hynix, une production américaine répondrait à une pression politique qui monte depuis un an. L'entreprise a déjà un site de conditionnement avancé et de recherche de 3,8 milliards de dollars en construction à West Lafayette, dans l'Indiana, mais cette usine assemble des galettes de DRAM fabriquées en Corée en HBM ; elle ne fabrique pas les galettes. Un site dans l'Ohio serait la première fabrication de galettes américaine de l'entreprise, ce que le secrétaire au Commerce américain, Howard Lutnick, a en substance exigé en menaçant de droits de douane allant jusqu'à 100 % les fabricants de puces coréens et taïwanais qui ne construisent pas aux États-Unis.
Pour Intel, un locataire ou un partenaire aiderait à justifier un projet en difficulté. Intel a annoncé en 2022 qu'il dépenserait jusqu'à 100 milliards de dollars pour un complexe dans l'Ohio, dont la production était initialement prévue pour 2025. L'achèvement des deux premières usines a depuis glissé à 2030 et 2031. Intel est partiellement détenu par le gouvernement américain après le sauvetage de l'an dernier, et son activité de fonderie cherche encore à prouver qu'elle peut gagner des clients extérieurs. Remplir une capacité inactive avec un partenaire de la mémoire générerait des revenus sans obliger Intel à se battre sur un marché dominé par trois acteurs plus grands.
L'option du fournisseur de cloud dans le second scénario reflète l'origine de la demande. Les hyperscalers qui construisent des centres de données d'IA sont les acheteurs les plus exposés aux pénuries de mémoire, et une coentreprise qui les inclurait combinerait le site et le conditionnement d'Intel avec la technologie de procédé de SK Hynix et un débouché garanti auprès des clients qui en ont le plus besoin.
Exploratoire, pas acté
Les sources de Reuters ont insisté sur le caractère exploratoire des discussions et sur l'absence de décisions, précisant que SK Hynix pourrait retenir d'autres structures. L'entreprise a ensuite indiqué que rien n'avait été finalisé concernant une coopération avec l'une des sociétés nommées dans l'article ou une production de mémoire aux États-Unis. À traiter comme une négociation en cours, pas comme un accord conclu.
La politique joue dans les deux sens
Produire de la mémoire avancée hors de Corée est un sujet sensible. Les sources de Reuters ont indiqué que tout projet de fabriquer de la HBM, ou même de la DRAM, aux États-Unis pourrait se heurter à l'opposition du gouvernement sud-coréen, qui classe ces technologies comme sensibles. Le ministère coréen du Commerce a déclaré que toute décision reviendrait à SK Hynix, mais que les technologies couvertes par la loi nationale sur la protection des technologies industrielles feraient l'objet d'un examen gouvernemental avant tout transfert à l'étranger.
Séoul utilise aussi l'investissement des entreprises comme levier dans une négociation plus large avec Washington. La Corée du Sud s'est engagée l'an dernier à investir 350 milliards de dollars aux États-Unis en échange de droits de douane plus bas, dont 150 milliards réservés à la construction navale et 200 milliards encore non attribués. Deux sources ont dit à Reuters que SK Hynix se trouve pris entre un gouvernement coréen qui veut utiliser tout investissement américain comme monnaie d'échange et une administration américaine qui presse l'entreprise de s'engager rapidement. En parallèle, Séoul a exhorté SK Hynix et Samsung à accélérer la création d'un nouveau pôle national de puces dans le sud-ouest du pays, ce qui installe un conflit direct sur la destination de la prochaine tranche de capacité.
La question du coût se pose également. Construire et exploiter une usine aux États-Unis coûte nettement plus cher qu'en Corée, selon les sources de Reuters, en raison de coûts de main-d'œuvre et de construction plus élevés et du fait qu'une grande partie de la chaîne d'approvisionnement des semi-conducteurs se trouve en Asie. Cet écart explique pourquoi la fabrication de mémoire est restée concentrée en Corée et à Taïwan alors même que la production de logique s'est dispersée.
Le tableau plus large de l'offre
Les discussions de SK Hynix sont un fil dans une course plus vaste. Les prix de la mémoire se sont raffermis sur l'ensemble du marché, et Intel s'apprêterait à relever d'environ 10 % les prix de ses processeurs pour PC le 5 octobre, ce qui serait sa troisième hausse depuis la fin 2025. Tan a indiqué que le procédé 18A d'Intel est en production de masse, avec des rendements qui s'améliorent d'environ 7 % par an, et que le nœud 14A de nouvelle génération doit désormais entrer en production au premier trimestre 2027. Ces dates de feuille de route comptent, car tout plan crédible de mémoire américaine dépendrait aussi d'une capacité de conditionnement et de test qui n'existe pas encore.
Les consommateurs paient déjà la pénurie indirectement. Les appareils bon marché absorbent les hausses du coût de la mémoire de la pire façon, car la mémoire représente une part plus importante de leur nomenclature, avec à la clé moins de modèles, des prix plus élevés et des cycles de remplacement allongés. Framework a passé des commandes non annulables des mois à l'avance à des prix inconnus, et Jolla a conçu deux variantes de cartes mères pour pouvoir basculer entre des modules de mémoire combinés et discrets selon la disponibilité.
Une chaîne d'approvisionnement qui passe par l'Asie
La production de mémoire avancée est l'un des segments les plus concentrés de l'industrie des semi-conducteurs. Samsung, SK Hynix et Micron réalisent presque toute la DRAM mondiale et la mémoire à large bande passante dont les accélérateurs d'IA ont besoin, et SK Hynix a mené le marché de la HBM tout au long de la vague actuelle de construction d'IA. Micron est la seule des trois à disposer d'une fabrication américaine substantielle, et elle développe sa capacité nationale, ce qui explique en partie pourquoi une entreprise coréenne fabriquant des galettes dans l'Ohio marquerait un vrai changement et non un détail.
Une usine américaine ne résoudrait pas la pénurie à elle seule. Les usines de mémoire prennent des années à construire et à qualifier, et la chaîne d'équipements et de matériaux est concentrée en Asie, si bien que même un projet approuvé n'ajouterait de production significative qu'à la fin de la décennie. Ce calendrier est cohérent avec l'attente de Tan d'aucun répit avant 2028, et c'est pourquoi l'accord se comprend mieux comme un positionnement pour le prochain cycle que comme une réponse à celui-ci.
Le scénario de la coentreprise ajoute une couche supplémentaire. Inclure des fournisseurs de cloud comme partenaires lierait directement la production de mémoire aux clients dont les centres de données d'IA alimentent la demande, donnant à l'usine un débouché engagé avant même sa construction. Ce modèle est devenu courant dans le secteur de l'énergie, où les opérateurs de centres de données signent désormais des contrats de long terme pour sécuriser l'électricité. La mémoire suit la même direction : d'un marché au comptant vers un ensemble de réservations de long terme.
Ce qu'il faut surveiller
Le premier signal sera de savoir si les discussions aboutissent à une structure concrète, une location, une coentreprise, ou à rien, et comment SK Hynix décrit la technologie concernée. Toute mention de HBM ou de DRAM avancée augmente les chances d'un examen par le gouvernement coréen et allonge le calendrier. Le deuxième est le planning d'Intel dans l'Ohio, l'actif au centre de l'accord rapporté et la mesure la plus claire de la capacité d'Intel à transformer un projet coûteux et retardé en source de revenus avant la prochaine décennie. Le troisième est la posture tarifaire de Washington. Si la menace de droits de douane de 100 % tient, SK Hynix et Samsung font face à un choix simple entre bâtir une capacité américaine et payer pour expédier vers le marché américain. Dans les deux cas, aucun répit n'est attendu pour les acheteurs d'appareils avant 2028, et l'industrie planifie désormais autour de cette date plutôt qu'elle espère la voir glisser.
Étiquettes

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.