Intel ne peut couvrir qu'environ la moitié de la demande de CPU, l'inférence IA saturant ses usines
Le patron d'Intel Lip-Bu Tan dit que le fabricant ne couvre qu'environ la moitié de la demande de CPU, l'inférence IA saturant ses usines, et le calendrier du 14A fait débat.

Sur cette page
À retenir
- Le PDG d'Intel, Lip-Bu Tan, a déclaré à la conférence .conf26 de Splunk à Denver, la semaine du 14 septembre 2026, qu'Intel ne peut fournir qu'environ 50 % des CPU demandés par ses clients.
- Le chiffre d'affaires d'Intel au deuxième trimestre 2026 a atteint 16,1 milliards de dollars, en hausse de 25 % sur un an, et son segment Data Center and AI a progressé de 59 % à 6,3 milliards.
- La marge brute non-GAAP d'Intel a atteint 41,8 % au deuxième trimestre 2026, contre 29,7 % un an plus tôt, des usines plus remplies absorbant les coûts fixes.
- Le procédé 18A d'Intel, utilisé dans les puces portables Panther Lake et serveur Xeon 6+, est en production de masse ; Intel prévoit la production à risque du 14A au second semestre 2027 et une montée en volume en 2028.
- Intel a relevé sa prévision d'investissements 2026 à plus de 20 milliards de dollars et indiqué que ceux de 2027 seront nettement plus élevés, surtout aux États-Unis.
Le PDG d'Intel, Lip-Bu Tan, a profité de sa venue à la conférence .conf26 de Splunk à Denver, la semaine du 14 septembre, pour faire un aveu inhabituel : le fabricant de puces ne peut honorer qu'environ la moitié des commandes qu'il reçoit. « La demande de CPU est si forte que nous ne pouvons fournir que 50 % des clients », a déclaré Tan lors d'un échange avec le président de Cisco, Jeetu Patel, comme l'a rapporté CTech. Il a ajouté que d'autres dirigeants l'appelaient pour s'excuser de leurs propres pénuries. « Beaucoup de PDG m'appellent pour s'excuser de ne pas produire assez », a-t-il dit.
À lire aussi: Le chiffre d’affaires datacenter d’Intel bondit de 78 %, l’action chute de 28,58 % · Huit entreprises technologiques évaluent le nœud 14A d'Intel, et aucune n'a signé.
Ce chiffre de 50 % décrit l'offre d'Intel face à la demande pour ses produits, pas le marché total des processeurs. L'aveu n'en marque pas moins un net revirement pour une entreprise qui a passé une bonne partie de la dernière décennie en retard sur ses fabrications, et il résume la tension centrale du redressement d'Intel : après des années à peiner à vendre ce qu'elle pouvait produire, elle ne parvient plus à produire assez de ce qu'elle peut vendre.
Cinquante pour cent de la demande, et des excuses
L'explication de cet écart par Tan est un déplacement de la demande qu'Intel défend depuis plus d'un an. La première phase de l'essor de l'IA reposait sur les processeurs graphiques servant à entraîner les grands modèles. La deuxième, l'inférence et les logiciels à base d'agents, s'appuie sur des CPU à usage général, et Tan a bâti autour de cette idée son plaidoyer public pour Intel.
« Il y a de nombreux agents, et à l'avenir des millions ou des milliers de milliards d'agents auront besoin de ressources », a déclaré Tan lors de l'événement de Denver, selon CTech. « Il faut une puissance de calcul et une sécurité suffisantes pour y répondre. » The Motley Fool, qui a couvert la même intervention, décrit le moteur invoqué par Tan comme une explosion de la demande de CPU pour l'inférence IA, le travail qu'accomplissent modèles et agents après leur entraînement.
Intel défend une variante de cet argument au moins depuis le premier trimestre 2026, lorsqu'elle a affirmé que ses clients déployaient les CPU serveur aux côtés des accélérateurs dans des ratios qui revenaient vers le CPU. Le résultat apparaît dans ses chiffres publiés. Le segment Data Center and AI d'Intel, qui regroupe ses processeurs serveur Xeon, croît désormais bien plus vite que le reste de l'activité.
« La demande de CPU est si forte que nous ne pouvons fournir que 50 % des clients. » — Lip-Bu Tan, PDG d'Intel, à la conférence .conf26 de Splunk à Denver
Une pénurie de cette ampleur ne concerne pas qu'Intel. Tan a décrit une tension à l'échelle du secteur sur les galettes logiques de pointe, la mémoire et les substrats qui se trouvent sous les puces finies. Les substrats sont même devenus l'une des contraintes les plus serrées d'Intel, et Tan a indiqué à .conf26 que des fournisseurs japonais et taïwanais verrouillaient l'offre par des prépaiements.
Les résultats financiers derrière la pénurie
La pénurie se lit le plus clairement dans le deuxième trimestre 2026 d'Intel, publié le 23 juillet. Le chiffre d'affaires a atteint 16,1 milliards de dollars, en hausse de 25 % sur un an, ce qu'Intel a qualifié de plus forte croissance de son chiffre d'affaires en plus de quinze ans. Le groupe Data Center and AI a généré 6,3 milliards de dollars, en progression de 59 % sur un an et de 24 % par rapport au trimestre précédent. Le groupe Client Computing and Physical AI, qui abrite les puces pour PC, a crû de 13 % à 8,9 milliards de dollars. Intel Foundry a déclaré 5,8 milliards de dollars de chiffre d'affaires, en hausse de 31 % sur un an, dont 293 millions venant de clients externes, pour une perte d'exploitation de 2,1 milliards.
C'est sur la marge que la pénurie paye. Une usine de semi-conducteurs est une machine à coûts fixes : qu'elle tourne à plein ou à moitié vide, le bâtiment et les équipements coûtent à peu près pareil, si bien que le taux d'utilisation détermine la rentabilité. La marge brute non-GAAP d'Intel est passée à 41,8 % au deuxième trimestre, contre 29,7 % un an plus tôt, un écart d'environ 12 points. Le résultat par action non-GAAP s'est établi à 0,42 dollar, contre une prévision de 0,20 dollar. La direction a guidé le chiffre d'affaires du troisième trimestre entre 15,8 et 16,8 milliards de dollars, avec une marge brute non-GAAP de 42 % et un BPA non-GAAP de 0,38 dollar.
Ce qu'une pénurie fait aux chiffres : quand les usines tournent presque à plein, chaque galette supplémentaire répartit les mêmes coûts fixes sur davantage de production, ce qui fait monter la marge brute. L'amélioration d'Intel, de 29,7 % à 41,8 % en un an, reflète à la fois un meilleur taux d'utilisation et de meilleurs rendements. Le coût d'une pénurie en est l'image inversée : chaque commande non honorée est un chiffre d'affaires jamais comptabilisé, même si la demande est réelle et en croissance.
Tan a averti que la pression dépasse les puces logiques. Lors d'un AI Infrastructure Forum à Santa Clara le 15 septembre, il a déclaré que la pénurie de mémoire allait s'aggraver, pointant une demande de mémoire à haut débit que les fournisseurs n'ont pas pu satisfaire, selon Sedaily. Intel a déjà intégré les coûts de mémoire dans ses perspectives PC : lors de la présentation du deuxième trimestre, elle a dit s'attendre à une consommation de PC inférieure à la saisonnalité au second semestre 2026 et en baisse de l'ordre de 10 % sur l'année, en partie à cause de la hausse des prix et des contraintes sur la mémoire.
Pourquoi une pénurie joue dans les deux sens
Intel dépense pour combler l'écart. L'entreprise a relevé sa prévision d'investissements pour 2026 à plus de 20 milliards de dollars, nettement au-dessus de ce qu'elle prévoyait en début d'année, et indiqué que les investissements de 2027 seront encore sensiblement plus élevés, l'essentiel allant à son réseau américain. « Le calcul tiré par l'IA continue de se renforcer, et pour soutenir la croissance attendue cette année et l'an prochain dans les produits et le fondeur, nous augmentons sensiblement nos investissements dans les équipements, les salles blanches et les substrats », a déclaré Tan dans le communiqué de résultats du deuxième trimestre d'Intel.
Le risque tient à ce que font les clients pendant qu'ils attendent. Un acheteur qui ne peut obtenir assez de processeurs Xeon a deux options : attendre davantage d'offre, ou qualifier une seconde source. Dans un marché où les rivaux sont avides de parts, et où le prochain nœud de fabrication d'Intel est encore en montée en puissance, l'attente n'est pas gratuite. The Motley Fool le dit sans détour : la demande qu'Intel ne peut satisfaire est un chiffre d'affaires qu'elle ne perçoit pas, et les clients qui ne trouvent pas de puces pourraient ne pas attendre le 14A.
Le deuxième risque est le temps. Un démarrage de production n'est pas un volume. Les nouveaux nœuds montent en puissance sur plusieurs trimestres, si bien qu'un démarrage du 14A en 2027 ne mettrait pas forcément fin à la pénurie cette année-là. The Motley Fool estime que l'écart d'offre décrit par Tan pourrait se prolonger largement en 2027 pour cette raison.
Pour les investisseurs, le débat porte moins sur la réalité de la pénurie que sur ce qui est déjà intégré dans les cours. L'action Intel a à peu près triplé en un an. CTech chiffre la capitalisation boursière de l'entreprise à environ 574 milliards de dollars, avec un titre en hausse d'environ 175 % depuis le début de 2026, même si l'action a clôturé à 108,60 dollars le vendredi 18 septembre, soit environ 24 % sous son plus haut sur 52 semaines de 142,35 dollars atteint le 30 juin. The Motley Fool relève qu'Intel se paie environ 53 fois les bénéfices attendus l'an prochain, un multiple qui suppose des années d'exécution solide.
18A, 14A et la suite
Le tableau de l'offre repose sur deux nœuds de fabrication. Le premier, Intel 18A, est le procédé le plus avancé que l'entreprise fabrique aux États-Unis et la base de ses produits les plus récents. Il est en production de masse derrière Panther Lake, les puces pour ordinateurs portables Core Ultra Series 3 d'Intel, et Xeon 6+, le processeur serveur Clearwater Forest, premier produit de classe serveur d'Intel sur 18A. Lors de la présentation du deuxième trimestre, Intel a indiqué que la production 18A avait dépassé d'environ 25 % ses objectifs internes et progressé de plus de 50 % par rapport au trimestre précédent.
Des analyses indépendantes suggèrent que le nœud mûrit. L'analyste de GF Securities Jeff Pu estime les rendements de Panther Lake sur 18A à environ 80 %, et situe la capacité de galettes 18A d'Intel à environ 40 000 galettes par mois fin 2026, pour monter vers 60 000 par mois fin 2027, selon TechPowerUp. Les chiffres de rendement et de capacité d'analystes extérieurs sont des estimations, pas des informations publiées par l'entreprise, et Intel ne communique pas ses rendements par nœud.
Le deuxième nœud, le 14A, est celui où les calendriers divergent. Selon The Motley Fool, Tan a déclaré à .conf26 que le 14A entre en production au premier trimestre 2027. La prévision d'Intel elle-même, donnée avec ses résultats de juillet, était plus prudente : l'entreprise a indiqué que la production à risque du 14A pour ses produits internes était prévue pour le second semestre 2027, la décision d'engager des montées en volume étant déjà prise pour 2028. En juillet, Intel décrivait la densité de défauts et les performances des transistors du 14A comme surpassant le 18A à un stade comparable, indiquait que son kit de conception de procédé 0.5 était terminé et visait octobre pour le kit 0.9.
L'écart compte parce que le 14A est le nœud avec lequel Intel espère séduire des clients de fonderie externes, et que l'économie du fondeur dépend du volume. Intel a déclaré qu'une conception de puce engagée sur 14A devrait être lancée bien avant le début de la production à risque. En septembre, Wccftech rapportait que Tan avait avancé la production à risque du 14A au premier trimestre 2027, tout en rapportant qu'Intel avait indiqué au site que la production en volume sur 14A débuterait au premier trimestre 2028, conformément à ses prévisions du deuxième trimestre. Ces deux affirmations décrivent des jalons différents, un jalon de développement et une montée en production, et seule l'entreprise peut les concilier.
Ce qu'il faut surveiller est simple. D'abord, si la demande décrite par Tan se maintient au second semestre 2026, car les prévisions de juillet d'Intel impliquaient un ralentissement de la croissance à environ 19 % au point médian, contre 25 % au deuxième trimestre. Ensuite, si les rendements et la capacité du 18A continuent de grimper assez pour réduire l'écart avant l'arrivée du 14A. Enfin, si les clients qui ne trouvent pas de puces aujourd'hui restent fidèles, ou si la pénurie cause des dégâts durables en poussant les acheteurs vers une seconde source. Une entreprise qui ne peut vendre que la moitié de ce que veulent ses clients est mieux placée qu'une entreprise qui ne peut vendre ce qu'elle fabrique. Ce n'est pourtant pas une position confortable.
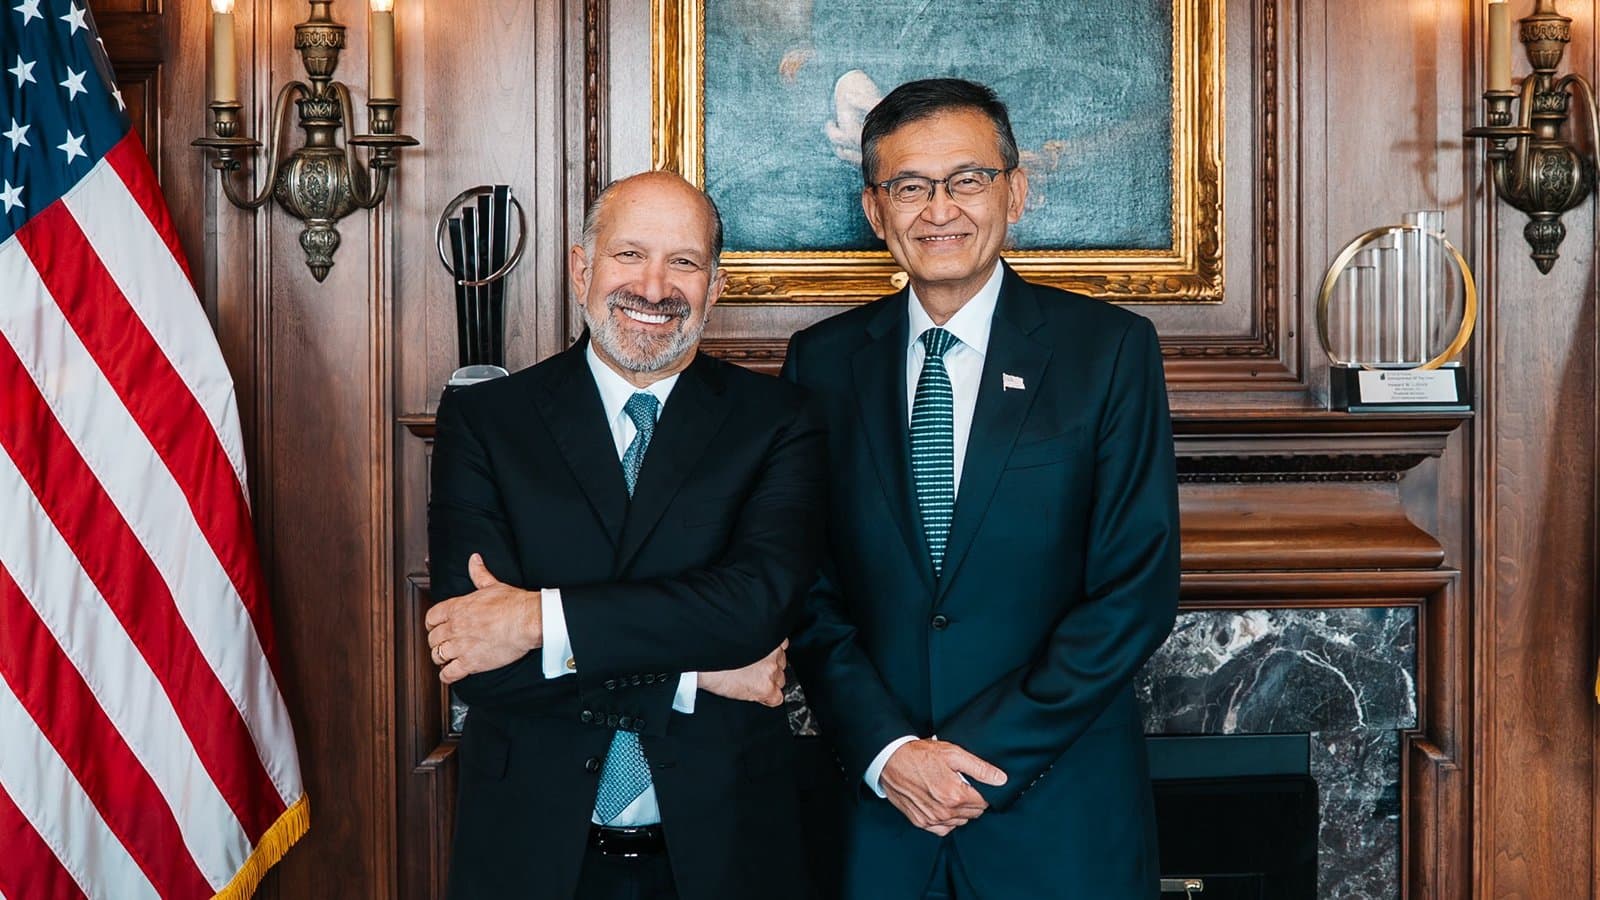
Couverture : le PDG d'Intel Lip-Bu Tan, à droite, avec le secrétaire au Commerce américain Howard Lutnick à Washington, le 22 août 2025, par le département du Commerce des États-Unis (domaine public) via Wikimedia Commons, recadrée en 16:9.
Étiquettes
Questions fréquentes
- Quelle part de la demande de CPU Intel peut-elle actuellement satisfaire ?
- Le PDG d'Intel, Lip-Bu Tan, a déclaré en septembre 2026 que l'entreprise ne pouvait fournir qu'environ 50 % de ce que demandent ses clients. Ce chiffre décrit le déficit de production d'Intel face aux commandes entrantes, et non sa part du marché total des CPU.
- Pourquoi l'IA fait-elle grimper la demande de CPU ?
- L'entraînement des grands modèles d'IA tourne surtout sur des GPU, mais l'inférence et les charges agentiques s'appuient sur des processeurs à usage général. Intel dit constater que ses clients déploient des CPU serveur aux côtés d'accélérateurs dans des ratios qui reviennent vers le CPU, et Tan soutient que des millions d'agents IA auront chacun besoin de ressources de calcul et de sécurité.
- Quand le procédé 14A d'Intel entrera-t-il en production ?
- Le calendrier est contesté. Selon The Motley Fool, Tan a déclaré à .conf26 que le 14A entre en production au premier trimestre 2027. Les prévisions d'Intel publiées en juillet 2026 situaient la production à risque du 14A pour les produits internes au second semestre 2027, avec une montée en volume en 2028.
- La pénurie d'offre d'Intel est-elle bonne ou mauvaise pour l'entreprise ?
- Les deux. Faire tourner les usines à plein a fait grimper la marge brute non-GAAP d'Intel d'environ 12 points sur un an. Mais la demande qu'elle ne peut honorer est un chiffre d'affaires qu'elle ne perçoit pas, et les clients privés de puces peuvent se tourner vers des rivaux plutôt qu'attendre le prochain procédé d'Intel.

TPW Editorial
Rédaction
L'équipe éditoriale de TechPastWeek enquête et édite chaque article publié. Chaque sujet est recoupé avec des sources primaires et secondaires fiables, et un éditeur le relit avant publication.