Die Woche in der Tech-Welt: YouTube schreibt die View neu, Europas Chips kommen näher
YouTube hat die View neu definiert, ein 700-Millionen-Dollar-Vergleich den Google-Play-Fall beendet, TSMC seinen ersten Angström-Knoten vorbereitet und Stripe den KI-Zähler gekauft.

Auf dieser Seite
Die Woche bis Sonntag, den 23. August, war eine jener Phasen, in denen die Tech-Branche ihre eigenen Grundlagen zu prüfen schien. YouTube definierte neu, was eine „View“ ist. Ein Bundesrichter schloss einen fünf Jahre alten Kartellfall gegen Googles App-Store ab. TSMC erklärte seinen ersten Chip-Prozess der Angström-Klasse für produktionstauglich. Stripe will das Unternehmen kaufen, das entscheidet, welches KI-Modell jede Anfrage beantwortet. Und Google DeepMind erklärte, wie es ein 23 Jahre altes Videospiel als Labor für maschinelle Intelligenz nutzen will.
Zum Weiterlesen: Meta One steckt KI- und Creator-Werkzeuge hinter ein Monatsabo · YouTube zählt jetzt ab dem ersten Frame. Das verändert die Bedeutung der Zahl..
Unter diesen fünf Geschichten verläuft ein einziges Thema: die Infrastruktur des Messens und Abrechnens. Wer zählt, wer routet, wer abrechnet – und zu welchen Bedingungen. Das ist die Ebene, auf der in reifen Technologiemärkten Wert abgeschöpft wird, und diese Woche hat die Branche viel Energie darauf verwendet, sie neu zu ordnen. Hier ist, was passiert ist, warum es zählt und worauf man achten sollte.
1. YouTube schreibt die View neu
YouTube kündigte am Montag, dem 17. August, an, eine View ab dem ersten Frame der Wiedergabe zu zählen. Die Änderung tritt am 24. August in Kraft und gilt für Langvideos, Shorts und Live-Übertragungen in jedem Markt. Die alte, strengere Kennzahl wird in „Engaged views“ umbenannt und wandert in YouTube Analytics.
Die Plattform rahmt den Schritt als Vereinheitlichung. Bisher liefen für verschiedene Formate unterschiedliche Zählsysteme, und Creators wollten eine einheitliche Zahl. „Historically, we've used multiple view counting systems across different formats“, sagte YouTube laut TechCrunch. Die Zählung ab dem ersten Frame auf alle Formate auszudehnen, war der naheliegende Weg, die Verwirrung zu beenden.
Tatsächlich trennt sie Auslieferung von Aufmerksamkeit. Die öffentlichen Aufrufzahlen werden steigen, weil ein Zuschauer, der drei Sekunden schaut, nun eine volle View registriert. Die Creator-Werbeplattform Agentio schätzte am 21. August, dass die öffentlichen Aufrufe von Langvideos nach der Umstellung rund 30 Prozent über den Engaged views liegen könnten, wobei kleinere Kanäle den größten relativen Zuwachs sähen. „Exposure and attention are not interchangeable“, sagte Agentios Mitgründer Arthur Leopold.
Die praktische Folge ist ein Vergleichsbruch. Sponsoring-Deals und Markenkampagnen orientieren sich häufig an öffentlichen Aufrufzahlen, weil jeder sie prüfen kann. Springt die öffentliche Zahl über Nacht, verlieren Vorher-nachher-Vergleiche ihre Aussagekraft. Agenturen und Creator-Manager rechneten innerhalb von Stunden nach der Ankündigung neu. Die vernünftige Reaktion, wie wir diese Woche argumentierten, ist, schriftlich festzuhalten, welche Kennzahl für welchen Deal gilt, und historische Daten neu zu baselinen, statt vorzugeben, alte und neue Zahlen würden dasselbe messen.
Nichts davon ist beispiellos. Facebook erholte sich jahrelang von seiner Offenlegung 2016, das Video-Watch-Time überschätzt zu haben – ein Fehler, der eine branchenweite Rush in die Videoproduktion und dann eine schmerzhafte Umkehr befeuerte. Twitter und sein Nachfolger X haben ihre View-Definitionen mehr als einmal geändert. In jedem Fall traf die Störung nicht die Plattformen, die ihre Kennzahlen besitzen und sie einfach neu festlegen können, sondern die Verträge und Berichtssysteme, die alle anderen darum herum gebaut haben.
Dazu kommt eine gegenläufige Änderung, die man danebenhalten sollte. Eine Woche zuvor hatte YouTube angekündigt, die Hürde für den Einstieg ins Partnerprogramm ab dem 31. Januar 2027 auf 8.000 qualifizierte Watch-Hours oder 20 Millionen qualifizierte Shorts-Aufrufe zu erhöhen. Öffentliche Aufrufe werden großzügiger; die Monetarisierung wird strenger. Lesen Sie beides zusammen als eine einzige Politik dessen, worauf YouTube Creator optimieren lassen will.
Der Messfaden
YouTubes Änderung ist das klarste Beispiel dieser Woche für ein breiteres Muster: Plattformen trennen die Zahl, die ihnen schmeichelt (Auslieferung), von der Zahl, die die Realität beschreibt (Aufmerksamkeit) – und nur eine davon wird öffentlich zitiert.
2. Ein 700-Millionen-Dollar-Vergleich beendet den Google-Play-Fall
Am Dienstag, dem 18. August, genehmigte der Bundesrichter James Donato endgültig den 700-Millionen-Dollar-Vergleich, der den Kartellfall um Googles Play Store beendet. Der Deal, erstmals im September 2023 als Grundsatzeinigung angekündigt, beendet einen fünf Jahre alten Fall, den die Generalstaatsanwälte aller 50 Bundesstaaten plus Washington, D.C., Puerto Rico und die Amerikanischen Jungferninseln gemeinsam mit einer Verbraucherklasse angestrengt hatten.
Das Geld teilt sich in 630 Millionen Dollar Verbraucherentschädigung für Einkäufe im Play Store zwischen August 2016 und September 2023 sowie 70 Millionen Dollar für die Bundesstaaten. Die meisten berechtigten Verbraucher müssen keinen Antrag stellen; die Zahlungen sollen automatisch über PayPal oder Venmo eingehen. Die Generalstaatsanwälte begannen innerhalb von Tagen mit öffentlichen Hinweisen – ein nützliches Signal, dass das Geld tatsächlich fließt.
Die Auflagen sind die folgenreichere Hälfte. Mindestens fünf Jahre lang muss Google Entwicklern alternative Zahlungssysteme erlauben, Kunden über günstigere Preise außerhalb von Googles Abrechnung informieren und die Verteilung über konkurrierende Stores ohne Vergeltung zulassen. Mindestens sieben Jahre lang müssen Android-Nutzer Apps von außerhalb des Play Store installieren können. Wie es das Washingtoner Generalstaatsanwaltsamt formulierte, zwingt der Vergleich Google, „its business practices“ zu ändern.
Drei Vorbehalte sind wichtig. Erstens schreibt der Vergleich Googles Gebührenordnung nicht neu; alternative Abrechnung hilft Entwicklern nur, wenn die Alternativen günstig sind und Nutzer dorthin bewegt werden können. Zweitens, wie unsere Analyse festhielt, sind die Auflagen befristet – fünf und sieben Jahre, danach kann Google die Praktiken überdenken. Drittens hat der parallele Epic-Games-Rechtsstreit eigene Änderungen an Play bewirkt, und beide zusammen haben die Android-Verteilung stärker geöffnet als einer allein.
Der Haken ist die Frist
Eine Verhaltensauflage mit Ablaufdatum ist ein Fenster, keine neue Marktstruktur. Am meisten profitieren Teams, die alternative Abrechnung und Sideloading jetzt als Produktentscheidung testen, solange die Uhr läuft.
3. TSMC rüstet den ersten Knoten der Angström-Klasse
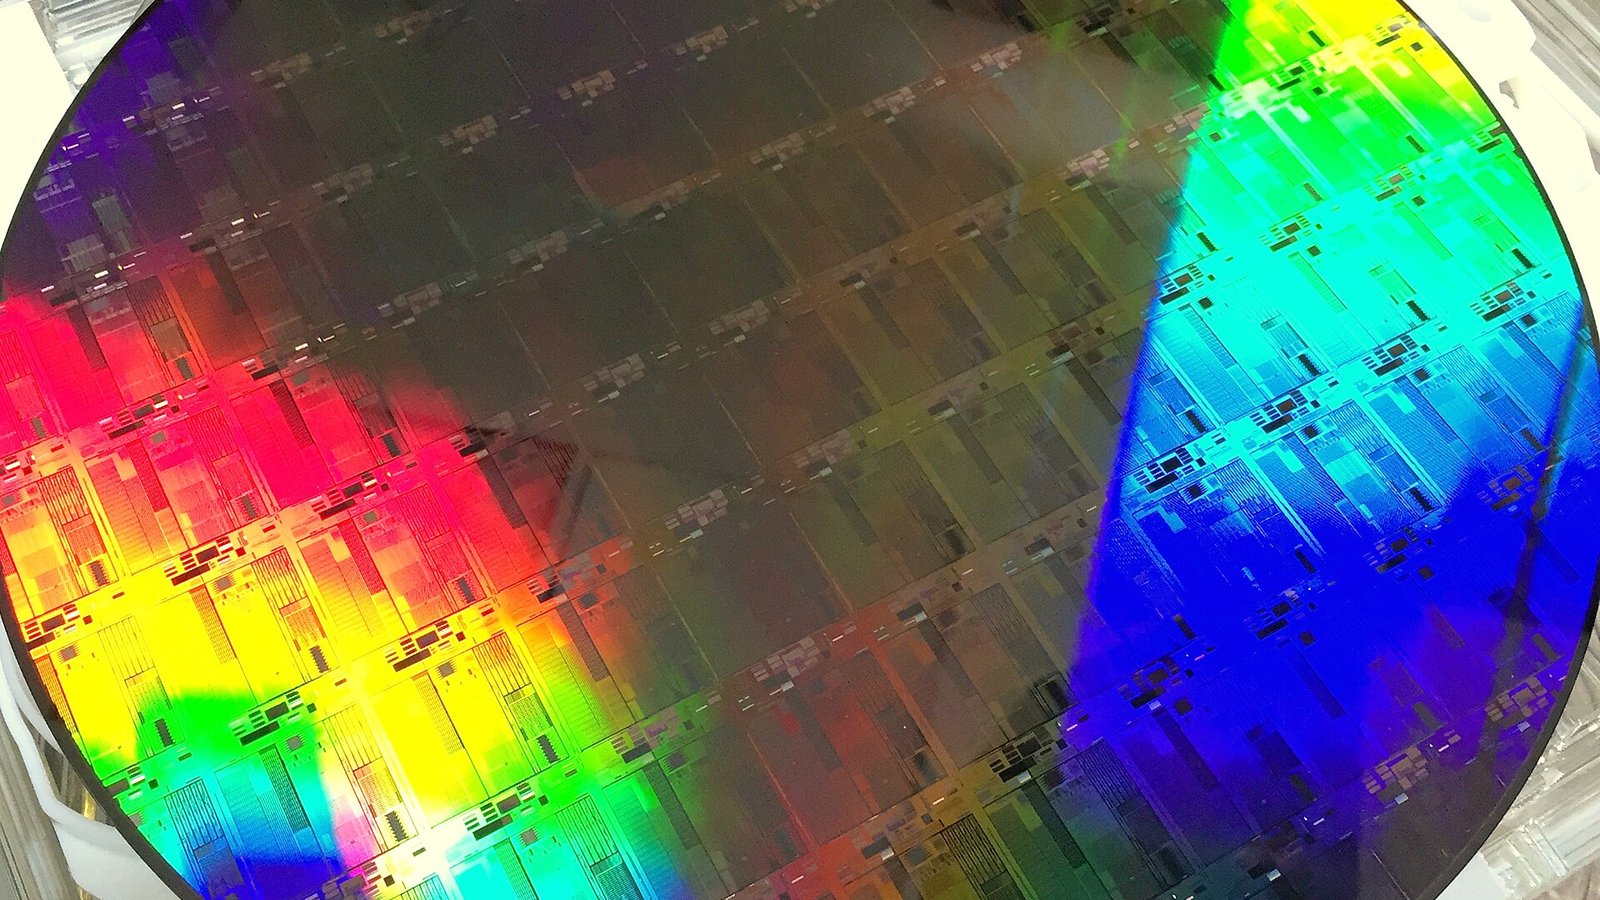
TSMC hat Entwicklung und Validierung von A16, seinem Prozess der 1,6-Nanometer-Klasse, abgeschlossen und bereitet die Massenproduktion im vierten Quartal vor. Der Meilenstein, berichtet von CHOSUNBIZ und Electronic Times in der dritten Augustwoche, macht A16 zur ersten CMOS-Plattform der Angström-Klasse mit Backside-Power-Delivery, die TSMC Super Power Rail nennt.
Die technische Idee ist einfach. In einem herkömmlichen Chip teilen sich Signalverdrahtung und Stromversorgung die Vorderseite des Wafers und konkurrieren um Platz, je kleiner die Transistoren werden. Backside Power verlegt das Stromnetz nach hinten und verbindet es über vertikale Kontakte direkt mit Source und Drain des Transistors. Das befreit die Vorderseite für Signale, senkt den Spannungsabfall und entspannt das Routing.
Die Gewinne sind bewusst inkrementell: acht bis zehn Prozent mehr Geschwindigkeit bei gleicher Leistung oder 15 bis 20 Prozent weniger Verbrauch bei gleicher Geschwindigkeit gegenüber TSMCs N2P-Prozess, bei acht bis zehn Prozent höherer Chipdichte. Wichtiger ist die Designkompatibilität. Intel erreichte Backside Power mit PowerVia auf 18A zuerst, musste aber seine Zellarchitektur anpassen; TSMCs Argument ist, dass A16 diese Art von Umwälzung nicht erfordert.
All das zielt auf KI und High-Performance-Computing, jene Segmente, in denen dichte Stromversorgung und komplexes Routing am schwierigsten sind und Kunden für Effizienz zahlen. TSMCs nächster Schritt ist A14, ein Knoten der 1,4-nm-Klasse, angepeilt für 2028. Die offene Frage ist nicht, ob die Technologie funktioniert – sie tut es –, sondern ob das Unternehmen die Yields schnell genug hochfahren kann, damit der Knoten ein kommerzieller Erfolg wird und nicht nur ein technischer.
4. Stripe kauft den Zähler
Stripe bestätigte am Mittwoch, dem 19. August, den Übernahmeplan für OpenRouter, das Startup, dessen Routing-Plattform zwischen Unternehmen und Hunderten KI-Modellen sitzt. Keine Seite nannte einen Preis. Die New York Times berichtete rund 7,5 Milliarden Dollar; Axios nannte über 8 Milliarden; Bloomberg hatte zuvor mehr als 7 Milliarden gemeldet. OpenRouter war erst vor wenigen Monaten mit rund 1,3 Milliarden bewertet.
Die strategische Logik: KI hat eine neue Verbrauchseinheit hervorgebracht – den Token –, und wer dessen Fluss misst, hält eine wertvolle Position. Ein Router lässt Entwickler jede Anfrage an das günstigste Modell senden, das sie gut bewältigt, und bei Bedarf eskalieren. Dieses Verhalten, manchmal „Thrift-Maxxing“ genannt, schwächt die Preismacht der Modell-Labore, weil jede Substitution eine kleine Niederlage für den Preis des Platzhalters ist.
„Tokens are the central currency for companies building with AI“, sagte Stripes Mitgründer Patrick Collison in der Ankündigung, und fügte hinzu, intelligentes Routing sei der Weg, wie Unternehmen „spend their tokens efficiently“. OpenRouter will unter demselben Namen und derselben Roadmap weiterarbeiten und seine Routing-Entscheidungen am Nutzer statt an einem einzelnen Modell ausrichten.
Das offensichtliche Risiko ist die Neutralität. Ein Router im Besitz eines Zahlungsriesen ist ein Router, den die Modell-Labore möglicherweise als Kasse eines Rivalen sehen. Stripes Anreiz ist, die Schicht neutral und breit genutzt zu halten, doch Anreize und Wahrnehmung gehen auseinander. Der Deal landet zudem in einer sich füllenden Kategorie: Databricks, Rippling und Ramp haben alle KI-Gateway- und KI-Ausgabenprodukte gebaut oder gestartet, und die Gateway-Ebene wirkt wie das nächste Konsolidierungsziel.
5. DeepMinds langes Spiel in einem 23 Jahre alten Universum
Google DeepMind veröffentlichte am Freitag, dem 21. August, einen ausführlichen Bericht über seine Forschungspartnerschaft mit Fenris Creations, dem Studio hinter EVE Online. Der Deal selbst datiert auf Mai, als Fenris – früher CCP Games – einen Management-Buyout von 120 Millionen Dollar von Pearl Abyss abschloss und DeepMind eine Minderheitsbeteiligung erwarb. Der August-Beitrag ergänzte den Forschungsplan.
DeepMind will langfristige Planung, Gedächtnis und kontinuierliches Lernen untersuchen – drei Bereiche, in denen die fähigsten heutigen KI-Systeme schwach bleiben. EVE Online ist nützlich, weil es persistent ist: ein einziger Shard, seit über zwei Jahrzehnten in Betrieb, mit einer von Spielern getriebenen Wirtschaft und Politik, die über Jahre bestehen. Die meisten Lernumgebungen setzen zurück. EVE nicht.
Das Forschungsprogramm ist bewusst stufenweise. Es beginnt mit einer Offline-Kopie von EVE auf einem lokalen Server, ohne echte Spieler. Dann geht es in EVE Frontier, ausdrücklich um zu untersuchen, wie Menschen und Agenten in einer persistenten Welt koexistieren, und erst später würde das Live-Spiel erwogen. Für Spieler hat die Partnerschaft schon etwas Bescheidenes und Konkretes hervorgebracht: ein Aura-Guidance-System, das Gemini nutzt, um Anfängerfragen aus von Spielern erzeugtem Wissen zu beantworten.
Das ist eine Geschichte darüber, woher KI-Forschungsinfrastruktur kommt. Manche der nützlichsten Testumgebungen sind keine Rechenzentren, sondern Welten, die Menschen bereits am Herzen liegen, mit Konsequenzen, die fortbestehen, und Bevölkerungen, die sich wie Menschen verhalten, weil sie aus ihnen bestehen. Ob daraus übertragbare Fortschritte werden, ist die offene Frage.
Europas Chips kommen näher
Die Chip-Nachrichten der Woche drehten sich nicht nur um Taiwan. Europas langer, stockender Versuch, eine heimische Halbleiterbasis aufzubauen, kommt der Realität näher – auch wenn er weit von Selbstversorgung entfernt bleibt.
Das Chips Act 2.0 der Europäischen Kommission, am 3. Juni als Teil eines breiten Technologie-Souveränitätspakets vorgeschlagen, durchläuft weiter langsam das Gesetzgebungsverfahren. Es soll die Schwächen des Chips Act von 2022 korrigieren, der das Ziel von 20 Prozent der globalen Chipproduktion bis 2030 setzte – ein Ziel, das der Europäische Rechnungshof als unrealistisch bezeichnet hat. Der neue Vorschlag setzt stärker auf Nachfrage, Design und fortgeschrittenes Packaging und bindet einen Teil seiner Finanzierung an den nächsten Siebenjahreshaushalt der EU – eine Erinnerung daran, dass das Geld alles andere als gesichert ist.
Vor Ort geht der Ausbau weiter. TSMCs europäisches Joint Venture ESMC baut mit Bosch, Infineon und NXP eine Fab in Dresden, ausgerichtet auf 28/22-nm- und 16/12-nm-Prozesse für Automobil- und Industriekunden statt auf Leading-Edge-Logik. Infineon eröffnete im Juli eine 5-Milliarden-Euro-Smart-Power-Fab in Dresden. Intel investiert 5 Milliarden Euro in den Ausbau seines Standorts Leixlip in Irland. Nichts davon ist Fertigung der Angström-Klasse, und europäische Politiker sprechen zunehmend von „selektiver technologischer Souveränität“ statt davon, die Spitze zu jagen. Aber die Kapazität wächst.
Der Bezug zu TSMCs A16 ist der Punkt. Die Spitze konzentriert sich in Taiwan und Korea, während Europa dahinter aufbaut. A16s Ankunft vergrößert die Lücke, selbst während Europa seine Kapazität für reife Knoten ausbaut – genau die strategische Spannung, die Chips Act 2.0 adressieren soll und die keine Subvention bislang gelöst hat. „Europas Chips kommen näher“ stimmt in dem Sinne, dass Kapazität ankommt. An die Leading Edge kommen sie nicht.
Außerdem diese Woche
Team Spirit gewinnt ein historisches drittes Aegis. Bei The International 2026 in Shanghai besiegte Team Spirit am Sonntag TEAM VISION mit 3:2 und wurde die erste Organisation, die Dota 2s Weltmeisterschaft dreimal gewann. Carry Ilya „Yatoro“ Mulyarchuk und Offlaner Magomed „Collapse“ Khalilov wurden die ersten Spieler mit drei Aegis-Siegen. Das Finale erreichte über 1,7 Millionen gleichzeitige Zuschauer – ein Beleg, dass die größten E-Sport-Momente heute Publikum wie im Mainstream-Sport ziehen.
Castelion sammelte 1 Milliarde Dollar für Hyperschallwaffen. Das Verteidigungs-Startup aus Torrance, Kalifornien, kündigte am 19. August eine Series C von 800 Millionen Dollar Eigenkapital plus 250 Millionen Dollar zugesagter Kreditlinie bei einer Bewertung von 13 Milliarden Dollar an. Zu den Geldgebern zählten die strategische Investitionsgruppe von JPMorganChase, Andreessen Horowitz und Carlyle. Castelion gibt an, in 18 Monaten mehr als 500 Millionen Dollar an US-Militäraufträgen gesichert zu haben, und peilt den Feldeinsatz seiner Blackbeard-Rakete 2027 an. Der Finanzierungsboom der Verteidigungstechnik kühlt nicht ab.
Speicherinvestitionen sprangen. Samsung und SK hynix investierten im ersten Halbjahr 2026 gemeinsam 43,198 Billionen Won in Halbleiteranlagen, 35 Prozent mehr als im Vorjahr, so ihre Halbjahresberichte, wie TrendForce berichtete. Die Ausgaben zielen auf High-Bandwidth-Memory, DRAM mit hoher Kapazität und Enterprise-SSDs – den Speicher, den KI-Beschleuniger in enormen Mengen verbrauchen. Beide Unternehmen meldeten Vollauslastung. Der Speicher-Engpass, der die KI-Ökonomie früher im Jahr prägte, wird mit Kapital angegriffen, aber das Angebot wird sich erst in einigen Quartalen entspannen.
Die SEC schlug „Regulation Crypto Assets“ vor. Am 18. August veröffentlichte die Securities and Exchange Commission einen vorgeschlagenen Rahmen für maßgeschneiderte Angebotsausnahmen für bestimmte Krypto-Investitionsverträge, darunter eine einmalige Ausnahme für Angebote bis 5 Millionen Dollar. Der Vorschlag folgt der März-Leitlinie der Behörde, wann Krypto-Assets als Wertpapiere gelten. Ob er einen Regierungswechsel und den Kongress übersteht, ist die eigentliche Frage.
TikTok verglich einen Kinder-Datenschutzfall für 400 Millionen Dollar. Das Justizministerium kündigte am 21. August an, TikTok und ByteDance zahlen 300 Millionen Dollar sofort und weitere 100 Millionen, sobald ein früherer Consent Decree aufgehoben wird. Es ist eine der größten jemals in einem Fall unter dem Children's Online Privacy Protection Act erzielten Entschädigungen. Der Vergleich fällt in eine Welle von Jugend-Schutz-Klagen gegen soziale Plattformen, darunter ein Meta-Prozess in Kalifornien.
Ein Rätselmodell stürmte die Charts. OpenRouter fügte am 20. August ein anonymes „Stealth“-Modell namens Ox Alpha hinzu, bot kostenlos ein Kontextfenster von einer Million Token und erklomm schnell die Nutzungsrangliste der Plattform. Zum Redaktionsschluss dieser Ausgabe hatte sein Schöpfer seine Identität nicht bestätigt; unabhängige Tokenizer-Forensik deutete auf Zhipus GLM-Familie. Die Episode illustriert das Messthema der Woche treffend: Der Router, nicht das Modell, war die Plattform, die entscheiden durfte, wer anonym bleibt.
Xiaomi zeigte einen Humanoiden, der arbeitet. Auf der World Robot Conference in Peking enthüllte Xiaomi einen Humanoiden der neuen Generation, Codename Tieda, nach vier Monaten Training im eigenen Autowerk. Xiaomi zufolge stieg die Erfolgsquote beim Mutternsetzen auf 98 Prozent, einen Punkt unter einem menschlichen Arbeiter, und der Roboter bewältigt einen Teil der Endmontage-Logistik autonom. Es ist ein Prototyp, kein Produkt, aber ein weiterer Datenpunkt im Rennen, Roboter in echten Fabriken nützlich zu machen.
Der Faden: Wer zählt, wer routet, wer abrechnet
Zusammengenommen beschreiben die fünf Hauptgeschichten eine Machtverschiebung zur Messebene.
YouTube besitzt die Definition einer View. Googles Play-Vergleich reguliert, wie Apps bezahlt und verteilt werden. TSMC gibt das Tempo vor, in dem das Silizium des KI-Zeitalters überhaupt existiert. Stripe kauft den Schalter, der entscheidet, welches Modell jede Anfrage erhält. DeepMind baut eine Forschungsplattform in einer Welt, die bereits eine funktionierende Wirtschaft hat. In jedem Fall ist das wertvolle Gut nicht das Endprodukt; es ist die Infrastruktur, die regelt, wie das Endprodukt gezählt, bewegt oder bezahlt wird.
Das ist keine neue Erkenntnis, aber die Woche machte sie ungewöhnlich sichtbar. Reift ein Markt, wandern die Erträge von der hergestellten Sache zum System, das sie misst und routet. Zahlungsabwicklung, App-Stores und Werbeplattformen folgten alle diesem Muster. Die KI folgt ihm nun ebenfalls, und die Unternehmen, die das Muster früh erkannten – allen voran Stripe –, kaufen sich in Position.
Die Chokepoint-Logik ist nicht neu. Eisenbahnen, Telefonvermittlungen, Kreditkartennetzwerke und Suchmaschinen haben alle dieselbe Lehre gelehrt: In einer vernetzten Wirtschaft kann der Besitzer des Tors mehr verdienen als die Teilnehmer, die hindurchgehen. Neu ist, wie schnell sich das Muster in der KI wiederholt. Das Feld ist kaum vier Jahre in seinem kommerziellen Boom, und das Tor hat sich bereits vom Modell zum Router verschoben. Stripes Kauf und Googles App-Store-Vergleich sind zwei sehr unterschiedliche Antworten auf dieselbe Erkenntnis – eine private, eine öffentliche –, dass derjenige, der das Tor kontrolliert, die Maut festlegt.
Man kann die Woche auch als Wettlauf um Definitionen lesen. Wer eine Kennzahl prägt, bestimmt, worauf optimiert wird: Eine View, die ab dem ersten Frame zählt, belohnt das Anlocken von Klicks; eine Abrechnung, die auf Engaged views beruht, belohnt das Halten von Aufmerksamkeit. Beide Zahlen stammen aus demselben System und ziehen doch in verschiedene Richtungen. Ähnlich ist es beim Routing: Ein Markt, in dem jede Anfrage dem günstigsten ausreichenden Modell zugeordnet wird, belohnt Effizienz und Preiswettbewerb; ein Markt, in dem ein Anbieter dominiert, belohnt Skalierung. Die Definitionen, die diese Woche gesetzt wurden – von YouTube, von Gerichten, von TSMC, von Stripe –, werden mitentscheiden, welche Strategien in den kommenden Jahren belohnt werden. Deshalb lohnt es sich, nicht nur die Schlagzeilen zu verfolgen, sondern die Fußnoten: die Schwellenwerte, die Fristen, die Ausnahmen und die Frage, wer sie ändern darf.
Der Gegenstrom ist regulatorisch. Jeder dieser Kontrollpunkte ist heute ein Ziel: der Digital Markets Act der EU für App-Stores, der Chips Act für Halbleiter, die SEC und die Generalstaatsanwälte für Krypto und Plattformen. Der größte Vergleich der Woche war im Kern eine Regierung, die eine Messebene zur Öffnung zwingt. Die Spannung zwischen privater Kontrolle über Infrastruktur und öffentlichen Offenheitsforderungen ist die bestimmende Geschichte des Jahres, und sie tauchte im Kleinen in fast jedem Punkt oben auf.
Politikbeobachtung
Drei Politikfäden lohnen die Verfolgung.
Erstens die App-Store-Front. Die Fristen von fünf und sieben Jahren des Google-Play-Vergleichs laufen jetzt, und der Digital Markets Act der EU bleibt das aggressivere Regime. Wie Google und Apple ihn umsetzen – und ob Entwickler echte Veränderung sehen statt formaler Compliance –, wird entscheiden, ob 2026 ein Wendepunkt war oder nur eine Schlagzeile.
Zweitens das Krypto-Regelwerk. Die vorgeschlagene Regulation Crypto Assets der SEC ist der bislang bedeutendste Versuch, in den USA einen maßgeschneiderten Angebotsrahmen für digitale Assets zu schaffen. Es ist ein Vorschlag, keine Regel, und sein Schicksal hängt ebenso von der Politik wie von der Fachlichkeit ab. Aber er markiert einen klaren Wandel von Durchsetzung zu Regelsetzung.
Drittens KI und Spiele. DeepMinds Forschungspartnerschaft mit Fenris erinnert daran, dass KI-Governance nicht nur Modelle und Rechenzentren betrifft; sie betrifft auch die virtuellen Welten, in denen Agenten zuerst mit Menschen in großem Maßstab interagieren werden. Erwarten Sie, dass die Fragen der Partnerschaft – Einwilligung, Datenverwaltung, Koexistenz – bald andere Spielefirmen erreichen.
Was wir nächste Woche beobachten
Erstens, ob die erste volle Woche von YouTubes neuer View-Zählung einen sichtbaren Sprung der öffentlichen Zahlen und eine Welle verwirrter Kampagnenberichte erzeugt, während Agenturen sich an eine Kennzahl anpassen, die nicht mehr dasselbe bedeutet wie im Juli.
Zweitens der erste echte kommerzielle Test von OpenRouters Neutralität unter Stripe. Achten Sie auf jede Änderung der Darstellung von Routing-Empfehlungen und darauf, ob Modellanbieter öffentlich auf die neue Eigentümerschaft reagieren.
Drittens, ob die A16-Rampe von TSMC Berichte über Kundenverpflichtungen oder Verzögerungen erzeugt. Das kommerzielle Schicksal des Knotens entscheiden die ersten für ihn entworfenen Flaggschiff-KI-Beschleuniger, nicht der Entwicklungsmeilenstein.
Wie diese Ausgabe entsteht
Eine kurze Anmerkung zur Methode, weil sie zählt. Jeder Punkt in diesem Digest stammt wo möglich aus Primärquellen – Unternehmensankündigungen, Einreichungen, Gerichtsbeschlüssen und offiziellen Beiträgen – und wird gegen unabhängige Berichterstattung geprüft. Wo Quellen widersprechen, sagen wir es. Wo eine Behauptung unbestätigt ist, kennzeichnen wir sie als berichtet. Wo wir uns unsicher sind, sagen wir das ebenfalls.
Wir veröffentlichen zudem auf Englisch, Deutsch, Spanisch und Französisch und führen ein öffentliches Protokoll unserer Quellen und Bildlizenzen. Wenn hier etwas falsch ist, wollen wir es wissen, denn ein wöchentlicher Digest ist nur so gut wie seine Bereitschaft, korrigiert zu werden.
Das Fazit
Der rote Faden der Woche ist, dass der Kampf um die KI-Ökonomie den Stack hinuntergewandert ist – zum Zählen und Routen. YouTubes View-Änderung, der Google-Play-Vergleich, TSMCs A16, Stripes Kauf von OpenRouter und DeepMinds Spielwelt-Labor sind fünf Gesichter derselben Frage: Wer darf die Einheiten definieren und messen, in denen das nächste Jahrzehnt der Technologie bepreist wird. Die Antwort wird gerade ausgehandelt – in Gerichtssälen, in Normungsprozessen und in Übernahmen. Diese Woche hat sich der Zähler bewegt.
In Ihrem Posteingang
Jeden Sonntag destillieren wir die Tech-Nachrichten der Woche in eine Ausgabe: was passiert ist, warum es zählt und worauf man achten sollte. Kein Lärm, keine heißen Takes. Diese Ausgabe lief absichtlich lang; künftige behalten dieselbe Tiefe.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.