Cohere y Aleph Alpha firman una fusión para construir una pila de IA soberana de 20.000 millones de dólares
Cohere y la alemana Aleph Alpha firmaron el 16 de septiembre una fusión definitiva que crea una empresa transatlántica de IA diseñada para mantener los datos regulados fuera del alcance de la nube estadounidense.

En esta página
Puntos clave
- Cohere y Aleph Alpha firmaron un acuerdo definitivo de combinación de negocios el 16 de septiembre de 2026, anunciado en la conferencia ALL IN de Montreal.
- La compañía combinada operará como Cohere, con doble sede en Toronto y Berlín y más de 1.000 empleados en ambos continentes.
- La operación se reveló por primera vez en abril de 2026 con una valoración de unos 20.000 millones de dólares; las compañías no publicaron condiciones financieras actualizadas en septiembre.
- Schwarz Group, propietario de Lidl y Kaufland, invierte 500 millones de euros y liderará la Serie E de Cohere, con entre 11.000 y 13.000 millones de euros comprometidos para un campus alemán de centros de datos de hasta 100.000 chips de IA.
- La transacción sigue sujeta a la aprobación regulatoria en Canadá y Alemania y se espera que cierre antes de que termine 2026.
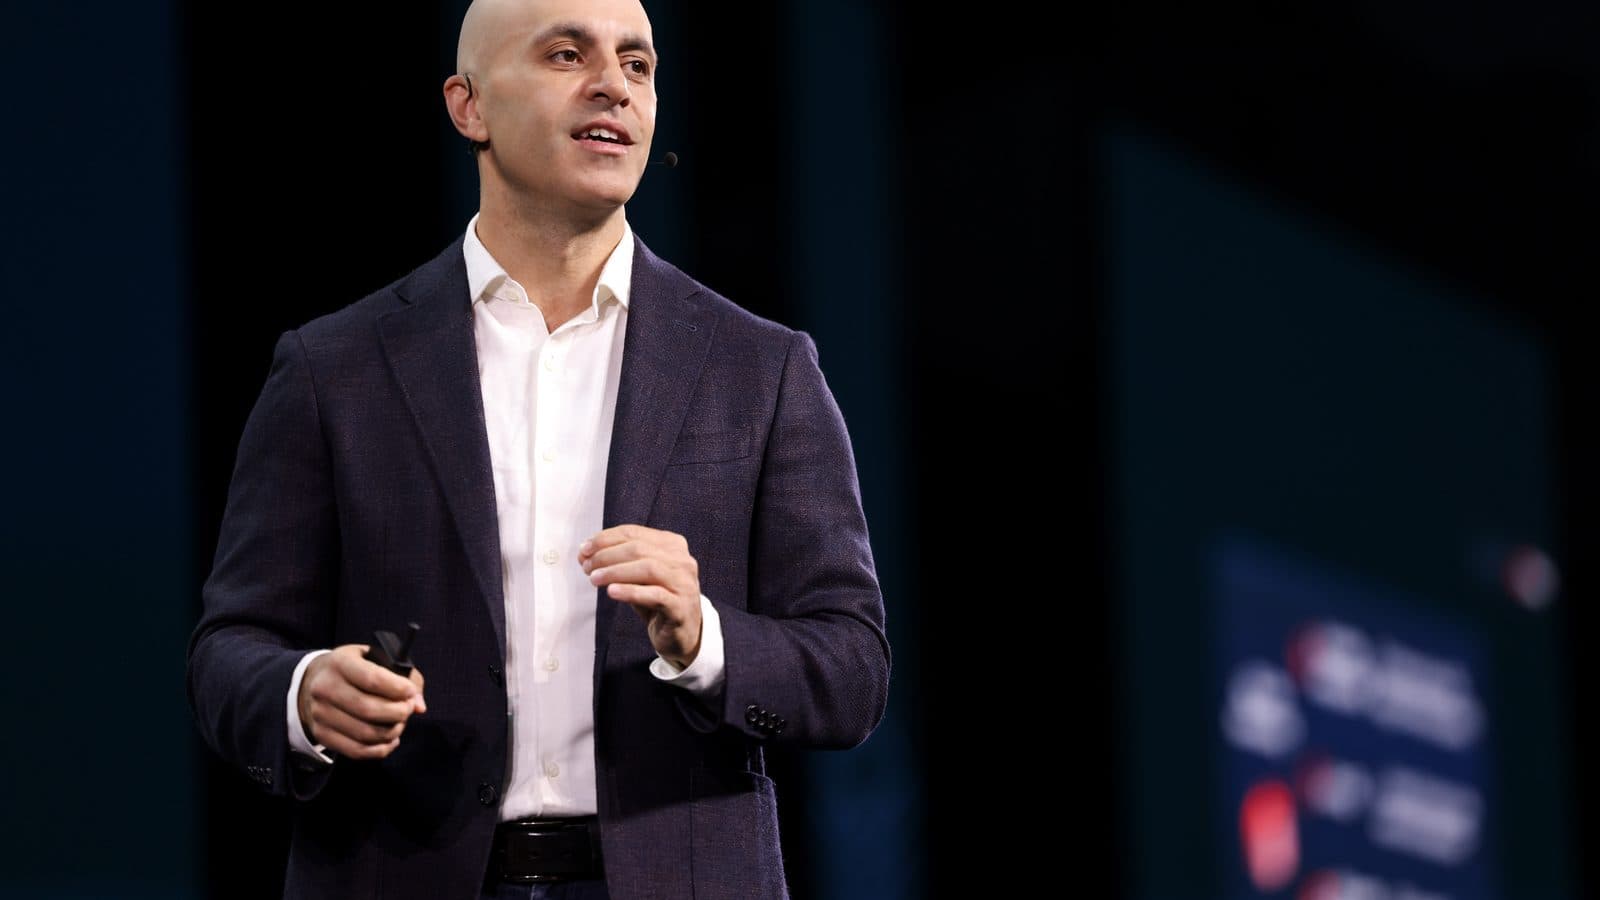
Cohere y Aleph Alpha firmaron el 16 de septiembre un acuerdo definitivo de combinación de negocios, que formaliza la unión que ambas compañías esbozaron por primera vez en abril y crea un único proveedor transatlántico dirigido directamente a gobiernos e industrias reguladas. El acuerdo se anunció sobre el escenario de la conferencia ALL IN de Montreal de la mano de Aidan Gomez, cofundador y consejero delegado de Cohere, acompañado por la cúpula de Aleph Alpha.
Lectura relacionada: OpenAI se acerca a una ronda de 30.000 millones de dólares con una valoración de 1,25 billones, 150.000 millones por debajo de su objetivo anterior · DeepSeek habría captado 15.000 millones con una valoración de 74.000 millones, dos días después de una orden federal de EE. UU..
La empresa combinada operará en todo el mundo como Cohere. Tendrá doble sede en Toronto y Berlín, mantendrá la oficina de Aleph Alpha en Heidelberg como centro de investigación y empleará a más de 1.000 personas en Norteamérica y Europa. Reuters informó de que la operación conserva la marca Cohere y de que Ilhan Scheer, coconsejero delegado de Aleph Alpha, será el director de operaciones. Samuel Weinbach, cofundador de Aleph Alpha, será el director de investigación. Ambos nombramientos están condicionados al cierre de la operación.
La transacción aún necesita la aprobación regulatoria en Canadá y Alemania. Ambas compañías afirman que esperan superarla antes de que termine 2026.
Una fusión gestada durante cinco meses
La pareja no es una sorpresa. Cohere anunció en abril su intención de combinarse con Aleph Alpha, y TechCrunch describió entonces la estructura como una absorción de su par alemán con el beneplácito de ambos gobiernos. BetaKit informó de que la compañía canadiense, de mayor tamaño, compra Aleph Alpha, y Forkast situó el reparto en aproximadamente un 90% para Cohere y un 10% para Aleph Alpha.
Las dos firmas son casi contemporáneas. Ambas se fundaron en 2019. Cohere ha recaudado unos 1.600 millones de dólares de inversores como Nvidia, AMD Ventures, Salesforce Ventures, Oracle y Cisco, y alcanzó una valoración de 7.000 millones en 2025, según The Next Web. Aleph Alpha emplea a unas 200 personas en cuatro ubicaciones alemanas y ha recaudado más de 600 millones.
También llegan desde direcciones opuestas. Cohere construyó un negocio de modelos en torno a la familia de modelos de lenguaje Command y vende despliegues que pueden ejecutarse en el entorno del propio cliente, incluidos sistemas totalmente aislados de la red. Aleph Alpha desarrolló la plataforma de orquestación PhariaAI y relaciones profundas con instituciones públicas europeas, entre ellas el gobierno alemán, Deutsche Bank e Infineon. En conjunto, la propuesta es una pila completa: los modelos abajo, una capa de aplicaciones empresariales en el medio y una nube jurídicamente europea por debajo.
La capa que la hace soberana
El anclaje estratégico de la fusión no son los modelos. Es STACKIT, el negocio de nube de Schwarz Digits, la división de TI del grupo alemán de distribución Schwarz Group, propietario de Lidl y Kaufland. Schwarz Group invertirá 500 millones de euros (unos 600 millones de dólares) en la compañía combinada y liderará su ronda Serie E, y ambas empresas afirman que la entidad fusionada venderá IA soberana ejecutada sobre STACKIT.
El argumento jurídico gira en torno a la jurisdicción, no al rendimiento. La ley estadounidense CLOUD Act permite a las autoridades del país obligar a los proveedores de nube con sede en Estados Unidos a entregar datos almacenados en cualquier parte del mundo, incluidos los centros de datos europeos. STACKIT no tiene matriz estadounidense y opera exclusivamente en instalaciones alemanas y austriacas, algo que las partes presentan como una forma de dejar los datos de los clientes fuera de ese alcance. TechTimes enmarcó la combinación como la primera pila de IA empresarial verticalmente integrada sin ninguna capa sujeta a la autoridad de acceso estadounidense.
Schwarz está poniendo dinero real detrás de la infraestructura. Reuters informó de que el grupo planea gastar entre 11.000 y 13.000 millones de euros en un campus alemán de centros de datos diseñado para albergar hasta 100.000 chips de IA, con capacidad canalizada hacia Cohere a través de STACKIT. Son cifras de una sola fuente y deben leerse como planes, no como construcción terminada. La apuesta es que los compradores regulados pagarán una prima por una pila que puedan señalar como ajena al alcance legal estadounidense, aunque los modelos en sí no sean los más potentes de las clasificaciones públicas.
Las afirmaciones de soberanía viven o mueren según la certificación independiente, y aquí es donde la nube alemana tiene una ventaja que los modelos no tienen. TechTimes informó de que STACKIT posee el sello SEAL-3 en el marco de soberanía de la nube de la UE y fue nombrada en abril de 2026 como uno de los cuatro proveedores certificados en una licitación de nube de la Comisión Europea valorada en unos 180 millones de euros. Esas credenciales son el tipo de evidencia de contratación pública que una startup no puede autocertificar, y forman parte de lo que Aleph Alpha aporta a una empresa cuya propuesta es tanto de cumplimiento normativo como de capacidad.
Por qué vende la soberanía
Cohere y Aleph Alpha venden ante un problema de contratación pública muy concreto. Bancos, contratistas de defensa, sistemas sanitarios y autoridades fiscales manejan datos que a menudo no pueden enviar, legal o políticamente, a un hiperescalador, y la concentración de la IA de frontera en un puñado de proveedores estadounidenses y chinos inquieta a parte de esos compradores por la dependencia de un único proveedor.
El propio planteamiento de Cohere es que la compañía será la primera desarrolladora de modelos fundacionales anclada a ambos lados del Atlántico y alineada con los requisitos de soberanía de Canadá y Alemania. Es una afirmación de la empresa, no una clasificación independiente. El activo concreto es la cartera de clientes y las certificaciones que acompañan a la mitad alemana del negocio.
El acuerdo también tiene una dimensión diplomática. Canadá y Alemania han ido construyendo una relación tecnológica más estrecha, incluida una alianza de tecnología soberana que ambos gobiernos describen como una forma de reducir dependencias tecnológicas estratégicas. Cuando la combinación se anunció por primera vez en abril, el ministro de Digitalización de Alemania y la ministra de IA de Canadá aparecieron junto a las dos compañías, según The Logic, y el gobierno canadiense ha presentado el acuerdo como prueba de que la alianza produce resultados comerciales y no solo comunicados. Gomez ha descrito la compañía combinada como una empresa canadiense-alemana, aunque TechCrunch señaló que mantener esa identidad resulta más difícil si la firma termina cotizando en bolsa y la propiedad se reparte entre accionistas globales.
La lógica política funciona en ambos sentidos. Ottawa ha estado cortejando a socios de potencia media como contrapeso a la dominancia tecnológica estadounidense y china, y Berlín quiere un campeón europeo de IA al que poder comprar. Una Cohere fusionada ofrece a cada gobierno un proveedor con presencia nacional que el otro ya ha respaldado, lo que acorta la construcción de confianza que normalmente exige la contratación pública. También crea una dependencia: si la integración se atasca o la compañía vuelve a constituirse en Estados Unidos más adelante, ambos gobiernos pierden el relato soberano que han estado vendiendo a sus propios votantes e instituciones.
El dinero que hay detrás
El compromiso de 500 millones de euros de Schwarz Group es la piedra angular de la financiación, pero puede que no sea toda la ronda. The Globe and Mail informó el 11 de septiembre, citando cuatro fuentes, de que Cohere mantenía conversaciones avanzadas para recaudar entre 2.000 y 3.000 millones de dólares en su Serie E con una valoración de 20.000 millones, con participación del gobierno canadiense y posiblemente del alemán. Si cierra en el extremo superior de ese rango, sería la mayor financiación privada registrada para una startup canadiense.
La cifra de 20.000 millones procede del term sheet de abril del que informaron el Financial Times y Handelsblatt, según TechCrunch. Cohere no reveló condiciones nuevas en septiembre, así que la única valoración pública sigue siendo la de abril. Canadá ya había comprometido hasta 240 millones de dólares canadienses para Cohere a través de su estrategia de cómputo de IA soberana en diciembre de 2024, el primer desembolso de ese programa.
El mapa competitivo
La fusión reconfigura el mercado de proveedores de IA que no son estadounidenses ni chinos. La comparación más directa de Cohere es Mistral, el laboratorio francés que recaudó unos 3.000 millones de euros en la semana previa al anuncio de la fusión con una valoración superior a 21.000 millones. Ambos se presentan ahora ante las instituciones europeas como la alternativa soberana, y los dos están lo bastante cerca en valor empresarial como para que el pulso se decida por la calidad del modelo, la completitud del despliegue y la confianza del sector público, y no solo por el precio.
La ventaja de Cohere, sobre el papel, es la amplitud geográfica y una pila de despliegue más completa a través de STACKIT y PhariaAI. La ventaja de Mistral es el rendimiento de sus modelos y su presencia en tareas de lenguas europeas. Ninguno se acerca a la escala de OpenAI, Google o Anthropic, que es precisamente la razón por la que el argumento soberano es su puerta de entrada.
También hay un riesgo de integración que el anuncio disimula. Las dos líneas de producto, Command y Pharia, deben unificarse, y los clientes actuales de Aleph Alpha tienen que migrar a la arquitectura combinada sin perder las garantías de cumplimiento que compraron. Las compañías han dicho que planean un modelo fundacional Command-Pharia unificado, pero los plazos y los detalles técnicos no son públicos.
Qué hay que seguir
Tres cosas determinarán si la tesis de la pila soberana se sostiene. Primera, el cierre de la Serie E: si llega a los 2.000 o 3.000 millones completos y si el dinero público acaba en el capital, lo que convertiría a Cohere en un caso de prueba para la política industrial en IA. Segunda, la velocidad de la integración de producto, ya que una fusión que deje dos familias de modelos paralelas es más difícil de vender que una sola plataforma. Tercera, el ciclo de ventas en industrias reguladas, que avanza despacio y premia a los actores establecidos con certificaciones y referencias.
Por ahora el acuerdo es una apuesta a que una porción significativa del mercado de IA se decidirá por dónde se permite vivir a los datos, y no solo por qué modelo escribe mejor código. El acuerdo de septiembre convierte esa tesis en una única compañía de unos 20.000 millones de dólares, con dos gobiernos observando. Si la demanda es lo bastante profunda para justificar la infraestructura que hay detrás es la pregunta que responderá el próximo año.
Portada: Gráfico oficial del anuncio de Cohere y Aleph Alpha. Imagen: Cohere (recurso de prensa distribuido por la empresa).
Etiquetas
Preguntas frecuentes
- ¿Qué es el acuerdo entre Cohere y Aleph Alpha?
- Es un acuerdo definitivo de combinación de negocios, anunciado el 16 de septiembre de 2026, que integra la alemana Aleph Alpha en la canadiense Cohere para crear una empresa transatlántica que vende IA soberana a gobiernos e industrias reguladas.
- ¿Cuánto vale la compañía fusionada de Cohere y Aleph Alpha?
- La cifra que se reportó cuando la operación se reveló por primera vez en abril de 2026 era de unos 20.000 millones de dólares, según un term sheet del que informaron el Financial Times y Handelsblatt. Las compañías no revelaron condiciones financieras actualizadas en septiembre.
- ¿Por qué importa STACKIT en la fusión de Cohere?
- STACKIT es la nube soberana de Schwarz Digits, la división de Schwarz Group. Opera solo en Alemania y Austria y no tiene matriz estadounidense, lo que las partes presentan como una forma de mantener los datos de los clientes fuera del alcance de la ley estadounidense CLOUD Act.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.