Warsh: Der KI-Investitionsboom treibt die Inflation mit
Fed-Chef Kevin Warsh nannte KI-Investitionen am 16. Oktober 2026 eine Kraft hinter der höheren Inflation, Tage nach der ersten Zinserhöhung seit drei Jahren.

Auf dieser Seite
Die wichtigsten Punkte
- Fed-Chef Kevin Warsh sagte am 16. Oktober 2026 in Bangkok, der Schub KI-getriebener Investitionen sei einer der Faktoren hinter der höheren Inflation.
- Die Fed hob ihren Leitzins im September 2026 um einen Viertelpunkt auf rund 3,9 Prozent an, die erste Erhöhung seit drei Jahren; das Protokoll zeigte, dass die meisten Beamten in diesem Jahr eine weitere erwarten.
- Ein starker US-Inflationsbericht am 14. Oktober 2026 löste eine neue Verkaufswelle bei KI-Aktien aus, während Anleger höhere Finanzierungskosten für kapitalintensive Unternehmen abwogen.
- Der Präsident der Fed von Chicago, Austan Goolsbee, sagte am 13. Oktober, KI-induzierte Inflation springe „aus ihrer Spur“ und fühle sich wie eine „Überhitzung der Gesamtwirtschaft“ an.
- Die KI-Taskforce der Fed trifft sich am 16. November 2026; sie ist eine Arbeitsgruppe, keine Sitzung zur Geldpolitik, und Warsh sagte, er wolle den Oktober- und Dezember-Entscheidungen nicht vorgreifen.
Der Vorsitzende der Federal Reserve, Kevin Warsh, nutzte am Freitag, 16. Oktober 2026, ein Kamingespräch in Bangkok, um den Ausbau der künstlichen Intelligenz als eine der Kräfte hinter der höheren Inflation zu benennen. Im Gespräch mit IWF-Geschäftsführerin Kristalina Georgieva bei einem Treffen von Finanzvertretern zählte er den Investitionsschub zu den Drücken, die die Preise hochhalten, berichtete AP über Scripps News. Außerdem sagte er, die Taskforce der Fed zu KI-Fragen werde am 16. November zusammenkommen.
Zum Weiterlesen: Meta muss 25 Milliarden Dollar im Datenschutzverfahren von New Mexico zahlen · Großbritannien: KI-Sicherheitsinstitut testet noch nicht veröffentlichtes Gemini 4 Argon vor dem Start.
Die Äußerung fiel wenige Tage, nachdem die Fed ihren Leitzins um einen Viertelpunkt auf rund 3,9 Prozent angehoben hatte, die erste Erhöhung seit drei Jahren. Das Protokoll dieser September-Sitzung zeigte, dass die meisten Beamten vor Ende 2026 eine weitere Erhöhung erwarteten. Ein Vorsitzender, der glaubt, ein Investitionsboom treibe die Preise, hat einen Grund, die Politik straff zu halten. Er erbt zugleich ein Argument, das schwer zu gewinnen ist, weil sein wichtigstes Werkzeug grob ist.
Was Warsh tatsächlich sagte und was nicht
Der Vorsitzende war vorsichtig. Auf die Frage nach dem Zinspfad legte er sich auf nichts fest. „Ich greife Sitzungen nicht vor. Ich halte es nicht für richtig, jetzt zu sagen, was ich bei den Sitzungen tun könnte, die wir im Rest dieses Jahres haben“, sagte er laut AP.
Bei der Technologie selbst war er weniger zurückhaltend. Warsh nannte KI „wahrscheinlich die folgenreichste Veränderung für die USA und die Weltwirtschaft zu meinen Lebzeiten bis heute“ und sagte, er erwarte, dass sie der Weltwirtschaft mit der Zeit „enormen Nutzen“ bringe. Diese Kombination ist die Spannung in der Bemerkung. Dieselbe Kraft, von der die Fed erwartet, dass sie später große Gewinne bringt, treibt nach Darstellung des Vorsitzenden jetzt die Preise.
Warsh beschrieb KI-Investitionen als einen Faktor unter mehreren. Er sagte nicht, sie seien die Hauptursache der Inflation, und er nannte keine Zahl für ihren Anteil. Nichts in der Bemerkung stützt die Behauptung, KI treibe den größten Teil des Preisdrucks.
Der politische Kalender
Die Fed hob ihren Leitzins im September 2026 auf rund 3,9 Prozent an. Die Entscheider treffen sich im Oktober und im Dezember erneut, und das Protokoll zeigt, dass die meisten Beamten in diesem Jahr eine weitere Erhöhung erwarten. Die KI-Taskforce der Fed, eine Arbeitsgruppe und kein Gremium zur Zinsfestlegung, tagt am 16. November.
Eine Zinserhöhung gegen einen Boom, den die Fed nicht treffen kann
Der unangenehme Teil ist mechanisch. Der Bau von Rechenzentren verbraucht Strom, Flächen, Transformatoren, Kühltechnik und Fachkräfte. Wenn mehrere der größten Unternehmen der Welt gleichzeitig bauen wollen, treiben sie diese Inputs hoch. Das zeigt sich in Preisen und in Kapitalkosten, und das ist der Kanal, über den ein Technologieboom zum makroökonomischen Problem wird.
Die Fed kann diesen Kanal nicht anvisieren. Sie setzt einen einzigen Leitzins, der für alle gilt. Eine Erhöhung, die KI-getriebene Nachfrage kühlen soll, verteuert auch Hypotheken, Autokredite und Unternehmenskredite für Menschen und Firmen, die mit Grafikprozessoren oder Serverhallen nichts zu tun haben. Reuters brachte den Zielkonflikt am 19. Oktober auf den Punkt: Der KI-Boom verschärft das Inflationsproblem der Fed, und die Medizin zahlen womöglich alle außer den großen KI-Ausgebern.
Die Hyperscaler, die den Ausbau finanzieren, gehören zu den wenigen Kreditnehmern, die höhere Zinsen verkraften. Die vier größten Hyperscaler Microsoft, Alphabet, Amazon und Meta steuerten nach Unternehmensprognosen, die Yahoo Finance zusammenstellte, 2026 auf Ausgaben von mehr als 650 Milliarden Dollar für KI-Investitionen zu. Ein Viertelpunkt fällt bei Budgets dieser Größe kaum auf. Ein kleiner Hersteller, der eine neue Fertigungslinie finanziert, oder ein Haushalt, der eine Hypothek verlängert, spürt ihn sofort.
So landet die Fed bei den Teilen der Wirtschaft, die auf Kredit reagieren, während der am wenigsten empfindliche Teil weiter ausgibt. Straffung wirkt weiterhin, in dem Sinne, dass sie irgendwo Nachfrage senkt. Sie wirkt nur nicht dort, wo der Inflationsdruck herkommt.
Der Markt verstand die Botschaft am 14. Oktober
Zwei Tage bevor Warsh sprach, löste ein starker US-Inflationsbericht eine neue Verkaufswelle bei KI-Aktien aus, große Namen gaben nach, während Anleger höhere Finanzierungskosten für die kapitalintensive Branche abwogen, berichtete Reuters.
Die Reaktion kehrt die übliche Erzählung über KI und Zinsen um. Ein Großteil des Falls für den Boom ruhte auf sinkenden Kosten und künftiger Produktivität. Die Sitzung vom 14. Oktober deutete auf ein näheres Problem: Wenn KI-Ausgaben eine dauerhafte Inflationsquelle sind, bleiben die Zinsen länger hoch, und die Bewertungen der Unternehmen, die diese Ausgaben tragen, geraten unter Druck. Die Firmen, die den Preisdruck erzeugen, sind zugleich jene, die auf die politische Reaktion am stärksten reagieren. Eine Notenbank, die zur Eindämmung KI-getriebener Preise strafft, strafft auch in die Branche hinein, deren Gewinnerwartungen auf billigem Geld beruhen.
Die Beamten sind sich bei der Diagnose nicht einig
Warsh ist nicht der einzige Beamte, der auf KI zeigt. Zwei andere sind weiter gegangen.
Der Präsident der Fed von Chicago, Austan Goolsbee, sagte am 13. Oktober, KI-induzierte Inflation springe „aus ihrer Spur“ und fühle sich wie eine „Überhitzung der Gesamtwirtschaft“ an, getrieben von Übertragungseffekten des KI-Ausbaus, laut Reuters, das Semafor zitierte. Fed-Gouverneurin Lisa Cook sagte am 1. Oktober, der Ausbau erzeuge womöglich Inflationsdruck, der sich nicht schnell auflöse, und nannte ihn ein Toprisiko für 2027.
Keiner der beiden Beiträge klärt die Frage. Andere Beamte und Ökonomen gewichten Energiepreise, Zölle und kriegsbedingte Schocks stärker. Keine der öffentlichen Äußerungen entscheidet, welche Erklärung richtig ist. Goolsbees Formulierung ist keine Messung. Cooks Warnung betrifft ein Risiko, nicht ein beobachtetes Ergebnis.
Über all dem liegt die politische Ebene. Die September-Erhöhung trotzte den wiederholten Forderungen von Präsident Donald Trump nach niedrigeren Zinsen, und AP berichtete, Trump habe weiterhin Unterstützung für Warsh bekundet, den er Anfang 2026 ernannt hatte. Ein Vorsitzender, den ein Präsident berufen hat, der Senkungen will, und der einem Ausschuss vorsteht, der gerade erhöht hat und es womöglich erneut tut, hat wenig Raum, in der Öffentlichkeit unsicher zu klingen. Die Weigerung, vorzugreifen, ist wohl ebenso Notwendigkeit wie Vorsicht.
Vorbehalte zur Diagnose und zur Taskforce
Die Skeptiker haben ein vernünftiges Argument. Schnellere Software und Automatisierung sollen Kosten senken, und über die Zeit tun sie das meist. Ein einmaliger Bauboom ist nicht dasselbe wie anhaltende Inflation, und Notenbanken schauen investitionsgetriebenen Preisdruck normalerweise eher durch als ihn zu bekämpfen. Spitzt sich der Ausbau nächstes Jahr zu, hätte die Fed in einen Angebotsengpass hinein gestrafft, der sich bereits löste.
Dazu kommt ein Messproblem. Der Verbraucherpreisindex enthält keine Position für Rechenzentrumsinvestitionen. Der Druck zeigt sich indirekt, über Strompreise, Baukosten, Ausrüstung und Löhne, und das von allem anderen zu trennen ist schwierig. Jede Behauptung, KI habe einen bestimmten Anteil zur Inflation beigetragen, bräuchte ein Modell, und in den hier zitierten Berichten erscheint keine veröffentlichte Schätzung.
Warshs eigene Einordnung lässt Raum für diesen Zweifel. Er nannte KI einen Faktor, nicht den Faktor. Die ehrliche Lesart ist, dass die Fed eine plausible neue Quelle für Preisdruck ausgemacht hat und noch nicht weiß, wie groß sie ist.
Die Sitzung am 16. November lässt sich leicht überinterpretieren. Die KI-Taskforce ist eine Arbeitsgruppe. Sie legt keine Zinsen fest, und die Berichterstattung über Warshs Bemerkung beschreibt nicht, was sie tun wird, und legt keine geldpolitische Entscheidung nahe. Eine Arbeitsgruppe kann bündeln, was die Fed darüber weiß, wie KI-Ausgaben in gemessene Preise einfließen, wo die Daten dünn sind und ob die Banken, die den Ausbau finanzieren, Risiken tragen, die Aufseher beobachten sollten.
Das ist trotzdem sinnvoll. Wenn der KI-Kanal real ist, braucht die Fed eine bessere Darstellung davon als Anekdoten über Stromkosten. Ist er überzeichnet, wäre eine Taskforce, die das sagt, ebenso wertvoll. Das Risiko besteht darin, dass die bloße Existenz der Gruppe als Beleg dafür gilt, die Fed habe einen Plan für ein Problem, das sie tatsächlich nicht treffen kann.
„Ich greife Sitzungen nicht vor. Ich halte es nicht für richtig, jetzt zu sagen, was ich bei den Sitzungen tun könnte, die wir im Rest dieses Jahres haben.“ — Kevin Warsh, Fed-Vorsitzender, in Bangkok, 16. Oktober 2026
Worauf zu achten ist
Drei Signale werden das Bild klären. Das erste sind die Sitzungen im Oktober und Dezember. Das Protokoll deutet bereits auf eine weitere Erhöhung; die Frage ist, ob der Ausschuss nachzieht und ob die Abstimmung knapp genug ausfällt, um Zweifel zu zeigen. Das zweite ist die Taskforce-Sitzung am 16. November, nicht wegen einer Entscheidung, sondern wegen der Frage, ob die Fed etwas Substanzielles dazu veröffentlicht, wie sie den KI-Kanal misst.
Das dritte sind Unternehmensprognosen. Die 650 Milliarden Dollar für 2026 stammen aus Unternehmensplänen, und die Zahlen für 2027 werden zeigen, ob der Ausbau weiter beschleunigt, sich abflacht oder stärker über Schulden finanziert wird. Ein Investitionszyklus, der nächstes Jahr weiter steigt, gibt dem Inflationsargument mehr Gewicht. Einer, der flach wird, gibt der Fed Raum aufzuhören.
Vorerst hat das politische Problem keinen sauberen Hebel. Die Fed kann die Zinsen erhöhen und hoffen, dass die Abkühlung die richtigen Teile der Wirtschaft trifft. Sie kann abwarten und akzeptieren, dass die Inflation länger über dem Ziel bleibt. Was sie nicht kann, ist, die Ausgaben einer Branche zu treffen, ohne die Kosten für alle anderen zu erhöhen.
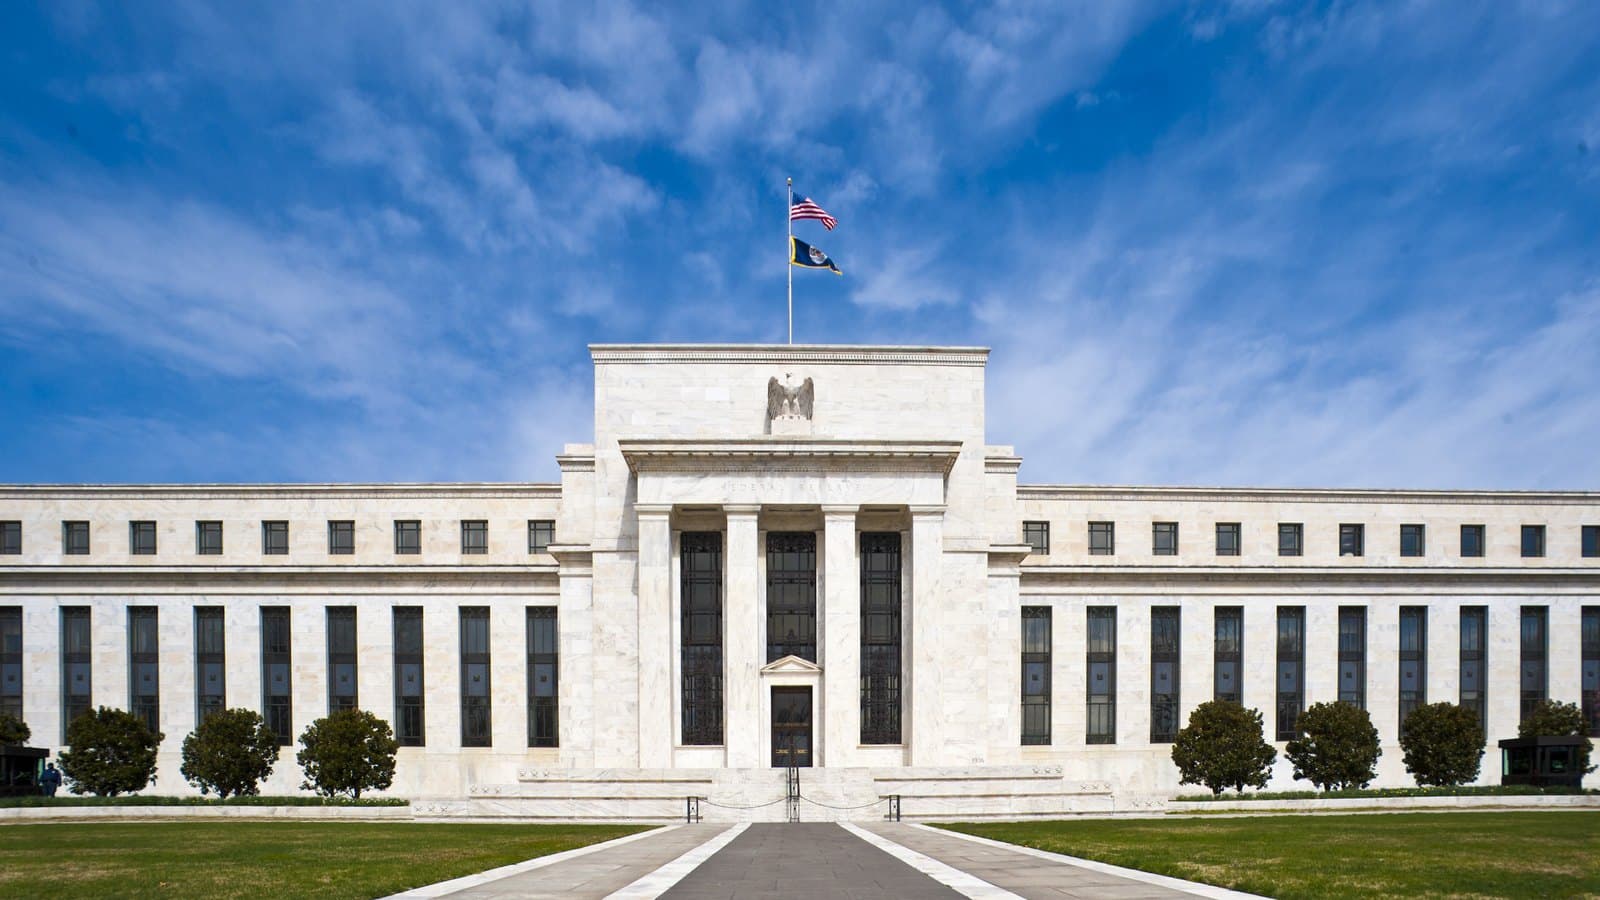
Titelbild: das Eccles Building in Washington, D.C., von der Federal Reserve, gemeinfrei, via Wikimedia Commons.
Tags
Häufige Fragen
- Was sagte Kevin Warsh zu KI und Inflation?
- Warsh sagte am 16. Oktober 2026, der durch KI ausgelöste Investitionsschub sei einer der Faktoren hinter der höheren Inflation. Auf eine Zinsbewegung bei den verbleibenden Sitzungen der Fed in diesem Jahr legte er sich nicht fest.
- Hat die Federal Reserve 2026 die Zinsen erhöht?
- Ja. Die Fed hob ihren Leitzins im September 2026 um einen Viertelpunkt auf rund 3,9 Prozent an, die erste Erhöhung seit drei Jahren. Das Sitzungsprotokoll zeigte, dass die meisten Beamten vor Jahresende eine weitere Erhöhung erwarteten.
- Warum fielen die KI-Aktien am 14. Oktober 2026?
- Ein starker US-Inflationsbericht löste eine neue Verkaufswelle bei wichtigen KI-Aktien aus, weil Anleger die Wirkung höherer Finanzierungskosten auf Unternehmen abwogen, die teure Rechenzentrumsbauten finanzieren.
- Wann trifft sich die KI-Taskforce der Fed?
- Warsh sagte, die Taskforce der Fed zu KI-Fragen treffe sich am 16. November 2026. Sie ist eine Arbeitsgruppe und keine Sitzung zur Geldpolitik und legt die Zinsen nicht fest.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.